 Connexion
L’assurance professionnelle : ce qu’il faut savoir en 2026
Dernière mise à jour le 13/08/2026
- Qu’est-ce que l’assurance professionnelle ?
- L’assurance professionnelle est-elle obligatoire ?
- Quelles sont les principales garanties d’assurance professionnelle ?
- Quelle assurance professionnelle choisir selon votre activité ?
- Comment assurer le dirigeant de l’entreprise ?
- Combien coûte une assurance professionnelle ?
- Comment souscrire une assurance professionnelle ?
- Comment résilier une assurance professionnelle ?
-
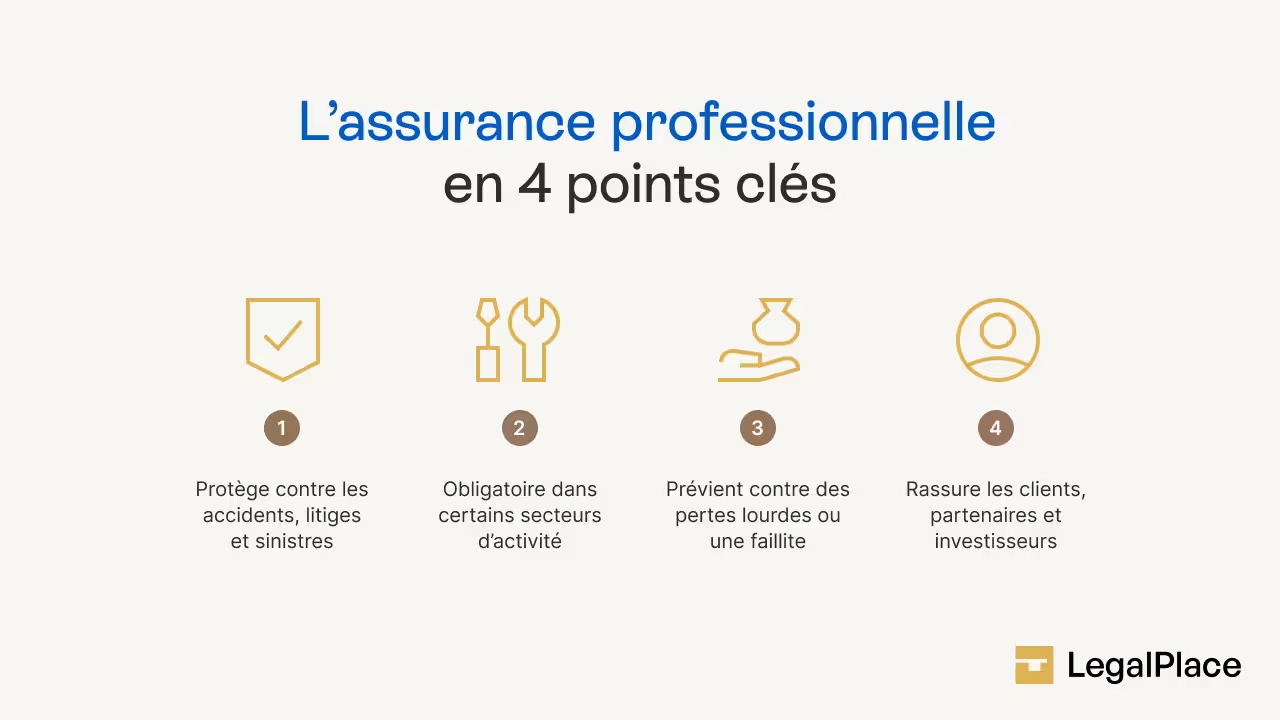
- L’assurance professionnelle regroupe les différentes garanties qui protègent une activité contre les risques liés à son exercice, comme les dommages causés à un client, un sinistre dans vos locaux ou l’arrêt de travail du dirigeant.
- L’assurance professionnelle n’est pas obligatoire pour toutes les entreprises. Elle le devient pour les professions réglementées et pour le secteur du bâtiment, soumis à la garantie décennale.
- Les garanties les plus courantes sont la responsabilité civile professionnelle, la multirisque professionnelle, la garantie décennale, la mutuelle santé et la prévoyance.
- Le prix de l’assurance pour un professionnel dépend de votre activité, de votre chiffre d’affaires et des garanties choisies. Il démarre à quelques dizaines d’euros par mois pour un profil simple.
Vous lancez ou gérez une activité et vous vous demandez si vous devez vous assurer. La question est légitime. Un client mécontent qui se retourne contre vous, un dégât des eaux qui détruit votre matériel, un accident sur un chantier… Ces situations peuvent coûter très cher à une entreprise non couverte. Selon votre métier, certaines assurances professionnelles sont imposées par la loi, d’autres restent facultatives mais fortement utiles.
Qu’est-ce que l’assurance professionnelle ?
L’assurance professionnelle désigne l’ensemble des contrats qui couvrent les risques liés à l’exercice d’une activité. Elle protège votre entreprise contre les conséquences financières d’un sinistre, qu’il touche un tiers, vos biens, vos salariés ou vous-même.
L’assurance professionnelle n’est pas un contrat unique, mais une famille de garanties. Certaines couvrent les dommages que votre activité peut causer aux autres, comme la responsabilité civile professionnelle. D’autres protègent vos propres biens, comme la multirisque professionnelle qui assure vos locaux et votre matériel. D’autres encore concernent les personnes, avec la mutuelle santé et la prévoyance.
L’assurance professionnelle est-elle obligatoire ?
L’assurance professionnelle n’est pas obligatoire pour toutes les entreprises. Une grande partie des activités commerciales et artisanales peuvent légalement démarrer sans souscrire de contrat. L’obligation de souscrire à une assurance professionnelle dépend de l’activité exercée, pas du statut juridique choisi.
Voici les principales obligations d’assurance selon l’activité exercée :
| Activité concernée | Assurance obligatoire | Fondement légal |
|---|---|---|
| Santé (médecins, infirmiers, kinés, etc.) | RC professionnelle | Article L.1142-2 du Code de la santé publique |
| Droit (avocats, notaires, commissaires de justice) | RC professionnelle | Loi du 31 décembre 1971 et statuts propres |
| Chiffre (experts-comptables, commissaires aux comptes) | RC professionnelle | Ordonnance du 19 septembre 1945 |
| Immobilier (agents, syndics, administrateurs de biens) | RC professionnelle | Loi Hoguet du 2 janvier 1970 |
| Bâtiment (artisans, architectes, maîtres d’œuvre) | Garantie décennale | Articles 1792 et suivants du Code civil |
| Intermédiaires en assurance et courtiers | RC professionnelle | Article L.512-6 du Code des assurances |
Les activités qui touchent à la santé, au droit, à l’argent des clients ou à la sécurité des personnes sont presque toujours soumises à une obligation d’assurance professionnelle. La loi impose alors une couverture minimale, en général une responsabilité civile professionnelle, pour garantir que les victimes seront indemnisées en cas d’erreur et notamment de faute professionnelle.
Sont notamment concernés par une obligation d’assurance professionnelle :
- Les professionnels de santé, sur le fondement de la loi Kouchner du 4 mars 2002 ;
- Les professions du droit et du chiffre, comme les avocats, notaires et experts-comptables ;
- Les professionnels de l’immobilier soumis à la loi Hoguet ;
- Les agents généraux, courtiers et intermédiaires en assurance ;
- Les agences de voyage et opérateurs de tourisme ;
Les professionnels du bâtiment qui réalisent des travaux de construction doivent, quant à eux, souscrire une garantie décennale.
Quelles sont les principales garanties d’assurance professionnelle ?
Le terme « assurance professionnelle » recouvre plusieurs garanties, chacune répondant à un risque précis. Les connaître vous aide à composer une couverture adaptée à votre métier, sans payer pour des protections inutiles.
La responsabilité civile professionnelle (RC Pro)
La responsabilité civile professionnelle couvre les dommages que votre activité peut causer à un tiers, qu’il soit client, fournisseur ou passant. Un conseil erroné, un retard préjudiciable ou un objet endommagé chez un client peuvent engager votre responsabilité. Dans ces situations, la RC Pro prend en charge l’indemnisation.
La RC Pro est obligatoire pour les professions réglementées et vivement utile pour les autres. Un prestataire de services qui engage sa responsabilité sur ses livrables a tout intérêt à s’en doter, même quand la loi ne l’impose pas.

On imagine l’assurance comme une protection contre les pépins, quelque chose qui sert le jour où ça tourne mal. Dans les faits, elle entre en jeu bien plus tôt. Certains donneurs d’ordre réclament l’attestation RC Pro avant même de signer. Ne pas l’avoir sous la main, à cet instant, ce n’est pas prendre un risque, c’est laisser filer le contrat.
L’assurance multirisque professionnelle (MRP)
La multirisque professionnelle protège vos biens professionnels contre les sinistres du quotidien. Elle couvre vos locaux, votre matériel, votre stock et votre mobilier en cas d’incendie, de dégât des eaux, de vol ou de vandalisme.
Ce contrat regroupe souvent plusieurs garanties dans une seule formule, dont la responsabilité civile de l’entreprise. La multirisque professionnelle convient particulièrement aux commerçants, artisans et sociétés qui disposent de locaux et d’équipements.
La garantie décennale
Tout professionnel du bâtiment qui réalise des travaux de construction doit être couvert par une garantie décennale avant le début du chantier. Cette obligation vient de la loi Spinetta du 4 janvier 1978, reprise aux articles 1792 et suivants du Code civil. Le maître d’ouvrage, de son côté, doit souscrire une assurance dommages-ouvrage. Elle permet de financer rapidement les réparations sans attendre qu’un tribunal désigne le responsable.
La garantie décennale couvre les professionnels du bâtiment pendant dix ans après la réception des travaux. Elle joue lorsqu’un défaut compromet la solidité de la construction ou la rend inhabitable, comme une fissure structurelle ou un défaut d’étanchéité de toiture.
La mutuelle d’entreprise
La mutuelle d’entreprise complète les remboursements de la Sécurité sociale pour les frais de santé de vos salariés. Depuis la loi ANI, tout employeur du secteur privé doit proposer une complémentaire santé collective dès son premier salarié et financer au moins la moitié de la cotisation.
La prévoyance professionnelle
La prévoyance professionnelle protège les revenus en cas d’arrêt de travail, d’invalidité ou de décès. Là où la mutuelle rembourse des frais de soins, la prévoyance verse des indemnités qui compensent la perte de revenus liée à un accident ou une maladie.
La prévoyance est surtout utile aux travailleurs indépendants, dont la protection sociale obligatoire couvre mal ces situations. Un artisan ou un professionnel libéral qui ne peut plus travailler pendant plusieurs mois se retrouve sans revenu s’il n’a pas anticipé ce risque.
Les autres garanties professionnelles utiles
Selon votre secteur, d’autres couvertures professionnelles méritent d’être étudiées :
- L’assurance perte d’exploitation, qui compense la baisse de chiffre d’affaires après un sinistre qui interrompt l’activité ;
- La protection juridique, qui prend en charge les frais de défense en cas de litige avec un client, un fournisseur ou un salarié ;
- L’assurance cyber, qui couvre les conséquences d’une attaque informatique ou d’une fuite de données, un risque croissant pour les entreprises connectées ;
- L’assurance des véhicules professionnels, obligatoire au minimum en responsabilité civile pour tout véhicule utilisé dans le cadre de l’activité.
Ce tableau récapitulatif situe chaque garantie et son caractère obligatoire ou non :
| Garantie | Ce qu’elle couvre | Pour qui | Obligatoire ? |
|---|---|---|---|
| RC Pro | Dommages causés aux tiers | Professions réglementées et prestataires | Oui pour les professions réglementées |
| Multirisque pro | Locaux, matériel, stock | Entreprises avec locaux | Non |
| Décennale | Défauts de construction sur 10 ans | Métiers du bâtiment | Oui |
| Mutuelle santé | Frais de santé des salariés | Employeurs | Oui dès le 1er salarié |
| Prévoyance | Perte de revenus (arrêt, invalidité) | Indépendants et dirigeants | Non |
Quelle assurance professionnelle choisir selon votre activité ?
Le bon contrat pour votre assurance professionnelle dépend d’abord de ce que vous faites et de ce que vous risquez. Un prestataire intellectuel, un commerçant avec local et un artisan du bâtiment n’ont pas les mêmes besoins. La règle est simple. Partez de vos risques réels, puis vérifiez vos obligations légales.
Julie lance une activité de graphiste en micro-entreprise. Elle travaille de chez elle, sans local ni salarié. Son métier n’est pas réglementé, donc aucune assurance ne lui est imposée. Une responsabilité civile professionnelle reste utile si un client conteste une création ou invoque un préjudice. À l’inverse, Marc, plombier, doit obligatoirement souscrire une garantie décennale avant son premier chantier, sous peine de sanctions.
Le choix d’une assurance professionnelle selon votre statut
Le statut juridique ne crée pas d’obligation d’assurance en lui-même. Un auto-entrepreneur n’est pas tenu de s’assurer, sauf si son activité relève d’une profession réglementée ou du bâtiment. La RC Pro d’un micro-entrepreneur suit cette logique. C’est le métier, pas le régime, qui déclenche l’obligation.
En société, les besoins portent souvent sur la protection des locaux, du matériel et du dirigeant. Une SARL ou une SAS qui emploie des salariés doit aussi mettre en place la mutuelle collective. Les professions libérales, enfin, sont fréquemment soumises à une RC Pro par leur ordre professionnel.
Le choix d’une assurance professionnelle selon votre secteur d’activité
Le secteur d’activité détermine la nature des risques et donc les garanties prioritaires :
- Le bâtiment impose la décennale ;
- Les métiers du conseil et de la prestation intellectuelle privilégient la RC Pro ;
- Le commerce avec local s’oriente vers la multirisque professionnelle ;
- Les activités numériques ajoutent volontiers une couverture cyber.
Comment assurer le dirigeant de l’entreprise ?
Le dirigeant est rarement bien protégé par les régimes obligatoires, surtout lorsqu’il est indépendant. Plusieurs contrats permettent de couvrir sa santé, ses revenus et sa responsabilité personnelle.
La mutuelle et la prévoyance forment le socle de la protection du dirigeant. La mutuelle prend en charge ses frais de santé. La prévoyance sécurise ses revenus en cas d’arrêt de travail, d’invalidité ou de décès. Pour un travailleur non salarié, un contrat Madelin permet en plus de déduire les cotisations de son résultat imposable, sous conditions.
D’autres garanties visent des risques spécifiques :
- L’assurance responsabilité civile des mandataires sociaux, qui couvre le dirigeant en cas de faute de gestion mettant en cause sa responsabilité personnelle ;
- La garantie homme clé, qui indemnise l’entreprise en cas de disparition ou d’incapacité d’une personne dont dépend son activité.
Combien coûte une assurance professionnelle ?
Le prix d’une assurance professionnelle varie selon l’activité, le niveau de couverture et le profil de l’entreprise. Une RC Pro simple pour un indépendant peut coûter une dizaine d’euros par mois, quand une couverture complète de PME atteint plusieurs milliers d’euros par an. Le prix d’une assurance d’entreprise se calcule toujours au cas par cas.
Voici un tableau récapitulatif des fourchettes indicatives par profil, à titre de repère et non de devis :
| Profil | Fourchette de prix indicative |
|---|---|
| Auto-entrepreneur (RC Pro seule) | 100 à 300 € par an |
| Artisan du bâtiment (décennale incluse) | 600 à 3 000 € par an |
| Profession libérale | 150 à 600 € par an |
| PME avec locaux et salariés | 1 000 à plusieurs milliers d’euros par an |
Les facteurs qui font varier le prix d’une assurance professionnelle
Le prix d’une assurance professionnelle dépend de plusieurs éléments qui pèsent sur la cotisation. Les principaux sont :
- L’activité exercée et son niveau de risque, un métier du bâtiment coûtant plus cher qu’une activité de conseil ;
- Le chiffre d’affaires, qui sert souvent de base au calcul de la prime ;
- Les garanties choisies et les plafonds d’indemnisation ;
- Le montant de la franchise, c’est-à-dire la somme qui reste à votre charge en cas de sinistre ;
- Les antécédents de sinistres de l’entreprise.
Comment réduire le coût de ses assurances professionnelles ?
Réduire le coût de ses assurances professionnelles ne veut pas dire se couvrir moins bien. Quelques leviers permettent d’optimiser le budget sans fragiliser la protection :
- Regrouper plusieurs garanties dans un contrat multirisque plutôt que de multiplier les contrats séparés ;
- Ajuster les plafonds et franchises au plus près de vos besoins réels ;
- Comparer plusieurs devis avant de vous engager ;
- Réévaluer votre contrat chaque année en fonction de l’évolution de votre activité.
Comment souscrire une assurance professionnelle ?
La souscription d’une assurance professionnelle suit un parcours simple, que vous passiez par un assureur, un courtier ou un comparateur en ligne. Voici les étapes à suivre :
- Évaluez vos risques et identifiez vos obligations légales selon votre activité ;
- Définissez les garanties nécessaires et les plafonds souhaités ;
- Demandez plusieurs devis pour comparer les offres à couverture équivalente ;
- Vérifiez les exclusions, franchises et plafonds dans les conditions générales ;
- Signez le contrat et conservez l’attestation d’assurance, souvent exigée par vos clients ou donneurs d’ordre.
Avec LegalPlace, vous pouvez souscrire votre assurance professionnelle dès le lancement de votre activité. RC Pro, garantie décennale ou multirisque, vous démarrez directement couvert et recevez votre attestation rapidement, sans démarche séparée.
Comment résilier une assurance professionnelle ?
Un contrat d’assurance professionnelle ne se résilie pas aussi librement qu’un contrat de particulier. La résiliation à tout moment après un an, prévue par la loi Hamon, ne s’applique pas aux contrats professionnels. Ces contrats restent soumis à la loi Chatel.
Vous pouvez résilier votre assurance professionnelle à l’échéance annuelle du contrat, en respectant un préavis généralement fixé à deux mois. La loi Chatel oblige votre assureur à vous informer de la date limite de résiliation. S’il ne le fait pas dans les délais, vous disposez d’un délai supplémentaire pour rompre le contrat. Des motifs particuliers, comme la cessation d’activité ou la hausse injustifiée de la prime, permettent aussi une résiliation anticipée.
L’assurance professionnelle protège votre activité contre les risques qui peuvent la fragiliser, des dommages causés à un client à l’arrêt de travail du dirigeant. L’obligation dépend de votre métier, pas de votre statut. Les professions réglementées et le bâtiment sont les plus concernés, à travers la RC Pro et la garantie décennale. À côté de ces obligations, la multirisque professionnelle, la mutuelle, la prévoyance et la protection juridique complètent utilement la couverture. Le prix se calcule selon votre activité et vos garanties, et se compare toujours à un niveau de protection équivalent.
Assurance : demander mon devis
Juriste spécialisée en droit des affaires, Camille Rougeau transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, pour que chaque entrepreneur puisse comprendre ses droits.
Dernière mise à jour le 13/08/2026
FAQ
L'assurance professionnelle est-elle obligatoire pour un auto-entrepreneur ?
L’assurance professionnelle n’est pas systématiquement obligatoire pour un auto-entrepreneur. Elle le devient uniquement si son activité relève d’une profession réglementée ou du bâtiment. Un plombier ou un électricien en micro-entreprise doit ainsi souscrire une garantie décennale, alors qu’un rédacteur web n’a aucune obligation légale.
Quelle est la différence entre la RC Pro et la garantie décennale ?
La RC Pro couvre les dommages causés à un tiers pendant l’exercice de votre activité. La garantie décennale couvre spécifiquement les défauts de construction qui apparaissent dans les dix ans suivant la réception des travaux. La RC Pro concerne de nombreux métiers, la décennale vise uniquement le bâtiment.
Quel est le prix moyen d'une assurance professionnelle ?
Le prix d’une assurance professionnelle n’est pas unique. Une RC Pro pour un indépendant démarre autour de 100 à 300 euros par an. Une couverture d’artisan du bâtiment, décennale comprise, se situe souvent entre 600 et 3 000 euros par an. Le prix dépend de l’activité, du chiffre d’affaires et des garanties choisies.
L'assurance professionnelle est-elle déductible des impôts ?
L’assurance professionnelle est déductible lorsqu’elle est souscrite dans l’intérêt de l’activité. La prime constitue alors une charge déductible du résultat de l’entreprise. Les cotisations de prévoyance et de mutuelle des travailleurs non salariés peuvent également être déduites dans le cadre d’un contrat Madelin, sous conditions.
Que risque-t-on à exercer sans assurance obligatoire ?
Exercer sans assurance obligatoire expose à des sanctions qui varient selon la profession. Elles vont de l’amende à l’interdiction d’exercer, en passant par la responsabilité personnelle du professionnel qui devra réparer les dommages sur ses propres deniers. Dans le bâtiment, l’absence de garantie décennale est un délit.
La multirisque professionnelle inclut-elle la RC Pro ?
La multirisque professionnelle inclut le plus souvent une garantie de responsabilité civile, en plus de la couverture des locaux et du matériel. Vérifiez toutefois l’étendue exacte de cette responsabilité civile, qui peut être plus limitée qu’une RC Pro dédiée pour certaines professions.
Peut-on changer d'assurance professionnelle en cours d'année ?
Changer d’assurance professionnelle en cours d’année est encadré par la loi Chatel. La résiliation intervient en principe à l’échéance annuelle, avec un préavis de deux mois. La résiliation à tout moment de la loi Hamon ne s’applique pas aux contrats professionnels. Un changement anticipé reste possible dans des cas précis, comme la cessation d’activité ou une augmentation injustifiée de la prime.
Sources de l'article
- Article L.1142-2 du Code de la santé publique
- Loi n° 71-1130 du 31 décembre 1971
- Ordonnance n° 45-2138 du 19 septembre 1945
- Loi n° 70-9 du 2 janvier 1970 (loi Hoguet)
- Articles 1792 et suivants du Code civil
Rédigé par
Juriste spécialisée en droit des affaires, Camille Rougeau transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, pour que chaque entrepreneur puisse comprendre ses droits.