 Connexion
SAS (société par actions simplifiée) : définition, fonctionnement et statut en 2026
Dernière mise à jour le 29/10/2026
- Qu’est-ce qu’une SAS (société par actions simplifiée) ?
- Comment fonctionne une SAS ?
- Quels sont les avantages et les inconvénients de la SAS ?
- Quel est le régime fiscal de la SAS ?
- Quel est le régime social du président de SAS ?
- Quelles sont les obligations d’une SAS ?
- Comment créer une SAS ?
- Comment transmettre ou fermer une SAS ?
- SAS, SASU, SARL, SA : le tableau comparatif
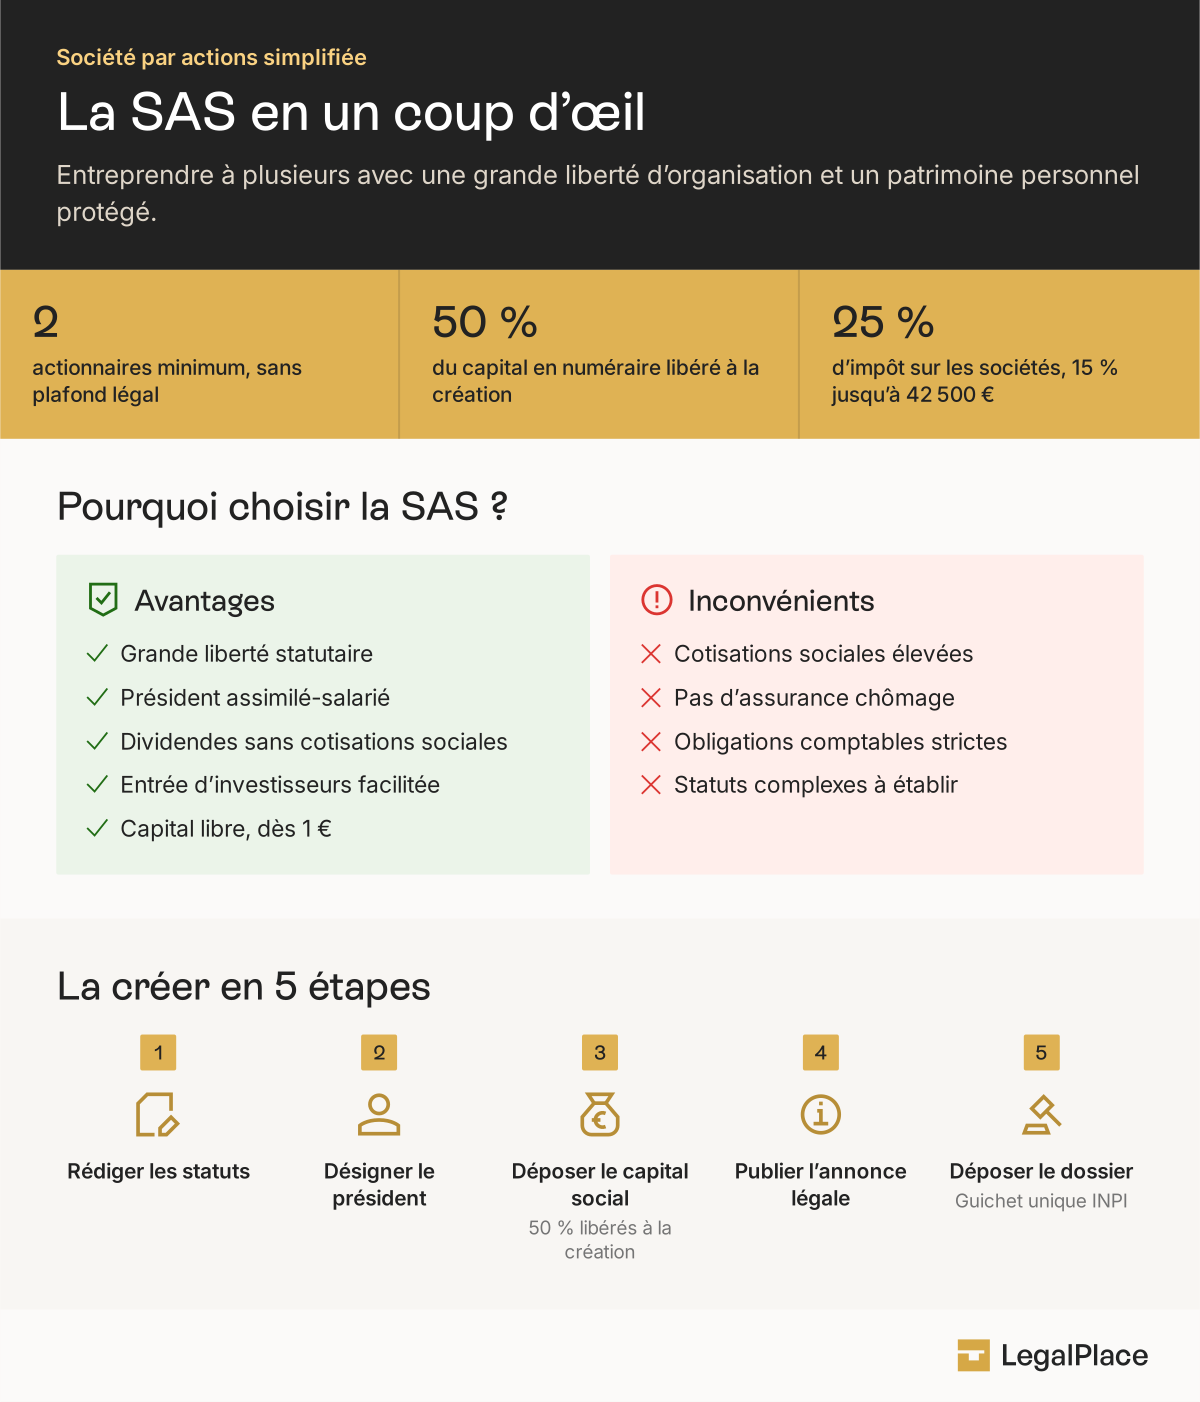
- La SAS (société par actions simplifiée) est une société commerciale créée par deux associés ou plus, sans capital minimum, dont les associés ne répondent des dettes qu’à hauteur de leurs apports.
- Une SAS qui ne compte qu’un seul associé s’appelle une SASU, la version unipersonnelle de la SAS.
- La SAS est obligatoirement dirigée par un président, et les décisions collectives des associés doivent toujours réunir au moins la majorité des voix exprimées.
- La SAS paie l’impôt sur les sociétés par défaut, ses dividendes sont taxés au PFU de 31,4 % et son président rémunéré relève du régime des assimilés salariés.
Vous voulez créer votre entreprise à plusieurs et la SAS revient dans toutes vos recherches ? C’est la forme de société commerciale la plus courante en France, en grande partie grâce à la liberté qu’elle laisse aux associés pour s’organiser. Cette souplesse a une contrepartie. La loi fixe très peu de règles de fonctionnement, c’est donc à vous de les écrire dans les statuts. Avant de vous lancer, mieux vaut comprendre qui dirige une SAS et qui décide de quoi, car ce sont ces règles que vous devrez fixer dès la création.
Qu’est-ce qu’une SAS (société par actions simplifiée) ?
Une SAS, ou société par actions simplifiée, permet à plusieurs associés d’exercer une activité ensemble à travers une société commerciale dont ils écrivent eux-mêmes la plupart des règles. Elle a sa propre personnalité juridique, distincte de celle des associés, et ces derniers ne sont responsables des dettes de la société qu’à hauteur de leurs apports.
SAS : définition et signification
Le sigle SAS signifie « société par actions simplifiée ». Chaque mot a son importance. « Société », parce que l’entreprise a une existence juridique propre, que l’on appelle la personnalité morale. Elle signe ses contrats, possède ses biens, embauche et agit en justice en son nom. « Par actions », parce que le capital est découpé en actions, que les associés reçoivent en échange de leurs apports. « Simplifiée », enfin, parce que la loi impose peu de règles de fonctionnement et laisse les associés les fixer.
Le régime de la SAS figure aux articles L. 227-1 et suivants du Code de commerce. Sur le plan du statut juridique, la SAS est une société commerciale par sa forme, quelle que soit l’activité exercée. Lorsqu’elle ne compte qu’un associé, elle devient une SASU (société par actions simplifiée unipersonnelle), qui obéit aux mêmes règles avec quelques adaptations.
Quelles sont les caractéristiques de la SAS ?
La SAS repose sur un socle de règles légales, que les statuts complètent ensuite librement. Voici un tableau récapitulatif des principales caractéristiques de la SAS :
| Caractéristiques | Ce que prévoit la loi pour la SAS |
|---|---|
| Nombre d’associés | 2 au minimum, sans plafond (1 seul associé = SASU) |
| Profil des associés | Personnes physiques ou sociétés |
| Capital social | Aucun minimum, montant fixé librement dans les statuts |
| Apports en numéraire | La moitié au moins versée à la création, le solde dans les 5 ans suivant l’immatriculation |
| Apports en nature | Libérés en totalité dès la création |
| Responsabilité des associés | Limitée au montant des apports |
| Direction | Un président obligatoire, personne physique ou société |
| Imposition des bénéfices | Impôt sur les sociétés, option temporaire possible pour l’impôt sur le revenu |
Une SAS peut être créée avec 1 € de capital social. En pratique, le capital social minimum d’une SAS se choisit en fonction des besoins de trésorerie du démarrage et de l’image que vous voulez donner aux banques et aux fournisseurs.
Les apports en nature à une SAS (un véhicule, du matériel, un fonds de commerce) sont en principe évalués par un commissaire aux apports. Les associés peuvent s’en dispenser à l’unanimité si aucun apport ne dépasse 30 000 € et si leur total reste inférieur à la moitié du capital.
Qui peut créer une SAS et pour quelle activité ?
Toute personne physique ou morale peut devenir associée d’une SAS, sans condition de nationalité. Un mineur peut détenir des actions, mais il ne peut pas présider la société s’il n’est pas émancipé. Pour diriger une SAS, il faut aussi ne pas faire l’objet d’une interdiction de gérer.
La SAS convient à la plupart des activités, qu’elles soient commerciales, artisanales, de services ou agricoles. Les professions libérales réglementées (avocat, médecin, architecte, expert-comptable…) passent en revanche par une structure adaptée, la SELAS, qui reprend le fonctionnement de la SAS avec les règles propres à chaque profession.
Comment fonctionne une SAS ?
Dans une SAS, la loi pose un cadre minimal et les statuts organisent tout le reste. Deux niveaux de pouvoir coexistent. Le président dirige la société au quotidien et la représente. Les associés prennent ensemble les décisions qui engagent l’avenir de la société.
Le président et les autres dirigeants de la SAS
Toute SAS doit avoir un président. Il représente la société face aux tiers (clients, banques, administrations) et dispose pour cela des pouvoirs les plus étendus, dans la limite de l’objet social (les activités prévues par les statuts). Les statuts peuvent restreindre les pouvoirs du président de SAS, par exemple en exigeant l’accord des associés avant un emprunt important. Ces limites s’imposent au président en interne, mais elles ne sont pas opposables aux tiers. S’il signe malgré tout, la société reste engagée envers son partenaire.
Le président de la SAS peut être un associé, une personne extérieure ou une société. Lorsqu’une société préside la SAS, ses propres dirigeants exercent la fonction et en assument les responsabilités comme s’ils présidaient en leur nom.
Les statuts d’une SAS peuvent prévoir d’autres organes de direction ou de contrôle que le président :
- Un ou plusieurs directeurs généraux ou directeurs généraux délégués, qui exercent tout ou partie des pouvoirs du président et peuvent représenter la société si les statuts le prévoient ;
- Un organe collégial, comme un comité de direction, un conseil d’administration ou un comité de surveillance chargé de contrôler la gestion du président.
Les décisions collectives des associés de SAS
Certaines décisions échappent au président et reviennent obligatoirement aux associés, réunis en assemblée ou consultés par écrit selon ce que prévoient les statuts. La loi en dresse la liste, et les principales sont les suivantes :
- L’approbation des comptes annuels et l’affectation du résultat, dont la distribution de dividendes ;
- Les augmentations et réductions de capital ;
- Les fusions, les scissions et la dissolution de la société ;
- La transformation de la SAS en une autre forme de société ;
- La nomination des commissaires aux comptes.
Les statuts de la SAS fixent librement le quorum (le nombre minimal d’associés présents ou représentés pour voter) et la majorité requise pour chaque type de décision collective. C’est l’un des leviers les plus utiles pour équilibrer les pouvoirs entre associés.
Inès et Hugo créent une SAS de torréfaction de café. Inès détient 60 % des actions et Hugo 40 %. Hugo prend la présidence et Inès devient directrice générale. Leurs statuts exigent une majorité des deux tiers des voix pour toute augmentation de capital. Malgré sa majorité, Inès ne peut donc pas faire entrer seule un investisseur au capital. Chacun conserve un droit de regard sur l’arrivée de nouveaux associés.
La liberté des statuts de SAS en matière de majorité a une limite. Dans un arrêt rendu en assemblée plénière le 15 novembre 2024, la Cour de cassation a jugé qu’une décision collective n’est valable que si elle recueille au moins la majorité des voix exprimées. Une clause des statuts qui permettrait d’adopter une décision avec moins de voix est réputée non écrite. Chaque décision prise en assemblée donne lieu à un procès-verbal d’assemblée générale, conservé par la société.
Le rôle des statuts et du pacte d’associés en SAS
Comme la loi fixe peu de règles, les statuts organisent toute la vie de la SAS. Ils désignent le président, définissent ses pouvoirs, fixent les règles de vote et encadrent l’entrée de nouveaux associés. Des statuts trop vagues laissent des zones grises qui deviennent des sources de conflit, notamment quand un associé veut partir ou quand les associés ne s’entendent plus sur la direction à prendre.
Les statuts d’une SAS doivent contenir certaines mentions obligatoires, comme la forme de la société, sa dénomination, son siège, son objet, sa durée, son capital et les modalités de sa direction. Partir d’un modèle de statuts de SAS aide à ne rien oublier, à condition de l’adapter à votre projet.
Les associés d’une SAS peuvent compléter les statuts par un pacte d’associés. Contrairement aux statuts, déposés au greffe et consultables par tous, ce document reste confidentiel. Il organise les relations entre associés sur des sujets comme la répartition des rôles, la sortie d’un associé ou la non-concurrence.
Quels sont les avantages et les inconvénients de la SAS ?
La SAS séduit surtout par sa souplesse et par la protection sociale de son président. Elle demande en contrepartie plus de rigueur à la création et coûte plus cher en cotisations sociales qu’une SARL dirigée par un gérant majoritaire.
| Critère | Avantage de la SAS | Limite de la SAS |
|---|---|---|
| Organisation | Statuts rédigés librement | Rédaction exigeante, les imprécisions créent des conflits |
| Capital | Aucun minimum, actions faciles à émettre | Un capital trop faible fragilise la crédibilité bancaire |
| Responsabilité | Limitée aux apports | Caution personnelle souvent demandée par les banques |
| Protection sociale du président | Régime général, proche de celui d’un salarié | Cotisations élevées, pas d’assurance chômage |
| Dividendes | Pas de cotisations sociales, PFU de 31,4 % | Une rémunération uniquement en dividendes n’ouvre aucun droit social |
| Investisseurs | Actions de préférence, BSPCE, cession taxée à 0,1 % | Pas d’offre au public de titres, donc pas de cotation en bourse |
| Obligations | Cadre connu des banques et partenaires | Comptabilité complète et dépôt des comptes chaque année |
Les avantages et inconvénients de la SAS ne pèsent pas de la même façon selon votre projet, votre mode de rémunération et votre envie d’ouvrir un jour le capital. Ils se mesurent toujours au regard des autres statuts possibles, SARL en tête.
Quel est le régime fiscal de la SAS ?
La fiscalité de la SAS se joue à deux niveaux, celui de la société qui réalise des bénéfices et celui des associés qui perçoivent des dividendes.
SAS à l’IS ou à l’IR, comment sont imposés les bénéfices ?
Par défaut, la SAS paie l’impôt sur les sociétés (IS) sur ses bénéfices, au taux normal de 25 %. Les PME bénéficient d’un taux réduit de 15 % sur les premiers 42 500 € de bénéfice, à condition de réaliser moins de 10 000 000 € de chiffre d’affaires, d’avoir un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques.
Une jeune SAS peut opter temporairement pour l’impôt sur le revenu. Les bénéfices sont alors imposés directement entre les mains des associés, ce qui leur permet aussi de déduire les pertes des premières années de leurs autres revenus. L’article 239 bis AB du Code général des impôts réserve cette option aux sociétés qui remplissent toutes ces conditions :
- Avoir été créées depuis moins de 5 ans ;
- Exercer une activité industrielle, commerciale, artisanale, agricole ou libérale, hors gestion de leur propre patrimoine ;
- Employer moins de 50 salariés et réaliser un chiffre d’affaires ou un total de bilan inférieur à 10 millions d’euros ;
- Avoir au moins 50 % des droits de vote détenus par des personnes physiques, dont 34 % au moins par les dirigeants et les membres de leur foyer fiscal.
L’option d’une SAS pour l’impôt sur le revenu demande l’accord de tous les associés. Elle se notifie au service des impôts dans les trois premiers mois de l’exercice concerné et vaut pour cinq exercices, sans renouvellement possible. La société peut y renoncer plus tôt, mais elle repasse alors définitivement à l’IS.
Côté TVA, la SAS applique les règles de droit commun. Elle peut bénéficier de la franchise en base tant que son chiffre d’affaires reste sous les seuils légaux, puis le régime de TVA de la SAS dépend de son niveau d’activité.
Comment sont imposés les dividendes en SAS ?
Les bénéfices restant après impôt peuvent être distribués aux associés sous forme de dividendes. Pour un associé personne physique, les dividendes de SAS sont soumis au prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026. L’associé peut aussi opter pour le barème progressif de l’impôt sur le revenu, avec un abattement de 40 %, une option surtout intéressante pour les foyers faiblement imposés.
Julie est associée d’une SAS de conseil en communication. Cette année, elle perçoit 10 000 € de dividendes. Au PFU, elle règle 3 140 € de prélèvements et conserve 6 860 €. Aucune cotisation sociale ne s’ajoute, ce qui explique pourquoi beaucoup de présidents de SAS combinent une rémunération et des dividendes.
Le président de SAS rémunéré pour son mandat relève du régime social des assimilés salariés. Il est affilié au régime général de la Sécurité sociale, comme un salarié, et bénéficie de l’assurance maladie, de la retraite de base et complémentaire et de la prévoyance. Il ne cotise pas à l’assurance chômage et n’y a donc pas droit au titre de son mandat.
La protection sociale du président de SAS a un coût. Les charges sociales représentent un ordre de grandeur de 80 % de la rémunération nette versée au président, contre environ 45 % pour un gérant majoritaire de SARL, qui relève du régime des indépendants.
Le président de SAS peut exercer son mandat sans rémunération. Il ne paie alors aucune cotisation sociale, mais il n’acquiert aucun droit, notamment pour sa retraite, et ne bénéficie d’aucune couverture sociale au titre de ce mandat.
Pour toucher le chômage, le président de SAS doit cumuler son mandat avec un contrat de travail, pour des fonctions techniques distinctes et avec un lien de subordination réel envers la société. Ce cumul reste strictement encadré et doit pouvoir se justifier en cas de contrôle.
Quelles sont les obligations d’une SAS ?
Une fois immatriculée, la SAS doit respecter plusieurs obligations, quelle que soit sa taille :
- Tenir une comptabilité de SAS complète, avec un bilan, un compte de résultat et une annexe chaque année ;
- Faire approuver les comptes par les associés dans les six mois qui suivent la clôture de l’exercice ;
- Déposer les comptes annuels au greffe ;
- Déclarer ses bénéficiaires effectifs dès la création, puis à chaque changement ;
- Être en mesure de recevoir des factures électroniques depuis le 1er septembre 2026, l’obligation d’en émettre s’appliquant à toutes les entreprises à partir du 1er septembre 2027.
Le commissaire aux comptes en SAS n’est obligatoire que si la société dépasse, à la clôture d’un exercice, deux des trois seuils légaux. Ces seuils, applicables depuis les exercices ouverts en 2024, sont de 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires hors taxes et 50 salariés en moyenne. Ils sont abaissés pour certaines filiales de groupes.
Comment créer une SAS ?
- Rédiger et signer les statuts, qui désignent notamment le premier président ;
- Déposer les apports en numéraire sur un compte bloqué au nom de la société en formation, puis obtenir l’attestation de dépôt ;
- Publier un avis de constitution dans un support habilité à recevoir les annonces légales ;
- Déclarer les bénéficiaires effectifs de la société ;
- Déposer le dossier d’immatriculation, puis recevoir l’extrait Kbis.
Le dossier d’immatriculation d’une SAS se dépose obligatoirement sur le guichet unique de l’INPI, soit par le dirigeant lui-même, soit par un mandataire qui agit en son nom (avocat, expert-comptable, plateforme juridique comme LegalPlace).
Le coût de création d’une SAS comprend des frais légaux obligatoires de 243,30 € HT HT en métropole et de 277,30 € HT HT à La Réunion et à Mayotte (tarifs à destination de professionnels). Ce montant réunit l’annonce légale de constitution (199 € HT en métropole, 233 € HT à La Réunion et à Mayotte), les frais d’immatriculation au greffe et la déclaration des bénéficiaires effectifs.
Comment transmettre ou fermer une SAS ?
Céder des actions de SAS
Un associé qui veut quitter la SAS vend ses actions à un autre associé ou à un tiers. La loi n’impose aucune procédure d’agrément en SAS. La cession d’actions de SAS est donc libre, sauf si les statuts prévoient des clauses pour l’encadrer :
- Une clause d’agrément, qui soumet la vente à l’accord des autres associés ;
- Une clause de préemption, qui donne aux associés une priorité pour racheter les actions mises en vente ;
- Une clause d’inaliénabilité, qui interdit toute cession pendant une durée que l’article L. 227-13 du Code de commerce limite à 10 ans ;
- Une clause d’exclusion, qui permet d’imposer la sortie d’un associé dans les cas prévus par les statuts.
Toute cession d’actions de SAS constatée par un acte doit être enregistrée auprès de l’administration fiscale dans le mois qui suit. Les droits d’enregistrement s’élèvent à 0,1 % du prix, ou à 5 % si la société est à prépondérance immobilière, autrement dit si son actif se compose surtout d’immeubles qu’elle n’utilise pas pour sa propre activité. Côté vendeur, la plus-value éventuelle est imposée au PFU de 31,4 %, sauf option pour le barème progressif.
Dissoudre et liquider une SAS
Pour fermer une SAS, les associés décident d’abord sa dissolution, dans les conditions de majorité prévues par les statuts, et nomment un liquidateur. Celui-ci vend les actifs, règle les dettes et établit les comptes de liquidation. S’il reste un solde positif, ce boni de liquidation est réparti entre les associés, puis la société est radiée. Chaque étape de la dissolution d’une SAS donne lieu à une formalité sur le guichet unique, que le dirigeant peut accomplir lui-même ou confier à une personne mandatée.
SAS, SASU, SARL, SA : le tableau comparatif
La SAS se compare le plus souvent à sa version unipersonnelle, la SASU, et aux deux autres grandes sociétés commerciales. Entre SAS et SARL, la différence tient surtout au statut du dirigeant et à la liberté d’organisation.
| Critère | SAS | SASU | SARL | SA |
|---|---|---|---|---|
| Nombre d’associés | 2 minimum, sans plafond | 1 seul | 2 à 100 | 2 minimum (7 si cotée) |
| Capital minimum | Libre (1 € possible) | Libre (1 € possible) | Libre (1 € possible) | 37 000 € |
| Dirigeant | Président, DG possibles | Président | Un ou plusieurs gérants | Conseil d’administration et directeur général, ou directoire |
| Régime social du dirigeant rémunéré | Assimilé salarié | Assimilé salarié | Indépendant si gérance majoritaire, assimilé salarié sinon | Assimilé salarié |
| Liberté d’organisation | Très large | Très large | Encadrée par la loi | Encadrée par la loi |
| Droits sur cession de titres | 0,1 % | 0,1 % | 3 % après abattement | 0,1 % |
| Imposition des bénéfices | IS, option IR 5 ans | IS, option IR 5 ans | IS, option IR 5 ans | IS, option IR 5 ans |
Le choix entre SAS et SASU dépend seulement du nombre d’associés au départ, puisqu’une SASU peut accueillir de nouveaux associés et devenir une SAS sans changer de forme. La SA, plus lourde, reste réservée aux projets d’envergure, et la différence entre SA et SAS porte surtout sur le capital minimum et le formalisme de la gouvernance.
La SAS donne à ses associés une grande liberté pour organiser la direction, les votes et l’entrée de nouveaux associés, dans le cadre d’une société commerciale. Cette liberté passe par des statuts soignés, d’autant que les décisions collectives doivent toujours réunir au moins la majorité des voix exprimées. Le président rémunéré bénéficie d’une protection sociale proche de celle d’un salarié, au prix de cotisations élevées, et les associés peuvent percevoir des dividendes taxés au PFU de 31,4 %. Ce cadre en fait une forme adaptée aussi bien aux projets à quelques associés qu’aux sociétés qui prévoient d’accueillir des investisseurs.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 29/10/2026
FAQ
Quelle est la différence entre une SAS et une SASU ?
Une SASU ne compte qu’un seul associé, alors qu’une SAS en réunit au moins deux. La SASU suit les mêmes règles, avec un fonctionnement allégé puisque l’associé unique prend seul les décisions réservées aux associés. Une SAS devient SASU dès qu’il ne reste qu’un associé, sans dissolution, et une SASU devient SAS dès qu’un deuxième associé entre au capital.
Le président de SAS a-t-il droit au chômage ?
Non, le président de SAS n’a pas droit au chômage au titre de son mandat. Il est assimilé salarié mais ne cotise pas à l’assurance chômage. Il ne peut y prétendre que s’il cumule son mandat avec un contrat de travail correspondant à des fonctions techniques distinctes, exercées dans un réel lien de subordination avec la société.
Quel est le capital minimum pour créer une SAS ?
La loi n’impose aucun capital minimum pour une SAS, qui peut donc être créée avec 1 €. Le montant est fixé librement dans les statuts. Les apports en numéraire doivent être versés au moins pour moitié à la création, le solde dans les 5 ans qui suivent l’immatriculation.
Combien faut-il d'associés pour créer une SAS ?
Une SAS compte au moins deux associés, personnes physiques ou sociétés, sans aucun plafond. Si vous créez seul, vous constituez une SASU, la version à associé unique de la SAS. Vous pouvez ensuite faire entrer de nouveaux associés sans changer de forme juridique.
Peut-on créer une SAS en gardant son emploi salarié ?
Oui, un salarié peut créer une SAS et en devenir président tout en conservant son emploi, à condition de respecter son contrat de travail. Il doit vérifier qu’aucune clause ne l’en empêche et ne pas faire concurrence à son employeur, au nom de son obligation de loyauté. S’il ne se rémunère pas pour son mandat, le président de SAS ne paie aucune cotisation sociale pour ce mandat.
Une société étrangère peut-elle être associée d'une SAS ?
Oui, aucune condition de nationalité ne s’applique aux associés d’une SAS, qu’il s’agisse de personnes physiques ou de sociétés. Une société étrangère peut détenir tout ou partie des actions, y compris la totalité du capital d’une SASU. La SAS doit alors identifier, dans sa déclaration des bénéficiaires effectifs, les personnes physiques qui contrôlent cette société étrangère.
La SAS est-elle adaptée à une levée de fonds ?
Oui, la SAS est la forme la plus utilisée par les start-up. La liberté des statuts permet de créer des actions de préférence (dotées de droits particuliers) ou d’émettre des BSPCE (bons qui permettent aux salariés d’acheter des actions à un prix fixé à l’avance), et les cessions d’actions ne sont taxées qu’à 0,1 %. Une SAS peut ainsi lever des fonds en protégeant à la fois les fondateurs et les investisseurs.
Une société peut-elle être présidente d'une SAS ?
Oui. Le président d’une SAS peut être une personne morale, par exemple une holding. Dans ce cas, les dirigeants de cette société exercent la présidence et sont soumis aux mêmes obligations et aux mêmes responsabilités civile et pénale que s’ils présidaient la SAS en leur nom propre.
Peut-on exercer une profession libérale en SAS ?
Oui, une SAS peut exercer une profession libérale non réglementée, comme le conseil ou le développement informatique. Les professions réglementées (avocat, médecin, architecte, expert-comptable…) doivent en revanche passer par une structure dédiée, et le choix entre SAS ou SELAS dépend donc de la nature de l’activité.
Peut-on transformer une SAS en SARL ?
Oui, une SAS peut être transformée en SARL. Les associés décident la transformation dans les conditions prévues par les statuts, après avoir vérifié que la société respecte les règles de la SARL, comme le plafond de 100 associés. La transformation d’une SAS suppose ensuite de modifier les statuts, de publier une annonce légale et d’accomplir une formalité sur le guichet unique.
Sources de l'article
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Explorer par thématique
J’aimerai savoir si une société suisse peut grée une SAS et être actionnaire à 100%.
Bonjour,
Oui. En principe, une société étrangère, y compris une société de droit suisse, peut constituer une SAS en France et en détenir la totalité des actions. Aucune disposition du Code de commerce, notamment des articles L. 227-1 et suivants, n’impose que l’associé unique d’une SAS soit une personne physique ou une société française. La société suisse peut donc être associée unique, sous réserve du respect des formalités de constitution et des obligations légales applicables.
En espérant avoir répondu à votre question.
L’équipe LegalPlace
Bonjour, je suis en plein montage de projet pour créer ma petite entreprise dans le domaine du bien-être animal, mais je ne sais pas trop quel statut me correspondrais pour cette activité d’halothérapie équine qui se fera itinérante dans un petit camion.
Bonjour,
Le choix du statut juridique relève des règles applicables aux différentes formes d’entreprise. L’entreprise individuelle est régie par les articles L526-22 et suivants du Code de commerce, tandis que les sociétés unipersonnelles (EURL, SASU) relèvent respectivement des articles L223-1 et L227-1 du Code de commerce. L’activité exercée doit être déclarée via le guichet unique (art. L123-33 C. com.).
Nous vous invitons à prendre contact avec un expert-comptable afin d’obtenir une analyse adaptée à votre situation personnelle.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée. L’équipe LegalPlace.
Bonsoir
je souhaite ouvrir une entreprise avec une amie de prestations de services ( conciergerie)
noos sommes tout 2 novices dans le domaine
nous souhaitons continuer notre job actuellement et parallèlement ouvrir une conciergerie sans se verser de salaire .
on nous propose SAS
je suis un perdu avec tous ces termes
impôts de la société / sur le revenu / flat tax
pouvez vous m’éclairer
merci
Bonjour,je suis “assimilée salariée” d’une SAS que je souhaite dissoudre à l’amiable, puis-je bénéficier d’indemnités pour rupture conventionnelle? Merci beaucoup
Bonjour,
En principe, la rupture conventionnelle est prévue pour les salariés en CDI. Dans votre cas, vous ne pouvez pas bénéficier des indemnités de rupture conventionnelle.
En vous souhaitant une agréable journée.
L’équipe LegalPlace
Bonjour je suis pour prendre ma retraite travailleur indépendant est ce que je peu créer une SAS ou SASU
sans que cela me pénalise pour ma retraite
cordialement
Pascal
Bonjour,
Il est possible de cumuler sa retraite et la création d’une SASU à certaines conditions, à savoir :
– Avoir au moins 65 ans ou 60 ans et bénéficier d’une durée d’assurance permettant d’avoir une retraite à taux plein ;
– Avoir liquidé toutes les pensions retraite, de base et complémentaire en France et à l’étranger ;
De plus, vous devez avertir la caisse de retraite et si besoin solliciter un rendez vous avec un professionnel afin d’avoir des conseils personnalisés.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
Bonjour,
Je suis président d’une SASU et je me verse un salaire. Je n’ai pas de salarié.
Mon code NAF est 7112B et je dépends de la convention SYNTEC.
Est-il obligatoire de souscrire à une prévoyance ?
Merci pour votre retour.
Bonjour,
Dans la mesure où vous versez un salaire, il est obligatoire de contracter une prévoyance. Le statut du président de SASU est assimilé à celui du salarié cadre. Par conséquent, il doit bénéficier de la même protection social. En tant que salarié cadre, vous devrez au minimum au disposer d’une garantie décès cadre.
En vous souhaitant une belle journée,
L’équipe LegalPlace
Bonjour,
comment récuperer la TVA d’une SAS ?
Bonjour, Pour récupérer la TVA d’une SAS, il faut procéder de la manière suivante : après avoir collecter la TVA auprès des clients, la SAS doit déduire la TVA sur les biens et services qu’elle achète pour son activité. Il faudra ensuite déclarer la TVA collectée et la TVA déduite auprès des services fiscaux, généralement chaque trimestre. Pour récupérer la TVA, la SAS doit remplir une demande de remboursement de TVA auprès de l’administration fiscale. Cette demande doit être effectuée chaque année, avant le 30 juin de l’année suivante. Sachant que, si le montant de la TVA à récupérer est… Lire la suite »
Bonjour ! Merci pour ce guide ! Peut on augmenter le capital d’une SAS à capital variable (en restant dans la fourchette prévu) et tout de même modifier ses statuts pour le notifier ? Peut on le faire soi-même ou doit on faire intervenir le tribunal de commerce obligatoirement ?
Bonjour,
Oui cela est tout à fait possible. Dans tout les cas, cette modification de kbis devra être contrôlée et homologuée par le tribunal de commerce.
En vous souhaitant une agréable journée,
L’équipe LegalPlace