 Connexion
Comment devenir auto-entrepreneur en 2026 ?
Dernière mise à jour le 25/09/2026
- Qu’est-ce qu’un auto-entrepreneur ?
- Qui peut devenir auto-entrepreneur en 2026 ?
- Est-ce possible de devenir auto-entrepreneur en gardant sa situation actuelle ?
- Quelles sont les étapes pour devenir auto-entrepreneur ?
- Que faire une fois son auto-entreprise immatriculée ?
- Combien coûte la création d’une auto-entreprise ?
- Quelles charges paie un auto-entrepreneur ?
- Quelles aides pour devenir auto-entrepreneur ?
- Est-il possible de changer de statut ou d’arrêter son activité d’auto-entrepreneur ?
- Les plafonds de chiffre d’affaires en tant qu’auto-entrepreneur sont de 203 100 € en vente de marchandises et de 83 600 € en prestations de services en 2026 ;
- Les cotisations sociales de l’auto-entrepreneur représentent entre 12,3 % et 25,6 % du chiffre d’affaires selon l’activité exercée ;
- Depuis le 1er juillet 2026, l’ACRE réduit les cotisations de l’auto-entrepreneur de 25 % et non plus de 50 % ;
- La demande d’ACRE doit être déposée auprès de l’Urssaf dans les 60 jours suivant le début d’activité.
Un auto-entrepreneur est un entrepreneur individuel soumis au régime micro. En pratique, il déclare son chiffre d’affaires chaque mois ou chaque trimestre et paie ses cotisations dessus, sans bilan ni expert-comptable obligatoire. C’est ce fonctionnement qui fait de la création d’une micro-entreprise le chemin le plus simple pour devenir entrepreneur.
Qu’est-ce qu’un auto-entrepreneur ?
Un auto-entrepreneur exerce une activité indépendante sous un régime simplifié, où les cotisations et l’impôt se calculent directement sur le chiffre d’affaires encaissé. Créé en 2008, ce régime repose sur un principe simple. Tant que vous n’encaissez rien, vous ne payez rien.
Le régime de la micro-entreprise ne crée pas une société. Vous restez une personne physique qui exerce en nom propre, sous le statut d’entrepreneur individuel. Votre entreprise et vous formez juridiquement la même personne, même si votre résidence principale est protégée de plein droit depuis 2022.
Auto-entrepreneur, micro-entrepreneur, micro-entreprise : quelle différence ?
Les termes auto-entrepreneur et micro-entrepreneur désignent exactement la même chose depuis la fusion des régimes intervenue en 2016. L’administration emploie le terme officiel de micro-entrepreneur, tandis que le grand public et les sites spécialisés ont conservé celui d’auto-entrepreneur.
La micro-entreprise, elle, désigne le régime lui-même. Vous créez donc une entreprise individuelle, qui bénéficie du régime de la micro-entreprise, et vous devenez de ce fait auto-entrepreneur. Ces trois termes décrivent la même réalité vue sous trois angles.
Les grands principes du régime de l’auto-entrepreneur
Le régime de la micro-entreprise repose sur quatre mécanismes qui sont les cotisations calculées sur le chiffre d’affaires encaissé, abattement forfaitaire au lieu des charges réelles, la franchise de TVA sous seuils et la comptabilité limitée au livre des recettes. Ce sont eux qui expliquent à la fois sa simplicité et ses limites.
Vos cotisations se calculent sur ce que vous encaissez, pas sur votre bénéfice. Un pourcentage fixe s’applique au chiffre d’affaires déclaré, sans aucun calcul de résultat.
Aucune charge réelle n’est déductible en micro-entreprise. Votre matériel, vos déplacements et vos abonnements ne viennent jamais en déduction, puisque l’administration applique à leur place un abattement forfaitaire de 34 %, 50 % ou 71 % selon l’activité. Les frais professionnels en micro-entreprise obéissent d’ailleurs à des règles particulières.
La TVA ne se facture pas tant que vous restez sous les seuils de franchise, fixés à 85 000 € en vente de marchandises et à 37 500 € en prestations de services. Vos prix affichés sont donc nets pour vos clients particuliers, mais vous ne récupérez pas la TVA sur vos achats.
Vos obligations comptables se limitent enfin à un livre des recettes. Ni bilan, ni compte de résultat, ni recours obligatoire à un professionnel de la comptabilité.
Qui peut devenir auto-entrepreneur en 2026 ?
Le statut d’auto-entrepreneur est ouvert à toute personne physique majeure résidant en France, ou mineure émancipée par décision du juge des tutelles. Aucun capital, aucun apport et aucune expérience préalable ne sont exigés.
Les conditions à remplir pour devenir auto-entrepreneur
Devenir auto-entrepreneur suppose de réunir quatre conditions cumulatives :
- Être majeur, ou mineur émancipé par décision judiciaire ;
- Résider en France, quelle que soit votre nationalité ;
- Disposer, pour les ressortissants hors Union européenne, d’un titre de séjour autorisant l’exercice d’une activité indépendante ;
- Ne pas être sous le coup d’une interdiction de gérer ou d’une condamnation prononcée par un tribunal de commerce.
Votre chiffre d’affaires devra par ailleurs rester sous 203 100 € en vente de marchandises et sous 83 600 € en prestations de services. Aucune vérification n’intervient au moment de l’inscription, puisque ces seuils s’apprécient a posteriori, sur l’année civile écoulée.
Les activités exclues du statut d’auto-entrepreneur
Certaines activités restent fermées au régime de la micro-entreprise, quelle que soit votre situation :
- Les activités agricoles relevant de la Mutualité sociale agricole ;
- Les professions juridiques et judiciaires réglementées, comme celles d’avocat, de notaire ou d’huissier ;
- Les professions de santé conventionnées, ainsi que les experts-comptables et les agents généraux d’assurance ;
- Les opérations relevant de la TVA immobilière, notamment les marchands de biens et les lotisseurs ;
- Les activités artistiques rattachées à la Maison des artistes ou à l’Agessa.
La liste complète des activités exclues du régime de la micro-entreprise mérite une vérification avant toute démarche. Une inscription sur une activité non éligible finit systématiquement par un rejet ou par une requalification.
Les activités réglementées pour devenir auto-entrepreneur
Les activités réglementées sont accessibles au régime de la micro-entreprise, mais soumises à une condition de qualification. Sont concernés la plupart des métiers artisanaux du bâtiment, la coiffure, l’esthétique, la réparation automobile et les métiers de bouche.
Pour ces activités, vous devez justifier d’un diplôme, d’un titre professionnel ou d’une expérience d’au moins trois ans dans le métier. À défaut, vous pouvez exercer sous le contrôle effectif d’une personne qualifiée. Certaines professions exigent en plus une carte professionnelle, une autorisation préfectorale ou une assurance spécifique.
Est-ce possible de devenir auto-entrepreneur en gardant sa situation actuelle ?
Cumuler une auto-entreprise avec une situation professionnelle existante est possible dans la grande majorité des cas. Le statut a précisément été conçu pour permettre de tester une activité sans renoncer à son emploi, ses études ou sa retraite.
| Votre situation | Cumul possible ? | Condition principale |
|---|---|---|
| Salarié du privé | Oui | Respecter son obligation de loyauté et vérifier sa clause d’exclusivité |
| Fonctionnaire | Oui, sous conditions | Obtenir une autorisation écrite de sa hiérarchie |
| Étudiant | Oui | Aucune condition particulière |
| Demandeur d’emploi | Oui | Maintenir son inscription à France Travail et déclarer son activité |
| Retraité | Oui | Avoir liquidé l’ensemble de ses pensions pour un cumul intégral |
Devenir auto-entrepreneur en étant salarié
Rien n’empêche un salarié de créer son auto-entreprise. Votre employeur n’a pas à donner son accord, et vous n’avez aucune obligation de l’en informer.
Deux limites s’imposent toutefois, qui sont la clause d’exclusivité et l’obligation de loyauté. Votre contrat de travail peut contenir une clause d’exclusivité, qui vous interdit toute autre activité professionnelle pendant sa durée. Vous restez par ailleurs tenu à une obligation de loyauté, ce qui vous interdit de concurrencer votre employeur ou de démarcher ses clients. Le cumul du statut d’auto-entrepreneur et de salarié reste dans tous les autres cas parfaitement légal.
Devenir auto-entrepreneur en étant fonctionnaire
Les agents publics peuvent cumuler leur emploi avec une auto-entreprise, mais la démarche est plus encadrée. Vous devez obtenir une autorisation écrite de votre autorité hiérarchique avant de démarrer, et l’activité envisagée doit rester compatible avec vos fonctions.
Cette autorisation écrite de votre autorité hiérarchique est délivrée pour une durée limitée, généralement de trois ans renouvelable une fois. Les agents à temps complet ne peuvent exercer qu’une activité accessoire, alors que ceux à temps partiel disposent de plus de latitude. Les règles applicables au cumul entre auto-entrepreneur et fonctionnaire varient selon votre corps et votre quotité de travail.
Devenir auto-entrepreneur en étant étudiant
Aucune restriction ne s’applique aux étudiants majeurs, ni aux étudiants mineurs émancipés par décision du juge des tutelles. Vous conservez votre statut, votre affiliation à la sécurité sociale étudiante et vos droits à bourse, puisque les revenus d’une auto-entreprise ne sont pris en compte qu’à partir d’un certain niveau dans le calcul du revenu brut global du foyer.
Le cumul entre statut d’étudiant et auto-entrepreneur séduit particulièrement les activités de cours particuliers, de graphisme, de développement web et de création de contenu.
Devenir auto-entrepreneur en étant demandeur d’emploi
Créer une auto-entreprise ne vous fait pas perdre votre inscription à France Travail. Vous restez inscrit, à condition de continuer à rechercher un emploi et de déclarer chaque mois votre activité ainsi que le chiffre d’affaires encaissé.
Cette déclaration mensuelle conditionne le calcul de vos allocations. Un oubli entraîne une suspension du versement, puis une régularisation. Trois dispositifs restent mobilisables dans cette situation, à savoir l’ACRE, le maintien de l’allocation d’aide au retour à l’emploi et l’ARCE.
Devenir auto-entrepreneur en étant retraité
Le cumul entre retraite et auto-entreprise est ouvert à tous les retraités, mais ses modalités dépendent de votre situation. Si vous avez liquidé l’ensemble de vos pensions et atteint le taux plein, vous cumulez intégralement votre retraite et vos revenus d’auto-entrepreneur, sans plafond.
Dans le cas contraire, vos revenus d’activité sont plafonnés et le dépassement entraîne une réduction de votre pension. Vos cotisations continuent par ailleurs d’être prélevées sans générer de nouveaux droits. Les conditions pour cumuler sa retraite et le statut d’auto-entrepreneur méritent donc une vérification auprès de votre caisse.
Quelles sont les étapes pour devenir auto-entrepreneur ?
L’inscription en tant qu’auto-entrepreneur se fait intégralement en ligne et ne demande aucun déplacement. Comptez une trentaine de minutes pour la déclaration elle-même, puis une à quatre semaines pour recevoir vos identifiants.
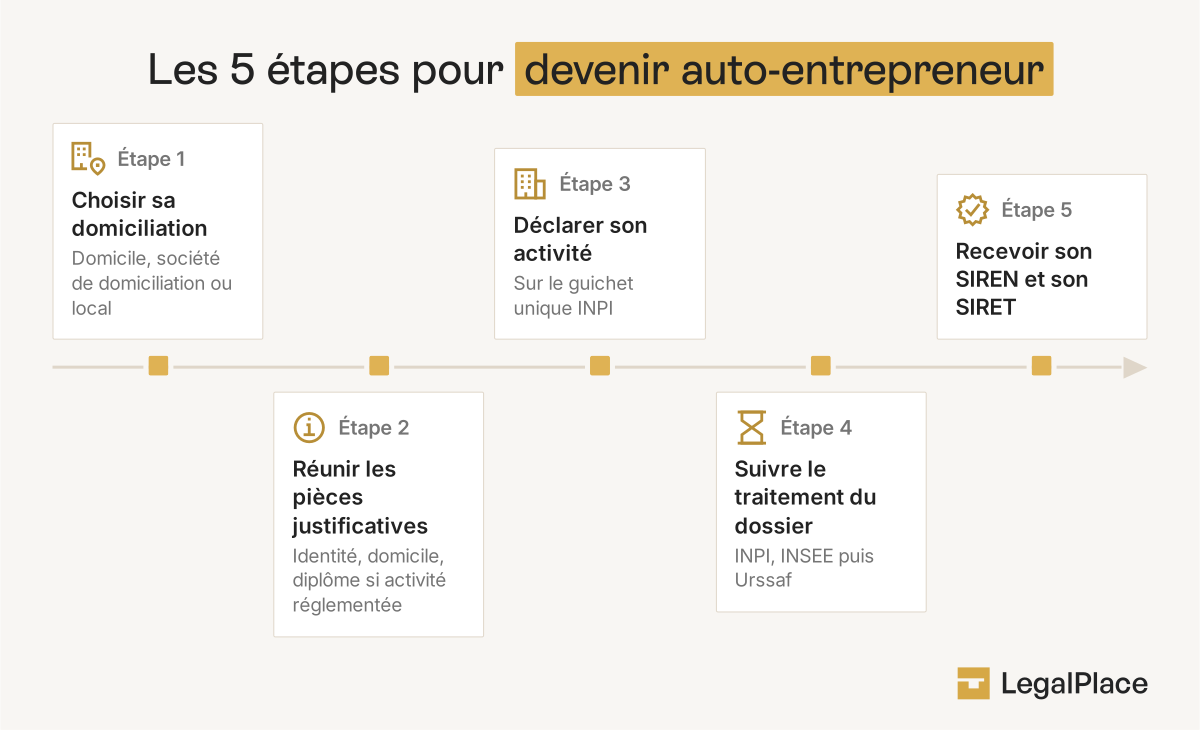
Étape 1 : choisir l’adresse de domiciliation de son auto-entreprise
Toute auto-entreprise doit disposer d’une adresse administrative, y compris lorsque l’activité s’exerce chez les clients ou en ligne. Trois options s’offrent à vous.
Domicilier l’entreprise à votre domicile personnel reste la solution la plus fréquente et la plus économique, puisqu’elle est gratuite. Vérifiez simplement que votre bail ou le règlement de copropriété ne l’interdit pas, ce qui reste rare pour une activité sans réception de clientèle.
Passer par une société de domiciliation, pour 10 à 50 € par mois, protège votre adresse personnelle et vous donne une adresse commerciale valorisante. Louer un local commercial constitue la troisième voie, réservée aux activités qui reçoivent du public. Le choix de la domiciliation de l’auto-entrepreneur influe directement sur le montant de votre future cotisation foncière des entreprises.
Étape 2 : réunir les pièces justificatives
Préparez les pièces justificatives de votre auto-entreprise avant de commencer la déclaration en ligne, car la session expire au bout d’un certain temps d’inactivité. Vous devez réunir quatre documents :
- Une pièce d’identité en cours de validité, recto et verso, accompagnée d’une attestation sur l’honneur de non-condamnation ;
- Un justificatif de domicile de moins de trois mois, ou votre contrat de domiciliation ;
- Une copie de votre diplôme, de votre titre professionnel ou de votre attestation d’expérience si l’activité est réglementée ;
- Un titre de séjour autorisant l’exercice d’une activité indépendante pour les ressortissants hors Union européenne.
Étape 3 : déclarer son activité sur le guichet unique de l’INPI
Depuis le 1er janvier 2023, toutes les formalités de création d’une auto-entreprise passent par un point d’entrée unique géré par l’INPI. Les anciens centres de formalités des entreprises ont disparu, de même que le site autoentrepreneur.urssaf.fr pour la partie création.
Vous créez un compte, puis vous remplissez le formulaire de déclaration de début d’activité. Plusieurs informations demandent une attention particulière. La nature de l’activité détermine votre catégorie de cotisations et votre taux, ce qui en fait le champ le plus lourd de conséquences. La date de début d’activité conditionne le point de départ de vos obligations déclaratives. Enfin, le choix entre déclaration mensuelle et trimestrielle peut être modifié par la suite, mais uniquement une fois par an.
Le recours au guichet unique en tant qu’auto-entrepreneur est gratuit pour la quasi-totalité des activités. Seuls les agents commerciaux acquittent 23,21 € au titre de leur inscription au registre spécial.
Étape 4 : suivre le traitement de son dossier
Le dossier de création d’une auto-entreprise part automatiquement vers les organismes concernés dès que vous validez votre déclaration. L’INPI vérifie sa complétude, l’INSEE procède à l’immatriculation, et l’Urssaf ouvre votre compte cotisant.
Surveillez votre messagerie sur le guichet unique pendant cette période, qui dure en moyenne une à quatre semaines. Un dossier incomplet fait l’objet d’une demande de pièce complémentaire, et le délai ne court à nouveau qu’à compter de votre réponse. Un justificatif illisible et une activité mal libellée sont les deux causes de blocage les plus courantes.
Étape 5 : recevoir son SIREN et son SIRET
L’obtention du SIREN et du SIRET prend en moyenne une à deux semaines pour les activités commerciales, et jusqu’à quatre semaines pour les activités artisanales, qui passent par un contrôle supplémentaire de la Chambre de métiers.
Vous recevez d’abord votre numéro SIREN à neuf chiffres, qui identifie votre entreprise, puis votre numéro SIRET à quatorze chiffres, qui identifie votre établissement. La différence entre SIRET et SIREN tient uniquement à ce niveau d’identification. Votre code APE, attribué par l’INSEE, complète le dispositif et sert de référence statistique.
Que faire une fois son auto-entreprise immatriculée ?
Recevoir son numéro SIRET ne suffit pas à démarrer sereinement une auto-entreprise. Plusieurs démarches s’imposent dans les premières semaines, puis certaines obligations reviennent tout au long de l’année.
La checklist des 30 premiers jours
Menez ces six actions une seule fois, dans l’ordre suivant :
- Créez votre espace en ligne sur le portail de l’Urssaf. C’est depuis cet espace que vous déclarez votre chiffre d’affaires, payez vos cotisations et échangez avec votre caisse. Vos identifiants vous parviennent après l’immatriculation.
- Déposez votre demande d’ACRE. Le délai de 60 jours court à compter de la date de début d’activité figurant sur votre justificatif de création. C’est la démarche la plus rentable de votre première année.
- Souscrivez une assurance responsabilité civile professionnelle si votre activité l’impose. Elle est obligatoire pour les métiers du bâtiment, les professions de santé, les activités de transport et plusieurs métiers réglementés. Même lorsqu’elle est facultative, l’assurance responsabilité civile professionnelle du micro-entrepreneur est exigée par de nombreux donneurs d’ordre.
- Déposez votre déclaration initiale de cotisation foncière des entreprises. Elle se fait depuis votre espace professionnel sur impots.gouv.fr avant le 31 décembre de l’année de création. Cette déclaration initiale de CFE n’entraîne aucun paiement la première année, mais son oubli se traduit par une imposition d’office l’année suivante.
- Ouvrez votre livre des recettes. Un simple tableur suffit, à condition de respecter la chronologie et de mentionner pour chaque encaissement sa date, son montant, son origine et son mode de règlement.
- Dotez-vous d’une solution de réception des factures électroniques. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA, y compris celles en franchise en base, doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. Vous vous inscrivez auprès d’une plateforme partenaire référencée par l’administration fiscale.
Les obligations récurrentes de l’auto-entrepreneur
Les obligations récurrentes de l’auto-entrepreneur se résument à quatre gestes réguliers.
Vous déclarez votre chiffre d’affaires chaque mois ou chaque trimestre, selon la périodicité choisie à la création, et le paiement des cotisations intervient dans la foulée. Cette déclaration de chiffre d’affaires reste due même en l’absence d’encaissement.
Vous remettez une facture à chaque vente ou prestation. Outre les mentions habituelles, vous faites figurer la mention « Entrepreneur individuel » ou « EI » avant ou après votre nom sur l’ensemble de vos documents commerciaux, y compris vos devis et vos tarifs. Les mentions obligatoires sur une facture d’auto-entrepreneur conditionnent la validité de celle-ci en cas de litige ou de contrôle.
Vous tenez votre livre des recettes à jour en continu, complété d’un registre des achats si vous vendez des marchandises, des denrées à consommer sur place ou des prestations d’hébergement. Vous conservez l’ensemble de vos pièces justificatives pendant dix ans.
Vous ouvrez enfin un compte bancaire dédié dès lors que votre chiffre d’affaires dépasse 10 000€ pendant deux années consécutives. En dessous de ce seuil, l’obligation d’ouvrir un compte professionnel ne s’applique pas, même si séparer vos flux reste plus confortable.
Combien coûte la création d’une auto-entreprise ?
La création d’une auto-entreprise est gratuite. Les dépenses éventuelles portent sur des postes annexes, dont certains sont facultatifs.
| Poste de dépense | Coût en 2026 |
|---|---|
| Inscription sur le guichet unique de l’INPI | Gratuit |
| Immatriculation d’un agent commercial | 23,21 € |
| Domiciliation à son domicile personnel | Gratuit |
| Société de domiciliation | 10 à 50 € par mois |
| Assurance responsabilité civile professionnelle | 100 à 500 € par an selon l’activité |
| Compte bancaire dédié | 0 à 20 € par mois |
| Accompagnement par un prestataire | 50 à 150 € en moyenne |
Aucune publication d’annonce légale n’est requise, contrairement à la création d’une société. Le coût de création d’une auto-entreprise se limite donc souvent à zéro euro de frais administratifs pour une activité de services exercée depuis son domicile.
Quelles charges paie un auto-entrepreneur ?
L’auto-entrepreneur supporte trois prélèvements réguliers, à savoir les cotisations sociales, l’impôt sur le revenu et la cotisation foncière des entreprises. Tout se calcule sur le chiffre d’affaires, jamais sur le bénéfice.
Les cotisations sociales de l’auto-entrepreneur
Les cotisations sociales de l’auto-entrepreneur ouvrent vos droits à la maladie, à la retraite de base et à la retraite complémentaire. Leur taux dépend uniquement de la catégorie de votre activité.
| Catégorie d’activité | Taux 2026 | Taux avec ACRE |
|---|---|---|
| Vente de marchandises et hébergement | 12,3 % | 9,23 % |
| Prestations de services commerciales et artisanales | 21,2 % | 15,90 % |
| Activités libérales relevant du régime général | 25,6 % | 19,20 % |
| Professions libérales affiliées à la Cipav | 23,2 % | 17,40 % |
À ces taux s’ajoute la contribution à la formation professionnelle, qui représente 0,10 % pour les commerçants, 0,20 % pour les prestataires de services et les professions libérales, et 0,30 % pour les artisans.
Le taux applicable aux activités libérales du régime général a augmenté par paliers depuis 2024, passant de 21,1 % à 25,6 % au 1er janvier 2026. Cette hausse, prévue par le décret du 30 mai 2024, finance l’ouverture de droits à la retraite complémentaire. Les professions rattachées à la Cipav suivent quant à elles un calendrier distinct.
L’impôt sur le revenu : abattement forfaitaire ou versement libératoire
L’impôt sur le revenu de l’auto-entrepreneur suit par défaut le barème progressif, vos bénéfices s’ajoutant aux revenus de votre foyer fiscal. L’administration applique d’abord un abattement forfaitaire censé représenter vos charges, dont le taux varie selon l’activité. Cet abattement s’élève à 71 % pour la vente de marchandises, à 50 % pour les prestations de services commerciales et artisanales, et à 34 % pour les activités libérales, avec un minimum de 305 €. Vous ne déclarez donc jamais vos frais réels, puisque l’abattement forfaitaire les remplace intégralement.
Le versement libératoire constitue l’alternative. Vous réglez alors votre impôt en même temps que vos cotisations, à un taux fixe de 1 % pour la vente, de 1,7 % pour les prestations de services et de 2,2 % pour les activités libérales. Ce prélèvement est définitif et vous dispense du prélèvement à la source.
Cette option n’est ouverte qu’aux foyers dont le revenu fiscal de référence ne dépasse pas un certain montant. Pour une application en 2026, ce revenu, apprécié sur l’année 2024, ne devait pas excéder 29 315 € par part de quotient familial. Le versement libératoire se demande auprès de l’Urssaf au plus tard le 30 septembre pour une prise d’effet au 1er janvier suivant.
La cotisation foncière des entreprises
La cotisation foncière des entreprises frappe toutes les entreprises au titre de leur implantation locale, y compris les auto-entreprises exercées depuis un domicile. Son montant dépend de la commune et de la valeur locative du local utilisé.
Deux exonérations vous concernent directement. L’année de création, la cotisation n’est pas due, mais vous devez malgré tout déposer une déclaration initiale avant le 31 décembre de cette première année. Vous en êtes par ailleurs définitivement exonéré si votre chiffre d’affaires annuel reste inférieur ou égal à 5 000 €. La CFE des auto-entrepreneurs se règle ensuite chaque année au plus tard le 15 décembre.
Quelles aides pour devenir auto-entrepreneur ?
Deux dispositifs principaux aident l’auto-entrepreneur à se lancer, et ils ne poursuivent pas le même objectif. L’ACRE allège vos cotisations, tandis que l’ARE et l’ARCE vous procurent un revenu pendant le démarrage.
L’ACRE : conditions, montant et démarche
L’ACRE allège partiellement les cotisations sociales de l’auto-entrepreneur en début d’activité. Son fonctionnement a profondément changé en 2026, et beaucoup de contenus en ligne diffusent encore les anciennes règles.
Le décret du 6 février 2026 a ramené l’exonération de 50 % à 25 % pour toutes les créations intervenues à compter du 1er juillet 2026. Votre taux de cotisations correspond désormais à 75 % du taux normal, soit 19,2 % au lieu de 25,6 % pour une activité libérale. L’exonération s’applique jusqu’à la fin du troisième trimestre civil suivant votre début d’activité, ce qui représente entre dix et douze mois selon votre date de démarrage.
L’éligibilité à l’ACRE a par ailleurs été resserrée au 1er janvier 2026. Vous devez désormais relever de l’une des situations limitativement énumérées, parmi lesquelles figurent notamment :
- Percevoir l’allocation d’aide au retour à l’emploi ou l’allocation de sécurisation professionnelle ;
- Être demandeur d’emploi non indemnisé, inscrit depuis plus de six mois au cours des dix-huit derniers mois ;
- Percevoir le RSA ou l’allocation de solidarité spécifique ;
- Avoir entre 18 et 25 ans révolus, ou moins de 30 ans sans droit à l’allocation chômage ;
- Créer son entreprise dans un quartier prioritaire de la politique de la ville ou en zone France ruralités revitalisation.
La demande d’ACRE n’est jamais automatique. Vous transmettez le formulaire à l’Urssaf depuis votre espace en ligne, accompagné de votre justificatif de création et de la pièce attestant votre situation, dans les 60 jours suivant votre début d’activité. L’Urssaf statue sous 30 jours, et son silence vaut accord. Les conditions détaillées de l’ACRE pour un auto-entrepreneur méritent d’être vérifiées avant tout dépôt de dossier.
Le maintien de l’ARE ou le versement de l’ARCE
Un demandeur d’emploi indemnisé qui devient auto-entrepreneur dispose de deux options, et elles ne se cumulent pas.
| Critère | Maintien de l’ARE | ARCE |
|---|---|---|
| Forme du versement | Allocation mensuelle réduite selon le chiffre d’affaires | Capital versé en deux fois |
| Montant | Complément jusqu’à hauteur des droits restants | 60 % des droits restants, après prélèvement de 3 % |
| Durée | Jusqu’à épuisement des droits | Deux versements espacés de six mois |
| Profil adapté | Activité au démarrage lent ou irrégulier | Besoin de trésorerie immédiate |
Depuis le 1er avril 2025, le cumul entre l’ARE et les revenus d’activité est plafonné à 60 % du capital de droits restant à la date de création. L’arbitrage entre ARCE ou ARE dépend donc largement de votre besoin de financement au lancement et de la vitesse à laquelle vous prévoyez d’atteindre la rentabilité.
Les autres dispositifs mobilisables pour devenir auto-entrepreneur
Les régions proposent un accompagnement à la création d’entreprise, qui a remplacé l’ancien dispositif Nacre depuis 2017. Selon le territoire, cet accompagnement prend la forme d’une aide au montage du projet, d’un appui au financement ou d’un suivi sur les premières années d’activité.
Les bénéficiaires du RSA conservent leur allocation, recalculée chaque trimestre selon le chiffre d’affaires déclaré. Les travailleurs reconnus handicapés peuvent mobiliser une aide de l’Agefiph pouvant atteindre plusieurs milliers d’euros. L’ensemble des aides pour les auto-entrepreneurs comprend enfin des dispositifs sectoriels et des prêts d’honneur accordés par les réseaux d’accompagnement, généralement sans intérêt ni garantie.
Est-il possible de changer de statut ou d’arrêter son activité d’auto-entrepreneur ?
Le statut d’auto-entrepreneur n’a rien de définitif. Vous pouvez en sortir volontairement, ou y être contraint par la croissance de votre activité.
Dépasser les plafonds : ce qui change et quand
Un dépassement ponctuel des plafonds de la micro-entreprise, fixés à 203 100 € en vente et à 83 600 € en prestations de services, ne vous fait pas basculer immédiatement. Vous conservez le régime micro l’année du dépassement ainsi que l’année suivante, à condition de repasser sous le plafond. C’est seulement après deux années consécutives au-dessus que vous basculez automatiquement au régime réel d’imposition, au 1er janvier de l’année suivante.
Les conséquences de ce basculement sont réelles. Vous relevez alors d’une comptabilité complète, avec bilan et compte de résultat, ce qui rend le recours à un cabinet comptable difficilement évitable. Vos cotisations se calculent désormais sur votre bénéfice et non plus sur votre chiffre d’affaires, ce qui peut jouer en votre faveur si vos charges sont importantes. Vous restez entrepreneur individuel, sauf si vous décidez de créer une société à cette occasion.
Le dépassement du seuil de TVA obéit à une logique différente et beaucoup plus rapide, puisqu’il produit ses effets dès la date de franchissement. Anticiper un changement de statut d’auto-entrepreneur plutôt que le subir vous permet de choisir la forme la plus adaptée à votre activité.
Cesser son activité d’auto-entrepreneur
La cessation d’activité d’un auto-entrepreneur se déclare sur le guichet unique de l’INPI, gratuitement, dans un délai d’un mois suivant l’arrêt effectif. Deux obligations subsistent ensuite. Vous déclarez le chiffre d’affaires réalisé jusqu’à la date de cessation, puis vous portez vos derniers revenus sur votre déclaration d’impôt de l’année suivante.
La cotisation foncière des entreprises reste due pour l’année entière si vous cessez en cours d’année, sauf demande de dégrèvement au prorata. Si votre interruption n’est que temporaire, une simple déclaration à zéro suffit à maintenir votre entreprise active, sans formalité de cessation d’activité.
Créer ma micro-entreprise en 3mn
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 25/09/2026
FAQ
Devenir auto-entrepreneur est-il vraiment gratuit ?
Oui, la formalité d’immatriculation d’une auto-entreprise sur le guichet unique de l’INPI ne coûte rien pour la quasi-totalité des activités. Seuls les agents commerciaux acquittent 23,21 € au titre de leur inscription au registre spécial. Des frais annexes peuvent s’ajouter selon vos choix, comme une société de domiciliation ou une assurance professionnelle, mais ils restent facultatifs pour la plupart des activités de services exercées à domicile.
Combien de temps faut-il pour obtenir son numéro SIRET ?
L’obtention du numéro SIRET d’une auto-entreprise prend une à deux semaines pour une activité commerciale et jusqu’à quatre semaines pour une activité artisanale, qui fait l’objet d’un contrôle supplémentaire par la Chambre de métiers. Ce délai court à compter de la validation de votre dossier complet. Une pièce manquante ou illisible relance le compteur à zéro dès votre réponse.
Faut-il un diplôme pour devenir auto-entrepreneur ?
Devenir auto-entrepreneur n’exige aucun diplôme pour la grande majorité des activités. Les métiers réglementés font exception, notamment dans le bâtiment, la coiffure, l’esthétique, la réparation automobile et les métiers de bouche. Pour ceux-ci, vous devez justifier d’un diplôme, d’un titre professionnel ou de trois ans d’expérience, ou exercer sous le contrôle effectif d’une personne qualifiée.
Peut-on être auto-entrepreneur et salarié en même temps ?
Cumuler le statut d’auto-entrepreneur et un emploi salarié est possible, et c’est même l’un des usages les plus répandus du régime. Votre employeur n’a pas à donner son accord et vous n’êtes pas tenu de l’informer. Vérifiez simplement l’absence de clause d’exclusivité dans votre contrat, et veillez à ne pas concurrencer votre employeur ni démarcher ses clients, au titre de votre obligation de loyauté.
Quel chiffre d'affaires faut-il pour gagner 2 000 € net par mois ?
Un auto-entrepreneur doit facturer environ 2 290 € par mois en vente de marchandises, 2 550 € en prestations de services commerciales et 2 700 € en activité libérale pour dégager 2 000 €. Ces montants correspondent au revenu restant après cotisations, avant charges réelles et avant impôt sur le revenu. Pour une activité de négoce, il faut encore ajouter le coût d’achat des marchandises, qui n’est jamais déductible en micro-entreprise.
Le statut d'auto-entrepreneur est-il vraiment rentable ?
Le statut d’auto-entrepreneur reste rentable tant que vos charges réelles demeurent inférieures à l’abattement forfaitaire applicable à votre activité, soit 34 %, 50 % ou 71 % selon les cas. Au-delà, vous payez de l’impôt sur des sommes que vous n’avez pas conservées. Les activités de services peu consommatrices de matériel y trouvent leur compte, alors que les activités nécessitant des investissements lourds gagnent souvent à passer au régime réel.
Que se passe-t-il si on oublie de demander l'ACRE dans les 60 jours ?
L’ACRE est définitivement perdue si la demande n’est pas déposée auprès de l’Urssaf dans les 60 jours suivant le début d’activité, et aucun rattrapage n’est possible. Pour une activité libérale démarrée avec 30 000 € de chiffre d’affaires sur la période, cet oubli représente environ 1 900 € de cotisations supplémentaires. Cette demande doit donc figurer en tête de vos démarches, juste après la réception de votre justificatif de création.
Faut-il obligatoirement un compte bancaire professionnel ?
Non. L’obligation porte sur un compte bancaire dédié à l’activité, pas sur un compte professionnel facturé par une banque, et elle ne se déclenche qu’au-delà de 10 000€ de chiffre d’affaires pendant deux années consécutives. En dessous de ce seuil, un compte courant distinct de votre compte personnel suffit largement.
Que se passe-t-il si on ne réalise aucun chiffre d'affaires ?
Un auto-entrepreneur sans chiffre d’affaires ne paie aucune cotisation sociale, puisque celles-ci se calculent exclusivement sur les sommes encaissées. Vous restez en revanche tenu de déposer votre déclaration à échéance, en y portant un montant nul. Chaque déclaration manquante entraîne une pénalité forfaitaire, et vingt-quatre mois consécutifs sans aucun chiffre d’affaires provoquent la radiation automatique de votre auto-entreprise.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Bonjour
Je suis employé salarié d une sarl de conciergerie qui doit passer en liquidation judiciaire.
Mon patron me propose de passer en auto entrepreneur mais je ne suis pas licencié et quelles sécurité j ai si je ne travail pas beaucoup surtout l hiver , il me dit que le chômage prend la différence de chiffre d’affaire, est ce vrai et quelles charges je devrais payer mutuelle, chômage, urssaf retraite
Merci beaucoup
Bonjour,
L’entreprise individuelle sous le régime micro-entrepreneur relève du régime des travailleurs indépendants (art. L613-7 Code de la sécurité sociale). Les cotisations sociales portent notamment sur l’assurance maladie, la retraite et les allocations familiales. En principe, les travailleurs indépendants ne cotisent pas à l’assurance chômage au titre de leur activité. Les règles de cumul entre revenus d’activité et allocations chômage relèvent des articles L5422-1 et suivants du Code du travail et de la réglementation d’assurance chômage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Il s’agit de 2 activités en parallel (assistance multilangue/interpretariat de liaison et activité formatrice en langue italienne) Merci de me dire Cdt L A
Bonjour,
Le régime de la micro-entreprise permet l’exercice de plusieurs activités, sous réserve qu’elles soient déclarées lors de l’immatriculation. Conformément à l’article L123-1-1 du Code de commerce, l’entrepreneur doit choisir une activité principale et déclarer l’activité mixte auprès du guichet unique opéré par l’INPI, en précisant la nature artisanale, commerciale ou libérale de chacune.
Nous vous invitons à prendre contact avec l’INPI afin d’obtenir une analyse adaptée à votre situation personnelle.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour J’envisage une creation de microentreprise x Assistance multilangue et Formation en langue Italienne. Possibile en autoentrepreneur Document spécifique à presenter?
Bonjour,
En principe, il est possible de créer une micro-entreprise pour une activité d’assistance multilingue et de formation en langue italienne, relevant des prestations de service.
Aucun document spécifique n’est généralement requis, mais certaines pièces justificatives peuvent être demandées lors de l’immatriculation.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bsr je suis algérien.mon métier c’est électricien,je peux avoir ma micro entreprise ? Vue que je suis en situation irrégulière, merci beaucoup de me répondre
Bonjour,
Pour créer une micro-entreprise en France, il est nécessaire d’être en situation régulière au regard du droit au séjour et de disposer d’un titre de séjour autorisant l’exercice d’une activité professionnelle. Sans régularisation de votre situation administrative, il n’est pas possible d’immatriculer une micro-entreprise légalement. Par ailleurs, certaines professions, dont les activités artisanales comme l’électricité, peuvent également nécessiter une qualification professionnelle reconnue et une inscription au registre des métiers.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour,
j’ai une nationalité étrangère, en dehors de l’Europe. Que dois-je faire pour m’inscrire en auto- entrepreneur en France? Merci!
Bonjour, Pour un ressortissant d’un pays hors Union européenne, il faut impérativement disposer d’un titre de séjour en cours de validité autorisant expressément à exercer une activité non salariée en France pour pouvoir s’inscrire en tant qu’auto-entrepreneur. L’article L421-5 du Code de l’entrée et du séjour des étrangers et du droit d’asile (CESEDA) précise à cet égard que : « L’étranger qui souhaite exercer en France une activité non salariée doit être titulaire d’un titre de séjour l’y autorisant explicitement ». Cela peut être une carte de séjour « passeport talent – création d’entreprise », « entrepreneur/profession libérale » ou… Lire la suite »
S’il vous plait, car ma demande n’était pas complète. Je ne veux pas un titre de séjour en France car je ne veux pas venir vivre en France. Je veux faire du dropshipping, je suis étrangère et je veux donc vendre en ligne aux citoyens français. Vendre uniquement sur une plateforme en ligne, sans dépôt ni de siège. Toute l’activité se fait en ligne. J’attends avec impatience votre réponse. Encore merci pour votre patience.
bonjour, j’aimerais creer une micro entreprise pour son coté simplicité mais j’aimerais travailler avec un amis a moi qui serais mon associé comment je peut faire pour qu’on travaille sans devoir changer de statut d’entreprise?
Bonjour, Il est important de noter qu’une micro-entreprise ne permet pas d’avoir des associés, car elle est destinée à être exploitée par une seule personne. Cependant, si vous souhaitez travailler avec votre ami tout en conservant la simplicité du statut, vous pouvez envisager de créer une société sous un autre statut, comme une Société par Actions Simplifiée (SAS) ou une Société à Responsabilité Limitée (SARL). Ces structures permettent d’avoir des associés tout en restant relativement simples à gérer. Si vous tenez absolument à conserver le statut de micro-entrepreneur, vous devrez exercer individuellement, mais il est possible de collaborer avec votre… Lire la suite »
Bonjour, je suis sur le point de finaliser la création de mon dossier afin de creer une micro-entreprise mais il me manque un justificatif de domicile et je vie actuellement chez mes parent à titre gratuit. que doit on fournir dans ce cas ?
Bonjour, lorsque vous vivez à titre gratuit chez vos parents et que vous devez fournir un justificatif de domicile pour la création de votre micro-entreprise, vous pouvez utiliser plusieurs documents pour prouver votre domicile. Vous aurez généralement besoin des éléments suivants : 1. Une attestation d’hébergement rédigée et signée par l’un de vos parents chez qui vous résidez. 2. Une copie de la pièce d’identité de l’hébergeur (votre parent). 3. Un justificatif de domicile au nom de votre parent (facture d’électricité, de gaz, d’eau, ou tout autre justificatif récent). Ces documents permettront aux autorités de confirmer votre adresse actuelle chez… Lire la suite »
Bonjour, Mon ami est retraité et veut créer une auto entreprise en tant qu’artiste musicien : on ne sait pas comment choisir l’option fiscale regime micro fiscal classique ou versement libératoire de l’impot sur le revenu ? pour ce dernier choix qui nous conviendrait mieux peut-etre est ce encore possible ce jour 18 mars 2025 car je vois qu’il fallait s’inscrire avant le 1 janvier 2025 ? et ce taux 2,2% appliqué c’est quoi ? sur le chiffre d’affaire ? De plus en plus de sa protection sociale en tant que retraité y a t-il besoin d’autre chose ? Merci… Lire la suite »
Bonjour, Dans l’hypothèse d’un retraité souhaitant exercer une activité en micro-entreprise comme artiste musicien, il est effectivement possible d’opter pour le versement libératoire de l’impôt sur le revenu, sous conditions. Cette option permet de payer l’impôt en même temps que les cotisations sociales, via un pourcentage unique appliqué sur le chiffre d’affaires. Le taux de 2,2 % mentionné correspond bien à celui applicable en 2025 pour les activités artistiques relevant des BNC (bénéfices non commerciaux) lorsque le versement libératoire est choisi (article 151-0 du Code général des impôts). Ce pourcentage s’applique sur le chiffre d’affaires encaissé, donc sur les recettes perçues,… Lire la suite »
Bonjour
Ma micro entreprise est en cours de création par vos services. Puis commencer à travailler en attendant et facturer? Est ce légalement possible ?
Mon dossier est au niveau de la chambre de commerce
Merci beaucoup
Laëtitia Belard Samra
Bonjour,
Tant que votre immatriculation n’est pas finalisée, vous ne pouvez ni facturer ni encaisser légalement. Toutefois, vous pouvez commencer à démarcher des clients et établir des devis. Dès réception de votre SIRET, vous pourrez facturer vos prestations, y compris celles déjà réalisées.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.