 Connexion
Établissement secondaire de SARL : ouverture, coûts et obligations
Dernière mise à jour le 16/09/2026
- Qu’est-ce qu’un établissement secondaire de SARL ?
- Dans quels cas une SARL doit-elle déclarer un établissement secondaire ?
- Comment ouvrir un établissement secondaire de SARL ?
- Combien coûte l’ouverture d’un établissement secondaire de SARL ?
- Établissement secondaire de SARL : quelles conséquences fiscales et administratives ?
- Quelles sanctions en cas de non-déclaration d’un établissement secondaire ?
- Comment fermer un établissement secondaire de SARL ?
- Un établissement secondaire de SARL est un lieu d’activité permanent, situé dans un autre ressort de tribunal que le siège social ou l’établissement principal.
- L’immatriculation de l’établissement secondaire au registre du commerce et des sociétés est obligatoire, dans le mois qui précède ou qui suit son ouverture.
- L’ouverture d’un établissement secondaire coûte entre 93 et 96 euros de frais de greffe, sa fermeture 39,90 euros.
- La SARL garde un seul numéro SIREN, mais obtient un second numéro SIRET et un extrait Kbis mis à jour.
- Le défaut de déclaration d’un établissement secondaire peut être assimilé à une dissimulation d’activité, avec de lourdes sanctions à la clé.
Votre SARL se développe et vous ouvrez un second local dans une autre ville. Un atelier, une boutique, une agence commerciale. La question tombe vite. Faut-il déclarer ce nouveau lieu, et comment ? La réponse dépend d’un critère précis, le ressort du tribunal dont dépend votre siège social. Selon la réponse, vous déclarez un établissement secondaire ou un établissement complémentaire. Les deux formalités sont obligatoires, et les oublier coûte cher. Voici comment procéder, combien cela coûte et ce que cela change pour votre société.
Qu’est-ce qu’un établissement secondaire de SARL ?
L’établissement secondaire d’une SARL est un second lieu où la société exerce son activité de façon permanente, dans une zone géographique dont dépend un autre tribunal. Défini par l’article R123-40 du Code de commerce, il n’a pas de personnalité juridique propre. Il fait partie de la SARL, avec le même patrimoine, les mêmes statuts et le même gérant. Mais l’établissement secondaire possède sa propre immatriculation au registre du commerce et des sociétés et au registre national des entreprises, ainsi qu’un numéro SIRET distinct.
La définition légale de l’établissement secondaire
L’article R123-40 du Code de commerce pose quatre conditions cumulatives pour qu’un lieu d’activité constitue un établissement secondaire :
- Il est permanent, c’est-à-dire installé dans la durée. Un stand sur un salon professionnel ou un chantier temporaire ne remplissent pas cette condition ;
- Il est distinct du siège social ou de l’établissement principal, avec sa propre adresse et ses propres locaux ;
- Il est dirigé par le gérant, par un préposé, c’est-à-dire un salarié de la société, ou par une personne ayant le pouvoir d’engager la société auprès des tiers. Une personne qui signe des devis, conclut des contrats ou négocie avec les fournisseurs remplit cette condition ;
- Il se situe dans le ressort d’un autre tribunal que celui de l’immatriculation principale de la SARL.
Si l’une de ces quatre conditions manque, il n’y a pas d’établissement secondaire, et aucune immatriculation secondaire n’est à déclarer.
Établissement principal, secondaire ou complémentaire : quelle différence ?
Trois notions coexistent en droit des sociétés et se confondent facilement. Elles se distinguent par la localisation du lieu d’activité et par le type d’immatriculation qui en découle.
| Type d’établissement | Localisation | Immatriculation |
|---|---|---|
| Établissement principal | Lieu où l’activité s’exerce principalement, souvent à l’adresse du siège social | Immatriculation principale au RCS |
| Établissement secondaire | Dans le ressort d’un autre tribunal que l’établissement principal | Immatriculation secondaire, auprès du greffe du nouveau ressort |
| Établissement complémentaire | Dans le même ressort que l’établissement principal, à une autre adresse | Inscription complémentaire, auprès du même greffe |
L’établissement secondaire et l’établissement complémentaire doivent tous deux être déclarés au guichet unique. Seuls la formalité accomplie et son coût diffèrent. Ni l’un ni l’autre ne se confond avec un transfert de siège social, qui déplace l’adresse officielle de la SARL au lieu d’en ajouter une nouvelle.
Succursale, agence ou filiale : quelle forme choisir ?
La succursale et l’agence sont deux formes que peut prendre l’établissement secondaire d’une SARL. La succursale dispose d’une autonomie de gestion assez large. Elle a son propre responsable, sa clientèle et sa comptabilité analytique, mais ses résultats remontent dans les comptes annuels de la SARL, qui paie l’impôt sur l’ensemble. L’agence fonctionne de la même manière, avec une autonomie plus réduite. Le bureau désigne quant à lui un local de représentation, sans activité commerciale directe.
Dans quels cas une SARL doit-elle déclarer un établissement secondaire ?
Une SARL doit déclarer un établissement secondaire dès qu’elle exploite un lieu d’activité permanent hors du ressort de son immatriculation principale. La déclaration intervient dans le mois qui précède ou qui suit l’ouverture. Elle ne dépend ni du chiffre d’affaires de la société, ni de la taille du local, ni du nombre de salariés qui y travaillent.
Les situations qui imposent une déclaration
Plusieurs opérations obligent une SARL à déclarer un établissement secondaire :
- L’ouverture d’un nouveau local commercial, d’un atelier ou d’une agence dans une autre ville ;
- Le rachat d’un fonds de commerce exploité ailleurs ;
- La prise en location-gérance d’un fonds situé dans un autre ressort, c’est-à-dire son exploitation contre un loyer versé à son propriétaire ;
- L’apport ou la fusion aboutissant à l’exploitation d’un second site ;
- L’installation d’un bureau doté d’un responsable habilité à signer des contrats avec les clients.
Sophie dirige une SARL de menuiserie immatriculée à Rennes. L’activité se développe et elle ouvre un second atelier à Vannes, avec un chef d’atelier qui établit et signe lui-même les devis clients. Les deux villes ne dépendent pas du même tribunal. Sophie déclare donc un établissement secondaire auprès du greffe de Vannes. Si elle avait ouvert ce même atelier à Cesson-Sévigné, dans le ressort de Rennes, il se serait agi d’un établissement complémentaire.
Les cas qui ne créent pas d’établissement secondaire
Toute nouvelle adresse utilisée par une SARL ne constitue pas un établissement secondaire à déclarer. Restent hors du champ de l’obligation :
- Une adresse de domiciliation souscrite auprès d’une société spécialisée, qui ne constitue pas un lieu d’exploitation ;
- Le domicile d’un salarié en télétravail ;
- Un simple lieu de stockage, sans personne habilitée à engager la société auprès des clients ou des fournisseurs.
Le cas de l’entrepôt mérite un examen au cas par cas. Un entrepôt purement logistique, où personne ne conclut de contrat au nom de la société, ne remplit pas la troisième condition de l’article R123-40 du Code de commerce. En revanche, un entrepôt doublé d’un comptoir de vente ou dirigé par un responsable qui traite avec les clients devient un établissement secondaire.
Comment ouvrir un établissement secondaire de SARL ?
L’ouverture d’un établissement secondaire de SARL se déclare sur le guichet unique des formalités des entreprises, obligatoire pour toutes les entreprises depuis le 1er janvier 2023. Le dépôt est entièrement dématérialisé et le guichet unique exige une signature électronique. Aucun dossier papier n’est accepté. Vous pouvez réaliser cette démarche vous-même ou la confier à un professionnel comme une plateforme juridique en ligne (LegalPlace, Legalstart, …).
Les 4 étapes de la déclaration d’un établissement secondaire pour une SARL
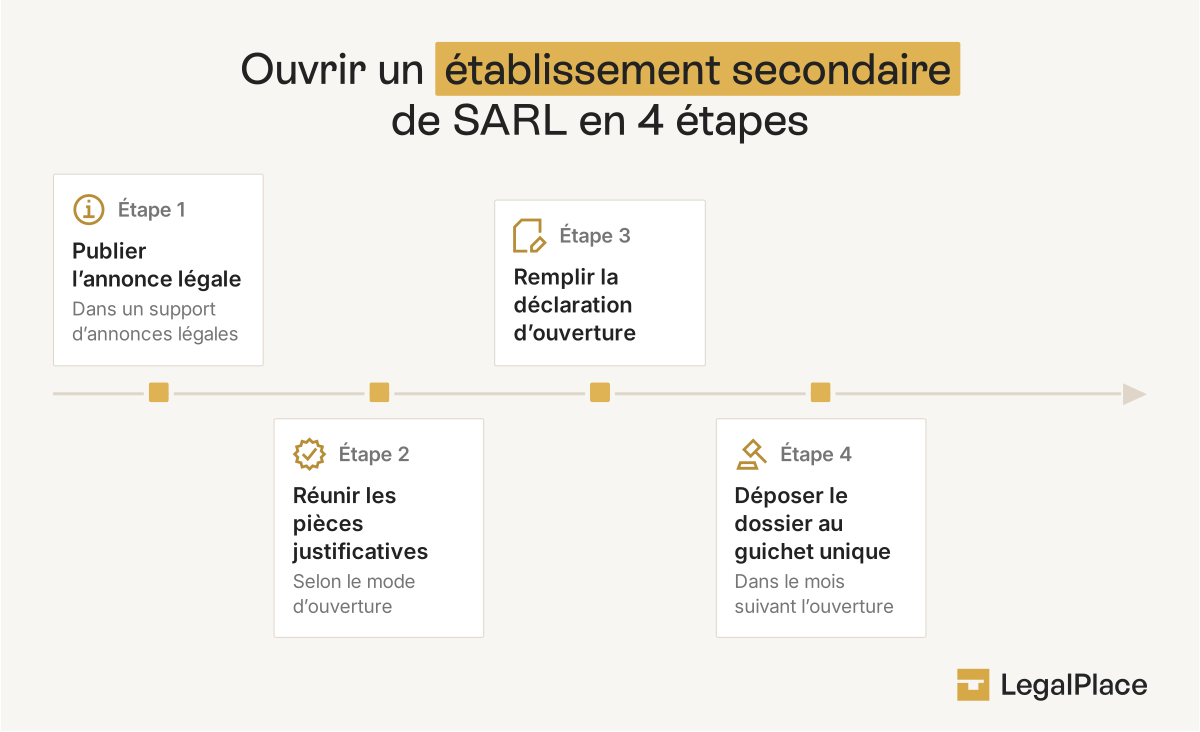
- Réunissez les justificatifs. Les pièces demandées varient selon l’origine du fonds, qu’il s’agisse d’une création, d’un achat de fonds de commerce ou d’une location-gérance. Un extrait Kbis original de moins de trois mois est exigé dans tous les cas.
- Accomplissez la publicité préalable si l’opération l’exige. L’achat d’un fonds de commerce et la location-gérance supposent une publication dans un support d’annonces légales avant le dépôt du dossier.
- Déposez la formalité sur le guichet unique. Vous renseignez l’adresse du nouvel établissement, son code APE qui identifie son activité, la date de début d’activité et l’origine du fonds. Vous transmettez les pièces au format PDF.
- Récupérez votre Kbis mis à jour. Le greffe compétent traite le dossier, attribue un nouveau numéro SIRET et délivre un extrait Kbis faisant apparaître le nouvel établissement.
Quel délai pour déclarer l’ouverture d’un établissement secondaire en SARL ?
La déclaration d’un établissement secondaire doit intervenir dans le mois qui précède ou dans le mois qui suit son ouverture. L’article R123-41 du Code de commerce autorise donc la déclaration anticipée, contrairement à une idée répandue selon laquelle il faudrait attendre l’ouverture effective du local.
Déclarer en amont présente un avantage pratique. Votre extrait Kbis mentionne le nouvel établissement dès le premier jour d’exploitation, ce qui facilite l’ouverture d’un compte bancaire dédié, la souscription d’un contrat d’assurance ou la signature d’un bail commercial au nom de la société. Ce délai d’un mois vaut de la même manière pour un établissement complémentaire.
Quels documents fournir pour déclarer un établissement secondaire pour sa SARL ?
Les pièces à joindre au dossier d’ouverture d’un établissement secondaire dépendent de la manière dont la SARL a acquis le fonds exploité.
| Origine du fonds | Pièces à fournir |
|---|---|
| Création | Pouvoir du gérant s’il ne réalise pas lui-même la formalité, extrait Kbis original de moins de 3 mois de l’immatriculation principale |
| Achat d’un fonds de commerce | Pouvoir du gérant, acte de vente enregistré auprès de l’administration fiscale, copie de la publication de l’avis de cession, extrait Kbis original de moins de 3 mois |
| Location-gérance | Pouvoir du gérant, contrat signé par les deux parties, attestation de parution de l’avis, extrait Kbis original de moins de 3 mois |
Le greffe ne réclame l’extrait Kbis original de moins de trois mois que pour les établissements secondaires, puisque le greffe saisi n’est pas celui qui détient le dossier de la SARL. Pour un établissement complémentaire, le greffe dispose déjà des informations. Une activité réglementée impose en plus de joindre l’autorisation ou le diplôme correspondant.
Faut-il publier une annonce légale pour la création d’un établissement secondaire ?
L’ouverture d’un établissement secondaire ne donne lieu à aucune publication obligatoire en elle-même. L’obligation naît de l’opération qui l’accompagne. En cas de cession d’un fonds de commerce, l’acte doit être publié dans un support d’annonces légales du département d’exploitation, dans les quinze jours de la signature. Un avis au Bodacc, le bulletin officiel des annonces civiles et commerciales, suit ensuite. Les créanciers du vendeur disposent alors d’un délai d’opposition. En cas de location-gérance, l’article R144-1 du Code de commerce impose également une publication dans les quinze jours de la signature du contrat.
Combien coûte l’ouverture d’un établissement secondaire de SARL ?
L’ouverture d’un établissement secondaire de SARL coûte entre 93,02 et 95,46 euros TTC de frais de greffe, selon l’origine du fonds exploité. Pour un établissement complémentaire, situé dans le même ressort, le tarif descend entre 59,02 et 61,46 euros TTC.
| Formalité | Établissement secondaire (autre greffe) | Établissement complémentaire (même greffe) |
|---|---|---|
| Ouverture par création de fonds | 93,02 € TTC | 59,02 € TTC |
| Ouverture par achat de fonds | 95,46 € TTC | 61,46 € TTC |
| Ouverture par location-gérance | 95,46 € TTC | 61,46 € TTC |
| Fermeture de l’établissement | 39,90 € TTC | 56,61 € TTC |
Tarifs constatés en septembre 2026.
L’écart d’environ 34 euros entre l’établissement secondaire et l’établissement complémentaire s’explique par les frais de notification entre greffes. Quand l’établissement se trouve dans un autre ressort, le greffe saisi doit informer celui qui détient l’immatriculation principale de la SARL. Pour un établissement complémentaire, ces frais de notification disparaissent, mais une redevance de 5,90 euros au titre du registre national des entreprises s’ajoute. À ces montants s’ajoute, le cas échéant, le coût de l’annonce légale de cession de fonds ou de location-gérance, facturé au caractère.
Établissement secondaire de SARL : quelles conséquences fiscales et administratives ?
L’ouverture d’un établissement secondaire modifie l’identification administrative de la SARL et crée une nouvelle imposition locale. Deux conséquences que beaucoup de gérants découvrent après coup, une fois le Kbis reçu.
Un second numéro SIRET
La SARL qui ouvre un établissement secondaire conserve son numéro SIREN unique, qui identifie la société. Chaque établissement reçoit en revanche son propre numéro SIRET, composé des neuf chiffres du SIREN suivis de cinq chiffres propres à l’établissement. Une SARL avec un siège social et deux magasins dispose donc d’un SIREN et de trois SIRET. Ce numéro sert notamment à identifier l’établissement auprès de l’administration fiscale et des organismes sociaux.
Une CFE à payer dans chaque commune
L’ouverture d’un établissement secondaire crée une cotisation foncière des entreprises supplémentaire. La CFE est due dans chaque commune où la SARL dispose de locaux ou de terrains, et elle est calculée sur la valeur locative des locaux concernés.
Une démarche s’impose dans la foulée de l’immatriculation. La SARL doit déposer une déclaration initiale n° 1447-C-SD au plus tard le 31 décembre de l’année de création de l’établissement. Le numéro SIRET du nouvel établissement y figure obligatoirement. La déclaration initiale de CFE conditionne le calcul correct de la cotisation pour les années suivantes. La base minimum de CFE, elle, reste rattachée au lieu de l’établissement principal.
L’établissement secondaire modifie-t-il les statuts de la SARL ?
Non, l’ouverture d’un établissement secondaire ne touche ni au siège social, ni aux statuts de la SARL, car il s’agit d’un simple lieu d’exploitation supplémentaire qui vient compléter l’immatriculation existante sans créer de nouvelle société.
Aucune assemblée générale extraordinaire n’est donc à convoquer, aucune modification statutaire à publier et aucun associé à faire voter. La décision relève de la gestion courante de la société et appartient au gérant. Vérifiez simplement que les statuts ne réservent pas cette décision aux associés, ce que certaines rédactions prévoient pour les investissements dépassant un montant déterminé.
Quelles sanctions en cas de non-déclaration d’un établissement secondaire ?
Exploiter un établissement secondaire sans l’avoir déclaré peut être assimilé à une dissimulation d’activité au sens de l’article L8221-3 du Code du travail. Les sanctions frappent alors deux personnes distinctes, le gérant d’un côté, la SARL de l’autre.
| Le gérant, personne physique | La SARL, personne morale | |
|---|---|---|
| Peine principale | 3 ans d’emprisonnement et 45 000 € d’amende (article L8224-1 du Code du travail) | Amende pouvant atteindre 225 000 €, soit le quintuple de l’amende encourue par une personne physique |
| Peines complémentaires | Interdiction de gérer, exclusion des marchés publics pendant 5 ans au plus, confiscation, affichage de la décision, privation des droits civiques | Interdiction d’exercer l’activité, fermeture d’établissement, exclusion des marchés publics, remboursement des aides publiques perçues, dissolution dans les cas les plus graves |
Une SARL ne peut pas être condamnée à une peine d’emprisonnement, réservée aux personnes physiques. Elle encourt en revanche une amende bien supérieure à celle de son gérant, puisque l’article 131-38 du Code pénal quintuple le montant applicable aux personnes morales. Les 45 000 euros encourus par le gérant deviennent donc 225 000 euros pour la société.
Comment fermer un établissement secondaire de SARL ?
La fermeture d’un établissement secondaire de SARL se déclare elle aussi sur le guichet unique, sous la forme d’une déclaration de modification. Le greffe met alors à jour l’immatriculation de la société, retire l’établissement de l’extrait Kbis et ferme son numéro SIRET. La SARL, elle, poursuit son activité normalement.
Les démarches à accomplir pour fermer l’établissement secondaire d’une SARL
- Formalisez la décision du gérant. Aucun texte n’impose de procès-verbal, mais un écrit daté et signé constitue une trace utile en cas de contrôle, et sert de base aux démarches suivantes.
- Traitez les conséquences pratiques. Résiliation du bail, sort des salariés affectés au site, transfert ou revente du matériel. Ces points se règlent avant la fermeture administrative.
- Déposez la déclaration de modification sur le guichet unique. Le greffe ne demande qu’un pouvoir du gérant, si celui-ci n’effectue pas lui-même la formalité. La déclaration intervient dans le mois qui suit la fermeture, comme pour toute modification affectant la société.
- Signalez la fermeture à votre service des impôts des entreprises, pour que l’administration cesse d’appeler la cotisation foncière des entreprises de la commune concernée.
Le coût de la fermeture d’un établissement secondaire
La fermeture d’un établissement secondaire de SARL coûte 39,90 euros TTC de frais de greffe. Pour un établissement complémentaire, situé dans le même ressort que le siège social, le tarif s’élève à 56,61 euros TTC. Ces montants sont ceux constatés au 14 septembre 2026.
L’écart entre les deux tient au mode de facturation. La fermeture d’un établissement complémentaire est traitée comme une inscription modificative complète, alors que celle d’un établissement secondaire se limite à une mise à jour accompagnée d’une notification entre greffes.
Si l’arrêt n’est que temporaire, la mise en sommeil de la SARL constitue une alternative à étudier. Elle suspend l’activité pendant deux ans au maximum, sans radier la société ni ses établissements.
L’établissement secondaire permet à votre SARL de s’implanter dans une nouvelle zone géographique sans créer de société supplémentaire. Sa déclaration au guichet unique est obligatoire, dans le mois qui précède ou qui suit l’ouverture, dès lors que le nouveau lieu d’activité dépend d’un autre tribunal que votre siège social. Comptez une centaine d’euros de frais de greffe, un second numéro SIRET et une cotisation foncière des entreprises supplémentaire dans la commune d’implantation. En contrepartie, vos statuts restent inchangés et la décision appartient au gérant seul. Négliger cette formalité expose en revanche la société à de lourdes sanctions et lui fait perdre la protection du statut des baux commerciaux sur le local concerné. LegalPlace peut prendre en charge vos formalités de modification et déposer le dossier à votre place sur le guichet unique.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 16/09/2026
FAQ
Qu'est-ce qu'un établissement secondaire d'une société ?
Un établissement secondaire est un lieu d’exploitation permanent, distinct du siège social ou de l’établissement principal, situé dans le ressort d’un autre tribunal. Il est dirigé par une personne ayant le pouvoir d’engager la société auprès des tiers. Il n’a pas de personnalité juridique propre, mais possède sa propre immatriculation au registre du commerce et des sociétés.
Est-il obligatoire de déclarer un établissement secondaire ?
La déclaration d’un établissement secondaire est obligatoire. Elle s’effectue sur le guichet unique des formalités des entreprises, dans le mois qui précède ou qui suit l’ouverture. L’absence de déclaration peut être assimilée à une dissimulation d’activité. Le gérant encourt alors jusqu’à 3 ans d’emprisonnement et 45 000 euros d’amende, la société jusqu’à 225 000 euros.
Qu'est-ce qu'un établissement secondaire selon l'INPI ?
L’INPI reprend la définition de l’article R123-40 du Code de commerce. Sur le guichet unique, l’ouverture d’un établissement secondaire se déclare comme un ajout d’établissement, en précisant l’adresse, le code APE, la date de début d’activité et l’origine du fonds. L’INPI transmet ensuite le dossier au greffe du ressort concerné.
Quelle est la différence entre un établissement secondaire et une filiale ?
Un établissement secondaire fait partie de la société qui l’exploite. Il n’a ni personnalité morale, ni capital, ni statuts propres, et ses résultats remontent dans les comptes de la SARL. Une filiale est au contraire une société distincte, qui possède sa propre personnalité morale et paie son propre impôt sur les bénéfices. Créer une filiale suppose une véritable création de société.
Un entrepôt est-il considéré comme un établissement secondaire ?
Un entrepôt n’est un établissement secondaire que s’il remplit les conditions de l’article R123-40 du Code de commerce. Un entrepôt purement logistique, où personne n’a le pouvoir d’engager la société auprès des clients ou des fournisseurs, n’a pas à être déclaré. Un entrepôt doublé d’un point de vente ou dirigé par un responsable qui conclut des contrats doit en revanche faire l’objet d’une immatriculation secondaire.
Combien d'établissements secondaires une SARL peut-elle ouvrir ?
Une SARL peut ouvrir autant d’établissements secondaires qu’elle exploite de lieux d’activité distincts. Aucune limite légale n’est fixée. Chaque établissement donne lieu à une immatriculation propre, à un numéro SIRET distinct et à une cotisation foncière des entreprises dans la commune concernée.
L'ouverture d'un établissement secondaire modifie-t-elle les statuts de la SARL ?
L’ouverture d’un établissement secondaire ne modifie ni les statuts de la SARL, ni son siège social. Aucune assemblée générale extraordinaire n’est nécessaire et la décision relève du gérant, sauf clause statutaire contraire. Seule l’immatriculation de la société est complétée par la mention du nouvel établissement.
Quel est le délai pour déclarer l'ouverture d'un établissement secondaire ?
Le délai de déclaration d’un établissement secondaire est d’un mois avant ou après son ouverture, en application de l’article R123-41 du Code de commerce. Déclarer en amont présente un avantage pratique, puisque la SARL dispose alors d’un extrait Kbis à jour dès le premier jour d’exploitation du nouveau local.
Sources de l'article
- Article L8221-3 du Code du travail
- Article L8224-1 du Code du travail
- Article L8224-5 du Code du travail
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.