 Connexion
SARL : définition et fonctionnement de la société à responsabilité limitée
Dernière mise à jour le 28/10/2026
- Qu’est-ce qu’une SARL ?
- Qui peut être associé d’une SARL et quelle est sa responsabilité ?
- Comment se compose le capital d’une SARL ?
- Comment fonctionne une SARL au quotidien ?
- Quelle est la fiscalité de la SARL ?
- Quel est le régime social du gérant de SARL ?
- Quel est l’intérêt de créer une SARL ?
- SARL, EURL ou SAS, quelles différences ?
- Comment créer une SARL ?
- Comment céder ses parts ou fermer une SARL ?
- La SARL (société à responsabilité limitée) est une société commerciale dans laquelle chaque associé ne risque que le montant de son apport.
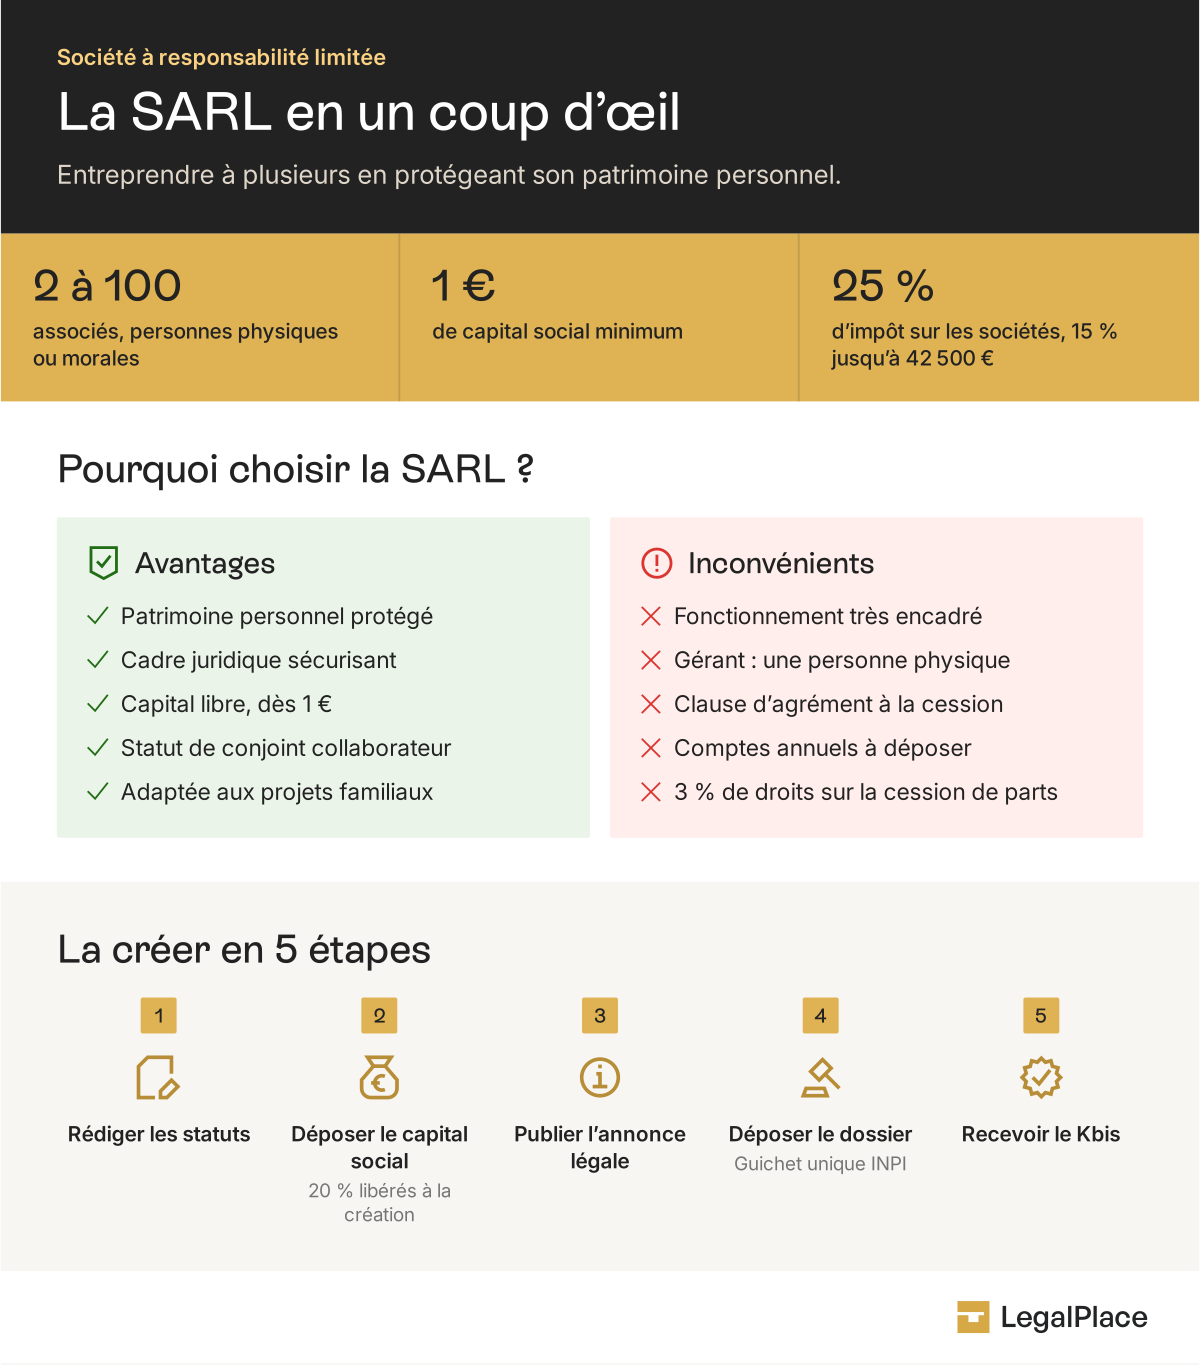
- Une SARL réunit de 2 à 100 associés et son capital est libre, à partir de 1 €.
- Les bénéfices d’une SARL sont soumis à l’impôt sur les sociétés, sauf option pour l’impôt sur le revenu dans certains cas.
- Le gérant majoritaire de SARL relève du régime des indépendants, alors que le gérant minoritaire ou égalitaire rémunéré est assimilé salarié.
Vous voulez lancer votre activité à plusieurs sans mettre en jeu votre patrimoine personnel ? Avec une SARL, chaque associé ne risque que ce qu’il a apporté à la société, et son fonctionnement est en grande partie fixé par la loi. Ce cadre rassure les créateurs, mais aussi les banques et les partenaires, ce qui explique pourquoi la SARL reste l’un des statuts juridiques les plus utilisés en France. Encore faut-il savoir ce que ce choix implique pour votre fiscalité et pour votre protection sociale de gérant.
Qu’est-ce qu’une SARL ?
Que veut dire SARL ?
SARL signifie société à responsabilité limitée. Selon sa définition légale, les associés de cette société commerciale ne supportent les pertes qu’à hauteur de leurs apports (article L223-1 du Code de commerce).
La SARL a sa propre personnalité juridique. Elle possède un patrimoine distinct de celui de ses associés, signe ses contrats en son nom et répond seule de ses dettes. En échange de leurs apports, les associés reçoivent des parts sociales. Ces parts leur donnent un droit de vote et un droit sur les bénéfices.
Quelles sont les caractéristiques de la SARL ?
Les règles applicables à une SARL en 2026 se résument en neuf critères résumé dans ce tableau :
| Critère | Règle applicable à la SARL |
|---|---|
| Nombre d’associés | De 2 à 100, personnes physiques ou morales |
| Capital social | Libre, à partir de 1 € |
| Responsabilité des associés | Limitée au montant de leurs apports |
| Dirigeant | Un ou plusieurs gérants, personnes physiques, associés ou non |
| Décisions importantes | Prises par les associés en assemblée générale |
| Imposition des bénéfices | Impôt sur les sociétés par défaut, option pour l’impôt sur le revenu dans certains cas |
| Régime social du gérant | Travailleur non salarié s’il est majoritaire, assimilé salarié sinon (s’il est rémunéré) |
| Titres détenus | Parts sociales |
| Cession des parts à un tiers | Soumise à l’accord des associés |
Qui peut être associé d’une SARL et quelle est sa responsabilité ?
Qui peut devenir associé ?
Toute personne physique ou morale peut devenir associée d’une SARL. Un particulier, une autre société ou une association peut donc entrer au capital, et une société peut même devenir associé personne morale dès la création. Un mineur peut aussi être associé. Dans ce cas, ses représentants légaux agissent en son nom.
Le nombre d’associés d’une SARL est plafonné à 100. Si ce plafond est dépassé, la société dispose d’un an pour revenir sous la limite ou se transformer en une autre forme de société.
Qui est responsable des dettes dans une SARL ?
La SARL répond seule de ses dettes. Ses créanciers peuvent saisir les biens de la société, mais pas la maison, l’épargne ou le salaire des associés. Au pire, chaque associé perd le montant de son apport.
La responsabilité limitée des associés de SARL connaît deux limites. La première dépend de vous, si vous vous portez caution personnelle d’un prêt accordé à la société. La seconde concerne le gérant, dont la responsabilité peut être engagée sur ses biens personnels en cas de faute de gestion.
Clément et Sarah créent une SARL au capital de 10 000 €. Clément apporte 6 000 € et Sarah 4 000 €. Deux ans plus tard, la société cesse son activité avec 40 000 € de dettes. Les créanciers se partagent ce que possède la SARL, mais ils ne peuvent rien réclamer de plus aux associés, qui perdent leur apport. Clément s’était toutefois porté caution d’un prêt bancaire de 15 000 €. La banque peut lui réclamer le solde de ce prêt sur ses biens personnels, dans la limite de son engagement, alors que Sarah ne perd que ses 4 000 €.
Avant de signer une caution personnelle pour un prêt accordé à votre SARL, vérifiez le montant maximum et la durée inscrits dans l’acte. Ce plafond correspond à la somme que la banque pourra vous réclamer si la société ne rembourse pas.
Quels sont les droits des associés d’une SARL ?
Les parts sociales donnent aux associés des droits sociaux de nature financière et politique. Chaque associé peut notamment :
- Voter aux décisions collectives, avec autant de voix que de parts détenues ;
- Percevoir une part des bénéfices distribués, en proportion de ses parts ;
- Consulter les comptes et le rapport de gestion, et poser des questions écrites au gérant ;
- Céder ses parts, en respectant les règles d’agrément prévues par la loi et les statuts.
Un pacte d’associés peut compléter les statuts d’une SARL pour organiser la sortie d’un associé ou la répartition des pouvoirs.
Comment se compose le capital d’une SARL ?
Le capital d’une SARL est libre. La loi n’impose aucun minimum, et un euro suffit en théorie. En pratique, un capital minimum de SARL trop faible inquiète les banques et les fournisseurs, et il ne couvre pas les premières dépenses.
Les associés d’une SARL peuvent apporter de l’argent, on parle alors d’apport en numéraire. Ils peuvent aussi apporter un bien, comme un ordinateur, un véhicule ou un fonds de commerce, qui constitue un apport en nature. Enfin, un associé peut apporter son savoir-faire ou son travail. Cet apport en industrie lui donne des parts et des droits de vote, mais il n’entre pas dans le capital.
Dans une SARL, les apports en argent doivent être libérés d’au moins un cinquième à la création. Le gérant appelle le solde, en une ou plusieurs fois, dans les 5 ans qui suivent l’immatriculation. Les apports en nature sont libérés en totalité dès le départ. La libération du capital en SARL peut donc suivre deux rythmes différents selon la nature de l’apport.
Comment fonctionne une SARL au quotidien ?
Qui dirige la SARL ?
La SARL est dirigée par un ou plusieurs gérants. Le gérant est forcément une personne physique, mais il n’a pas besoin d’être associé. Les associés le nomment dans les statuts ou par une décision ultérieure, à la majorité de plus de la moitié des parts. Si les statuts ne précisent rien, il reste en fonction pendant toute la durée de la société.
Le gérant de SARL gère les affaires courantes et représente la société auprès des clients, des banques et de l’administration. Il signe les contrats, recrute, fait tenir la comptabilité et convoque les associés. Les décisions les plus lourdes, comme l’approbation des comptes ou la modification des statuts, restent entre les mains des associés, qui peuvent aussi révoquer le gérant à la majorité des parts. S’ils le font sans juste motif, la société peut devoir lui verser des dommages et intérêts.
La cogérance est souvent choisie pour afficher une égalité entre fondateurs, ce qui se comprend. On mesure moins qu’en cogérance les parts de tous les gérants s’additionnent pour apprécier la majorité, de sorte que deux associés à 50 % chacun, tous deux gérants, relèvent ensemble du régime des indépendants, et non des assimilés salariés.
Comment les associés prennent-ils les décisions ?
Les associés votent en assemblée générale, ou par consultation écrite si les statuts le prévoient. Chaque part donne une voix. La majorité à réunir dépend de la nature de la décision, et l’article L223-30 du Code de commerce fixe les règles des modifications statutaires. Pour ces modifications, un quorum doit aussi être atteint, c’est-à-dire une proportion minimale de parts présentes ou représentées.
| Décision | Majorité requise | Quorum |
|---|---|---|
| Décisions ordinaires (approbation des comptes, nomination du gérant) | Plus de la moitié des parts, puis majorité des votes émis lors d’une seconde consultation, sauf clause contraire des statuts | Aucun quorum légal |
| Modification des statuts d’une SARL créée après le 3 août 2005 | Deux tiers des parts des associés présents ou représentés | Un quart des parts sur première convocation, un cinquième sur deuxième convocation |
| Modification des statuts d’une SARL créée avant cette date | Trois quarts des parts sociales | Aucun quorum légal |
| Transfert du siège social | Plus de la moitié des parts | Aucun quorum légal |
| Changement de nationalité de la société, hausse des engagements d’un associé | Unanimité des associés | Tous les associés |
Les statuts d’une SARL peuvent prévoir des majorités plus fortes. Ils ne peuvent pas, en revanche, exiger l’unanimité pour toutes les modifications statutaires.
Quelles sont les obligations annuelles d’une société à responsabilité limitée ?
Chaque année, la SARL doit respecter plusieurs obligations :
- Tenir une comptabilité complète et établir les comptes annuels (bilan, compte de résultat et annexe) ;
- Faire approuver les comptes par les associés dans les 6 mois qui suivent la clôture de l’exercice ;
- Déposer les comptes approuvés au greffe du tribunal de commerce ;
- Déclarer et payer ses impôts, notamment l’impôt sur les sociétés, la TVA et la cotisation foncière des entreprises ;
- Nommer un commissaire aux comptes si elle dépasse deux des trois seuils suivants, 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires hors taxes et 50 salariés.
Quelle est la fiscalité de la SARL ?
Comment sont imposés les bénéfices ?
La SARL paie l’impôt sur les sociétés (IS) sur ses bénéfices. Ce régime s’applique automatiquement, en vertu de l’article 206 du Code général des impôts. La société déclare et paie elle-même cet impôt. En 2026, le taux est de 15 % jusqu’à 42 500 € de bénéfice, puis de 25 % au-delà. Le taux réduit est réservé aux PME dont le chiffre d’affaires est inférieur à 10 000 000 € et dont le capital est entièrement libéré et détenu à 75 % au moins par des personnes physiques.
Certaines SARL peuvent choisir l’impôt sur le revenu (IR). Les bénéfices sont alors imposés directement chez chaque associé, en fonction de sa part du capital. Une SARL peut opter pour l’IR pendant 5 exercices au maximum si elle remplit toutes ces conditions :
- Elle a moins de 5 ans d’existence ;
- Elle emploie moins de 50 salariés ;
- Son chiffre d’affaires ou son total de bilan est inférieur à 10 millions d’euros ;
- Au moins 50 % de son capital appartient à des personnes physiques, dont 34 % aux dirigeants et à leur famille.
Comment sont imposés les dividendes ?
Quand la SARL est à l’IS, les associés sont imposés personnellement sur les dividendes qu’ils reçoivent. Les dividendes perçus en 2026 subissent par défaut le prélèvement forfaitaire unique (PFU) de 31,4 %. Ce taux se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. L’associé peut préférer le barème progressif de l’impôt sur le revenu, avec un abattement de 40 % sur le montant perçu.
Quel régime de TVA s’applique ?
La SARL facture la TVA à ses clients et la reverse à l’État, sauf si son chiffre d’affaires reste sous les seuils de la franchise en base. Son régime de déclaration dépend ensuite de son chiffre d’affaires de l’année précédente.
| Régime de TVA en 2026 | Ventes de marchandises et hébergement | Prestations de services |
|---|---|---|
| Franchise en base (pas de TVA facturée) | Jusqu’à 85 000 € (seuil majoré de 93 500 €) | Jusqu’à 37 500 € (seuil majoré de 41 250 €) |
| Régime réel simplifié | Chiffre d’affaires compris entre 85 000 € et 945 000 €, si la TVA due l’année précédente ne dépasse pas 15 000 € | Jusqu’à 286 000 €, si la TVA due l’année précédente ne dépasse pas 15 000 € |
| Régime réel normal | Au-delà de 945 000 € | Au-delà de 286 000€ |
Le statut social du gérant de SARL dépend de la part du capital qu’il détient, et non de son titre. Un gérant qui détient plus de la moitié des parts est majoritaire et relève du régime des travailleurs non salariés (TNS). Un gérant minoritaire ou égalitaire, ou un gérant qui n’est pas associé, est assimilé salarié s’il perçoit une rémunération.
| Situation du gérant | Régime social | Ce que cela implique |
|---|---|---|
| Gérant majoritaire (plus de 50 % des parts) | Travailleur non salarié, Sécurité sociale des indépendants | Cotisations plus faibles, cotisations minimales dues même sans rémunération, pas d’assurance chômage |
| Gérant minoritaire ou égalitaire rémunéré | Assimilé salarié, régime général | Protection proche de celle d’un salarié, sans assurance chômage, cotisations plus élevées |
| Gérant non associé rémunéré | Assimilé salarié, régime général | Mêmes droits et mêmes cotisations qu’un gérant minoritaire |
| Gérant minoritaire, égalitaire ou non associé non rémunéré | Aucune affiliation au titre du mandat | Pas de cotisations, pas de protection sociale liée à la gérance |
La qualité de gérant majoritaire s’apprécie en additionnant les parts du gérant avec celles de son conjoint, de son partenaire de PACS et de ses enfants mineurs. En cas de cogérance, on additionne aussi les parts de tous les gérants.
Marc détient 40 % des parts de sa SARL, et son épouse en détient 15 %. Marc pense être minoritaire, mais leurs parts s’additionnent et atteignent 55 %. Il est donc gérant majoritaire et relève du régime des TNS. Pour une rémunération nette de 30 000 € par an, il paiera environ 13 500 € de cotisations, sur la base d’un taux moyen de 45 %. S’il était minoritaire, le même revenu net lui coûterait environ 24 000 € de cotisations, avec un taux moyen proche de 80 % pour un assimilé salarié, en échange d’une protection sociale plus complète.
Les taux de 45 % pour un gérant majoritaire et de 80 % pour un assimilé salarié sont des moyennes, exprimées en pourcentage de la rémunération nette. Le montant exact des cotisations dépend de votre rémunération, de votre activité et de votre ancienneté. Le simulateur de l’Urssaf, disponible sur mon-entreprise.urssaf.fr, permet de faire le calcul pour votre situation. Les règles du régime social en SARL et du statut TNS précisent aussi les cotisations minimales dues en l’absence de rémunération.
Quel est l’intérêt de créer une SARL ?
La SARL protège votre patrimoine personnel tout en vous donnant un cadre déjà prévu par la loi. Vous n’avez pas à tout inventer dans les statuts, ce qui limite les risques d’erreur et de conflit entre associés. Ses principaux atouts sont les suivants :
- La responsabilité des associés est limitée à leurs apports ;
- Le capital est libre et peut n’être libéré qu’en partie à la création ;
- Le gérant majoritaire paie des cotisations sociales plus faibles qu’un président de SAS ;
- La SARL de famille peut rester à l’impôt sur le revenu sans limite de durée.
La SARL reste moins souple qu’une SAS. Les majorités de vote et la procédure d’agrément sont fixées par la loi, et l’entrée d’un nouvel associé suppose l’accord des autres. Les cessions de parts de SARL coûtent aussi plus cher en droits d’enregistrement (3 % après abattement) que les cessions d’actions de SAS (0,1 %). Les avantages et inconvénients de la SARL se mesurent donc au regard de votre projet.
La SARL correspond souvent aux situations suivantes :
- Vous créez avec deux ou trois associés qui se connaissent et veulent un cadre stable ;
- Vous souhaitez être gérant majoritaire pour limiter vos cotisations sociales ;
- Vous montez une société avec des membres de votre famille, par exemple pour louer un bien meublé ;
- Vous ne prévoyez pas d’accueillir rapidement des investisseurs.
Pour un projet qui prévoit une levée de fonds ou une forte croissance, la SAS offre plus de liberté dans l’organisation des statuts.
SARL, EURL ou SAS, quelles différences ?
L’EURL est une SARL à associé unique. La SAS repose, elle, sur des statuts librement définis par les associés. Les trois formes protègent le patrimoine personnel, mais elles diffèrent surtout sur le statut du dirigeant et la souplesse de fonctionnement.
| Critère | SARL | EURL | SAS |
|---|---|---|---|
| Nombre d’associés | De 2 à 100 | 1 seul | 1 (SASU) ou plus, sans maximum |
| Dirigeant | Un ou plusieurs gérants, personnes physiques | Un gérant, personne physique | Un président, personne physique ou morale |
| Libération des apports en argent | Un cinquième à la création, solde sous 5 ans | Un cinquième à la création, solde sous 5 ans | La moitié à la création, solde sous 5 ans |
| Fonctionnement | Encadré par la loi | Encadré par la loi, décisions prises seul | Libre, fixé par les statuts |
| Régime social du dirigeant | TNS si majoritaire, assimilé salarié sinon (s’il est rémunéré) | TNS si l’associé unique est gérant | Assimilé salarié |
| Imposition par défaut | Impôt sur les sociétés | Impôt sur le revenu si l’associé unique est une personne physique | Impôt sur les sociétés |
| Droits sur une cession de titres | 3 % après un abattement de 23 000 € | 3 % après un abattement de 23 000 € | 0,1 % |
Le choix entre SAS ou SARL se joue souvent sur le statut social du dirigeant et sur la souplesse recherchée. Pour un projet lancé seul, l’hésitation entre EURL ou SARL porte surtout sur l’arrivée possible de futurs associés.
Comment créer une SARL ?
Pour créer une SARL, vous suivez cinq étapes. Toutes les démarches administratives se font en ligne :
- Préparer les statuts, qui fixent la dénomination, le siège, l’objet social, le capital et les règles de fonctionnement ;
- Déposer les apports en argent sur un compte bloqué au nom de la société en formation, auprès d’une banque ou d’un notaire ;
- Publier un avis de constitution dans un support d’annonces légales, au tarif de 148 € HT en métropole en 2026 ;
- Déposer le dossier d’immatriculation et la déclaration des bénéficiaires effectifs (les personnes qui contrôlent la société) sur le guichet unique de l’INPI, soit vous-même, soit par un mandataire qui agit en votre nom (avocat, expert-comptable, plateforme juridique comme LegalPlace) ;
- Recevoir l’extrait Kbis, qui confirme l’existence juridique de la SARL.
Les frais obligatoires de création d’une SARL couvrent l’annonce légale et l’immatriculation. Le coût de création d’une SARL varie ensuite selon que vous faites les démarches seul ou que vous vous faites accompagner.
Comment céder ses parts ou fermer une SARL ?
Comment se passe une cession de parts ?
Un associé de SARL peut vendre ses parts, mais l’arrivée d’une personne extérieure reste contrôlée. L’article L223-14 du Code de commerce impose l’accord de la majorité des associés représentant au moins la moitié des parts, sauf si les statuts prévoient une majorité plus forte. Sans réponse de la société dans les 3 mois, l’accord est réputé donné. En cas de refus, les associés doivent racheter les parts ou les faire racheter dans les 3 mois.
Dans une SARL, les cessions de parts entre conjoints, ascendants et descendants sont libres, sauf si les statuts prévoient une clause d’agrément. Chaque cession de parts sociales donne lieu à des droits d’enregistrement de 3 %, calculés après un abattement de 23 000 €, réduit en proportion de la part du capital cédée.
Julie détient 50 des 400 parts d’une SARL et les vend 50 000 €. Elle cède un huitième du capital, donc l’abattement est de 23 000 € divisé par 8, soit 2 875 €. Les droits d’enregistrement sont calculés sur 47 125 € et s’élèvent à environ 1 414 €, une somme généralement prise en charge par l’acheteur.
Comment fermer une SARL ?
La fermeture d’une SARL se fait en deux temps, la dissolution puis la liquidation. Pour une dissolution anticipée, les associés votent comme pour une modification des statuts. Dans une SARL créée après le 3 août 2005, la décision demande donc les deux tiers des parts des associés présents ou représentés. Les associés nomment en même temps un liquidateur.
Le liquidateur d’une SARL vend les biens de la société, encaisse les créances et paie les dettes. Il établit ensuite un bilan de liquidation, que les associés approuvent. S’il reste de l’argent une fois les apports remboursés, ce boni de liquidation est partagé entre les associés et imposé comme un dividende, au PFU de 31,4 % en 2026 ou, sur option, au barème progressif. Les formalités de dissolution d’une SARL puis de liquidation se déclarent sur le guichet unique de l’INPI, par le liquidateur ou par un mandataire qui agit en son nom.
La SARL permet d’entreprendre à plusieurs en limitant le risque de chaque associé au montant de son apport. Son capital est libre, ses règles de fonctionnement sont fixées par la loi et ses décisions importantes reviennent aux associés. Elle paie l’impôt sur les sociétés, sauf option pour l’impôt sur le revenu, et le statut social de son gérant dépend de sa part du capital. Elle convient aux projets qui cherchent un cadre stable, et la SAS prend le relais quand la souplesse ou l’arrivée d’investisseurs devient prioritaire.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 28/10/2026
FAQ
Que veut dire SARL ?
SARL veut dire société à responsabilité limitée. Dans cette société commerciale, les associés ne risquent que le montant de leurs apports si la société a des dettes. Elle compte de 2 à 100 associés, elle est dirigée par un ou plusieurs gérants et elle paie par défaut l’impôt sur les sociétés.
La SARL est-elle une société de personnes ou de capitaux ?
La SARL est une société hybride. Elle se rapproche d’une société de capitaux, car la responsabilité de ses associés est limitée à leurs apports. Elle garde aussi des traits d’une société de personnes. Le nombre d’associés est plafonné à 100, et l’arrivée d’un tiers au capital suppose l’accord des associés. On parle d’intuitu personae, c’est-à-dire que la personne des associés compte.
Peut-on créer une SARL seul ?
Oui, une SARL peut être créée par une seule personne. Elle prend alors le nom d’EURL, pour entreprise unipersonnelle à responsabilité limitée. L’associé unique prend seul toutes les décisions. S’il s’agit d’une personne physique, son EURL relève par défaut de l’impôt sur le revenu, avec une option possible pour l’impôt sur les sociétés.
Combien faut-il d'associés pour créer une SARL ?
Une SARL compte au minimum 2 associés et au maximum 100. Ces associés peuvent être des particuliers ou des sociétés. Avec un seul associé, la société devient une EURL. Si le nombre d’associés dépasse 100, la SARL dispose d’un an pour revenir sous ce plafond ou changer de forme juridique.
Un étranger peut-il être associé d'une SARL ?
Oui, une personne de nationalité étrangère peut être associée d’une SARL. Un associé qui ne réside pas en France n’a pas besoin de titre de séjour pour détenir des parts. Un ressortissant d’un pays extérieur à l’Union européenne, à l’Espace économique européen et à la Suisse qui vit en France doit en revanche disposer d’un titre de séjour, qui doit l’autoriser à exercer s’il devient gérant. Les démarches de création d’entreprise en France par un étranger dépendent ainsi du lieu de résidence et du rôle tenu dans la société.
Quel est le but d'une SARL ?
Une SARL permet d’exercer une activité à plusieurs en séparant le patrimoine de l’entreprise de celui des associés. Les dettes de la société restent à sa charge. Elle offre aussi un cadre de fonctionnement fixé par la loi, bien adapté aux petites et moyennes entreprises et aux projets familiaux.
SARL ou SAS, que choisir ?
La SARL convient aux projets qui recherchent un cadre stable et des cotisations sociales réduites pour un gérant majoritaire. La SAS offre des statuts plus libres et un président assimilé salarié. Elle se prête mieux aux projets qui prévoient d’accueillir des investisseurs ou de faire évoluer souvent la répartition du capital.
Quelle différence entre une SARL et une EURL ?
L’EURL est une SARL qui ne compte qu’un seul associé. Les deux formes suivent les mêmes règles de capital et de responsabilité. La différence porte sur les décisions, prises seul en EURL, et sur la fiscalité, puisque l’EURL d’un associé personne physique relève par défaut de l’impôt sur le revenu.
Faut-il un diplôme pour créer une SARL ?
Aucun diplôme n’est exigé pour créer une SARL. Certaines activités réglementées, comme le bâtiment, la coiffure ou le transport, imposent en revanche une qualification professionnelle. Selon l’activité, cette qualification s’apprécie chez le gérant ou chez la personne qui contrôle effectivement l’activité.
Peut-on créer une SARL en étant salarié ?
Oui, un salarié peut créer une SARL sans quitter son emploi. Il doit rester loyal envers son employeur et ne pas lui faire concurrence. Si son contrat contient une clause d’exclusivité, le Code du travail la rend inopposable pendant un an à compter de la création de l’entreprise.
Qui paie les cotisations Urssaf dans une SARL ?
Dans la plupart des cas, la SARL paie les cotisations sociales de son gérant. Elles sont calculées sur sa rémunération et viennent en déduction du résultat de la société. Si la SARL emploie des salariés, elle verse aussi les cotisations patronales et salariales liées à leurs salaires.
Combien coûte la création d'une SARL ?
La création d’une SARL entraîne des frais obligatoires, dont l’annonce légale de constitution, facturée 148 € HT en métropole en 2026, et les frais d’immatriculation. S’y ajoutent, si vous le souhaitez, le coût d’un accompagnement par une plateforme en ligne ou un avocat, et les honoraires d’un commissaire aux apports si votre projet l’exige.
Une SARL peut-elle utiliser plusieurs noms commerciaux ?
Oui, une SARL n’a qu’une dénomination sociale, mais elle peut exploiter plusieurs noms commerciaux ou enseignes pour ses différentes activités. Ces noms sont déclarés au registre national des entreprises. La différence entre dénomination sociale, nom commercial et enseigne tient à leur usage et à leur protection.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Explorer par thématique
Bonjour,
J’ai une SARL de prestations de services dans le domaine agricole avec un nom et un logo pour la facturation.
En Janvier 2025, nous envisagerons d’introduire une activité secondaire d’élevage de bovins sur notre exploitation.
Est-il possible d’avoir un nom et un logo différents sous la même SARL ?
Cordialement
Bonjour.
Je souhaiterais créer une netreprise avec un associé et je souhaiterais savoir si un diplôme est nécessaire pour la création d’une sarl ?
Bonjour,
Selon la nature de l’activité exercée, notamment s’il s’agit d’activité réglementée, la création de l’entreprise est conditionnée à la présentation des diplômes ou des qualifications.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
bonjour
peut-on engager un apprentie en SARL la premiere anneé sans avoire encore fait de chiffre d’affaire
J’ai une sarl que j’ai créée en 2006. Il y a quelques années, nous avons incorporé une association dans cette SARL. Maintenant, deux de mes partenaires veulent séparer cette petite entreprise de l’entreprise d’origine et la placer dans une autre catégorie. Y a-t-il quelqu’un dans votre entreprise qui peut aider?
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec un avocat, qui saura vous renseigner.
En vous souhaitant une belle journée,
L’équipe LegalPlace.
Bonjour.
J’aimerai savoir si l’associé minoritaire qui s’estime victime d’abus de la part du gérant ou d’un associé majoritaire dispose t-il de d’outils juridiques lui permettant de protéger ses intérêts ?
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec un avocat, qui saura vous renseigner.
En vous souhaitant une belle journée,
L’équipe LegalPlace.
Bonjour,
J’ai ma société en France et j’aimerais créer une filiale en Ecosse, est ce que le Brexit aura des effets sur ma société ?
Merci pour votre réponse
Cordialement,
J. Balasko
Bonjour,
Veuillez noter qu’avant de créer une filiale (“private limited company”) au Royaume-Uni, il faut savoir que la LTD profite d’une certaine indépendance par rapport à l’entreprise française qui la fonde. À l’inverse de la France, il n’y a pas de minimum de capital social pour la création d’une filiale au Royaume-Uni.
Il vous faudra également consulter la réglementation en vigueur en matière de droit des sociétés au Royaume-Uni.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
re
Il s’agit de distibution de bénéfices de la SARL et non de dividendes !!!!!!!
Mon doigt a fourché !!!! ou mes neurones ……..
Bonjour
Dans les statuts d’une SARL, de famille avec gérant minoritaire , peut-on prévoir de répartir de façon inégalitaire les dividendes et ou les pertes?
Exemple: SARL de 100 parts sociales numérotées de de 1 à 100.
Les parts sociales numérotées de 1 à 49 recevraient 18/1000 du résultat , celles de 50 à 100 recevraient 2/1000 du résultat .
Je sais que cela est possible pour la SAS , mais je n’arrive pas à savoir , si il en est de même pour la SARL .
Merci pour votre réponse
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec l’un de nos comptables partenaires, par le biais de notre page contact : https://www.legalplace.fr/contact/
Pour cela, sélectionnez « Question sur nos services » dans la section « Objet de votre demande », choisissez le produit concerné (en l’occurrence “comptabilité et domiciliation”) puis expliquez en détail votre situation dans la partie « Votre message ».
N’oubliez pas de préciser votre numéro de téléphone dans le corps du texte, afin d’être contacté plus rapidement.
En vous souhaitant une belle journée,
L’équipe LegalPlace.