Connexion
Comment fonctionne la garantie décennale dans le bâtiment ?
Dernière mise à jour le 09/10/2026
- Qu’est-ce que la garantie décennale ?
- Qui doit souscrire une assurance décennale ?
- Quels travaux et quels dommages couvre la garantie décennale ?
- Combien de temps dure la garantie décennale ?
- Combien coûte une assurance décennale ?
- Quelles obligations pour le professionnel assuré en décennale ?
- Comment faire jouer la garantie décennale ?
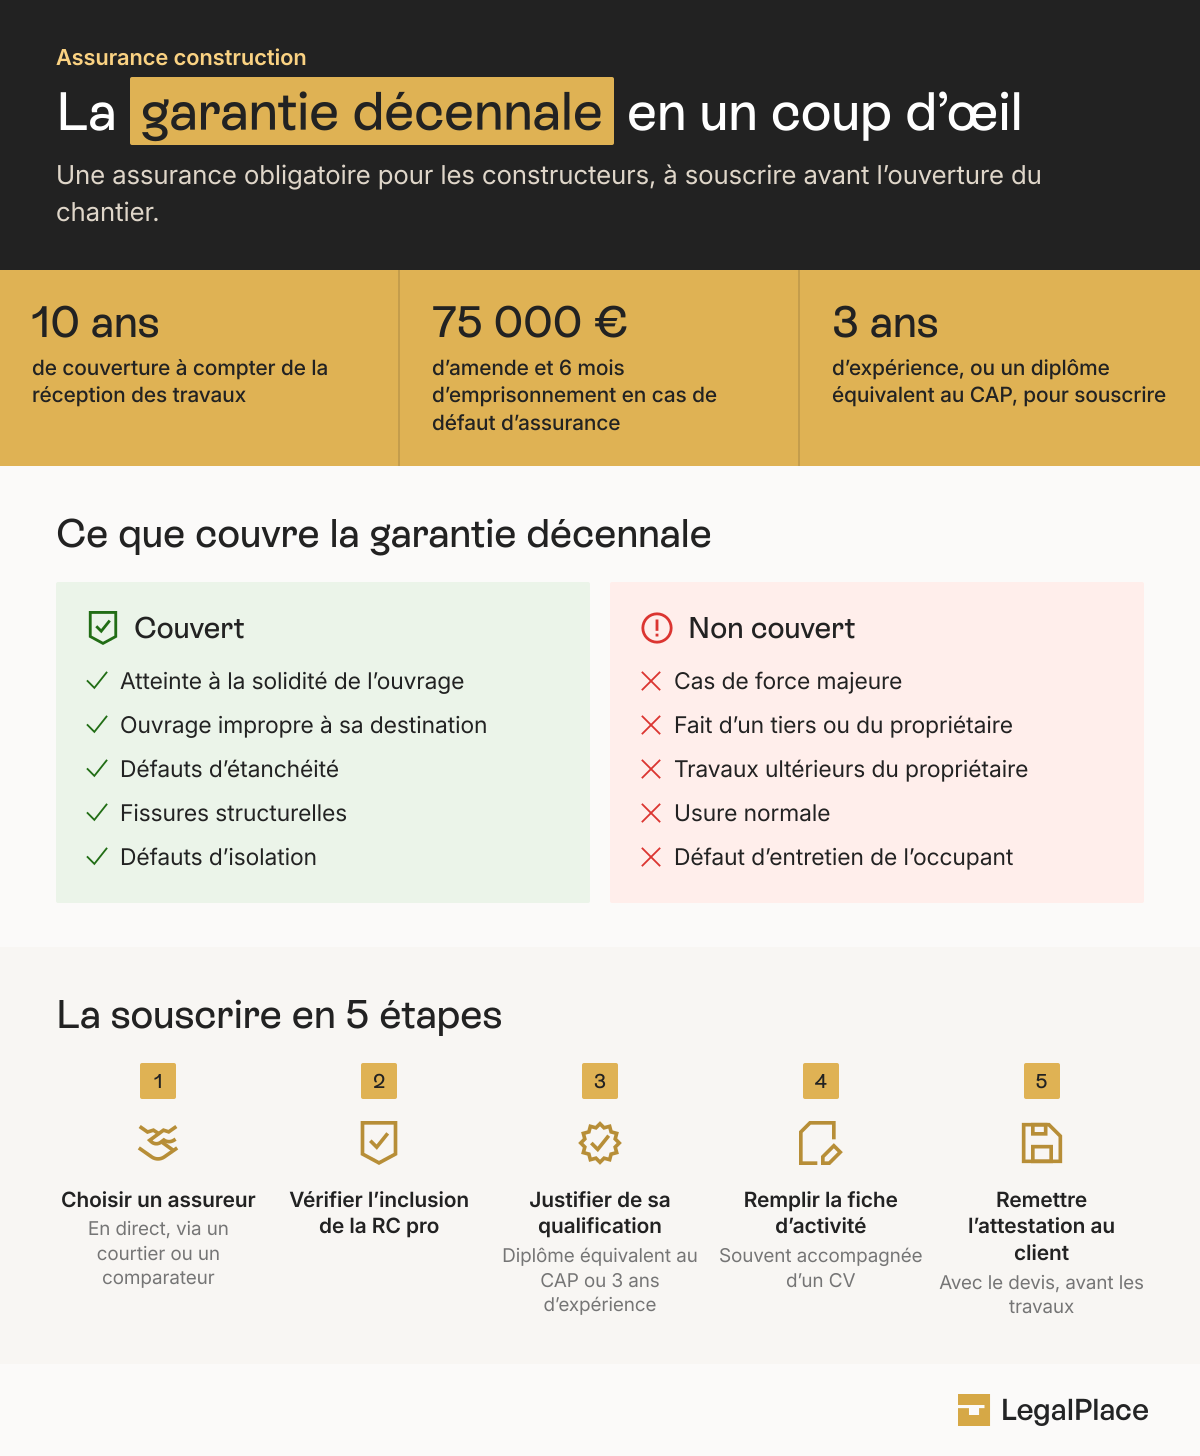
- La garantie décennale rend le constructeur d’un bien immobilier responsable pendant 10 ans, à partir de la réception des travaux, des dommages qui menacent la solidité d’un ouvrage ou le rendent inutilisable.
- Les professionnels du bâtiment doivent être assurés en décennale avant d’ouvrir le chantier, sous peine de 75 000 € d’amende et de 6 mois d’emprisonnement.
- Depuis un arrêt de la Cour de cassation de mars 2024, un équipement ajouté sur une construction existante (pompe à chaleur, poêle, climatisation) n’est plus couvert par la garantie décennale.
- Seul le propriétaire de l’ouvrage peut faire jouer la garantie décennale, qui se transmet aux acheteurs successifs pendant les 10 ans.
Une fissure qui traverse un mur porteur ou une toiture qui laisse passer l’eau trois ans après la fin du chantier relèvent de la garantie décennale. Elle permet au propriétaire de faire réparer sans supporter seul le coût des travaux. Pour le professionnel du bâtiment, la garantie décennale est une obligation qui commence avant même le premier chantier, avec cette assurance professionnelle à souscrire et des mentions à porter sur chaque devis.
Qu’est-ce que la garantie décennale ?
Définition de la garantie décennale
La garantie décennale oblige le constructeur à réparer, pendant 10 ans, les dommages graves qui apparaissent après la réception des travaux. Elle vise deux types de dommages :
- Ceux qui compromettent la solidité de l’ouvrage ;
- Ceux qui le rendent impropre à sa destination, c’est-à-dire inutilisable pour l’usage prévu (un logement inhabitable à cause d’infiltrations, par exemple).
Le régime actuel de la responsabilité décennale découle de la loi Spinetta du 4 janvier 1978 qui a mis en place un système d’assurance construction à deux étages. D’une part, le constructeur répond des dommages pendant 10 ans et doit s’assurer pour cela. D’autre part, le propriétaire souscrit une assurance dommages-ouvrage, qui préfinance les réparations sans attendre de savoir qui est responsable.
Une responsabilité de plein droit du constructeur
L’article 1792 du Code civil pose une présomption de responsabilité à la charge du constructeur. Le propriétaire n’a pas à prouver une faute. Il lui suffit de montrer que le dommage existe, qu’il est de nature décennale et qu’il touche les travaux réalisés par ce professionnel.
Le constructeur ne peut échapper à sa responsabilité décennale qu’en démontrant une cause étrangère. Cela recouvre un événement de force majeure, le fait d’un tiers ou une faute du propriétaire lui-même, comme une modification de l’ouvrage sans précaution. La garantie décennale couvre aussi les éléments d’équipement indissociables du bâti, c’est-à-dire ceux qu’on ne peut pas retirer sans abîmer la construction (canalisations encastrées, plancher chauffant).
Décennale, parfait achèvement, biennale, dommages-ouvrage : quelles différences ?
La garantie décennale s’articule avec d’autres garanties de la construction qui se superposent les premières années. La garantie de parfait achèvement couvre tous les défauts pendant un an. La garantie biennale de bon fonctionnement vise les équipements dissociables pendant au moins deux ans. L’assurance dommages-ouvrage, souscrite par le propriétaire, préfinance les réparations de nature décennale.
| Garantie | Durée après réception | Désordres visés | Qui la doit ou la souscrit |
|---|---|---|---|
| Parfait achèvement | 1 an | Tous les défauts signalés à la réception ou dans l’année | L’entreprise qui a réalisé les travaux |
| Biennale | 2 ans minimum | Équipements dissociables (volets, robinetterie, portes) | Le constructeur |
| Décennale | 10 ans | Atteinte à la solidité ou usage impossible | Le constructeur, avec une assurance obligatoire |
| Dommages-ouvrage | Jusqu’au terme des 10 ans | Désordres de nature décennale, réparés sans attendre la recherche de responsable | Le propriétaire (maître d’ouvrage) |
Qui doit souscrire une assurance décennale ?
Toute personne dont la responsabilité décennale peut être engagée doit être assurée à l’ouverture du chantier. C’est ce que prévoit l’article L241-1 du Code des assurances. L’obligation d’assurance décennale vise les professionnels liés au propriétaire par un contrat de travaux, quelle que soit la taille de leur entreprise.
Les professionnels soumis à l’obligation d’assurance décennale
Sont considérés comme constructeurs et doivent souscrire une assurance décennale :
- Les artisans et entreprises du bâtiment (maçon, couvreur, plombier, électricien, menuisier, plaquiste) ;
- Les micro-entrepreneurs qui exercent ces mêmes métiers ;
- Les architectes, maîtres d’œuvre et bureaux d’études techniques ;
- Les promoteurs immobiliers et les constructeurs de maisons individuelles ;
- Les personnes qui vendent un bâtiment qu’elles ont construit ou fait construire.
Le statut juridique de l’entreprise ne change rien à l’obligation d’assurance décennale. Un auto-entrepreneur dans le bâtiment y est soumis au même titre qu’une SARL de 50 salariés.
Karim, maçon salarié depuis huit ans, décide de créer une EURL dans le bâtiment. Avant de signer son premier devis, il contacte plusieurs assureurs. Chacun lui demande ses diplômes, ses justificatifs d’expérience et la liste précise des activités qu’il exercera. Il obtient une prime d’environ 3 000 € par an et reçoit son attestation avant d’ouvrir son premier chantier. Pour tout professionnel du bâtiment, l’assurance décennale doit ainsi être en place avant le premier chantier, quel que soit le statut choisi.
Les sous-traitants et l’assurance décennale
Le sous-traitant du bâtiment n’a pas de contrat avec le propriétaire. Il ne lui doit donc pas la garantie décennale et n’est pas soumis à l’obligation d’assurance correspondante. Sa responsabilité reste en revanche engagée envers l’entrepreneur principal qui l’a fait intervenir, pendant 10 ans à compter de la réception des travaux.
Le particulier qui construit ou rénove lui-même
Le particulier qui construit ou rénove sa propre maison n’a pas d’obligation d’assurance décennale. La loi exclut des sanctions pénales la personne qui construit pour elle-même ou pour un proche.
Le particulier constructeur change de statut s’il revend le bien moins de 10 ans après la fin des travaux. Le vendeur devient alors « réputé constructeur » envers l’acheteur et répond des dommages de nature décennale. Sans assurance, le vendeur paie les réparations sur son propre patrimoine. L’acte de vente doit d’ailleurs mentionner l’absence d’assurance construction, ce qui peut peser sur la négociation du prix.
Quels travaux et quels dommages couvre la garantie décennale ?
La garantie décennale couvre les constructions neuves, les extensions et les rénovations lourdes qui touchent la structure. Une véranda, une piscine enterrée ou un ouvrage avec fondations entrent dans son champ. Le contrat d’assurance décennale ne joue que pour les activités que le professionnel a déclarées à son assureur.
Les dommages couverts par la garantie décennale
Les désordres pris en charge au titre de la responsabilité décennale sont ceux qui :
- Menacent la solidité de l’ouvrage (fissures structurelles, affaissement de plancher, fondations défaillantes) ;
- Rendent le bâtiment impropre à sa destination (infiltrations importantes, défaut d’isolation grave, installation électrique dangereuse) ;
- Résultent d’un vice du sol, dès lors qu’ils touchent la solidité ;
- Affectent un élément d’équipement indissociable du bâti.
Les dommages exclus de la garantie décennale
La garantie décennale ne s’applique pas dans les cas suivants :
- L’usure normale ou le défaut d’entretien par le propriétaire ;
- Une cause étrangère (catastrophe naturelle, fait d’un tiers, modification par le propriétaire) ;
- Un défaut purement esthétique, sans conséquence sur l’usage ;
- Des travaux relevant d’une activité non déclarée à l’assureur ;
- Les équipements dont la seule fonction est de permettre une activité professionnelle dans le bâtiment (machine industrielle, chambre froide d’un commerce).
Équipements installés sur un existant : ce qui a changé en 2024
Depuis un arrêt de la Cour de cassation du 21 mars 2024, un équipement posé sur une construction existante n’est plus couvert par la garantie décennale. C’est le cas d’une pompe à chaleur, d’un poêle à bois ou d’une climatisation installés dans une maison ancienne. Un tel équipement n’est pas considéré comme un ouvrage en lui-même, même si le désordre rend la maison inhabitable. La Cour de cassation a abandonné sur ce point sa jurisprudence de 2017, qui étendait la décennale à ces installations.
Les désordres de construction les plus courants relèvent de garanties différentes selon leur gravité et l’élément touché.
| Désordre constaté | Garantie applicable | Pourquoi |
|---|---|---|
| Fissure traversante sur un mur porteur | Décennale (10 ans) | Elle menace la solidité |
| Infiltrations d’eau par la toiture | Décennale (10 ans) | Le logement devient impropre à l’habitation |
| Plancher chauffant encastré hors service | Décennale (10 ans) | Équipement indissociable qui rend le logement inhabitable |
| Volet roulant électrique en panne | Biennale (2 ans) | Équipement qu’on peut démonter sans abîmer le bâti |
| Carrelage fissuré sans autre conséquence | Parfait achèvement (1 an) | Défaut mineur |
| Pompe à chaleur ajoutée sur une maison ancienne | Responsabilité contractuelle | Équipement posé sur un existant (arrêt du 21 mars 2024) |
| Rayures de parquet visibles à la fin du chantier | Réserves au procès-verbal de réception | Défaut apparent lors de la réception |
Combien de temps dure la garantie décennale ?
La garantie décennale dure 10 ans. Le délai de 10 ans court à partir du lendemain de la réception des travaux, et non de la fin du chantier ou de l’emménagement.
Le propriétaire accepte l’ouvrage, avec ou sans réserves, lors de la réception des travaux. Un procès-verbal signé par le propriétaire et l’entreprise constate en pratique cette réception. Les défauts visibles à ce moment-là doivent figurer au procès-verbal sous forme de réserves. Ces défauts apparents relèvent ensuite de la garantie de parfait achèvement, et non de la décennale.
Une action en justice fondée sur la responsabilité décennale doit être engagée avant la fin des 10 ans suivant la réception. Une assignation, c’est-à-dire la convocation officielle du constructeur devant le tribunal judiciaire, interrompt ce délai. Un simple courrier au constructeur, même recommandé, ne suffit pas.
Sophie fait construire une maison, réceptionnée le 15 mars 2022. En janvier 2026, des infiltrations apparaissent par la toiture et rendent une chambre inutilisable. Sophie peut agir au titre de la garantie décennale jusqu’au 15 mars 2032. Si le litige traîne, elle devra saisir le tribunal avant cette date. La date du procès-verbal de réception fixe donc à elle seule la fin de la garantie décennale.
Combien coûte une assurance décennale ?
Le prix d’une assurance décennale varie de quelques centaines d’euros à plus de 15 000 € par an. Les métiers du bâtiment qui touchent à la structure ou à l’étanchéité paient nettement plus que les métiers de finition.
| Métier | Prime annuelle indicative en 2026 |
|---|---|
| Peintre | 800 à 1 600 € |
| Menuisier | 850 à 1 900 € |
| Couvreur | 1 450 à 6 200 € |
| Maçon | 2 000 à 5 000 € |
| Entreprise générale du bâtiment | 7 500 à 16 000 € |
Les primes d’assurance décennale indiquées sont des repères de marché observés en 2026. Chaque assureur fixe librement son tarif en tenant compte de plusieurs éléments :
- La nature des activités déclarées ;
- Le chiffre d’affaires réalisé ou prévu ;
- L’expérience et les diplômes du dirigeant ;
- L’historique des sinistres ;
- Les certifications obtenues (Qualibat, RGE).
Quelles obligations pour le professionnel assuré en décennale ?
Le professionnel du bâtiment assuré en décennale doit aussi prouver sa couverture à ses clients, avant le chantier et sur chaque document commercial. Il doit souscrire à temps, remettre l’attestation, puis indiquer son assurance sur les devis et factures.
Souscrire l’assurance décennale avant l’ouverture du chantier
L’assurance décennale doit être en cours de validité à la date d’ouverture du chantier. Un contrat signé après le début des travaux ne couvre pas ce chantier, même si le sinistre survient des années plus tard.
Le contrat d’assurance décennale fonctionne par capitalisation. Il couvre pendant 10 ans tous les chantiers ouverts pendant sa période de validité, même si l’entreprise résilie son contrat, change d’assureur ou cesse son activité par la suite. Un artisan qui ferme son entreprise en 2027 reste donc couvert jusqu’en 2037 pour un chantier ouvert en 2026 et réceptionné la même année, à condition d’avoir été assuré à l’ouverture.
Remettre l’attestation décennale et la mentionner sur les devis et factures
Le professionnel remet à son client une attestation d’assurance décennale avant le début des travaux. L’attestation décennale suit un modèle réglementaire et indique l’assureur, les activités couvertes, la période de validité et la zone géographique. Elle doit être jointe au devis et à la facture.
L’article L132-1 du Code de l’artisanat impose aussi aux artisans et micro-entrepreneurs de faire figurer sur chaque devis et chaque facture :
- L’assurance professionnelle souscrite au titre de l’activité ;
- Le nom et les coordonnées de l’assureur ou du garant ;
- La couverture géographique du contrat ou de la garantie.
Les mentions relatives à l’assurance décennale s’ajoutent aux autres mentions obligatoires sur une facture.
Les sanctions en cas de défaut d’assurance décennale
Travailler sans assurance décennale est un délit. L’article L243-3 du Code des assurances punit le constructeur non assuré de 6 mois d’emprisonnement et de 75 000 € d’amende, ou de l’une de ces deux peines seulement. Le particulier qui construit pour lui-même ou pour un proche n’est pas concerné par cette sanction.
Comment faire jouer la garantie décennale ?
Seul le propriétaire de l’ouvrage peut faire jouer la garantie décennale. La Cour de cassation l’a rappelé dans un arrêt du 19 février 2026. Un locataire ne peut pas agir directement contre le constructeur, même s’il a payé les travaux. La protection décennale suit en revanche le bâtiment, et un acheteur en bénéficie jusqu’au terme des 10 ans suivant la réception.
Si vous avez une assurance dommages-ouvrage
L’assurance dommages-ouvrage est la voie la plus rapide pour faire réparer un désordre de nature décennale. L’assureur dommages-ouvrage finance les réparations d’abord, puis se retourne contre le constructeur responsable. La procédure suit des délais fixés par la loi :
- Le propriétaire déclare le sinistre à son assureur par lettre recommandée avec accusé de réception, avec des photos et une description des désordres ;
- L’assureur dommages-ouvrage missionne un expert pour constater les dommages ;
- L’assureur dispose de 60 jours à compter de la déclaration pour dire s’il accepte de garantir le sinistre ;
- L’assureur doit ensuite présenter une offre d’indemnisation dans un délai de 90 jours ;
- Après acceptation de l’offre, l’assureur verse l’indemnité sous 15 jours.
Si vous n’avez pas d’assurance dommages-ouvrage
Sans assurance dommages-ouvrage, la procédure est plus longue, car le propriétaire doit d’abord établir qui est responsable du désordre décennal. Les étapes sont les suivantes :
- Le propriétaire envoie une lettre recommandée au constructeur en décrivant les désordres et en lui demandant de déclarer le sinistre à son assureur ;
- Le propriétaire contacte directement l’assureur indiqué sur l’attestation décennale si le professionnel ne réagit pas ;
- Un expert examine les désordres en présence de toutes les parties (expertise contradictoire) pour déterminer leur origine ;
- À défaut d’accord, le propriétaire saisit le tribunal judiciaire avant la fin du délai de 10 ans suivant la réception.
Si le constructeur a fait faillite ou a disparu
La faillite ou la disparition du constructeur ne fait pas disparaître la garantie décennale. L’assureur qui couvrait le constructeur à l’ouverture du chantier reste tenu pendant 10 ans après la réception, grâce au mécanisme de capitalisation. Les coordonnées de cet assureur figurent sur l’attestation remise avec le devis.
Lorsque l’entreprise de construction est en redressement judiciaire ou en liquidation, le propriétaire déclare aussi sa créance auprès du mandataire judiciaire, le professionnel désigné par le tribunal pour gérer la procédure. Si le constructeur n’était pas assuré, le propriétaire ne peut compter que sur le patrimoine de l’entreprise, souvent insuffisant. Vérifier l’attestation d’assurance décennale avant de signer le devis évite ce risque.
La garantie décennale couvre pendant 10 ans les dommages qui menacent la solidité d’un bâtiment ou le rendent inutilisable. Le délai de 10 ans court à partir de la réception des travaux, constatée par un procès-verbal. Tous les constructeurs liés au propriétaire par un contrat de travaux doivent être assurés en décennale avant d’ouvrir le chantier, micro-entrepreneurs compris. Un équipement ajouté sur une maison existante relève, depuis 2024, de la responsabilité contractuelle et non de la décennale. Le propriétaire déclare un sinistre décennal à son assurance dommages-ouvrage ou, à défaut, au constructeur et à son assureur.
Assurance : demander mon devis
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 09/10/2026
FAQ
La garantie décennale est-elle transmise en cas de vente du bien ?
Oui. La garantie décennale est attachée au bâtiment et non à la personne qui a commandé les travaux. L’acheteur en profite jusqu’au terme des 10 ans suivant la réception. Lors d’une vente dans ce délai, l’acte de vente doit mentionner l’existence ou l’absence des assurances construction.
Un locataire peut-il faire jouer la garantie décennale ?
Non. Depuis l’arrêt de la Cour de cassation du 19 février 2026, seul le propriétaire de l’ouvrage peut agir sur le fondement de la responsabilité décennale. Le locataire qui subit un désordre se tourne vers son bailleur, en s’appuyant sur les obligations prévues par son bail.
Un auto-entrepreneur du bâtiment doit-il avoir une garantie décennale ?
Oui. Le statut de micro-entrepreneur ne dispense pas de l’assurance décennale dès lors que l’activité peut engager la responsabilité décennale (maçonnerie, couverture, plomberie, électricité, etc.). L’assurance pour auto-entrepreneur en bâtiment répond aux mêmes règles que pour une société, avec les mêmes sanctions de 75 000 € d’amende en cas de défaut.
Comment vérifier qu'un artisan a bien une assurance décennale ?
Le propriétaire vérifie l’assurance décennale d’un artisan en demandant son attestation avant de signer le devis. La période de validité de l’attestation doit couvrir la date d’ouverture du chantier, et les travaux prévus doivent figurer parmi les activités garanties. En cas de doute, l’assureur dont les coordonnées figurent sur l’attestation peut confirmer la couverture.
Que faire si l'artisan n'avait pas d'assurance décennale ?
Le propriétaire peut agir contre l’artisan non assuré personnellement, car sa responsabilité décennale reste engagée pendant 10 ans même sans assurance. Si le propriétaire a souscrit une assurance dommages-ouvrage, elle prend en charge les réparations. Le défaut d’assurance décennale constitue aussi un délit, que le propriétaire peut signaler.
Peut-on encore faire jouer la garantie décennale après 10 ans ?
Non. La garantie décennale ne permet plus d’agir au-delà de 10 ans à compter de la réception des travaux. Seule une action en justice engagée avant ce terme préserve les droits du propriétaire. Passé ce délai, aucune demande fondée sur la responsabilité décennale n’est recevable.
Sources de l'article
- Articles 1787 à 1799-1 du Code civil
- Articles L241-1 à L243-9 du Code des assurances
- Article L132-1 du Code de l'artisanat
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Ces articles pourraient également vous intéresser