Connexion
SARL unipersonnelle : comment fonctionne une SARL à un seul associé ?
Dernière mise à jour le 07/10/2026
- Qu’est-ce qu’une SARL unipersonnelle ?
- Comment fonctionne une SARL unipersonnelle au quotidien ?
- SARL unipersonnelle ou SARL classique : quelles différences ?
- Quels sont les avantages et inconvénients d’une SARL unipersonnelle ?
- Quel régime fiscal pour la SARL unipersonnelle ?
- Quel régime social en SARL unipersonnelle ?
- Comment créer une SARL unipersonnelle ?
- Passer d’une SARL à une SARL unipersonnelle, et inversement
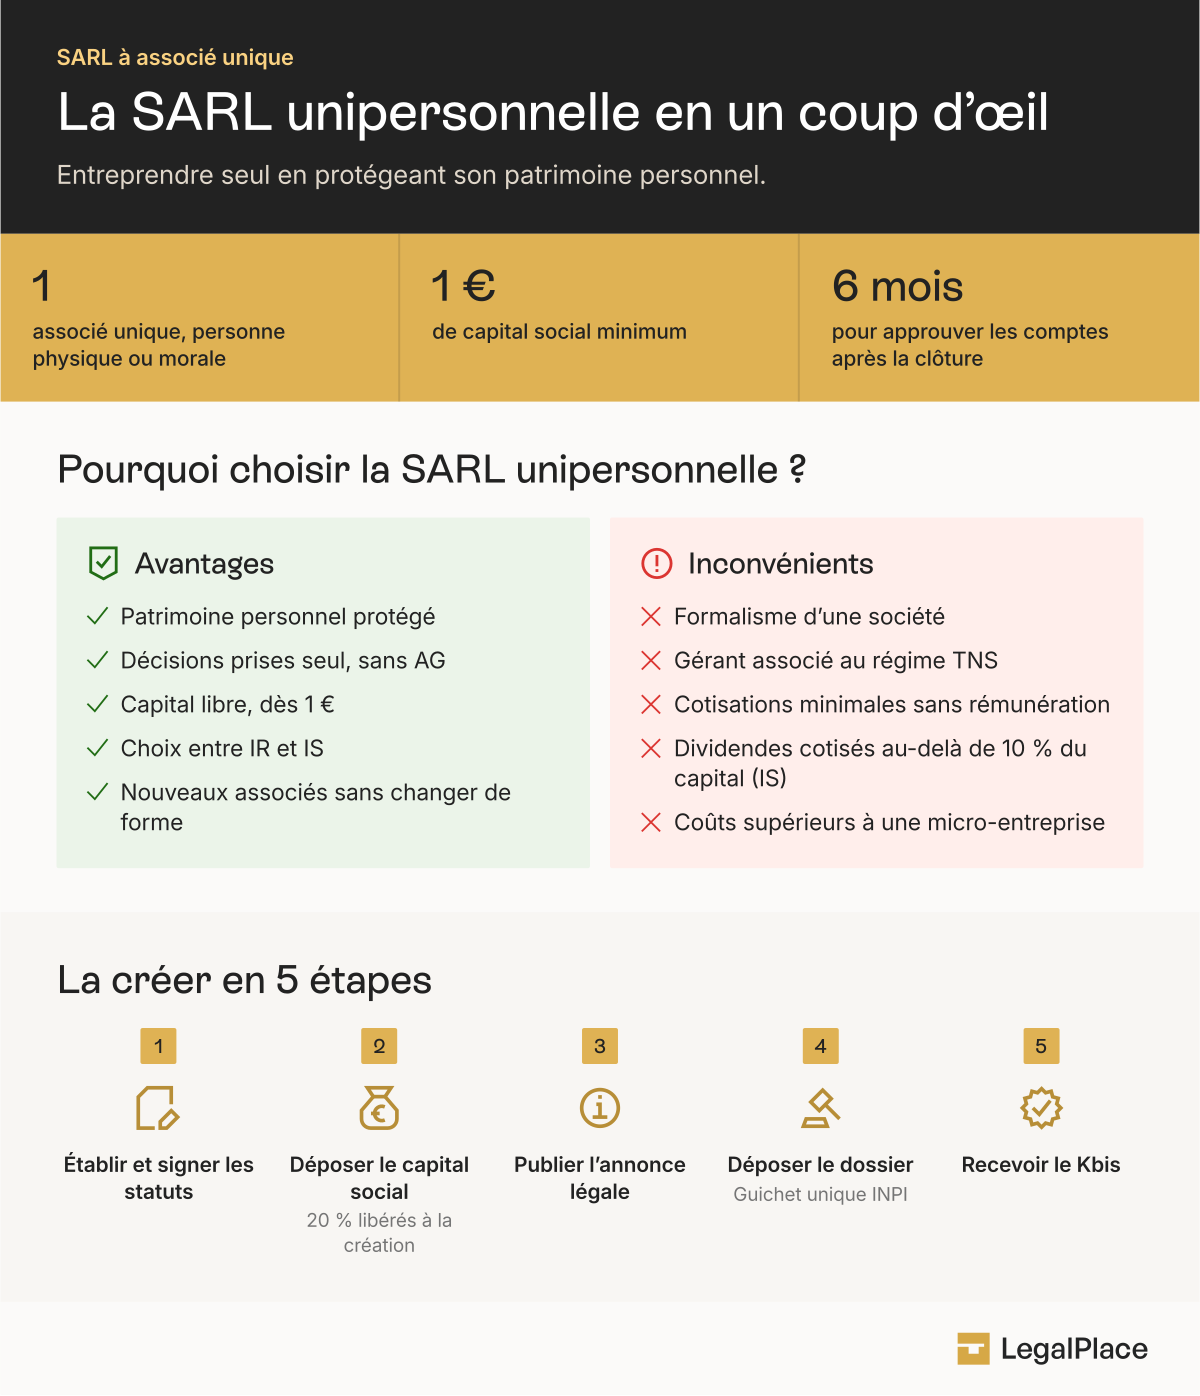
- La SARL unipersonnelle, ou entreprise unipersonnelle à responsabilité limitée (EURL), est une SARL qui ne compte qu’un seul associé.
- L’associé unique d’une SARL unipersonnelle prend seul les décisions importantes, sans assemblée générale, et approuve les comptes dans les six mois qui suivent la clôture.
- Les bénéfices d’une SARL unipersonnelle sont soumis par défaut à l’impôt sur le revenu, avec une option possible pour l’impôt sur les sociétés (15 % puis 25 %).
- La SARLU peut accueillir de nouveaux associés à tout moment et devient alors une SARL classique, sans changer de forme juridique.
Vous souhaitez lancer votre activité seul tout en protégeant votre patrimoine personnel ? La SARL unipersonnelle, aussi appelée SARL à associé unique, répond à ce besoin. Elle obéit aux règles de la SARL, mais plusieurs d’entre elles s’adaptent à la présence d’un seul associé. Vous décidez seul, sans convoquer d’assemblée, et votre imposition suit par défaut celle d’un entrepreneur individuel. Encore faut-il connaître ces règles adaptées avant de signer vos statuts, notamment celles qui concernent la rémunération du gérant et l’arrivée d’un futur associé.
Qu’est-ce qu’une SARL unipersonnelle ?
SARL unipersonnelle et EURL : un seul et même statut
La SARL unipersonnelle (SARLU) et l’EURL désignent la même société. L’article L223-1 du Code de commerce prévoit qu’une SARL peut être constituée par une seule personne. On parle alors d’entreprise unipersonnelle à responsabilité limitée (EURL), de SARL unipersonnelle ou de SARLU. Les trois termes renvoient au même statut, aux mêmes règles et aux mêmes formalités de création.
La SARLU a sa propre personnalité juridique. Elle possède un patrimoine distinct de celui de son associé, un numéro SIREN, un compte bancaire et ses propres dettes. Le capital social est libre, à partir de 1 €. L’associé unique détient 100 % des parts sociales et sa responsabilité reste limitée au montant de ses apports, sauf en cas de faute de gestion ou de caution personnelle donnée à une banque.
Qui peut être associé unique d’une SARL unipersonnelle ?
L’associé unique d’une SARL unipersonnelle peut être :
- Une personne physique ;
- Une personne morale, c’est-à-dire une autre société qui détient alors 100 % de sa filiale.
Comment fonctionne une SARL unipersonnelle au quotidien ?
Le fonctionnement d’une SARL unipersonnelle repose sur le gérant et sur l’associé unique. Une même personne peut tenir les deux.
Des décisions prises seul, sans assemblée générale
Dans une SARL classique, les grandes décisions sont votées en assemblée générale. Dans une SARL unipersonnelle, l’associé unique exerce seul ces pouvoirs. Il approuve les comptes, décide de l’affectation du résultat, modifie les statuts, nomme ou révoque le gérant. Aucune convocation ni aucun vote ne sont nécessaires.
Chaque décision de l’associé unique remplace le procès-verbal d’assemblée. Elle doit être inscrite dans un registre des décisions coté et paraphé.
Dans une SARLU, les comptes annuels doivent être approuvés dans les six mois qui suivent la clôture de l’exercice. Quand l’associé unique est aussi le seul gérant, la règle est plus simple. Le dépôt des comptes au greffe vaut alors approbation, sans décision supplémentaire à rédiger.
Un gérant associé ou extérieur
La gestion courante d’une SARL unipersonnelle est confiée à un gérant, qui doit obligatoirement être une personne physique. L’associé unique peut exercer lui-même cette fonction ou la confier à un tiers. Lorsque l’associé unique est une société, le gérant est forcément une personne extérieure, puisqu’une personne morale ne peut pas être gérante.
Le gérant d’une SARLU dispose des pouvoirs les plus étendus pour agir au nom de la société. Les statuts peuvent limiter ces pouvoirs en interne, par exemple en exigeant l’accord de l’associé unique pour tout emprunt au-delà d’un certain montant. Ces limites ne sont pas opposables aux tiers. Un fournisseur ou une banque peut ainsi se prévaloir d’un engagement pris par le gérant, même s’il a dépassé ses pouvoirs statutaires.
Le choix du gérant d’une EURL détermine sa protection sociale. L’associé unique gérant relève du régime des travailleurs non salariés. Un gérant non associé et rémunéré est, lui, assimilé salarié.
Des statuts pensés pour un associé unique
Les statuts d’une EURL comportent les mêmes mentions obligatoires que ceux d’une SARL classique. On y trouve la forme juridique, la dénomination, le siège, l’objet social, la durée (99 ans au maximum), le montant du capital et la répartition des parts. Leur rédaction tient toutefois compte de la présence d’un seul associé. Les clauses sur les assemblées et les règles de majorité laissent la place aux décisions de l’associé unique.
Dans une SARL unipersonnelle, la clause d’agrément mérite une attention particulière. Tant que l’associé est seul, il cède ses parts librement, puisqu’aucun autre associé n’a à donner son accord. Prévoir dès la création les règles qui s’appliqueront à l’arrivée d’un associé évite de modifier les statuts dans l’urgence le jour où un partenaire souhaite entrer au capital.
SARL unipersonnelle ou SARL classique : quelles différences ?
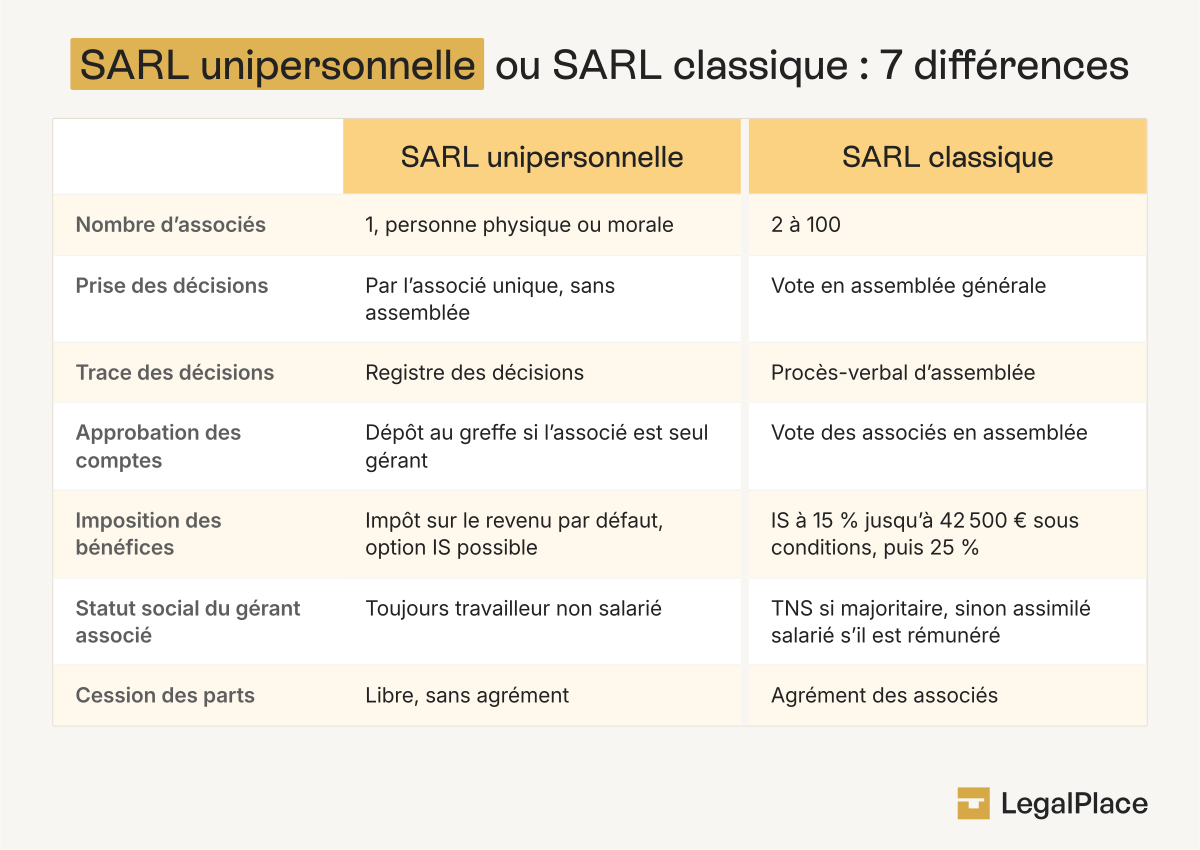
La SARL unipersonnelle et la SARL classique relèvent de la même forme juridique, mais quatre règles changent avec un seul associé. Les décisions sont prises par l’associé unique et inscrites dans un registre, au lieu d’être votées en assemblée générale. Les bénéfices sont soumis par défaut à l’impôt sur le revenu, alors qu’une SARL classique paie l’impôt sur les sociétés (15 % puis 25 %). Le gérant associé unique est toujours travailleur non salarié, tandis qu’un gérant minoritaire ou égalitaire de SARL classique est assimilé salarié s’il est rémunéré. Enfin, l’associé unique cède ses parts sans procédure d’agrément. Le choix entre EURL et SARL dépend donc surtout du nombre de personnes qui portent le projet.
Quels sont les avantages et inconvénients d’une SARL unipersonnelle ?
La SARL unipersonnelle présente les mêmes avantages et inconvénients que l’EURL, puisqu’il s’agit du même statut. Elle séduit les entrepreneurs qui veulent se lancer seuls dans un cadre protecteur, avec un capital libre dès 1 €. Le patrimoine personnel de l’associé est séparé de celui de la société. L’associé décide seul et peut faire entrer des partenaires plus tard sans changer de forme juridique. La fiscalité laisse aussi le choix entre l’impôt sur le revenu et l’impôt sur les sociétés.
Les inconvénients de la SARLU tiennent surtout au formalisme et au régime social. La société impose une comptabilité complète, le dépôt des comptes, la tenue du registre et des déclarations fiscales. Le gérant associé relève du régime des travailleurs non salariés, moins protecteur que celui des salariés. À l’impôt sur les sociétés, les dividendes qui dépassent 10 % du capital supportent aussi des cotisations sociales, ce qui limite l’intérêt de se rémunérer uniquement en dividendes.
| Avantages de la SARLU | Inconvénients de la SARLU |
|---|---|
| Responsabilité limitée au montant des apports | Formalisme d’une société (comptabilité complète, dépôt des comptes, registre) |
| Décisions prises seul, sans assemblée générale | Gérant associé au régime TNS, moins protecteur que le régime des salariés |
| Capital social libre, dès 1 € | Cotisations minimales dues même sans rémunération |
| Choix entre impôt sur le revenu et impôt sur les sociétés | Dividendes soumis à cotisations au-delà de 10 % du capital (société à l’IS) |
| Entrée de nouveaux associés sans changer de forme juridique | Coûts de création et de gestion plus élevés qu’une micro-entreprise |
Quel régime fiscal pour la SARL unipersonnelle ?
Comment sont imposés les bénéfices d’une SARL unipersonnelle ?
Lorsque l’associé unique est une personne physique, la SARL unipersonnelle relève par défaut de l’impôt sur le revenu, par principe. La société ne paie pas d’impôt sur ses bénéfices. L’associé déclare lui-même la totalité du bénéfice dans sa déclaration de revenus. Ce bénéfice entre dans la catégorie des bénéfices industriels et commerciaux (BIC) pour une activité commerciale ou artisanale, des bénéfices non commerciaux (BNC) pour une activité libérale ou des bénéfices agricoles (BA) pour une activité agricole.
L’article 50-0 du Code général des impôts ouvre le régime micro aux EURL dont l’associé unique, personne physique, est aussi le gérant. Si le chiffre d’affaires reste sous les plafonds de 203 100 € pour la vente de marchandises ou de 83 600 € pour les prestations de services, le régime micro-BIC ou micro-BNC s’applique de plein droit. Le bénéfice imposable est alors calculé avec un abattement forfaitaire sur le chiffre d’affaires, et non à partir des charges réelles.
Dans une SARLU à l’impôt sur le revenu, le déficit d’une activité exercée à titre professionnel vient réduire les autres revenus imposables de l’associé. La part qui n’a pas pu être déduite se reporte sur les six années suivantes.
La SARL unipersonnelle peut opter pour l’impôt sur les sociétés. La société paie alors elle-même l’impôt sur ses bénéfices, au taux de 15 % jusqu’à 42 500 € de bénéfice, sous conditions, puis 25 % au-delà. L’associé n’est imposé personnellement que sur sa rémunération et ses dividendes. Cette option peut être abandonnée jusqu’au cinquième exercice qui suit celui de l’option. Passé ce délai, elle devient irrévocable. Une renonciation empêche aussi d’opter à nouveau plus tard.
Se rémunérer en SARL unipersonnelle : rémunération ou dividendes
Une SARL unipersonnelle à l’impôt sur les sociétés peut verser deux types de revenus à son associé gérant. La rémunération de gérant est déductible du résultat de la société et supporte des cotisations sociales. Les dividendes sont prélevés sur le bénéfice après impôt, une fois les comptes approuvés.
Les dividendes versés par une SARLU à l’impôt sur les sociétés sont soumis, depuis le 1er janvier 2026, à la flat tax de 31,4 %. Elle se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. L’associé peut opter pour le barème progressif, avec un abattement de 40 %. Pour le gérant associé unique, l’article L131-6 du Code de la sécurité sociale ajoute une règle propre aux TNS. La part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes laissées en compte courant d’associé, c’est-à-dire prêtées par l’associé à sa société, est soumise aux cotisations sociales.
Clément, consultant en stratégie digitale, a créé sa SARL unipersonnelle avec un capital de 5 000 €. Sa société est à l’impôt sur les sociétés et il n’a pas de compte courant d’associé. Après une bonne année, il souhaite se verser 20 000 € de dividendes. Le seuil de 10 % correspond à 500 €. Seuls ces 500 € relèvent de la flat tax de 31,4 %. Les 19 500 € restants supportent les cotisations sociales de gérant TNS, en plus de l’impôt sur le revenu. C’est la règle des 10 %, propre au gérant TNS.
Le montant du capital social d’une SARL à associé unique influe directement sur le coût des dividendes. Plus le capital est élevé, plus la part des dividendes qui échappe aux cotisations sociales (10 % du capital) est importante. Ce choix se fait dès la création de la société.
Le statut social du gérant d’une SARL unipersonnelle dépend de la personne qui exerce la gérance :
- L’associé unique gérant est travailleur non salarié (TNS). Il est affilié à la Sécurité sociale des indépendants et paie des cotisations sur ses revenus professionnels. Des cotisations minimales restent dues même sans rémunération ;
- Un gérant extérieur est assimilé salarié s’il est rémunéré. Il bénéficie de la protection sociale des salariés, hors assurance chômage, avec des cotisations plus élevées. S’il n’est pas rémunéré, il n’est affilié à aucun régime au titre de cette fonction.
Pour le gérant TNS, la base de calcul des cotisations dépend du régime fiscal de la société. À l’impôt sur le revenu, les charges sociales sont calculées sur la totalité du bénéfice, qu’il soit prélevé ou laissé dans la société. À l’impôt sur les sociétés, elles portent sur la rémunération du gérant et sur la part des dividendes qui dépasse 10 % du capital.
Comment créer une SARL unipersonnelle ?
La création d’une SARL unipersonnelle suit les mêmes étapes que la création d’une EURL, puisqu’il s’agit du même statut :
- Établir et signer les statuts, qui fixent notamment la dénomination, le siège, l’objet social et le capital, et qui désignent le gérant ;
- Déposer le capital sur un compte bloqué au nom de la société en formation. Au moins 20 % des apports en argent doivent être versés à la création, le solde dans les cinq ans ;
- Publier un avis de constitution dans un journal d’annonces légales du département du siège social ;
- Déposer le dossier d’immatriculation en ligne sur le guichet unique de l’INPI, avec la déclaration des bénéficiaires effectifs ;
- Recevoir l’extrait Kbis, qui atteste de l’existence légale de la société.
Dans une SARLU, un apport en nature (matériel, véhicule, fonds de commerce) doit être évalué par un commissaire aux apports dès qu’il dépasse 30 000 €, ou dès que le total des apports en nature représente plus de la moitié du capital.
| Frais de création | Montant en 2026 |
|---|---|
| Annonce légale de constitution (EURL) | 124 € HT en métropole, 147 € HT à La Réunion et à Mayotte |
| Immatriculation d’une société commerciale | 33,83 € TTC |
| Immatriculation d’une société artisanale | 45 € |
| Déclaration des bénéficiaires effectifs | 19,33 € TTC |
| Accompagnement LegalPlace | Dès 0 € HT (+ frais légaux), 99 € HT ou 199 € HT selon l’offre |
Tarifs HT à destination de professionnels.
La création d’une SARL unipersonnelle peut se faire seul sur le guichet unique, ou être confiée à LegalPlace. Nos formalistes vérifient les pièces justificatives et déposent la demande d’immatriculation au nom du créateur. Le coût de création d’une EURL dépend surtout de ce choix et de l’éventuelle intervention d’un commissaire aux apports.
Passer d’une SARL à une SARL unipersonnelle, et inversement
Quand une SARL devient unipersonnelle
Une SARL classique devient unipersonnelle dès que toutes ses parts sont réunies entre les mains d’une seule personne. C’est le cas après une cession de parts, le rachat des parts d’un associé sortant ou une succession. L’article L223-4 du Code de commerce précise que cette réunion n’entraîne pas la dissolution de la société. Elle poursuit son activité sous forme d’EURL, avec le même numéro SIREN.
La cession de parts sociales qui rend une SARL unipersonnelle donne lieu à un droit d’enregistrement de 3 %, calculé après un abattement de 23 000 € ramené à la proportion des parts cédées. L’associé restant met ensuite à jour les statuts et déclare la modification sur le guichet unique.
Sophie et Karim ont créé une SARL de décoration intérieure à parts égales. Trois ans plus tard, Karim souhaite se consacrer à un autre projet et cède ses 500 parts à Sophie. Sophie détient alors 100 % du capital. La société n’est pas dissoute et poursuit son activité sous forme de SARL unipersonnelle. La réunion de toutes les parts entre les mains d’un associé ne fait pas disparaître la SARL.
Lorsque toutes les parts d’une SARL sont réunies entre les mains d’une société, une règle particulière s’applique.
Quand la SARL unipersonnelle accueille un nouvel associé
Une SARL unipersonnelle peut accueillir un associé à tout moment, de deux façons. L’associé unique peut céder une partie de ses parts. Il peut aussi réaliser une augmentation de capital pour que le nouvel associé apporte de l’argent ou un bien. Dans les deux cas, la société devient une SARL classique sans changer de forme juridique. Il suffit de modifier les statuts et de déclarer le changement sur le guichet unique.
L’arrivée d’un associé dans une SARLU modifie le fonctionnement de la société. Les décisions relèvent désormais des assemblées d’associés, avec les règles de majorité prévues par la loi et les statuts. Le statut social du gérant peut aussi changer s’il devient minoritaire. Si la société était à l’impôt sur le revenu, l’arrivée d’un associé la fait passer à l’impôt sur les sociétés. Seules certaines SARL peuvent rester à l’impôt sur le revenu par option, comme la SARL de famille. Ce changement de régime peut entraîner une imposition immédiate des bénéfices non encore taxés. Les étapes pour transformer une EURL en SARL sont à préparer en amont.
La SARL unipersonnelle est une SARL qui fonctionne avec un seul associé, et elle correspond exactement à l’EURL. L’associé unique décide seul et inscrit ses décisions dans un registre, tandis que la gestion courante revient à un gérant, associé ou extérieur. Les bénéfices relèvent par défaut de l’impôt sur le revenu, avec une option possible pour l’impôt sur les sociétés. Le gérant associé unique est travailleur non salarié. La société peut accueillir de nouveaux associés à tout moment et devient alors une SARL classique, sans changer de forme juridique.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 07/10/2026
FAQ
Quelle est la différence entre une EURL et une SARL unipersonnelle ?
L’EURL et la SARL unipersonnelle ne présentent aucune différence. Les deux appellations désignent la même société, une SARL qui ne compte qu’un seul associé, soumise aux mêmes règles juridiques, fiscales et sociales. La société devient une SARL classique dès qu’un deuxième associé entre au capital.
Peut-on créer une SARL seul ?
Oui, une SARL peut être créée par une seule personne, physique ou morale. On parle alors de SARL unipersonnelle ou d’EURL. Le créateur détient 100 % des parts sociales, prend seul les décisions et peut être nommé gérant. Le capital social est libre, à partir de 1 €.
Quels sont les inconvénients d'une SARL unipersonnelle ?
La SARL unipersonnelle impose le formalisme d’une société, avec une comptabilité complète, le dépôt des comptes et la tenue d’un registre des décisions. Le gérant associé relève du régime des travailleurs non salariés, moins protecteur que celui des salariés. Des cotisations minimales sont dues même sans rémunération. À l’impôt sur les sociétés, les dividendes qui dépassent 10 % du capital supportent aussi des cotisations sociales.
Le gérant d'une SARL unipersonnelle est-il forcément l'associé unique ?
Non, le gérant d’une SARL unipersonnelle n’est pas forcément l’associé unique. L’associé unique peut confier la gérance à une autre personne physique. Ce gérant extérieur est assimilé salarié s’il est rémunéré. Lorsque l’associé unique est une société, le gérant est obligatoirement une personne extérieure, car une société ne peut pas être gérante d’une SARL.
Peut-on faire un apport en nature dans une SARL unipersonnelle ?
Oui, l’associé unique d’une SARL unipersonnelle peut apporter un bien, comme du matériel, un véhicule ou un fonds de commerce. Un commissaire aux apports doit évaluer ce bien dès qu’un apport en nature dépasse 30 000 €, ou dès que le total des apports en nature représente plus de la moitié du capital social.
Quelles cotisations Urssaf paie-t-on en SARL unipersonnelle ?
L’associé unique gérant d’une SARL unipersonnelle paie les cotisations Urssaf des travailleurs non salariés. À l’impôt sur le revenu, elles sont calculées sur la totalité du bénéfice. À l’impôt sur les sociétés, elles portent sur la rémunération du gérant et sur les dividendes qui dépassent 10 % du capital, des primes d’émission et des comptes courants d’associé. Des cotisations minimales restent dues même sans revenu.
SARL unipersonnelle ou SASU : laquelle choisir ?
La SARL unipersonnelle convient si vous recherchez des cotisations sociales plus faibles et un fonctionnement précisément fixé par la loi. La SASU offre plus de liberté statutaire et le régime social des assimilés salariés, mais avec des cotisations plus élevées. Le choix entre SASU ou EURL dépend surtout du niveau de protection sociale que vous visez et de votre mode de rémunération.
Peut-on cumuler le chômage et la création d'une SARL unipersonnelle ?
Oui, le créateur d’une SARL unipersonnelle peut continuer à percevoir l’allocation chômage en complément de ses revenus, sous conditions. Il peut aussi demander l’ARCE, un capital égal à 60 % des droits restants versé en deux fois. Les deux formules ne se cumulent pas. L’ACRE, qui exonère une partie des cotisations la première année, est réservée depuis 2026 à certains profils, et son taux est passé de 50 % à 25 % au 1er juillet 2026.
Sources de l'article
- Article L223-1 du Code de commerce
- Article L223-4 du Code de commerce
- Article 50-0 du Code général des impôts
- Article L131-6 du Code de la sécurité sociale
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser