 Connexion
Dividendes en EURL : combien allez-vous vraiment toucher en 2026 ?
Dernière mise à jour le 15/09/2026
- Qu’est-ce qu’un dividende en EURL ?
- Peut-on verser des dividendes dans une EURL ?
- Comment calculer les dividendes distribuables en EURL ?
- Comment se verser des dividendes en EURL ?
- Comment sont imposés les dividendes en EURL ?
- Quand les dividendes en EURL sont-ils soumis aux cotisations sociales ?
- Salaire ou dividendes en EURL : comment choisir ?
- Dividendes en EURL ou en SASU : quelles différences ?
- Comment déclarer les dividendes d’une EURL ?
- Le versement de dividendes en EURL n’est possible que si la société est soumise à l’impôt sur les sociétés.
- Les dividendes en EURL sont taxés à la flat tax de 31,4 % en 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, ou au barème progressif sur option.
- Les dividendes en EURL qui dépassent 10 % du capital social supportent les cotisations sociales du gérant associé unique, travailleur non salarié, autour de 45 %.
- Le versement des dividendes en EURL se décide à l’approbation des comptes et intervient dans les 9 mois suivant la clôture de l’exercice.
Vous dirigez une EURL et vous vous demandez si vous pouvez vous verser des dividendes plutôt qu’un salaire. La réponse dépend d’abord de votre régime fiscal, puis d’un seuil précis qui déclenche des cotisations sociales. Voici comment les dividendes en EURL fonctionnent, comment ils sont imposés en 2026 et comment calculer ce que vous toucherez réellement.
Qu’est-ce qu’un dividende en EURL ?
Un dividende en EURL est une part du bénéfice que la société distribue à son associé unique. Il récompense l’argent investi dans l’entreprise, contrairement à la rémunération de gérance qui rétribue votre travail.
Le dividende n’a rien à voir avec le salaire. Le salaire est versé régulièrement en contrepartie de vos fonctions de gérant. Le dividende, lui, dépend des résultats. S’il n’y a pas de bénéfice, il n’y a pas de dividende possible. Vous décidez de le distribuer une fois par an, après avoir arrêté les comptes.
Camille dirige une EURL à l’IS. En 2026, sa société dégage un bénéfice de 30 000 € après impôt sur les sociétés. Elle décide de s’en verser 12 000 € en dividendes et de laisser le reste en réserve. Ces 12 000 € récompensent son investissement dans l’entreprise, pas ses heures de travail.
Peut-on verser des dividendes dans une EURL ?
Le versement de dividendes en EURL dépend du régime fiscal de la société. Les dividendes n’existent que dans une EURL soumise à l’impôt sur les sociétés.
Les dividendes dans une EURL à l’impôt sur le revenu
Par défaut, l’EURL dont l’associé unique est une personne physique relève de l’impôt sur le revenu. La totalité du bénéfice est alors imposée directement à votre nom, dans la catégorie correspondant à votre activité. Vous payez l’impôt sur l’ensemble du résultat, que vous le laissiez dans l’entreprise ou que vous le retiriez.
Cette imposition immédiate de tout le bénéfice ne laisse aucune place au dividende. L’argent est considéré comme le vôtre dès qu’il est sur votre compte. Le régime fiscal de l’EURL à l’IR fonctionne donc comme celui d’une entreprise individuelle.
Les dividendes dans une EURL à l’impôt sur les sociétés
Pour verser des dividendes en EURL, la société doit opter pour l’impôt sur les sociétés. Elle paie alors l’IS sur son bénéfice. Le résultat après impôt peut ensuite être distribué en dividendes ou conservé en réserve.
Cette option pour l’EURL à l’IS se formule auprès du service des impôts. La renonciation reste possible jusqu’au cinquième exercice suivant l’option. Passé ce délai, le choix de l’IS devient définitif.
Yanis a créé une EURL à l’impôt sur le revenu. Même s’il laisse 25 000 € de bénéfice sur le compte de la société en 2026, il est imposé sur la totalité. Tant qu’il n’opte pas pour l’impôt sur les sociétés, Yanis ne peut se verser aucun dividende en EURL.
Comment calculer les dividendes distribuables en EURL ?
Le bénéfice distribuable est la somme que vous pouvez réellement vous verser en dividendes en EURL. Ce n’est pas tout le bénéfice de l’année. La société retire d’abord certaines sommes, puis en ajoute éventuellement d’autres. Partez du bénéfice de l’exercice, une fois l’impôt sur les sociétés payé. Appliquez ensuite trois ajustements doivent être faits :
- Retirez les pertes des années précédentes qui n’ont pas encore été épongées ;
- Retirez la part à mettre en réserve légale ;
- Ajoutez le report à nouveau, c’est-à-dire les bénéfices des années passées que vous n’aviez pas distribués.
Le montant obtenu correspond au maximum que vous pouvez décider de vous verser en dividendes.
La réserve légale est une petite part du bénéfice que la loi oblige à conserver dans la société. Chaque année, vous mettez de côté 5 % du bénéfice. Vous vous arrêtez une fois que cette réserve atteint 10 % du capital social. Au-delà de ce plancher, plus rien n’est à mettre de côté.
Sophie possède une EURL au capital de 4 000 €. En 2026, elle réalise 20 000 € de bénéfice après IS, sans perte des années précédentes. La réserve légale de son EURL plafonne à 400 €, soit 10 % du capital. Elle met donc 400 € de côté, puis peut se verser 19 600 € de dividendes (20 000 € moins 400 €).
Comment se verser des dividendes en EURL ?
Le versement de dividendes en EURL suit une procédure encadrée. En tant qu’associé unique, vous décidez seul, mais vous devez formaliser la décision et respecter un délai.
Pour vous verser des dividendes en EURL vous devez :
- Établir les comptes annuels de l’exercice clos ;
- Approuver ces comptes et constatez le bénéfice distribuable ;
- Décider de l’affectation du résultat et du montant des dividendes ;
- Consigner cette décision dans un procès-verbal ;
- Procéder à la mise en paiement des dividendes.
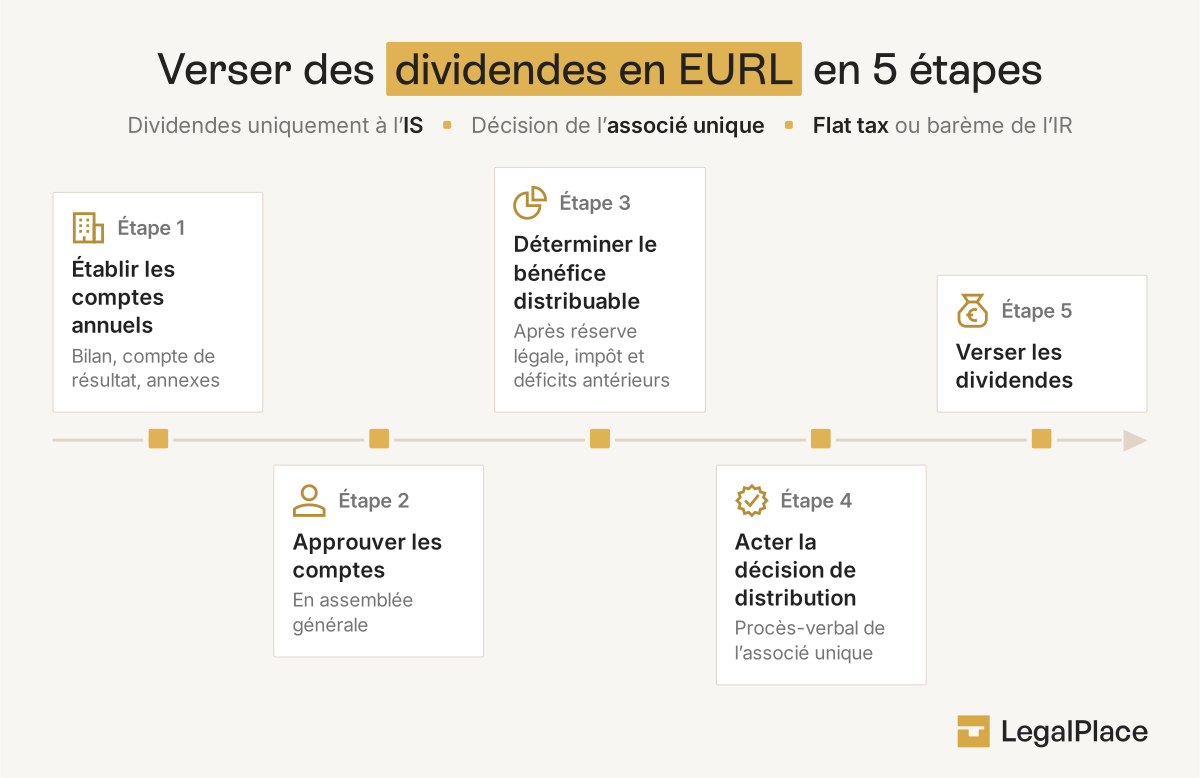
La décision d’affectation du résultat appartient à l’associé unique. Elle se matérialise par un procès-verbal d’assemblée d’EURL, même en présence d’une seule personne. Ce document sert de preuve et de justificatif comptable.
Le versement des dividendes doit intervenir dans un délai précis. L’article L232-13 du Code de commerce fixe la mise en paiement des dividendes à neuf mois maximum après la clôture de l’exercice. Ce délai peut être raccourci par une décision de justice, mais jamais dépassé.
Thomas approuve les comptes de son EURL le 15 mars 2026 pour l’exercice clos au 31 décembre 2025. Il consigne sa décision dans un procès-verbal et vire ses dividendes en EURL au plus tard le 30 septembre 2026, soit neuf mois après la clôture.
Comment sont imposés les dividendes en EURL ?
Les dividendes en EURL sont soumis par défaut à la flat tax de 31,4 % en 2026. Vous pouvez aussi opter pour le barème progressif de l’impôt sur le revenu, parfois plus avantageux selon votre situation.
| Critère | Flat tax (PFU) | Barème progressif |
| Taux d’impôt sur le revenu | 12,8 % fixe | Selon votre tranche (0 à 45 %) |
| Abattement de 40 % | Non | Oui |
| Prélèvements sociaux | 18,6 % sur le montant total | 18,6 % sur le montant total |
| CSG déductible | Non | Oui, 6,8 % |
| Cas le plus favorable | Tranches à 30 % et plus | Tranches à 0 % et 11 % |
La flat tax sur les dividendes en EURL
La flat tax, ou prélèvement forfaitaire unique, s’applique automatiquement aux dividendes en EURL. Son taux global atteint 31,4 % en 2026. Il réunit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
L’acompte de 12,8 % est prélevé à la source par la société au moment du versement. Il vient ensuite en déduction de votre impôt. Vous pouvez en être dispensé si votre revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple. La flat tax reste le régime le plus simple, sans calcul complexe.
Léa se verse 15 000 € de dividendes en EURL en 2026. À la flat tax de 31,4 %, elle paie 4 710 € d’imposition, soit 1 920 € d’acompte d’impôt sur le revenu et 2 790 € de prélèvements sociaux. Il lui reste 10 290 € nets.
Le barème progressif pour les dividendes en EURL
Le barème progressif est l’alternative à la flat tax pour vos dividendes en EURL. Sur option, les dividendes s’ajoutent à vos autres revenus et sont imposés selon les tranches de l’impôt sur le revenu. Cette option ouvre droit à un abattement de 40 % prévu par l’article 158 du Code général des impôts.
Concrètement, seuls 60 % du montant des dividendes sont soumis au barème. Les prélèvements sociaux de 18,6 % restent dus sur la totalité du dividende, sans abattement. Une fraction de la CSG, à hauteur de 6,8 %, devient déductible de votre revenu l’année suivante.
Cette option pour le barème progressif devient intéressante quand votre taux d’imposition est faible. Un contribuable dans les tranches à 0 % ou 11 % y gagne souvent par rapport à la flat tax. L’option vaut toutefois pour l’ensemble de vos revenus de capitaux mobiliers de l’année, pas seulement pour vos dividendes.
Karim perçoit 10 000 € de dividendes en EURL en 2026 et se situe dans la tranche à 11 %. Après l’abattement de 40 %, seuls 6 000 € sont soumis au barème, soit 660 € d’impôt. Le barème lui coûte moins cher que la flat tax sur la part fiscale.
Une partie de vos dividendes en EURL peut supporter des cotisations sociales, en plus de l’impôt, c’est la grande différence avec la SASU. Cette règle vous concerne si vous gérez vous-même votre EURL en tant qu’associé unique, car vous avez alors le statut de travailleur non salarié prévu par l’article L131-6 du Code de la sécurité sociale.
Le principe repose sur un seuil, calculez 10 % de votre capital social, augmenté des primes d’émission et de la moyenne de votre compte courant d’associé sur l’année. La part de vos dividendes située sous ce seuil reste soumise à la flat tax de 31,4 %. La part située au-dessus est traitée comme une rémunération et supporte environ 45 % de cotisations sociales, en plus de l’impôt sur le revenu. C’est la société qui déclare et règle ces cotisations.
Nadia gère une EURL au capital de 10 000 €, sans compte courant. Son seuil de 10 % s’élève donc à 1 000 €. En 2026, elle se verse 30 000 € de dividendes en EURL. Les 1 000 € sous le seuil sont soumis à la flat tax. Les 29 000 € au-dessus supportent environ 13 050 € de cotisations sociales, soit 45 %, en plus de l’impôt sur le revenu. Avec un capital de 50 000 €, son seuil monterait à 5 000 € et sa facture baisserait fortement.
Salaire ou dividendes en EURL : comment choisir ?
Le choix entre salaire et dividendes en EURL dépend de votre besoin de protection sociale et du coût de chaque solution. Le salaire ouvre des droits sociaux mais coûte plus cher en cotisations. Les dividendes coûtent moins cher sous le seuil de 10 %, mais n’ouvrent aucun droit à la retraite ni à l’assurance maladie.
La rémunération de gérance réduit le bénéfice imposable de la société. Elle vous constitue une retraite et une couverture santé. Les dividendes, eux, sont versés après impôt sur les sociétés et n’apportent aucune protection sociale. Beaucoup de gérants combinent les deux, un salaire pour la couverture sociale et des dividendes pour compléter.
Inès, gérante d’EURL, arbitre pour 2026. Un salaire de 20 000 € lui coûte environ 9 000 € de cotisations mais lui ouvre des droits à la retraite. Les mêmes 20 000 € en dividendes en EURL sous le seuil de 10 % coûtent moins cher, sans aucun droit social. Elle choisit de combiner les deux.
| Critère | Rémunération de gérance | Dividendes |
| Déductible du bénéfice de la société | Oui | Non |
| Cotisations sociales | Oui, environ 45 % | Uniquement au-delà de 10 % du capital |
| Droits à la retraite et à la santé | Oui | Non |
| Régime fiscal | Barème de l’impôt sur le revenu | Flat tax ou barème |
| Versement | Régulier | Une fois par an après les comptes |

On entend souvent que le dividende ne coûte rien en social, donc qu’il est forcément gagnant. Ce qui manque à ce raisonnement, c’est que rien versé aujourd’hui veut aussi dire aucun trimestre validé et aucune couverture en face. Le vrai prix de ce choix ne se lit pas sur l’avis d’imposition, il se voit bien plus tard, au moment de la retraite ou d’un coup dur.
Dividendes en EURL ou en SASU : quelles différences ?
Entre l’EURL et la SASU, la différence majeure pour les dividendes tient au régime social du dirigeant. En EURL, la part au-delà de 10 % du capital supporte des cotisations sociales. En SASU, les dividendes échappent totalement aux cotisations sociales, sans seuil ni plafond.
Marc compare deux projets pour 2026. En EURL, ses 30 000 € de dividendes au-delà du seuil de 10 % supportent des cotisations sociales. En SASU, les mêmes 30 000 € n’en supportent aucune. Son arbitrage dépend surtout de la part qu’il veut se verser en salaire.
| Critère | EURL | SASU |
| Statut du dirigeant | Travailleur non salarié | Assimilé salarié |
| Seuil des 10 % du capital | Oui, applicable | Non |
| Cotisations sociales sur dividendes | Oui, au-delà du seuil | Aucune |
| Flat tax de 31,4 % | Oui | Oui |
| Coût des cotisations de rémunération | Environ 45 % | Environ 80 % |
La SASU protège mieux les dividendes, mais son dirigeant paie des cotisations plus lourdes sur son salaire. L’EURL coûte moins cher sur la rémunération, mais taxe davantage les dividendes distribués. Le bon choix dépend de la répartition visée entre salaire et dividendes. Les charges sociales d’une EURL restent plus faibles pour le dirigeant qui se rémunère surtout en salaire.
Comment déclarer les dividendes d’une EURL ?
La déclaration des dividendes en EURL concerne à la fois la société et vous. La société déclare et reverse le prélèvement à l’administration. Vous reportez ensuite les dividendes sur votre déclaration de revenus personnelle.
- La société dépose le formulaire 2777 et reverse le prélèvement de 31,4 % dans les 15 jours du mois suivant le versement ;
- Elle établit un imprimé fiscal unique, le formulaire 2561, récapitulant les sommes versées ;
- Vous reportez le montant des dividendes sur votre déclaration de revenus, le formulaire 2042, l’année suivante ;
- Vous choisissez à ce moment de conserver la flat tax ou d’opter pour le barème progressif.
Inès verse 10 000 € de dividendes en EURL en juin 2026. Sa société dépose le formulaire 2777 avant le 15 juillet et reverse 3 140 € de prélèvement. Inès reporte ensuite ces dividendes sur sa déclaration de revenus 2042, déposée au printemps 2027.
Les dividendes en EURL ne sont possibles qu’à l’impôt sur les sociétés et se calculent sur le bénéfice distribuable après réserve légale. Ils sont taxés à la flat tax de 31,4 % en 2026, ou au barème progressif sur option avec un abattement de 40 %. La spécificité de l’EURL tient au seuil de 10 % du capital social. Au-delà, les dividendes du gérant travailleur non salarié supportent des cotisations sociales d’environ 45 %. Ce mécanisme rend les dividendes moins attractifs quand le capital est faible, et explique pourquoi l’arbitrage entre salaire et dividendes mérite un calcul précis.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 15/09/2026
FAQ
Un gérant d'EURL peut-il se verser des dividendes tous les mois ?
Non. Les dividendes en EURL se décident une fois par an, à l’approbation des comptes annuels. Le versement intervient dans les neuf mois suivant la clôture. Des acomptes en cours d’année restent possibles uniquement si un bilan intermédiaire certifie l’existence d’un bénéfice distribuable.
Que risque un gérant qui distribue des dividendes d'EURL sans bénéfice suffisant ?
Une distribution supérieure au bénéfice distribuable constitue un versement de dividendes fictifs. Le gérant s’expose à devoir rembourser les sommes et à des sanctions. Le calcul du distribuable, après réserve légale et pertes antérieures, doit donc être vérifié avant toute décision.
Un capital social élevé réduit-il les cotisations sur les dividendes d'EURL ?
Oui. Le seuil de 10 % qui déclenche les cotisations sociales se calcule sur le capital social, majoré des primes d’émission et du compte courant d’associé. Plus le capital est élevé, plus la part de dividendes en EURL taxée à la seule flat tax de 31,4 % est importante.
Les dividendes d'EURL sont-ils soumis au prélèvement à la source ?
Oui, en partie. La société prélève un acompte de 12,8 % d’impôt sur le revenu au moment du versement des dividendes en EURL, plus 18,6 % de prélèvements sociaux. Cet acompte s’impute ensuite sur votre impôt. Une dispense est possible sous condition de revenu fiscal de référence.
Peut-on verser un acompte sur dividendes en cours d'année dans une EURL ?
Oui, sous conditions. Un acompte sur dividendes en EURL suppose un bilan intermédiaire établi et certifié faisant apparaître un bénéfice distribuable. Sans ce document, le versement anticipé est requalifié et peut être sanctionné.
Le compte courant d'associé change-t-il le calcul des dividendes en EURL ?
Oui. Le solde moyen du compte courant d’associé s’ajoute au capital et aux primes d’émission pour calculer le seuil de 10 %. Un compte courant important relève ce seuil et réduit la part de dividendes en EURL soumise aux cotisations sociales du travailleur non salarié.
Faut-il un expert-comptable pour verser des dividendes en EURL ?
Ce n’est pas obligatoire, mais utile. Le calcul du bénéfice distribuable, l’arbitrage avec le salaire et le suivi du seuil de 10 % demandent de la précision. Un expert-comptable sécurise la déclaration des dividendes en EURL via le formulaire 2777 et évite les erreurs de calcul.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser
En EURL pas de fiche de paye. Comment déclarer c revenu?
Bonjour,
En principe, le gérant associé unique d’une EURL soumise à l’IR déclare ses revenus dans la catégorie des BIC ou BNC selon l’activité (article 62 du CGI ne s’appliquant pas).
En revanche, si l’EURL est soumise à l’IS, la rémunération du gérant relève de l’article 62 du CGI et doit être déclarée comme traitement et salaire dans la déclaration de revenus, même sans fiche de paie.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Effectivement, c’est plutôt 25% que 45% en pratique, du fait de la degressivité des cotisations sociales (https://decodage-fiscal.fr/guides-simulateurs/eurl#le-versement-de-dividendes-en-eurl-lis)
Surtaxe de 45 % pour les dividendes exédant le seuil de 10 % ….. vous sortez ça d’où ???
Bonjour,
Le site du service public vous aidera à comprendre la fiscalités des dividendes. En effet, 10% si le seuil est excédé. https://entreprendre.service-public.fr/vosdroits/F32963 .
En vous souhaitant une belle journée,
L’équipe LegalPlace.