Connexion
Cession d’entreprise : comment vendre sa société ou son fonds de commerce ?
Dernière mise à jour le 08/10/2026
- Qu’est-ce qu’une cession d’entreprise ?
- Vendre son fonds de commerce ou céder ses titres : que choisir ?
- Comment vendre son entreprise ou son fonds de commerce en 7 étapes ?
- Comment calculer la valeur de son entreprise ou de son fonds de commerce avant une cession ?
- Quelles formalités accomplir lors d’une cession d’entreprise ?
- Quelle fiscalité sur le prix de cession d’une entreprise ?
- Combien de temps dure une cession d’entreprise ?
- Quelles erreurs éviter lors d’une cession d’entreprise ?
- Qui peut vous accompagner dans la cession de votre entreprise ?
-
- Une cession d’entreprise peut prendre deux formes principales, la vente du fonds de commerce ou la cession des titres de la société (parts sociales ou actions).
- La vente d’une entreprise se déroule en 7 étapes et dure en général de 6 à 18 mois. En pratique, une préparation lancée environ 2 ans à l’avance facilite la vente.
- Le prix de cession de l’entreprise est fixé librement entre le vendeur et l’acheteur. Il s’estime en croisant plusieurs méthodes d’évaluation.
- L’acte de cession d’une entreprise doit être enregistré dans le mois qui suit la signature, puis publié selon le type de cession. La plus-value du vendeur est imposée à 31,4 % en 2026, sauf exonération.
La cession d’entreprise permet à un dirigeant de transmettre son activité à un acheteur contre un prix, qu’il s’agisse d’un commerce exploité en nom propre ou d’une société. Cette opération s’inscrit dans la gestion d’une entreprise et nécessite d’anticiper les différentes étapes, formalités et conséquences fiscales. Le choix entre vente du fonds et vente des titres détermine notamment les démarches à suivre et la fiscalité applicable au vendeur.
Qu’est-ce qu’une cession d’entreprise ?
Définition d’une cession d’entreprise
Céder son entreprise, c’est en transférer la propriété à un repreneur en échange d’un prix. L’acheteur récupère l’outil de travail (clientèle, nom commercial, équipements, contrats) et poursuit l’activité à la place du vendeur.
Selon la forme de l’entreprise, la vente porte sur des éléments différents. Un entrepreneur individuel vend son fonds de commerce, c’est-à-dire l’ensemble des biens qui lui permettent d’exercer. Une société peut vendre son fonds de commerce, et ses associés peuvent aussi céder leurs titres, ce qui transfère la société entière au repreneur.
Cession d’entreprise ou transmission : quelle différence ?
Une cession d’entreprise se fait toujours contre un prix, puisqu’il s’agit d’une vente. La transmission d’entreprise, elle, inclut la cession, mais aussi les transferts gratuits comme la donation ou la succession. Un parent qui donne ses parts à son enfant réalise une transmission, pas une cession.
La transmission gratuite d’une entreprise familiale peut bénéficier du pacte Dutreil, qui exonère de droits 75 % de la valeur transmise. Depuis la loi de finances pour 2026, l’engagement individuel de conservation des titres passe de 4 à 6 ans. Certains biens sans lien avec l’activité, comme les yachts ou les œuvres d’art, sont exclus de l’avantage pour les transmissions réalisées à compter du 21 février 2026.
Vendre son fonds de commerce ou céder ses titres : que choisir ?
Le choix entre vente du fonds et cession des titres dépend d’abord de la forme de l’entreprise. Un entrepreneur individuel n’a pas d’autre option que la vente du fonds. Pour une société, les deux voies sont ouvertes. Ces deux modes de cession n’ont pas les mêmes conséquences pour l’acheteur ni pour le vendeur.
| Critère | Vente du fonds de commerce | Cession des titres (parts ou actions) |
|---|---|---|
| Ce qui est vendu | Clientèle, nom commercial, droit au bail, matériel | La société entière, avec son actif et son passif |
| Sort des dettes | Elles restent à la charge du vendeur | Elles restent dans la société reprise |
| Contrats de travail | Transférés au repreneur | Inchangés, la société reste l’employeur |
| Droits d’enregistrement | 0 %, 3 % ou 5 % selon le prix | 3 % après abattement (parts), 0,1 % (actions) |
| Publicité | Journal d’annonces légales et BODACC | Dépôt au guichet unique, annonce légale selon les cas |
| Protection de l’acheteur | Délai d’opposition des créanciers | Garantie d’actif et de passif négociée dans l’acte |
La cession des titres convient aux sociétés qui ont des contrats difficiles à transférer, comme des agréments administratifs ou des marchés en cours. La vente du fonds rassure davantage un acheteur qui ne veut pas reprendre le passé de la société. Les règles propres à la cession de parts sociales et à la cession d’actions dans une SAS diffèrent sur l’agrément et les droits d’enregistrement.
Comment vendre son entreprise ou son fonds de commerce en 7 étapes ?
Pour vendre son entreprise dans de bonnes conditions, le dirigeant suit un ordre précis, de la préparation aux formalités après la signature. Chaque étape conditionne la suivante, d’où l’intérêt de ne pas en sauter.
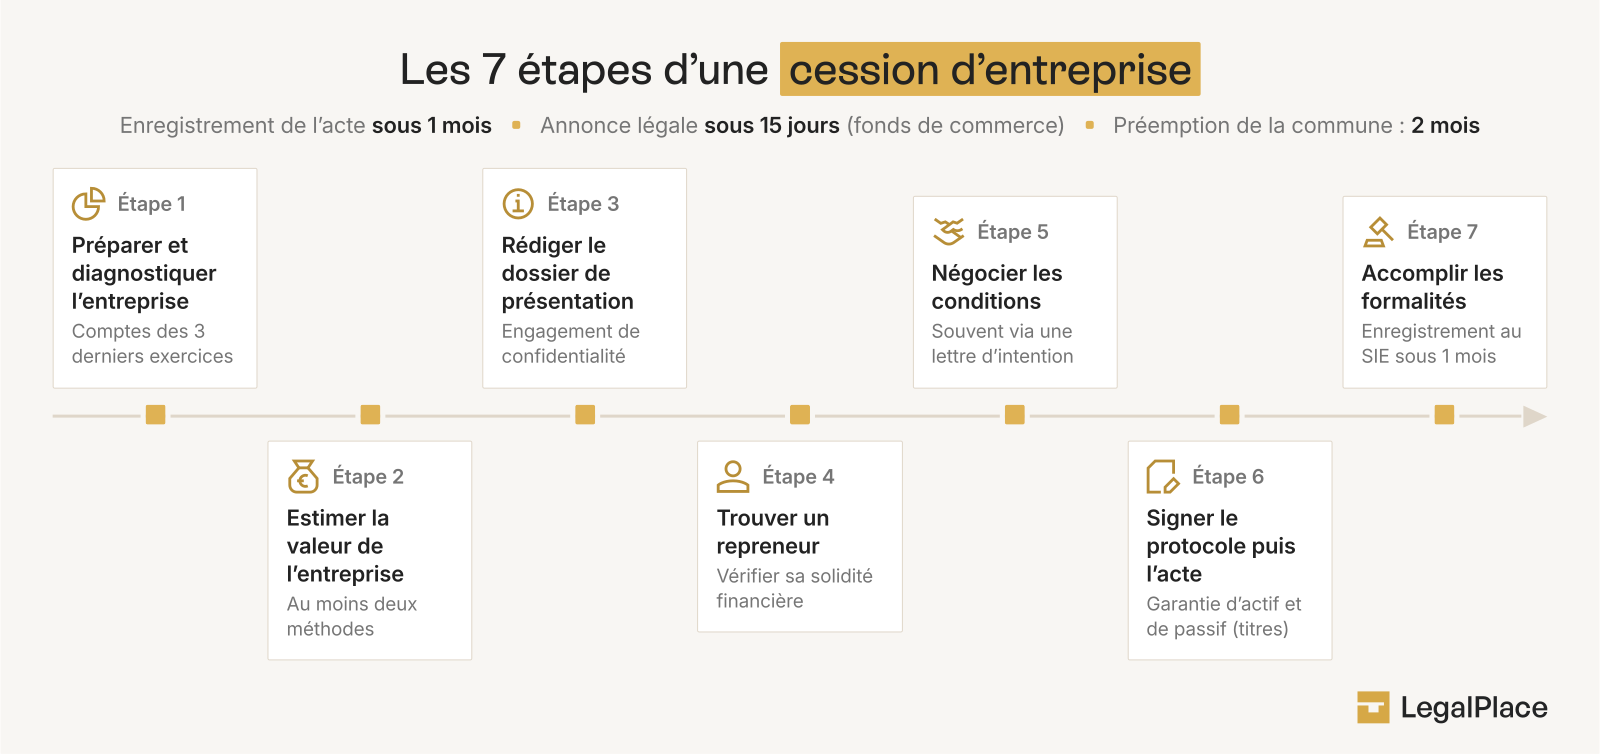
Étape 1 : préparer et diagnostiquer l’entreprise
Avant de chercher un acheteur, le dirigeant fait un état des lieux complet de son entreprise. Ce diagnostic révèle les points forts à mettre en avant et les faiblesses à corriger avant la vente. Il couvre en général :
- La situation financière (comptes des 3 derniers exercices, rentabilité, endettement) ;
- La situation juridique (statuts, contrats, bail commercial, litiges en cours) ;
- La situation sociale (effectifs, contrats de travail, convention collective) ;
- La situation fiscale (régularité des déclarations, contrôles passés) ;
- La situation commerciale (clientèle, fournisseurs, dépendance à quelques clients).
Étape 2 : estimer la valeur de l’entreprise
L’évaluation de l’entreprise fixe une fourchette de prix réaliste avant toute discussion avec un acheteur. Le vendeur croise au moins deux méthodes, par exemple la méthode patrimoniale et la méthode de rentabilité, ou un barème professionnel pour un fonds de commerce. Une estimation appuyée sur les comptes des 3 derniers exercices sert ensuite de base à la négociation.
Étape 3 : rédiger le dossier de présentation
Le dossier de présentation, parfois appelé mémorandum de cession, décrit l’entreprise aux acheteurs potentiels. Il présente l’activité, l’historique, les chiffres clés des 3 derniers exercices, l’équipe, les locaux et les perspectives de développement. Les informations sensibles (noms des clients, marges détaillées) ne sont communiquées qu’aux candidats sérieux, après signature d’un engagement de confidentialité.
Étape 4 : trouver un repreneur
Le repreneur peut venir de l’entourage du dirigeant (salarié, associé, membre de la famille) ou de l’extérieur (concurrent, fournisseur, investisseur). Les candidats à la reprise d’entreprise se trouvent via les annonces spécialisées, les chambres de commerce et les réseaux d’experts-comptables. Avant de s’engager, le vendeur vérifie la solidité financière de l’acheteur et son projet pour l’entreprise.
Lorsque le fonds de commerce est situé dans un périmètre de sauvegarde du commerce de proximité, la commune dispose d’un droit de préemption. Le vendeur doit déclarer son projet de vente au maire, qui a 2 mois pour décider d’acheter le fonds au prix proposé.
Étape 5 : négocier les conditions
La négociation de la cession porte sur le prix, mais aussi sur les modalités de paiement, la durée d’accompagnement du repreneur et les garanties. Une fois les grandes lignes acceptées, les parties signent souvent une lettre d’intention. Ce document fixe le cadre des discussions et ouvre une période d’audit pour l’acheteur.
L’acheteur d’une entreprise demande en général l’insertion d’une clause de non-concurrence dans l’acte de cession. Le vendeur s’engage alors à ne pas ouvrir une activité concurrente pendant une durée et dans une zone limitées.
Étape 6 : signer le protocole puis l’acte de cession
Le protocole d’accord, ou promesse de cession, engage les deux parties sous certaines conditions, comme l’obtention d’un prêt par l’acheteur. L’acte de cession définitif est signé une fois ces conditions remplies.
Dans une cession de titres, l’acte contient presque toujours une garantie d’actif et de passif. Par cette clause, le vendeur s’engage à indemniser l’acheteur si une dette antérieure à la vente apparaît après la signature. Dans une SARL, la vente de parts à une personne extérieure suppose aussi l’accord des autres associés, selon la clause d’agrément prévue par la loi ou les statuts.
Étape 7 : accomplir les formalités après la cession
Les formalités de cession commencent par l’enregistrement de l’acte au service des impôts des entreprises, dans le mois qui suit la signature. Pour un fonds de commerce, la vente est ensuite publiée dans un journal d’annonces légales sous 15 jours, puis au Bulletin officiel des annonces civiles et commerciales (BODACC). Pour des titres de société, l’acte est déposé via le guichet unique de l’INPI ou inscrit au registre des mouvements de titres. Tant que ces formalités ne sont pas accomplies, l’acheteur et le vendeur ne peuvent pas faire valoir la vente auprès des tiers, comme les créanciers ou l’administration.
Comment calculer la valeur de son entreprise ou de son fonds de commerce avant une cession ?
Aucune formule légale ne fixe le prix d’une entreprise. La valorisation résulte d’une négociation, appuyée sur plusieurs méthodes d’évaluation d’entreprise dont les résultats sont comparés entre eux. Les plus utilisées sont les suivantes :
- La méthode patrimoniale additionne la valeur des biens de l’entreprise et retranche ses dettes ;
- La méthode de rentabilité applique un multiple au bénéfice ou à l’excédent brut d’exploitation, c’est-à-dire la richesse dégagée par l’activité avant impôts, intérêts et amortissements ;
- La méthode des comparables s’appuie sur le prix de vente d’entreprises similaires ;
- Les barèmes professionnels, utilisés pour les fonds de commerce, expriment la valeur en pourcentage du chiffre d’affaires selon le secteur.
Le prix d’une entreprise varie selon plusieurs facteurs qui rassurent ou inquiètent l’acheteur. La qualité du bail commercial, la fidélité de la clientèle et la stabilité de l’équipe font monter la valeur. À l’inverse, une forte dépendance au dirigeant ou à un client unique fait baisser le prix, tout comme des résultats en recul sur les 3 derniers exercices. Les méthodes propres au calcul du fonds de commerce tiennent aussi compte du secteur d’activité.
Quelles formalités accomplir lors d’une cession d’entreprise ?
Les formalités d’une cession d’entreprise rendent la vente connue des tiers et de l’administration. Elles diffèrent selon que le vendeur cède un fonds de commerce ou des titres de société.
Formalités de la vente d’un fonds de commerce
La vente d’un fonds de commerce suit un calendrier strict, destiné à protéger les créanciers du vendeur :
- Enregistrer l’acte auprès du service des impôts des entreprises dans le mois qui suit la signature ;
- Publier un avis dans un journal d’annonces légales dans les 15 jours qui suivent la vente ;
- Faire publier l’avis au BODACC, le bulletin officiel des annonces civiles et commerciales ;
- Laisser courir le délai de 10 jours pendant lequel les créanciers du vendeur peuvent faire opposition ;
- Conserver le prix sous séquestre chez un tiers (avocat ou notaire) le temps de régler les oppositions, soit souvent 3 à 5 mois ;
- Déclarer la cession à l’administration fiscale dans les 45 jours et déposer la déclaration de résultat dans les 60 jours suivant la publication au BODACC.
Les démarches de la cession d’un fonds de commerce, de la signature de l’acte à la mise à jour du registre national des entreprises, sont reprises en détail dans un guide dédié.
Formalités de la cession de parts sociales ou d’actions d’une entreprise
La cession de titres demande moins de publicité qu’une vente de fonds, car la société reste la même. Les démarches varient selon la forme de la société :
- Obtenir l’agrément des associés lorsque la loi ou les statuts l’imposent ;
- Signer l’acte de cession, puis l’enregistrer auprès du service des impôts dans le mois ;
- En SARL, rendre la cession opposable à la société et aux tiers, puis déposer l’acte et les statuts mis à jour via le guichet unique de l’INPI ;
- En SAS, établir un ordre de mouvement de titres et inscrire le transfert au registre des mouvements de titres ;
- Publier une annonce légale si la cession entraîne une modification des statuts ou un changement de dirigeant.
Combien coûtent les droits d’enregistrement lors d’une cession d’entreprise ?
L’acheteur paie en principe les droits d’enregistrement, un impôt perçu lors de l’enregistrement de l’acte de cession. Leur montant dépend du type de cession.
| Opération | Taux des droits |
|---|---|
| Fonds de commerce, jusqu’à 23 000 € | 0 % |
| Fonds de commerce, de 23 000 € à 200 000 € | 3 % |
| Fonds de commerce, au-delà de 200 000 € | 5 % |
| Parts sociales (SARL, EURL, SNC) | 3 % après un abattement de 23 000 €, proratisé selon les parts cédées |
| Actions (SAS, SA) | 0,1 % |
| Société à prépondérance immobilière | 5 % |
Quelle fiscalité sur le prix de cession d’une entreprise ?
Le vendeur d’une entreprise est imposé sur la plus-value, c’est-à-dire la différence entre le prix de vente et le prix auquel il avait acquis ou créé ce qu’il vend. Le régime dépend de ce qui est cédé.
En cas de cession de titres, la plus-value est soumise à la flat tax de 31,4 % depuis le 1er janvier 2026. Ce taux combine 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, en hausse après la loi de financement de la sécurité sociale pour 2026. Le vendeur peut opter pour le barème progressif de l’impôt sur le revenu si ce choix lui est plus favorable. La plus-value de cession de parts sociales obéit à des règles de calcul détaillées dans un guide dédié.
Lorsqu’un entrepreneur individuel vend son fonds de commerce, la plus-value relève du régime des plus-values professionnelles. La part à long terme est imposée à 12,8 %, auxquels s’ajoutent 18,6 % de prélèvements sociaux. Les règles de calcul figurent dans le guide sur la plus-value de cession d’un fonds de commerce.
Plusieurs dispositifs fiscaux réduisent ou suppriment l’impôt sur la plus-value de cession :
| Dispositif | Conditions principales | Avantage |
|---|---|---|
| Article 151 septies du CGI | Activité exercée depuis 5 ans, recettes inférieures à 250 000 € (ventes) ou 90 000 € (services) | Exonération totale, partielle jusqu’à 350 000 € ou 126 000 € |
| Article 238 quindecies du CGI | Vente d’une entreprise ou d’une branche complète d’activité exercée depuis 5 ans | Exonération totale sous 500 000 €, partielle jusqu’à 1 000 000 € |
| Article 151 septies A du CGI | Entrepreneur individuel qui part à la retraite dans les 2 ans avant ou après la vente | Exonération d’impôt sur le revenu, prélèvements sociaux maintenus |
| Article 150-0 D ter du CGI | Dirigeant de PME qui cède ses titres et part à la retraite | Abattement fixe de 500 000 € sur la plus-value |
Combien de temps dure une cession d’entreprise ?
Une cession d’entreprise prend en moyenne 6 à 18 mois entre la décision de vendre et la signature. La recherche d’un repreneur et la négociation occupent la plus grande partie de ce délai. Plusieurs délais légaux s’ajoutent ensuite, comme l’information des salariés (1 mois), la réponse de la commune en cas de préemption (2 mois) et le délai d’opposition des créanciers (10 jours après la publication au BODACC). Commencer la préparation environ 2 ans avant la date de vente souhaitée laisse le temps d’améliorer les comptes et de trouver le bon acheteur.
Quelles erreurs éviter lors d’une cession d’entreprise ?
Certaines erreurs reviennent souvent chez les dirigeants qui vendent leur entreprise pour la première fois :
- Vendre dans l’urgence, sans diagnostic préalable ni comptes à jour ;
- Surestimer la valeur de l’entreprise et décourager les acheteurs sérieux ;
- Accepter la première offre sans comparer ni vérifier la solidité financière de l’acheteur ;
- Négliger la gestion courante pendant la vente, ce qui fait baisser les résultats et donc le prix.
Une baisse d’activité pendant les 6 à 18 mois de négociation pèse directement sur le prix final de la cession. Le dirigeant a donc intérêt à continuer à piloter son entreprise comme s’il ne la vendait pas.
Qui peut vous accompagner dans la cession de votre entreprise ?
Une cession d’entreprise mobilise plusieurs professionnels, idéalement dès le début de la préparation, environ 2 ans avant la vente. Un expert-comptable, par exemple au sein du groupe ComptaPlace, prépare les comptes et participe à l’évaluation. L’avocat sécurise l’acte de cession et la garantie d’actif et de passif. Le notaire intervient surtout lorsque la vente comprend des biens immobiliers. Les chambres de commerce et d’industrie, les chambres de métiers et de l’artisanat, Bpifrance ou le réseau Transentreprise aident aussi à trouver un repreneur.
Une cession d’entreprise passe soit par la vente du fonds de commerce, soit par la cession des titres de la société, avec des conséquences différentes sur les dettes, les droits d’enregistrement et la fiscalité. La vente suit 7 étapes, de la préparation aux formalités, et dure en général de 6 à 18 mois. Le prix est fixé librement en croisant plusieurs méthodes d’évaluation. L’acte doit être enregistré dans le mois, puis publié selon le type de cession. Depuis 2026, la plus-value est imposée à 31,4 %, sauf si le vendeur remplit les conditions d’une exonération.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 08/10/2026
FAQ
Comment vendre son entreprise ou son fonds de commerce, et quelles sont les formalités à accomplir ?
La vente d’une entreprise ou d’un fonds de commerce suit 7 étapes, du diagnostic et de l’évaluation jusqu’à la signature de l’acte et aux formalités, en passant par la recherche d’un repreneur et la négociation. La valeur se calcule en croisant plusieurs méthodes, comme la méthode patrimoniale, la rentabilité ou les barèmes professionnels. Pour un fonds de commerce, l’acte est enregistré dans le mois, puis publié dans un journal d’annonces légales sous 15 jours et au BODACC. Pour des titres, l’acte est enregistré puis déposé au guichet unique de l’INPI.
Quelle différence entre cession et cessation d'entreprise ?
La cession d’entreprise est la vente de l’entreprise à un repreneur, qui en poursuit l’activité. La cessation d’activité est l’arrêt définitif de l’activité, sans transmission. Dans ce second cas, l’entreprise est radiée et ses biens sont vendus séparément ou liquidés.
Peut-on vendre une entreprise individuelle ?
Un entrepreneur individuel peut vendre son entreprise en cédant son fonds de commerce, ou son fonds artisanal ou libéral selon son activité. Il ne peut pas céder de titres, puisqu’il n’a pas de société. L’acheteur reprend la clientèle, le nom commercial, le droit au bail et le matériel, et paie des droits d’enregistrement de 0 % à 5 % selon le prix.
Qui paie les droits d'enregistrement lors d'une cession ?
Les droits d’enregistrement sont en principe à la charge de l’acheteur. Les parties peuvent toutefois prévoir une autre répartition dans l’acte de cession. Le taux varie de 0 % à 5 % pour un fonds de commerce, il est de 3 % après abattement pour des parts sociales et de 0,1 % pour des actions.
Faut-il informer les salariés avant de vendre son entreprise ?
Le dirigeant d’une entreprise de moins de 50 salariés doit informer chaque salarié au moins un mois avant de céder son fonds de commerce ou la majorité des titres. Cette règle s’applique aux ventes signées depuis le 27 juillet 2026. Dans les entreprises dotées d’un comité social et économique, la consultation de ce comité remplace l’information individuelle.
Peut-on céder son entreprise à ses enfants ?
Un dirigeant peut transmettre son entreprise à ses enfants par une vente ou par une donation. La donation peut bénéficier du pacte Dutreil, qui exonère 75 % de la valeur transmise de droits de donation. Les héritiers doivent alors conserver les titres pendant au moins 6 ans, après un engagement collectif de 2 ans.
Pourquoi vendre son entreprise ?
Le départ à la retraite est la raison la plus fréquente de vendre son entreprise, d’autant qu’un abattement de 500 000 € sur la plus-value reste possible jusqu’au 31 décembre 2031. Certains dirigeants vendent aussi pour changer de projet, pour des raisons personnelles ou pour profiter d’un marché favorable. Une entreprise en bonne santé se vend plus facilement et à un meilleur prix qu’une entreprise en difficulté.
Sources de l'article
- Article L141-23 du Code de commerce
- Article L23-10-1 du Code de commerce
- Article L141-14 du Code de commerce
- Article L223-14 du Code de commerce
- Article L214-1 du Code de l'urbanisme
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser