Connexion
Comment transmettre son entreprise en 2026 ?
Dernière mise à jour le 26/10/2026
-
- Une entreprise se transmet par une vente (à titre onéreux) ou par une donation ou une succession (à titre gratuit).
- Une transmission d’entreprise se prépare en général 3 à 5 ans avant le départ du dirigeant.
- Le pacte Dutreil exonère de droits 75 % de la valeur d’une entreprise donnée ou léguée, en échange d’un engagement de conservation d’au moins 8 ans au total pour les transmissions réalisées depuis le 21 février 2026.
- Dans une entreprise de moins de 250 salariés, la vente du fonds ou de la majorité du capital impose d’informer les salariés à l’avance, au moins 1 mois avant la vente en l’absence de CSE.
Départ à la retraite, nouveau projet, envie de passer la main à un enfant ou à un salarié… Un jour ou l’autre, la question de la transmission de l’entreprise se pose. Pour vous, l’enjeu est double. Vous souhaitez obtenir un juste prix ou protéger vos proches, et vous voulez que l’activité que vous avez construite continue après vous. Le repreneur, lui, cherche une entreprise saine dans laquelle s’installer sans mauvaise surprise. Entre le choix du mode de transmission, l’évaluation, la négociation et la fiscalité, les décisions de gestion de cette transmission d’entreprise sont nombreuses.
Qu’est-ce que la transmission d’entreprise ?
Transmettre votre entreprise revient à en confier la propriété à une autre personne. Celle-ci reprend la clientèle, le savoir-faire, les équipes et, selon le cas, les dettes de l’entreprise. L’opération peut se faire à titre onéreux. Vous vendez alors votre entreprise contre un prix, et l’on parle de cession. Elle peut aussi se faire à titre gratuit, par donation de votre vivant ou par succession à votre décès.
Le vocabulaire de la transmission d’entreprise distingue deux rôles. Celui qui transmet est le cédant. Celui qui reprend est le repreneur, appelé cessionnaire en cas de vente. Dans le langage courant, « cession » et « transmission » s’emploient souvent comme synonymes. En droit, la cession n’est qu’une des formes de la transmission.
L’objet de la transmission dépend de la forme juridique de l’entreprise. En société (SARL, SAS…), vous cédez vos titres, c’est-à-dire vos parts sociales ou vos actions. En entreprise individuelle, vous transmettez directement votre fonds de commerce, votre fonds artisanal ou votre clientèle libérale.
Quels sont les différents modes de transmission d’une entreprise ?
Une entreprise peut se transmettre de cinq façons qui n’entraînent ni les mêmes démarches ni la même fiscalité :
- La vente des titres ;
- La vente du fonds de commerce ;
- La donation ;
- La succession ;
- La location-gérance.
Le choix dépend de trois questions :
- À qui souhaitez-vous transmettre ?
- Attendez-vous un prix en retour ?
- Votre entreprise est-elle une société ou une entreprise individuelle ?
| Mode de transmission | Ce qui est transmis | Qui paie quoi | Fiscalité principale |
|---|---|---|---|
| Vente de parts ou d’actions | Les titres de la société | Le repreneur paie les droits d’enregistrement | Plus-value du cédant personne physique taxée à 31,4 % en 2026 |
| Vente du fonds de commerce | Clientèle, bail, matériel, nom commercial | Le repreneur paie les droits d’enregistrement | Plus-value professionnelle, avec exonérations possibles |
| Donation | Titres ou entreprise individuelle | Le bénéficiaire paie les droits de donation | Abattement de 100 000 € par enfant, pacte Dutreil possible |
| Succession | Titres ou entreprise individuelle | Les héritiers paient les droits de succession | Mêmes abattements, pacte Dutreil possible après le décès |
| Location-gérance | L’exploitation du fonds, pas sa propriété | Le locataire-gérant verse une redevance | Redevance imposée chez le propriétaire du fonds |
La vente des parts sociales ou des actions
Si votre entreprise est une société, la solution la plus courante consiste à vendre vos titres. Le repreneur devient associé à votre place et prend le contrôle de la société. Les contrats, le bail commercial et les salariés restent rattachés à la société, ce qui facilite la continuité de l’activité. Selon les statuts, l’arrivée d’un nouvel associé peut exiger l’accord des autres associés, au moyen d’une clause d’agrément.
Les démarches de cession de titres varient selon la forme de la société. La cession de parts sociales d’une SARL passe par un acte écrit, enregistré auprès du service des impôts. La cession d’actions d’une SAS se matérialise par un ordre de mouvement, le document qui enregistre le transfert des actions dans le registre des titres de la société.
La vente du fonds de commerce ou de l’entreprise individuelle
Entrepreneur individuel, vous vendez votre fonds de commerce ou votre fonds artisanal. Une société peut aussi vendre son fonds sans que ses associés ne cèdent leurs titres. L’acte de vente précise le prix, les éléments vendus et la situation du bail. La vente fait ensuite l’objet d’une publicité légale, qui ouvre un délai pendant lequel les créanciers du vendeur peuvent faire opposition sur le prix.
En cas de vente du fonds de commerce, le bail commercial suit le fonds. Le propriétaire des murs ne peut pas interdire la cession du bail commercial avec le fonds de commerce, même si le bail le prévoit. Il peut seulement imposer certaines formalités, comme son intervention à l’acte.
La donation à un proche ou à un salarié
La donation vous permet de transmettre votre entreprise de votre vivant, sans contrepartie financière. Elle profite le plus souvent à un enfant, mais vous pouvez aussi donner à un salarié ou à un tiers. Elle se fait obligatoirement devant notaire.
Deux formules de donation sont fréquentes dans une entreprise familiale. La donation-partage répartit vos biens entre vos enfants de façon définitive. Les valeurs sont figées au jour de la donation, ce qui limite les contestations au moment de la succession. La donation avec réserve d’usufruit vous permet de donner la nue-propriété des titres, c’est-à-dire la propriété sans les revenus, tout en gardant les dividendes et une partie du pouvoir. Les droits ne portent alors que sur la valeur de la nue-propriété, qui dépend de votre âge. Vous pouvez aussi donner une partie de vos titres seulement, pour transmettre le capital par étapes.
La transmission par succession
À votre décès, l’entreprise entre dans votre succession. Pour une entreprise individuelle, les héritiers recueillent le fonds et décident de poursuivre ou de vendre l’activité. Dans une société, ils héritent des titres. Les statuts ou un pacte d’associés peuvent toutefois soumettre leur entrée à un agrément ou prévoir le rachat de leurs titres. Sans préparation, le décès du dirigeant peut bloquer la gestion pendant plusieurs mois.
La location-gérance, une transition progressive
La location-gérance consiste à confier l’exploitation de votre fonds à un locataire-gérant, en échange d’une redevance. Vous restez propriétaire du fonds. Ce montage sert souvent de période d’essai avant une vente. Le repreneur teste l’activité, et vous percevez un revenu sans gérer l’entreprise au quotidien. Le contrat peut prévoir une promesse unilatérale de vente du fonds au profit du locataire-gérant à la fin de la location.
Quelles sont les étapes pour transmettre une entreprise ?
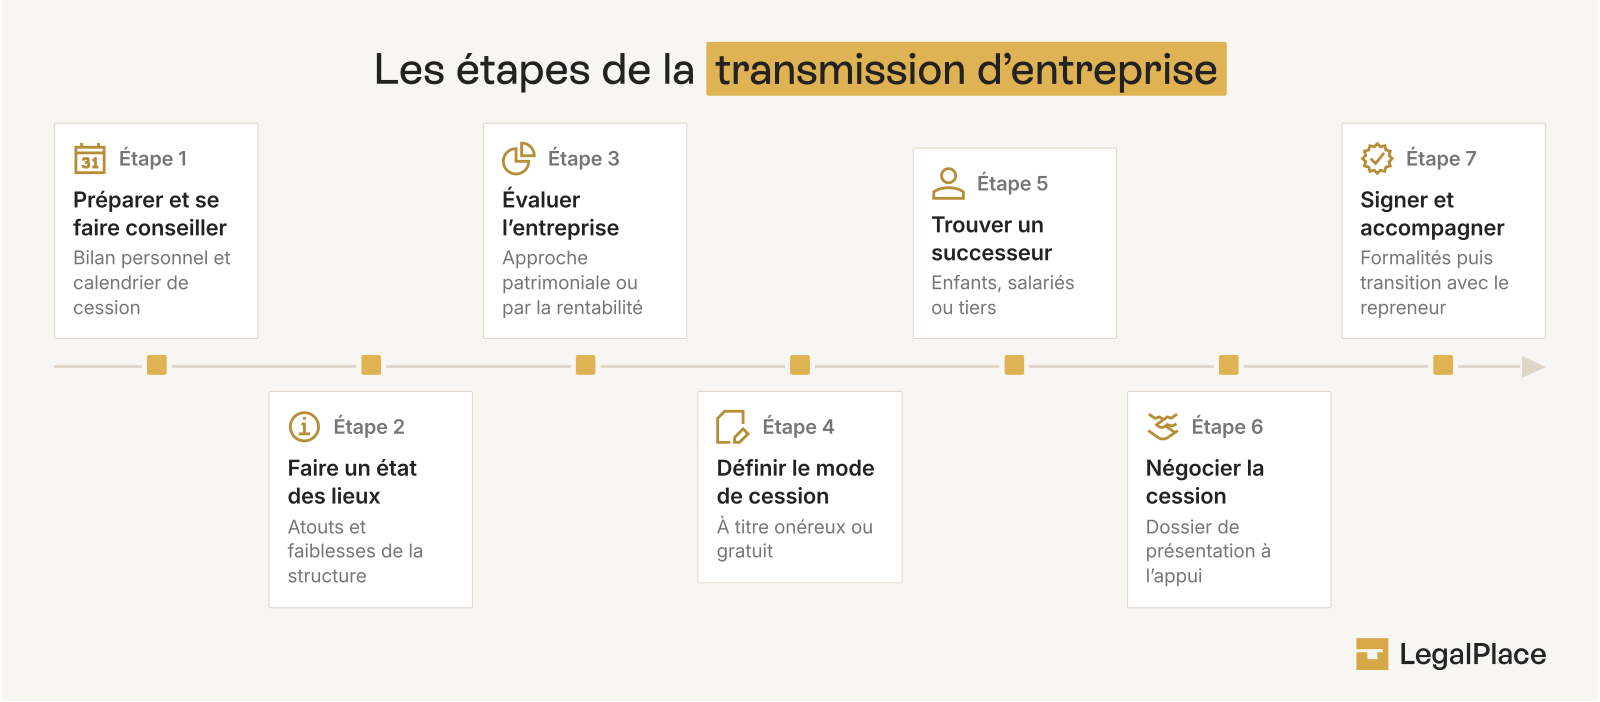
Une transmission d’entreprise suit en général dix étapes, de l’anticipation à l’accompagnement du repreneur. Aucun délai légal n’encadre l’ensemble de l’opération. En pratique, il faut souvent compter 1 à 2 ans entre la décision de vendre et la signature, et davantage pour préparer un successeur familial.
Étape 1 : Anticiper la transmission
La préparation d’une transmission d’entreprise commence idéalement 3 à 5 ans avant la date de départ souhaitée. Ce délai vous laisse le temps de rendre l’entreprise plus attractive, de réduire sa dépendance à votre personne et d’organiser votre situation patrimoniale. Fixez aussi votre priorité dès le départ. Vendre au meilleur prix, transmettre à vos enfants ou garantir l’avenir des salariés ne mène pas aux mêmes choix.
Étape 2 : Faire réaliser un diagnostic de l’entreprise
Le diagnostic de transmission fait le point sur la santé financière de l’entreprise, ses contrats en cours, ses litiges, sa conformité réglementaire et l’état de son matériel. Il révèle surtout les points faibles qu’un repreneur relèverait pendant la négociation. Les chambres de commerce et les chambres de métiers proposent des prédiagnostics de transmission. Votre expert-comptable peut aussi vous accompagner.
Étape 3 : Évaluer la valeur de l’entreprise
La valeur de votre entreprise conditionne le prix de vente ou le montant des droits de donation. La méthode patrimoniale part de la valeur des actifs, diminuée des dettes. La méthode de rentabilité s’appuie sur les bénéfices attendus et la capacité à dégager de la trésorerie. La méthode des comparables se fonde sur les prix observés pour des entreprises proches du même secteur. Pour évaluer votre entreprise, un professionnel croise généralement plusieurs méthodes afin d’aboutir à une fourchette de prix réaliste.
Étape 4 : Choisir le mode de transmission
Le choix du mode de transmission intervient une fois la valeur de l’entreprise connue. Votre objectif, vos besoins de revenus après le départ et la fiscalité guident ce choix. Certains dirigeants combinent plusieurs solutions. Ils donnent par exemple une partie des titres à un enfant et vendent le reste, ou passent par une holding pour faciliter le rachat.
Étape 5 : Trouver un repreneur
Le repreneur d’une entreprise peut être un proche, un salarié ou une personne extérieure. Un membre de votre famille connaît souvent l’entreprise, mais n’a pas toujours l’envie ou les moyens de la diriger. Un salarié, lui, connaît déjà le métier, et les clients le voient arriver sans inquiétude. Un repreneur extérieur, particulier ou entreprise du secteur, peut apporter des capitaux et un nouvel élan. Pour le trouver, mobilisez votre réseau, les bourses de transmission des CCI et des CMA, un cabinet spécialisé ou votre expert-comptable. Côté acheteur, la démarche de reprise d’entreprise suit souvent le même calendrier que le vôtre.
Étape 6 : Préparer le dossier de présentation
Le dossier de présentation donne au candidat une vue d’ensemble de l’entreprise. Il décrit l’activité, l’historique, les chiffres clés des derniers exercices, les principaux clients, l’équipe et les perspectives. Avant de le remettre, faites signer un accord de confidentialité au candidat. Ce document l’oblige à garder secrètes les informations reçues, même si la reprise n’aboutit pas.
Étape 7 : Négocier les conditions de la transmission
La négociation d’une transmission d’entreprise se déroule en plusieurs temps. Le repreneur intéressé adresse d’abord une lettre d’intention. Elle présente les grandes lignes de son offre (prix envisagé, calendrier, conditions) et ouvre souvent une période d’exclusivité. Vient ensuite l’audit approfondi de l’entreprise, aussi appelé due diligence, au cours duquel le repreneur vérifie les comptes, les contrats et les risques. Les parties signent enfin un protocole d’accord, qui arrête le prix et les conditions de la vente.
Deux clauses du protocole d’accord méritent une attention particulière :
- La garantie d’actif et de passif protège le repreneur. Si une dette antérieure à la vente apparaît après la signature, le cédant l’indemnise dans les limites fixées par le contrat ;
- La clause d’earn-out prévoit un complément de prix, versé plus tard si l’entreprise atteint certains résultats.
Étape 8 : Informer les salariés
L’information préalable des salariés s’impose dans les entreprises de moins de 250 salariés, en cas de vente du fonds de commerce ou de la majorité du capital. Elle leur laisse la possibilité de présenter une offre de reprise. Cette obligation, issue de la loi Hamon de 2014, a été assouplie par la loi du 26 mai 2026 de simplification de la vie économique.
Le délai d’information des salariés dépend de la présence d’un comité social et économique (CSE). Sans CSE exerçant les attributions des entreprises de plus de 50 salariés, chaque salarié doit être informé au moins 1 mois avant la vente. Dans les entreprises dotées d’un tel CSE, c’est le comité qui est informé et consulté, selon la procédure habituelle.
Étape 9 : Signer l’acte et accomplir les formalités
La signature de l’acte définitif transfère la propriété de l’entreprise au repreneur. Elle s’accompagne du paiement du prix, parfois échelonné, et de la levée des conditions suspensives, comme l’obtention d’un prêt par le repreneur. Plusieurs formalités suivent :
- L’enregistrement de l’acte auprès du service des impôts et le paiement des droits d’enregistrement ;
- La publication d’une annonce légale, complétée par une insertion au BODACC (Bulletin officiel des annonces civiles et commerciales) en cas de vente du fonds ;
- La déclaration des modifications au guichet unique de l’INPI, par exemple un changement de gérant ;
- La modification des statuts après une cession de parts, lorsque les statuts mentionnent la répartition du capital.
La déclaration des modifications se fait sur le guichet unique de l’INPI, soit par le dirigeant lui-même, soit par un mandataire qui agit en son nom (plateforme juridique comme LegalPlace par exemple).
Étape 10 : Accompagner le repreneur
L’accompagnement du repreneur prolonge la transmission après la signature. Le cédant reste souvent aux côtés du repreneur pour le présenter aux clients, aux fournisseurs et aux équipes. Aucun texte n’en fixe la durée. En pratique, cette période d’accompagnement, prévue dans le contrat, dure en général de 2 à 12 mois. Elle peut prendre la forme d’un contrat de travail, d’une convention de prestation ou d’un mandat social temporaire.
Quelle est la fiscalité d’une transmission d’entreprise ?
La fiscalité d’une transmission d’entreprise pèse sur deux personnes. En cas de vente, le cédant est imposé sur la plus-value qu’il réalise. Le repreneur ou le bénéficiaire paie les droits d’enregistrement, de donation ou de succession. Les principaux taux et seuils en vigueur en 2026 sont récapitulés en tableau.
| Dispositif | Taux ou seuil en 2026 |
|---|---|
| Plus-value sur cession de titres par un particulier | 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux) |
| Abattement du dirigeant qui part à la retraite | 500 000 € sur la plus-value, jusqu’au 31 décembre 2031 |
| Exonération selon la valeur de l’entreprise individuelle transmise | Totale jusqu’à 500 000 €, partielle jusqu’à 1 M€ |
| Exonération des petites entreprises soumises à l’impôt sur le revenu | Totale si les recettes ne dépassent pas 250 000 € (ventes) ou 90 000 € (services) |
| Droits sur une cession de parts sociales | 3 % après un abattement de 23 000 € proratisé |
| Droits sur une cession d’actions | 0,1 % du prix |
| Droits sur une cession de fonds de commerce | 0 % jusqu’à 23 000 €, 3 % jusqu’à 200 000 €, 5 % au-delà |
| Pacte Dutreil | Exonération de 75 % de la valeur transmise |
| Donation à un enfant | Abattement de 100 000 € par parent, renouvelable tous les 15 ans |
La fiscalité du cédant : l’imposition sur la plus-value
Quand un associé personne physique vend ses titres, la différence entre le prix de vente et le prix d’acquisition constitue une plus-value sur cession de parts sociales ou d’actions. Depuis le 1er janvier 2026, elle est taxée au prélèvement forfaitaire unique de 31,4 %. Ce taux réunit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, relevés par la loi de financement de la sécurité sociale pour 2026. Vous pouvez opter pour le barème progressif de l’impôt sur le revenu s’il vous est plus favorable.
Le dirigeant qui part à la retraite peut déduire un abattement fixe de 500 000 € de la plus-value réalisée sur les titres de sa société soumise à l’impôt sur les sociétés. L’article 150-0 D ter du Code général des impôts prévoit ce dispositif jusqu’au 31 décembre 2031. Le dirigeant doit notamment avoir dirigé la société pendant 5 ans, détenir au moins 25 % du capital et faire valoir ses droits à la retraite dans les 2 ans qui précèdent ou suivent la vente. L’abattement réduit l’impôt sur le revenu, pas les prélèvements sociaux.
Marc, 62 ans, dirige depuis 20 ans une société de transport soumise à l’impôt sur les sociétés, dont il détient 100 % du capital. Il vend ses titres et réalise une plus-value de 700 000 €. Il part à la retraite dans la foulée et remplit les conditions de l’abattement. Son impôt sur le revenu porte sur 200 000 €, soit 25 600 €. Les prélèvements sociaux restent calculés sur 700 000 €, soit 130 200 €. Marc paie 155 800 € au total, contre 219 800 € sans abattement. L’abattement retraite lui fait économiser 64 000 €.
Pour un entrepreneur individuel qui vend son fonds, la plus-value de cession du fonds de commerce relève du régime des plus-values professionnelles. Deux exonérations sont fréquentes. La première dépend des recettes de l’entreprise, avec une exonération totale jusqu’à 250 000 € de recettes annuelles pour la vente de marchandises et 90 000 € pour les prestations de services. La seconde dépend de la valeur du fonds transmis, qui est totalement exonéré jusqu’à 500 000 € et partiellement jusqu’à 1 M€. Dans les deux cas, l’activité doit avoir été exercée depuis au moins 5 ans.
La fiscalité du repreneur : les droits d’enregistrement
Sauf clause contraire, le repreneur d’une entreprise paie les droits d’enregistrement. Leur montant dépend de ce qu’il achète. La cession d’actions de SAS est taxée à 0,1 % du prix. La cession de parts sociales est taxée à 3 %, après un abattement de 23 000 € calculé au prorata des parts vendues. L’achat d’un fonds de commerce suit un barème progressif, de 0 % à 5 %.
Sophie rachète 250 des 400 parts d’une SARL pour 150 000 €. Son abattement s’élève à 14 375 € (23 000 € × 250/400). Les droits sont calculés sur 135 625 €, soit 4 069 € à payer lors de l’enregistrement de l’acte.
Transmettre à ses enfants : droits de donation et pacte Dutreil
Transmettre votre entreprise à vos enfants entraîne des droits de donation ou de succession. Chaque enfant bénéficie d’un abattement de 100 000 € par parent, renouvelable tous les 15 ans. Au-delà, le barème en ligne directe (entre parents et enfants) s’applique, de 5 % à 45 % selon la part taxable. Pour une entreprise de valeur, la facture grimpe vite.
Le pacte Dutreil réduit fortement ce coût. Prévu par l’article 787 B du Code général des impôts, il exonère 75 % de la valeur des titres ou de l’entreprise individuelle transmis. En contrepartie, plusieurs conditions doivent être respectées :
- Un engagement collectif de conservation des titres d’au moins 2 ans, signé par le donateur et, le cas échéant, par d’autres associés ;
- Un engagement individuel de conservation de chaque bénéficiaire, porté de 4 à 6 ans pour les transmissions réalisées depuis le 21 février 2026 ;
- L’exercice d’une fonction de direction par l’un des signataires ou des bénéficiaires, pendant l’engagement collectif et les 3 années qui suivent la transmission ;
- Une activité opérationnelle de la société, qu’elle soit industrielle, commerciale, artisanale, agricole ou libérale.
Une donation sous pacte Dutreil consentie en pleine propriété par un donateur de moins de 70 ans bénéficie en plus d’une réduction de 50 % des droits restants. Ces droits peuvent aussi être payés en différé pendant 5 ans, puis étalés sur 10 ans.
Les autres leviers pour alléger la facture
La donation d’entreprise avec réserve d’usufruit réduit la base taxable, puisque seule la nue-propriété est transmise. Une donation à un salarié repreneur peut bénéficier d’un abattement spécifique, sous conditions d’ancienneté et de contrat. Côté repreneur, la création d’une holding de rachat permet de financer l’acquisition grâce aux dividendes de la société reprise, avec une fiscalité de la holding souvent avantageuse.
Une entreprise se transmet par une vente, une donation ou une succession, parfois après une période de location-gérance. L’opération se prépare plusieurs années à l’avance et suit des étapes précises, de l’évaluation jusqu’à l’accompagnement du repreneur. En cas de vente, la plus-value du cédant est taxée à 31,4 % en 2026, avec un abattement de 500 000 € possible pour un dirigeant qui part à la retraite. Pour une transmission familiale, le pacte Dutreil exonère 75 % de la valeur transmise, en échange d’engagements de conservation portés à 8 ans au total pour les transmissions réalisées depuis le 21 février 2026. Dans une entreprise de moins de 250 salariés, la vente du fonds ou de la majorité du capital impose d’informer les salariés, au moins 1 mois avant en l’absence de CSE.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 26/10/2026
FAQ
Quelle est la différence entre cession et transmission d'entreprise ?
La transmission désigne tout passage de propriété d’une entreprise, payant ou gratuit. La cession d’entreprise en est une forme particulière. Il s’agit d’une vente, avec un prix versé par le repreneur. La donation et la succession sont des transmissions à titre gratuit. Ce sont elles qui ouvrent droit au pacte Dutreil.
Comment transmettre son entreprise à ses enfants sans payer trop d'impôts ?
La transmission d’une entreprise à ses enfants peut combiner deux dispositifs. L’abattement de 100 000 € par enfant et par parent s’applique après le pacte Dutreil, qui exonère 75 % de la valeur de l’entreprise. Pour une donation en pleine propriété consentie avant 70 ans, les droits restants sont en plus réduits de moitié. Une donation-partage fige aussi la valeur des biens et limite les désaccords entre héritiers. Ces montages se préparent avec un notaire.
Combien de temps faut-il pour transmettre une entreprise ?
La vente d’une entreprise prend souvent 1 à 2 ans entre la décision et la signature. Aucun délai légal n’existe. La durée dépend surtout de la recherche d’un repreneur et de la négociation. Une transmission familiale se prépare plutôt sur 3 à 5 ans, un délai qui permet de former le successeur et d’organiser la fiscalité dans de bonnes conditions.
Combien coûte une transmission d'entreprise ?
Le coût d’une transmission d’entreprise dépend du mode choisi. En cas de vente, il comprend les honoraires des professionnels (expert-comptable, avocat, notaire), les frais de formalités et d’annonce légale, les droits d’enregistrement payés par le repreneur (0,1 % pour des actions, 3 % pour des parts sociales après abattement) et l’impôt sur la plus-value du cédant (31,4 % en 2026 pour un particulier). En cas de donation, les droits dépendent du lien de parenté et de la valeur transmise, après abattements et pacte Dutreil éventuel.
Le repreneur doit-il payer les dettes de l'entreprise ?
Les dettes de l’entreprise suivent des règles différentes selon le mode de reprise. En cas de cession de titres, la société conserve toutes ses dettes, et c’est la garantie d’actif et de passif qui protège le repreneur contre une dette antérieure découverte après la vente. En cas de vente du fonds de commerce, les dettes restent en principe à la charge du vendeur. Les contrats de travail en cours sont en revanche transférés automatiquement au repreneur (article L. 1224-1 du Code du travail). L’acheteur du fonds peut aussi être tenu solidairement de certains impôts du vendeur, dans des limites fixées par la loi.
Peut-on transmettre son entreprise à ses salariés ?
Oui, un dirigeant peut vendre ou donner son entreprise à un ou plusieurs salariés. Dans une entreprise de moins de 250 salariés, ceux-ci doivent d’ailleurs être informés de tout projet de vente du fonds ou de la majorité du capital, au moins 1 mois avant en l’absence de CSE, pour pouvoir présenter une offre. Une donation à un salarié peut bénéficier d’un abattement spécifique. Le projet de loi de finances pour 2027 prévoit aussi de nouveaux avantages fiscaux pour ces reprises.
Que devient l'entreprise au décès du dirigeant ?
Au décès d’un entrepreneur individuel, le fonds revient à ses héritiers. Ceux-ci peuvent poursuivre l’activité, la vendre ou la mettre en location-gérance. Dans une société, les titres entrent dans la succession, et les statuts peuvent soumettre l’entrée des héritiers à un agrément. Le cas d’une SASU après le décès de l’associé unique obéit à des règles propres. Les héritiers peuvent aussi signer un pacte Dutreil dans les 6 mois du décès pour réduire les droits de succession.
Quelle est la différence entre donation et donation-partage ?
La donation simple transmet un bien, mais sa valeur est recalculée au jour du décès lors du partage de la succession. La donation-partage répartit définitivement les biens entre vos héritiers. Les valeurs sont figées au jour de l’acte, ce qui évite les déséquilibres si l’entreprise prend de la valeur entre-temps. Pour une entreprise, elle peut même associer un repreneur extérieur à la famille aux côtés de vos enfants.
Comment trouver un repreneur pour son entreprise ?
La recherche d’un repreneur passe d’abord par l’entourage professionnel du cédant, qu’il s’agisse de salariés, d’associés, de concurrents ou de fournisseurs. Le cédant peut aussi publier une annonce sur les bourses de transmission des CCI et des CMA, ou confier un mandat à un cabinet spécialisé. L’expert-comptable et la banque de l’entreprise connaissent souvent des candidats. Un dossier de présentation et un accord de confidentialité signé par le candidat précèdent en général tout échange d’informations.
Existe-t-il des aides pour reprendre une entreprise ?
Plusieurs aides existent pour financer la reprise d’une entreprise. Le repreneur demandeur d’emploi peut conserver une partie de ses allocations ou les percevoir sous forme de capital. Les prêts d’honneur à taux zéro, accordés par des réseaux comme Initiative France ou Réseau Entreprendre, renforcent l’apport personnel et facilitent l’obtention d’un prêt bancaire. Bpifrance peut aussi garantir une partie du prêt de reprise. Les aides au rachat d’entreprise varient selon le profil du repreneur et la région.
Sources de l'article
- Article 150-0 D ter du Code général des impôts
- Article 151 septies du Code général des impôts
- Article 200 A du Code général des impôts
- Article 238 quindecies du Code général des impôts
- Article 719 du Code général des impôts
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser