Connexion
Comment créer un établissement secondaire en 2026?
Dernière mise à jour le 27/10/2026
- Que signifie créer un établissement secondaire ?
- Dans quels cas créer un établissement secondaire ?
- Comment créer un établissement secondaire en 5 étapes ?
- Quelles pièces fournir pour créer un établissement secondaire ?
- Quel délai pour créer un établissement secondaire ?
- Combien coûte la création d’un établissement secondaire ?
- Que change la création d’un établissement secondaire pour votre société ?
- Que risquez-vous en créant un établissement secondaire sans le déclarer ?
- Comment modifier ou fermer un établissement secondaire après sa création ?
- Un établissement secondaire est un lieu d’activité permanent, distinct du siège, qui n’a pas de personnalité juridique propre.
- La déclaration d’un établissement secondaire se fait sur le guichet unique de l’INPI, dans le mois qui précède ou qui suit l’ouverture, soit par le dirigeant, soit par un mandataire qui agit en son nom (avocat, expert-comptable, plateforme juridique comme LegalPlace).
- En 2026, les frais de greffe pour la création d’un établissement par une société s’élèvent à 93,01 € TTC hors du ressort du siège et à 53,12 € TTC dans le même ressort.
- L’ouverture d’un établissement secondaire ne nécessite pas, en principe, de modifier les statuts, et aucune annonce légale n’est exigée en cas de création pure.
Créer un établissement secondaire fait partie de la vie juridique de votre société. Elle peut ainsi exercer son activité dans un autre local sans fonder une nouvelle structure. La démarche reste simple, à condition de respecter le délai de déclaration, de réunir les bonnes pièces et d’anticiper les frais de greffe applicables en 2026.
Que signifie créer un établissement secondaire ?
Créer un établissement secondaire revient à ouvrir un nouveau lieu d’exploitation, rattaché à votre société et distinct de son siège. Concrètement, la société reste la même personne morale. Elle dispose simplement d’une adresse d’activité supplémentaire.
L’article R123-40 du Code de commerce définit l’établissement secondaire à partir de trois critères.
- L’établissement doit être permanent, ce qui exclut un stand saisonnier ou une présence ponctuelle sur un salon.
- Il doit être distinct du siège social ou de l’établissement principal.
- Il est dirigé par la société, par un salarié ou par une personne qui a le pouvoir de traiter avec les clients et les fournisseurs.
Établissement principal, secondaire ou complémentaire : quelles différences ?
Le type d’établissement dépend de l’endroit où se trouve le nouveau local par rapport au siège. Plus précisément, tout se joue au niveau du ressort du greffe, c’est-à-dire de la zone géographique couverte par un tribunal de commerce.
| Type d’établissement | Situation | Formalité au registre du commerce |
|---|---|---|
| Établissement principal | Lieu où s’exerce l’activité principale, souvent confondu avec le siège | Immatriculation principale |
| Établissement secondaire | Local situé hors du ressort du greffe où la société est déjà immatriculée | Immatriculation secondaire |
| Établissement complémentaire | Local situé dans un ressort où la société est déjà connue du greffe | Inscription complémentaire |
Établissement secondaire, succursale, agence ou filiale : quelles différences ?
La succursale et l’agence sont deux formes d’établissement secondaire, tandis que la filiale est une société à part entière. Les différences entre filiale et succursale tiennent surtout à la personnalité juridique, qui détermine qui porte les contrats et les dettes.
| Forme | Personnalité juridique propre | Autonomie de gestion | Formalité |
|---|---|---|---|
| Succursale | Non | Large, avec un responsable sur place | Déclaration d’établissement |
| Agence | Non | Limitée, les décisions remontent au siège | Déclaration d’établissement |
| Filiale | Oui | Totale, avec ses propres dirigeants | Création d’une nouvelle société |
La filiale est la forme la plus utilisée lorsque l’activité nouvelle doit être isolée financièrement ou accueillir de nouveaux associés. En revanche, l’établissement secondaire suffit lorsque la société souhaite simplement vendre ou produire ailleurs sous la même entité. Dans ce second cas, il n’est donc pas nécessaire de créer une filiale.
Dans quels cas créer un établissement secondaire ?
Une société doit créer un établissement secondaire dès qu’elle exerce de façon durable dans un local autre que son siège. Cette situation se présente à tous les stades de la vie de l’entreprise, par exemple dans les cas suivants :
- L’ouverture d’une boutique ou d’un point de vente dans une autre ville ;
- L’installation d’une agence commerciale pour couvrir une nouvelle zone ;
- Le rachat d’un fonds de commerce exploité à une autre adresse ;
- La prise en location-gérance d’un commerce existant, c’est-à-dire son exploitation contre une redevance versée au propriétaire du fonds.
Comment créer un établissement secondaire en 5 étapes ?
Créer un établissement secondaire suit un parcours en cinq étapes, de la décision du dirigeant jusqu’à la réception du Kbis mis à jour. La démarche se fait entièrement en ligne.
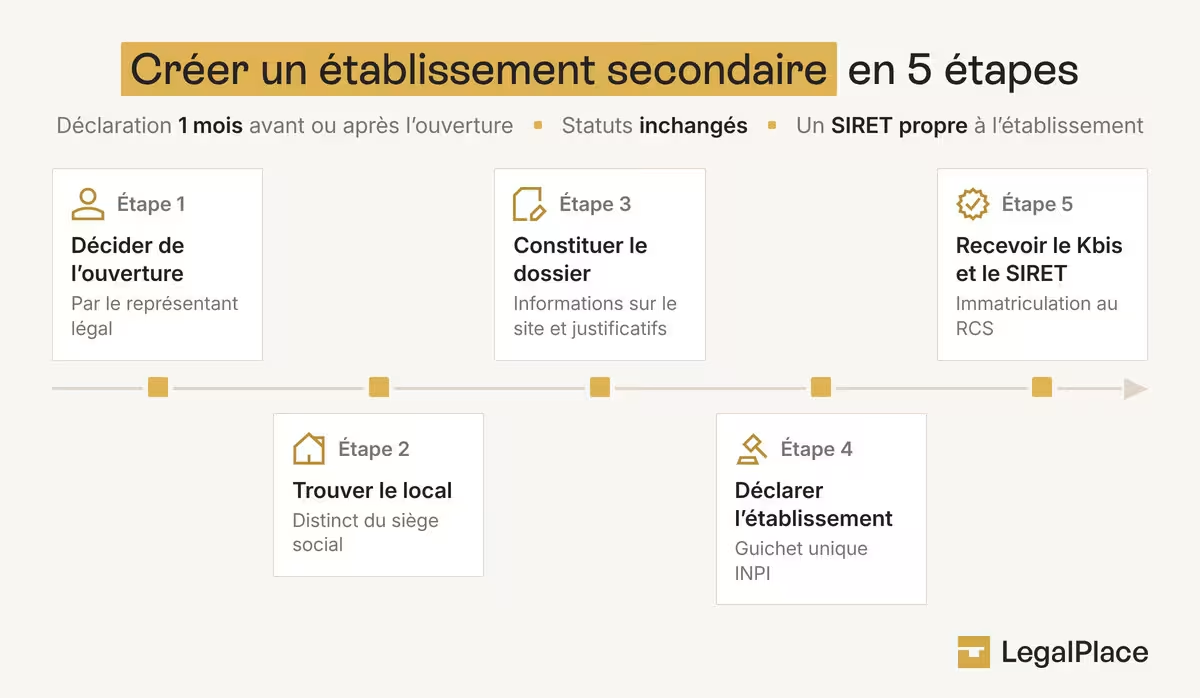
Étape 1 : décider de créer un établissement secondaire
La décision d’ouvrir un établissement secondaire revient en principe au représentant légal de la société, c’est-à-dire au gérant d’une SARL ou au président d’une SAS. Aucune assemblée des associés n’est requise, sauf si les statuts lui réservent ce type de décision.
L’ouverture d’un établissement secondaire ne modifie pas non plus les statuts, puisque le siège social reste inchangé. La clause relative aux pouvoirs du dirigeant mérite toutefois d’être relue avant tout engagement.
Étape 2 : trouver le local de votre établissement secondaire
Le local de l’établissement secondaire doit être distinct de l’adresse du siège. Le plus souvent, la société signe un bail commercial pour l’occuper. Elle peut aussi l’acheter ou reprendre le local d’un commerce existant.
Certaines activités réglementées exigent une autorisation, un diplôme ou une licence propre au lieu d’exploitation. Le greffe demande ce justificatif lors de la déclaration de l’établissement, et il vaut donc mieux l’obtenir avant l’ouverture.
Étape 3 : constituer le dossier
Le dossier de déclaration d’un établissement secondaire réunit les informations sur le local (adresse, date d’ouverture, activité exercée, effectif, mode d’exploitation) et les justificatifs. Pour une société, il comprend notamment un Kbis de moins de trois mois lorsque l’établissement est situé hors du ressort du siège. En cas d’achat de fonds, de location-gérance ou d’apport, il faut aussi joindre l’acte correspondant et l’attestation de parution de l’annonce légale.
Étape 4 : déclarer l’établissement secondaire sur le guichet unique
Depuis le 1er janvier 2025, la déclaration d’un établissement secondaire passe exclusivement par le guichet unique de l’INPI. Elle peut être déposée par le dirigeant lui-même ou par un mandataire qui agit en son nom (avocat, expert-comptable, plateforme juridique comme LegalPlace). Le déclarant remplit une déclaration de modification en indiquant l’ouverture d’un nouvel établissement.
Le guichet unique transmet ensuite le dossier au greffe du lieu où se situe le nouveau local. Le déclarant règle les frais de greffe en ligne au moment du dépôt.
Étape 5 : recevoir le Kbis et le SIRET de l’établissement
Une fois le dossier validé, le greffe inscrit l’établissement secondaire au registre du commerce et des sociétés. La société peut alors obtenir un Kbis qui mentionne cette nouvelle adresse.
L’Insee attribue de son côté un numéro SIRET propre à l’établissement secondaire. Ce numéro sert notamment pour les factures émises depuis ce local et pour les déclarations sociales des salariés qui y travaillent.
Quelles pièces fournir pour créer un établissement secondaire ?
Les pièces à fournir pour créer un établissement secondaire comprennent un socle commun, complété selon le mode d’ouverture.
Dans tous les cas, la société prévoit :
- Un extrait Kbis de l’immatriculation principale datant de moins de trois mois, uniquement pour une immatriculation secondaire ;
- Le justificatif de l’autorisation, du diplôme ou de la licence, si l’activité exercée dans le local est réglementée ;
- Un pouvoir signé, si la déclaration n’est pas effectuée par le représentant légal ;
- Le cas échéant, le justificatif de jouissance du local, comme le bail ou le titre de propriété.
Selon le mode d’ouverture, la société ajoute :
- En cas de création, aucune pièce supplémentaire ;
- En cas d’achat d’un fonds de commerce, l’acte de cession enregistré et l’attestation de parution de l’annonce légale ;
- En cas de location-gérance ou de gérance-mandat, le contrat daté et signé et l’attestation de parution de l’annonce légale ;
- En cas d’apport, l’acte d’apport enregistré et l’attestation de parution de l’annonce légale.
Quel délai pour créer un établissement secondaire ?
Le délai légal pour déclarer l’ouverture d’un établissement secondaire est d’un mois avant ou après cette ouverture. Les articles R123-41 et R123-43 du Code de commerce fixent ce délai, aussi bien pour l’immatriculation secondaire que pour l’inscription complémentaire.
Pour une ouverture prévue le 15 mars, la société peut donc déposer sa déclaration entre le 15 février et le 15 avril. Déclarer l’établissement avant son ouverture reste la solution la plus confortable, puisqu’il dispose ainsi de son SIRET dès le premier jour d’activité. Le délai de traitement par le greffe, lui, n’est fixé par aucun texte et dépend de la complétude du dossier.
Combien coûte la création d’un établissement secondaire ?
Pour une société, les frais de greffe s’élèvent à 93,01 € TTC pour la création d’un établissement secondaire, et à 53,12 € TTC pour un établissement complémentaire. Ces montants découlent de l’arrêté du 25 février 2026 fixant les tarifs des greffiers des tribunaux de commerce, applicable depuis le 1er mars 2026.
Frais de greffe TTC pour une personne morale (greffes des tribunaux de commerce), au 1er mars 2026 :
| Formalité | Création | Location-gérance ou gérance-mandat | Achat ou apport |
|---|---|---|---|
| Immatriculation secondaire (hors du ressort) | 93,01 € | 95,45 € | 95,45 € |
| Inscription complémentaire (même ressort) | 53,12 € | 55,56 € | 55,56 € |
Lorsque la société commence son activité à l’occasion de l’immatriculation secondaire, un avis au Bulletin officiel des annonces civiles et commerciales (Bodacc) s’ajoute. Le coût de la formalité passe alors à 116,00 € TTC.
Le prix de l’annonce légale s’ajoute aux frais de greffe en cas d’achat, de location-gérance ou d’apport. Il se calcule au caractère, selon un tarif fixé par département qui varie de 0,189 € HT à 0,239 € HT par caractère en 2026 (tarifs hors taxes à destination de professionnels). La société doit aussi prévoir les coûts liés au local (loyer, dépôt de garantie, aménagements) et, le cas échéant, les frais d’accompagnement si elle confie la formalité à nos formalistes.
Que change la création d’un établissement secondaire pour votre société ?
Un établissement secondaire n’a pas d’existence juridique propre, mais il entraîne plusieurs obligations administratives et fiscales pour la société.
Un SIRET propre à chaque établissement
Chaque établissement secondaire reçoit un numéro SIRET distinct. Ce numéro se compose du SIREN de la société, commun à tous ses établissements, suivi d’un numéro à cinq chiffres propre au local. La différence entre SIRET et SIREN permet ainsi d’identifier précisément le lieu d’activité concerné.
Lorsqu’un établissement secondaire déménage, l’Insee ferme son ancien SIRET et attribue un nouveau numéro à la nouvelle adresse.
La CFE due dans la commune de l’établissement
La cotisation foncière des entreprises (CFE) est calculée établissement par établissement, dans chaque commune où la société dispose d’un local. Une société paie donc une CFE pour son siège et une autre pour son établissement secondaire.
En règle générale, un établissement secondaire n’est pas imposé à la CFE l’année de sa création. En revanche, une déclaration initiale de CFE doit être déposée avant le 31 décembre de cette même année, afin que l’administration fiscale puisse établir l’impôt dès l’année suivante.
Les salariés rattachés à l’établissement secondaire
Les salariés qui travaillent dans un établissement secondaire sont rattachés à celui-ci. La société effectue donc leurs déclarations sociales sous le SIRET de l’établissement, et non sous celui du siège. De même, l’adresse de l’établissement figure sur leur bulletin de paie.
Que risquez-vous en créant un établissement secondaire sans le déclarer ?
Exploiter un établissement secondaire sans l’avoir déclaré expose la société et son dirigeant à plusieurs sanctions :
- Le tribunal peut ordonner au dirigeant de régulariser la situation, sous astreinte, c’est-à-dire avec une pénalité financière par jour de retard ;
- Le dirigeant peut engager sa responsabilité civile personnelle si un tiers subit un préjudice lié à l’absence de déclaration ;
- L’omission volontaire de déclaration peut constituer un travail dissimulé par dissimulation d’activité, au sens de l’article L8221-3 du Code du travail ;
- Le travail dissimulé est puni de trois ans d’emprisonnement et de 45 000 € d’amende pour le dirigeant.
Comment modifier ou fermer un établissement secondaire après sa création ?
La modification ou la fermeture d’un établissement secondaire se déclare sur le guichet unique, dans le mois qui suit l’événement. Le dossier mentionne la date d’effet du changement.
En cas de transfert d’un établissement secondaire vers une nouvelle adresse, l’établissement reçoit un nouveau SIRET. Si le nouveau local se trouve dans le ressort d’un autre greffe, la société doit alors s’y faire connaître. La démarche se rapproche de celle d’un transfert de siège social, sans toutefois toucher aux statuts.
La fermeture d’un établissement se déclare dès que la société cesse toute activité dans le local. Pour un établissement complémentaire, les frais de greffe s’élèvent à 50,71 € TTC en 2026. Pour un établissement secondaire, s’il s’agit du dernier établissement de la société dans ce ressort, la fermeture entraîne la radiation de l’immatriculation secondaire auprès du greffe concerné. La cessation d’activité de la société elle-même relève d’une autre procédure, celle de la fermeture d’entreprise.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 27/10/2026
FAQ
Faut-il modifier les statuts pour créer un établissement secondaire ?
Non, en principe. L’ouverture d’un établissement secondaire ne change ni le siège ni les mentions obligatoires des statuts. Elle relève donc d’une simple déclaration au registre du commerce. Il faut seulement vérifier que les statuts ne réservent pas cette décision aux associés.
Faut-il publier une annonce légale pour créer un établissement secondaire ?
Pas en cas de création pure. En revanche, une annonce légale est obligatoire lorsque l’établissement secondaire provient d’un achat de fonds de commerce, d’une location-gérance ou d’un apport. L’attestation de parution est alors jointe au dossier.
Un établissement secondaire peut-il se situer à la même adresse que le siège ?
Non. Par définition, l’établissement secondaire est distinct du siège social ou de l’établissement principal. Une activité exercée à l’adresse du siège ne nécessite donc pas de déclaration d’établissement.
Un entrepôt est-il un établissement secondaire ?
En principe, non, si l’entrepôt sert uniquement au stockage, sans personnel ni accueil de clients. En revanche, un entrepôt où travaillent des salariés, ou où des ventes sont réalisées, doit être déclaré comme établissement.
Une SASU ou une EURL peut-elle créer un établissement secondaire ?
Oui. Les règles de création d’un établissement secondaire sont identiques quelle que soit la forme de la société, qu’il s’agisse d’une SARL, d’une EURL, d’une SAS ou d’une SASU. Seule la personne qui signe la déclaration change, puisqu’il s’agit du gérant ou du président.
Un établissement secondaire a-t-il une personnalité juridique ?
Non. Un établissement secondaire fait partie intégrante de la société, qui reste seule titulaire des contrats, des dettes et des droits liés à l’établissement. C’est ce qui le distingue d’une filiale, qui forme une société à part entière.
Un établissement secondaire coûte-t-il plus cher qu'un établissement complémentaire ?
Oui, en 2026, la création d’un établissement secondaire coûte 93,01 € TTC de frais de greffe à une société, contre 53,12 € TTC pour un établissement complémentaire. Cet écart vient de la formalité : une immatriculation secondaire dans le premier cas, une simple inscription complémentaire dans le second.
Les pièces à fournir sont-elles les mêmes pour un établissement secondaire et un établissement complémentaire ?
Presque, puisque seul l’établissement secondaire exige un extrait Kbis de moins de trois mois de l’immatriculation principale. Dans les deux cas, une annonce légale n’est requise qu’en cas d’achat de fonds, de location-gérance ou d’apport.
Le délai de déclaration est-il le même pour un établissement secondaire et un établissement complémentaire ?
Oui, la société dispose dans les deux cas d’un mois avant ou après l’ouverture pour déclarer le local sur le guichet unique de l’INPI. Les articles R123-41 et R123-43 du Code de commerce fixent ce délai, aussi bien pour l’immatriculation secondaire que pour l’inscription complémentaire.
Sources de l'article
- Article R123-40 du Code de commerce
- Article R123-41 du Code de commerce
- Article R123-43 du Code de commerce
- Article L123-3 du Code de commerce
- Article L8221-3 du Code du travail
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Ces articles pourraient également vous intéresser