Connexion
Fermer sa société : démarches, coûts, délais et sort des dettes
Dernière mise à jour le 06/10/2026
- Fermer une société : quelle procédure selon votre situation ?
- Fermer une société à l’amiable : les 5 étapes de la dissolution-liquidation
- Comment fermer une société sans liquidation ?
- Fermer une société avec des dettes : quels risques ?
- Combien coûte la fermeture d’une société ?
- Combien de temps faut-il pour fermer une société ?
- Que faire après la fermeture de sa société ?
- Fermer sa société avec LegalPlace
- Fermer une société à l’amiable se fait en trois temps. On décide d’abord la dissolution, on liquide ensuite la société, puis on demande sa radiation du registre.
- La voie amiable n’est possible que si la société peut payer toutes ses dettes avec ce qu’elle possède.
- Hors accompagnement, le budget minimum est d’environ 515 € TTC pour une SARL ou une SAS, et d’environ 400 € TTC pour une EURL ou une SASU.
- Une société qui ne peut plus payer ses dettes exigibles doit être déclarée en cessation des paiements au tribunal dans les 45 jours.
Votre projet est arrivé à son terme, vous partez à la retraite, l’activité ne décolle pas ou vos associés ne s’entendent plus. Dans tous ces cas, fermer une société ne se limite pas à arrêter de travailler. On parle aussi de fermeture d’entreprise. Tant qu’elle n’est pas radiée, votre société reste inscrite au registre national des entreprises (RNE). Elle continue donc de devoir des comptes annuels, des déclarations fiscales et parfois de la CFE. La bonne procédure dépend surtout de deux questions. Qui détient la société ? Peut-elle encore payer ses dettes ? Pour une société sans dettes, la fermeture prend en général quelques mois et environ 500 € de frais obligatoires.
Fermer une société : quelle procédure selon votre situation ?
La procédure de fermeture d’une société dépend de la santé financière de votre société et de la personne qui la détient. Si votre société peut payer toutes ses dettes, elle peut fermer à l’amiable. Sinon, c’est le tribunal qui prend le relais. Voici un tableau récapitulatif des différentes possibilités pour fermer une société :
| Votre situation | Procédure à suivre | Liquidation des biens ? | Délai indicatif |
|---|---|---|---|
| Société en bonne santé, avec plusieurs associés ou un associé unique personne physique | Dissolution-liquidation amiable | Oui, par un liquidateur que vous désignez | Quelques mois, 3 ans au maximum |
| EURL ou SASU dont l’associé unique est une société | Transmission universelle de patrimoine (TUP) | Non | 30 jours d’opposition des créanciers, puis radiation |
| Vous souhaitez faire une pause sans tout arrêter | Mise en sommeil | Non | 2 ans au maximum |
| La société ne peut plus payer ses dettes exigibles | Déclaration de cessation des paiements, puis liquidation judiciaire | Oui, par un liquidateur judiciaire | Fixé par le tribunal |
| Mésentente grave qui bloque la société | Dissolution judiciaire pour justes motifs | Oui | Selon la décision du juge |
Dissolution, liquidation et radiation sont les trois temps de toute fermeture de société, et chaque mot a un sens précis :
- La dissolution est la décision de mettre fin à la société.
- La liquidation consiste à vendre ce que la société possède, à encaisser ce qu’on lui doit et à payer ses dettes.
- La radiation retire la société du registre du commerce et des sociétés. C’est elle qui marque sa disparition officielle.
Une société dissoute existe encore pendant toute sa liquidation, mais elle ne peut plus démarrer de nouvelle activité.
Fermer une société à l’amiable : les 5 étapes de la dissolution-liquidation
La dissolution-liquidation amiable est la voie la plus courante pour une société qui n’a pas de difficultés financières. Elle se déroule en cinq étapes :
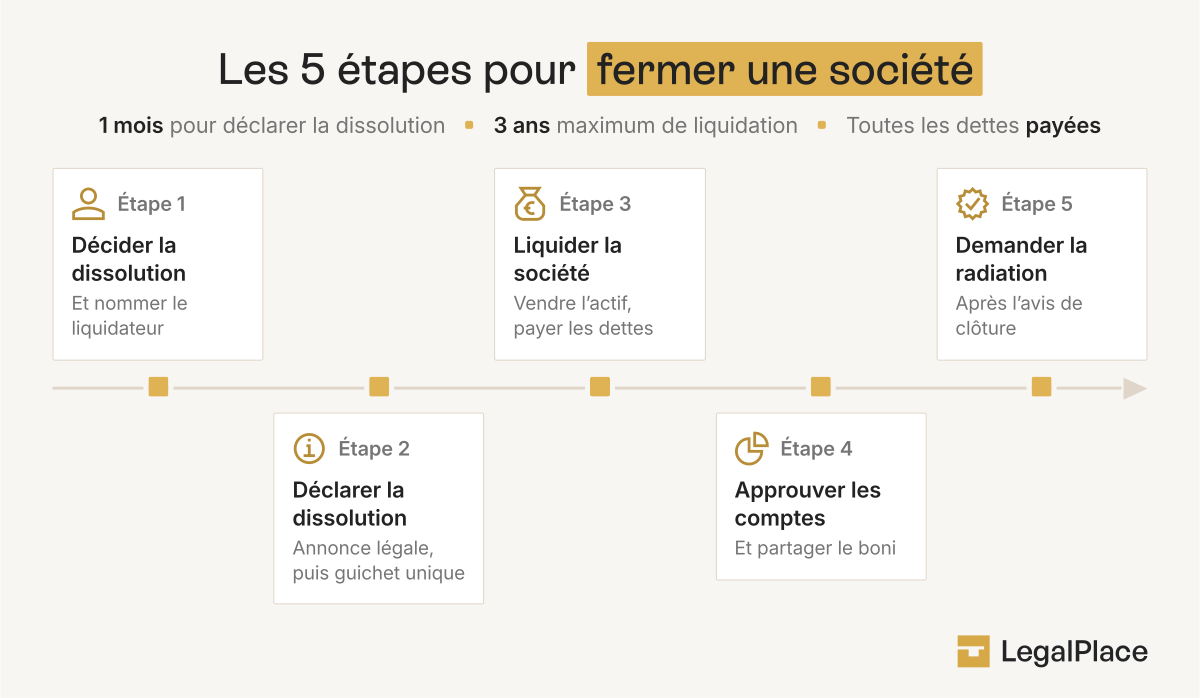
Étape 1 : décider la dissolution anticipée et nommer le liquidateur
La dissolution d’une société est dite « anticipée » parce qu’elle intervient avant la fin de la durée prévue dans les statuts, qui est de 99 ans au maximum. Les associés votent cette décision. Dans une société unipersonnelle, c’est l’associé unique qui la prend seul. Les règles de vote varient selon la forme de la société :
| Forme de société | Qui décide | Majorité requise |
|---|---|---|
| SARL | Assemblée générale extraordinaire des associés | Deux tiers des parts détenues par les associés présents ou représentés. Pour les SARL créées avant août 2005, trois quarts de toutes les parts. |
| SAS | Collectivité des associés | Unanimité, sauf règle différente prévue par les statuts |
| SCI | Assemblée des associés | Unanimité, sauf clause contraire des statuts |
| EURL et SASU | Associé unique | Décision prise seul, sans assemblée |
La décision de dissolution désigne aussi le liquidateur amiable, c’est-à-dire la personne chargée de mener la fermeture jusqu’au bout. Il s’agit le plus souvent du dirigeant ou d’un associé, mais les associés peuvent aussi choisir un tiers. Le liquidateur de société représente la société pendant toute la liquidation. Il engage sa responsabilité s’il commet une faute dans cette mission. La dissolution et la nomination du liquidateur sont consignées dans un procès-verbal de dissolution, daté et signé.
Étape 2 : publier l’annonce légale et déclarer la dissolution
Le liquidateur dispose d’un mois après la décision de dissolution pour rendre celle-ci publique. Il publie d’abord une annonce légale de dissolution dans un journal habilité du département du siège. L’annonce mentionne la dissolution et l’identité du liquidateur.
Le liquidateur déclare ensuite la dissolution de l’entreprise sur le guichet unique de l’INPI, qui transmet la formalité au greffe. Le dossier de dissolution comprend :
- Un exemplaire du procès-verbal de dissolution, certifié conforme ;
- L’attestation de parution de l’annonce légale ;
- Un justificatif d’identité du liquidateur ;
- Une déclaration sur l’honneur de non-condamnation du liquidateur.
Étape 3 : réaliser les opérations de liquidation
La liquidation d’une société consiste à transformer ce qu’elle possède en argent pour régler toutes ses dettes. Le liquidateur doit notamment :
- Vendre les biens de la société (matériel, stock, véhicules, fonds de commerce) ;
- Encaisser les sommes que les clients doivent encore ;
- Payer les fournisseurs, l’administration fiscale, l’Urssaf et les autres créanciers ;
- Résilier les contrats en cours, comme le bail, les assurances ou les abonnements ;
- Licencier les salariés, le cas échéant.
Le liquidateur réunit les associés dans les 6 mois qui suivent sa nomination, pour présenter la situation de la société et le déroulement prévu des opérations. La liquidation amiable ne peut pas dépasser 3 ans, sauf prolongation accordée par le tribunal. Pour une société sans actif à vendre ni salarié, elle peut se boucler en quelques mois.
Étape 4 : approuver les comptes de clôture et partager le boni
Le liquidateur établit les comptes de liquidation une fois toutes les dettes de la société payées. Les associés les approuvent lors d’une dernière assemblée. À cette occasion, ils donnent quitus au liquidateur, ce qui revient à valider sa gestion, et constatent la clôture de la liquidation.
La clôture de la liquidation fait apparaître soit un boni, soit un mali :
- Un boni. Il reste de l’argent après le remboursement des apports des associés. Ce boni de liquidation est réparti entre eux selon leur part dans le capital.
- Un mali. L’actif n’a pas suffi à rembourser tous les apports. Avec un mali de liquidation, les associés d’une SARL ou d’une SAS perdent tout ou partie de leur apport, mais rien de plus.
Le partage du boni entraîne un droit de partage de 2,5 % calculé sur l’actif net partagé, c’est-à-dire sur la somme répartie entre les associés (article 746 du Code général des impôts). Ce droit de partage n’est pas dû dans une EURL ou une SASU, puisqu’il n’y a qu’un seul associé et donc pas de partage.
Le boni de liquidation est imposé comme un dividende pour l’associé personne physique. Depuis la loi de financement de la Sécurité sociale pour 2026, le prélèvement forfaitaire unique (PFU) s’élève à 31,4 %, dont 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’associé peut choisir à la place le barème progressif de l’impôt sur le revenu, avec un abattement de 40 %. La part qui correspond au remboursement des apports n’est pas imposée.
Léa et Thomas ferment leur SARL, détenue à parts égales, avec un capital de 10 000 €. Après paiement de toutes les dettes, il reste 30 000 €. Le droit de partage de 2,5 % représente 750 €. Chacun reçoit 14 625 €, dont 5 000 € de remboursement d’apport non imposé. Les 9 625 € restants sont du boni, soumis au PFU de 31,4 %, soit environ 3 022 € d’impôt chacun. Seule la part qui dépasse les apports est donc imposée, une fois le droit de partage déduit.
Étape 5 : publier la clôture et demander la radiation
Le liquidateur publie un avis de clôture de liquidation, puis dépose un dossier de radiation sur le guichet unique. Le dossier de radiation comprend :
- Les comptes de clôture, certifiés conformes par le liquidateur ;
- Le procès-verbal constatant la clôture de la liquidation ;
- L’attestation de parution de l’avis de clôture ;
- Les attestations de régularité fiscale et sociale, si le greffe les demande.
La radiation fait officiellement disparaître la société du registre. L’ancien dirigeant peut ensuite obtenir un extrait Kbis de radiation qui le prouve.
La fermeture d’une société s’accompagne aussi de déclarations fiscales de cessation. La déclaration de résultat de l’exercice de cessation est due dans les 60 jours. Pour la TVA, le délai est de 30 jours au régime réel normal et de 60 jours au régime réel simplifié.
Comment fermer une société sans liquidation ?
Une société peut éviter la liquidation amiable grâce à la TUP, ou suspendre son activité grâce à la mise en sommeil. Certaines dissolutions lui sont aussi imposées par la loi ou par le juge.
Fermer une EURL ou une SASU détenue par une société : la TUP
Une EURL ou une SASU dont l’associé unique est une société ferme par transmission universelle de patrimoine. Tout ce que possède la société dissoute, ses biens comme ses dettes, passe automatiquement à la société associée, sans liquidation ni liquidateur. Les créanciers disposent de 30 jours après la publication de la dissolution pour faire opposition, c’est-à-dire pour contester l’opération devant le tribunal afin d’obtenir leur paiement ou des garanties. Passé ce délai, la société peut être radiée.
La TUP n’est pas possible quand l’associé unique est une personne physique. Dans ce cas, la dissolution sans liquidation est exclue, et la société passe par une liquidation classique.
Mettre sa société en sommeil avant de la fermer
La mise en sommeil suspend l’activité sans fermer la société, et c’est toute la différence entre dissolution et mise en sommeil. Elle convient si vous hésitez encore ou si vous prévoyez de reprendre plus tard. Elle dure au maximum 2 ans. Pendant ce temps, la société doit toujours établir et approuver ses comptes annuels. Au-delà de 2 ans sans reprise ni dissolution, le greffier peut radier la société d’office, et le dirigeant dispose alors de 6 mois pour contester.
Dissolution de plein droit ou judiciaire
Certaines situations entraînent la dissolution de la société sans que les associés la décident :
- L’arrivée du terme prévu dans les statuts, sauf si les associés décident de prolonger la société ;
- La réalisation ou la disparition de l’objet social, par exemple un chantier unique achevé ;
- Une décision du tribunal pour justes motifs, comme une mésentente grave qui paralyse la société ou un associé qui ne respecte pas ses obligations ;
- Le jugement qui prononce la liquidation judiciaire.
Un objet social illicite ne provoque pas une dissolution. Il entraîne la nullité de la société, selon un régime de nullités réformé en 2025 et en vigueur depuis le 1er octobre 2025.
Fermer une société avec des dettes : quels risques ?
Une société qui a encore des dettes ne peut pas fermer à l’amiable tant qu’elle ne les a pas toutes payées. Si elle n’en a plus les moyens, la fermeture passe par le tribunal. La situation du dirigeant et des associés dépend alors de la forme de la société et de leur comportement.
Peut-on fermer une société sans payer toutes ses dettes ?
Une société ne peut pas fermer à l’amiable sans payer toutes ses dettes. La liquidation amiable suppose que l’actif de la société, c’est-à-dire ce qu’elle possède, couvre tout son passif, c’est-à-dire toutes ses dettes. Si ce n’est pas le cas, les associés peuvent combler l’écart, par exemple en apportant des fonds ou en renonçant au remboursement de leur compte courant d’associé.
La cessation des paiements désigne la situation d’une société qui ne peut plus régler ses dettes exigibles, c’est-à-dire arrivées à échéance, avec sa trésorerie disponible. Son dirigeant doit alors la déclarer au tribunal dans les 45 jours. Cette démarche, qu’on appelle aussi dépôt de bilan, ouvre un redressement ou une liquidation judiciaire. Si le liquidateur amiable découvre en cours de route que l’actif ne suffit pas, il doit lui aussi faire cette déclaration.
La liquidation judiciaire se termine le plus souvent par une clôture pour insuffisance d’actif. En principe, les créanciers ne peuvent plus ensuite poursuivre le débiteur. Cette règle connaît plusieurs exceptions, notamment la fraude, les condamnations pénales et les cautions personnelles. Pour une société unipersonnelle, la démarche pour fermer une SASU avec des dettes suit les mêmes principes.
Quels risques pour le patrimoine personnel du gérant ?
Le gérant ou le président d’une société ne paie pas, en principe, les dettes de la société sur ses biens personnels. Plusieurs situations font pourtant exception :
- Faute de gestion. Si une faute de gestion a contribué à l’insuffisance d’actif, le tribunal peut mettre tout ou partie des dettes à la charge du dirigeant (article L651-2 du Code de commerce). Une simple négligence ne suffit pas. L’action doit être engagée dans les 3 ans qui suivent le jugement de liquidation ;
- Sanctions personnelles. Le tribunal peut prononcer une faillite personnelle ou une interdiction de gérer pendant 15 ans au maximum. Ne pas avoir déclaré sciemment la cessation des paiements dans les 45 jours suffit à justifier une interdiction de gérer ;
- Banqueroute. C’est un délit, puni de 5 ans d’emprisonnement et de 75 000 € d’amende ;
- Dettes fiscales. En cas de manœuvres frauduleuses ou de manquements graves et répétés, le dirigeant peut être condamné à payer personnellement, avec la société, les impôts qu’elle doit ;
- Cautions personnelles. Les engagements de caution signés auprès d’une banque ou d’un bailleur restent dus, quelle que soit l’issue de la procédure.
Karim, gérant d’une SARL de rénovation, accumule les impayés depuis six mois. Il envisage de fermer sa société à l’amiable sans régler l’Urssaf ni son fournisseur principal. Cette fermeture est impossible tant que les dettes ne sont pas payées. S’il laisse traîner la situation, il risque une interdiction de gérer et une action en responsabilité sur ses biens personnels. En déclarant la cessation des paiements dans les 45 jours, il ferme la société dans un cadre légal et se protège. Ici, c’est le respect du délai qui limite la responsabilité du dirigeant.
Quels risques pour les associés ?
L’étendue de la responsabilité des associés pour les dettes d’une société dépend de la forme de la société :
| Forme de société | Responsabilité des associés pour les dettes | Ce qui peut quand même être réclamé |
|---|---|---|
| SARL et EURL | Limitée au montant de leurs apports | L’apport promis mais pas encore versé, et les cautions personnelles signées |
| SAS et SASU | Limitée au montant de leurs apports | L’apport promis mais pas encore versé, et les cautions personnelles signées |
| SCI | Indéfinie, en proportion des parts détenues | Les dettes restantes, une fois que les créanciers ont poursuivi la société sans succès |
| SNC | Indéfinie et solidaire | La totalité de la dette, après une mise en demeure de la société restée sans effet |
Une responsabilité indéfinie signifie que l’associé peut être poursuivi sur ses biens personnels, au-delà de son apport. Une responsabilité solidaire permet au créancier de réclamer toute la dette à un seul associé. La responsabilité des associés de SCI suit la part de capital de chacun. Un associé qui détient 30 % des parts peut ainsi devoir payer 30 % des dettes que la SCI n’a pas réglées.
Un créancier peut-il agir après la radiation ?
Un créancier non payé peut encore agir après la radiation d’une société. La société radiée continue d’exister pour les besoins des dettes qui n’ont pas été réglées. Le créancier oublié peut demander au tribunal de rouvrir la liquidation et de nommer un mandataire ad hoc, c’est-à-dire une personne chargée de représenter la société pour régler la dette. Il peut aussi agir contre le liquidateur amiable si celui-ci a clôturé la liquidation sans payer une dette dont il connaissait l’existence (article L237-12 du Code de commerce). Cette action se prescrit par 3 ans à compter de la faute ou du jour où elle a été révélée.
Combien coûte la fermeture d’une société ?
La fermeture d’une société à l’amiable coûte environ 515 € TTC pour une SARL, une SAS ou une SCI, et environ 400 € TTC pour une EURL ou une SASU, hors accompagnement et hors droit de partage. Voici le détail des frais obligatoires en 2026 :
| Poste de dépense | SARL, SAS, SCI | EURL, SASU |
|---|---|---|
| Annonce légale de dissolution (forfait HT) | 153 € (181 € à La Réunion et à Mayotte) | 153 € (181 € à La Réunion et à Mayotte) |
| Frais de greffe pour la dissolution | 185,77 € TTC | 69,77 € TTC |
| Annonce légale de clôture (forfait HT) | 111 € (129 € à La Réunion et à Mayotte) | 111 € (129 € à La Réunion et à Mayotte) |
| Frais de radiation | 13,16 € | 13,16 € |
| Droit de partage sur le boni | 2,5 % de l’actif net partagé | Non dû |
| Total indicatif TTC en métropole, hors droit de partage | Environ 515 € | Environ 400 € |
Les forfaits d’annonces légales pour la fermeture d’une société s’entendent hors taxes, et une TVA de 20 % s’y ajoute. Les frais de greffe, eux, sont identiques pour toutes les sociétés à plusieurs associés. Le coût de la dissolution d’une SARL et celui d’une SAS reposent ainsi sur les mêmes montants.
Le coût total de la fermeture d’une société varie ensuite selon votre façon de procéder. Vous pouvez fermer votre société vous-même sur le guichet unique, ou fermer votre société en ligne en confiant sa dissolution à une plateforme spécialisée. Chez LegalPlace, l’accompagnement commence à partir de 249 € HT (tarifs à destination de professionnels), en plus des frais obligatoires.
Combien de temps faut-il pour fermer une société ?
Pour une société sans difficulté, fermer à l’amiable prend généralement quelques mois. La loi encadre chaque étape par des délais précis :
- 1 mois après la décision, pour publier l’annonce et déclarer la dissolution ;
- 6 mois après sa nomination, pour que le liquidateur réunisse les associés et fasse un point sur la liquidation ;
- 3 ans au maximum pour l’ensemble de la liquidation, sauf prolongation par le tribunal ;
- 60 jours pour déposer la déclaration de résultat de l’exercice de cessation ;
- 1 mois environ pour obtenir la radiation après le dépôt du dossier de clôture.
La durée de fermeture d’une société dépend surtout de ce qu’il reste à liquider. Une société qui doit vendre un local, recouvrer des créances ou licencier des salariés met plus de temps qu’une société sans actif ni salarié.
Une liquidation qui traîne n’a rien d’une liquidation en pause. Tant qu’elle n’est pas clôturée, le liquidateur doit établir des comptes annuels chaque année et les faire approuver. Le piège, c’est de garder un local ou un véhicule en attendant d’en tirer un meilleur prix. Cette attente peut finir par coûter plus cher que la décote qu’on voulait éviter.
Que faire après la fermeture de sa société ?
Certaines obligations continuent après la fermeture de la société. L’ancien dirigeant doit conserver plusieurs documents pendant une durée minimale :
- 10 ans pour les livres comptables et les pièces justificatives ;
- 6 ans pour les documents fiscaux ;
- 5 ans pour les procès-verbaux d’assemblées et les feuilles de présence ;
- 5 ans après la radiation pour les statuts.
Les durées de conservation des documents comptables et fiscaux couvrent la période pendant laquelle l’administration peut encore contrôler la société. Pensez aussi à fermer le compte bancaire professionnel de la société une fois les derniers paiements passés.
Fermer sa société avec LegalPlace
LegalPlace vous accompagne à chaque étape de la fermeture de votre société. Vous remplissez un formulaire en ligne, et nos formalistes s’occupent de la suite. Les formalistes LegalPlace génèrent le procès-verbal de dissolution, publient les annonces légales et déposent les dossiers de dissolution et de radiation sur le guichet unique. Vous suivez l’avancement depuis votre espace client, et vous n’avez jamais à vous connecter vous-même au guichet unique.
Garantie anti-rejet : comment ça marche ?
- L’objectif : Vous garantir une immatriculation ou une modification statutaire sans surcoût, malgré la complexité administrative.
- Notre engagement : En cas de rejet du dossier par le greffe, nous prenons en charge l’intégralité des frais de nouvelle présentation. Votre dossier est alors traité en priorité par nos formalistes.
- Ce qui est couvert : Toutes les erreurs matérielles imputables à nos services (erreur de saisie, case mal cochée, omission d’une pièce fournie, etc.).
- Ce qui n’est pas couvert : Les situations indépendantes de notre expertise, notamment le non-respect des instructions spécifiques transmises par nos experts, l’omission volontaire d’informations ou une fausse déclaration, et l’existence d’une incapacité ou d’une interdiction de gérer du dirigeant.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 06/10/2026
FAQ
Que se passe-t-il si je ferme ma société sans payer toutes les dettes ?
Vous ne pouvez pas fermer une société à l’amiable si elle a encore des dettes. La liquidation amiable exige que tous les créanciers soient payés avant la clôture. Si la société ne peut plus régler ses dettes exigibles, le dirigeant doit déclarer la cessation des paiements au tribunal dans les 45 jours. Cette déclaration ouvre une liquidation judiciaire. Une liquidation amiable clôturée alors que des dettes restent dues peut être rouverte, et le liquidateur peut voir sa responsabilité engagée.
Si je ferme ma société sans avoir remboursé toutes les dettes, quels risques est-ce que je prends pour mon patrimoine personnel en tant que gérant ou associé ?
En tant que gérant, vous ne payez pas en principe les dettes de la société. Vous pouvez toutefois être condamné à en supporter une partie si une faute de gestion a aggravé le passif. Vous risquez aussi une interdiction de gérer si vous n’avez pas déclaré la cessation des paiements à temps. Vos cautions personnelles restent dues dans tous les cas. En tant qu’associé de SARL ou de SAS, vous ne perdez que vos apports. En tant qu’associé de SCI ou de SNC, vous pouvez être poursuivi sur vos biens personnels.
Quelle différence entre dissolution, liquidation et radiation ?
La dissolution est la décision de mettre fin à la société. La liquidation est la période pendant laquelle on vend les biens et paie les dettes. La radiation retire la société du registre du commerce et des sociétés. Ces trois étapes se suivent dans cet ordre, et la société n’a définitivement disparu qu’une fois radiée.
Peut-on fermer une société du jour au lendemain ?
Fermer une société du jour au lendemain est impossible. La fermeture impose plusieurs formalités, notamment deux annonces légales et deux dépôts sur le guichet unique. Pour une société sans actif ni dette, la dissolution et la clôture peuvent être constatées à la même date, ce qui réduit les délais à quelques semaines.
Peut-on fermer une société gratuitement ?
Fermer une société n’est jamais gratuit. Même si vous faites tout vous-même, les annonces légales et les frais de greffe restent obligatoires. Comptez environ 515 € TTC pour une SARL, une SAS ou une SCI, et environ 400 € TTC pour une EURL ou une SASU. Seuls les frais d’accompagnement peuvent être évités.
Quels documents faut-il pour fermer une société ?
Fermer une société demande deux séries de documents. Pour la dissolution, il faut le procès-verbal de dissolution, l’attestation de parution de l’annonce légale et les justificatifs concernant le liquidateur. Pour la radiation, il faut les comptes de clôture, le procès-verbal de clôture et l’attestation de parution de l’avis de clôture. Certains greffes demandent aussi des attestations de régularité fiscale et sociale.
Comment fermer une société qui n'a jamais eu d'activité ?
La fermeture d’une société restée sans activité suit la même procédure que celle d’une société active, avec la dissolution, la liquidation puis la radiation. Comme il n’y a en général ni bien à vendre ni dette à payer, la dissolution et la clôture peuvent être constatées à la même date. La fermeture est alors plus rapide, mais les frais d’annonces légales et de greffe restent dus.
Comment fermer une société qui a des salariés ?
Les salariés d’une société qui ferme doivent être licenciés pendant la liquidation. Le liquidateur procède à un licenciement économique, en respectant la procédure, le préavis et les indemnités. Les salaires et indemnités font partie des dettes à payer avant la clôture.
Faut-il un expert-comptable pour fermer sa société ?
Un expert-comptable n’est pas obligatoire pour fermer une société. En pratique, son aide facilite l’établissement des comptes de liquidation et de la déclaration fiscale de cessation, surtout si la société a une activité ou des biens à vendre. Une société sans activité peut plus facilement gérer ces documents seule.
Sources de l'article
- Article 746 du Code général des impôts
- Article L223-30 du Code de commerce
- Article L221-1 du Code de commerce
- Article L237-12 du Code de commerce
- Article L631-4 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Explorer par thématique