 Connexion
Statut du dirigeant d’EURL, ce qui change vraiment pour vous
Dernière mise à jour le 16/09/2026
- Qu’est ce que le dirigeant d’une EURL ?
- Qui peut être dirigeant d’une EURL ?
- La nomination du dirigeant d’EURL
- Quels sont les pouvoirs et obligations du dirigeant d’EURL ?
- Quelle est la responsabilité du dirigeant d’EURL ?
- Quel est le statut social du dirigeant d’EURL ?
- Comment est imposée la rémunération du dirigeant d’EURL ?
- Comment révoquer le dirigeant d’une EURL ?
- Le dirigeant d’EURL est appelé gérant. Il s’agit toujours d’une personne physique.
- Le dirigeant d’EURL peut être l’associé unique lui-même ou un tiers non associé.
- Le statut du dirigeant d’EURL associé unique relève du régime des travailleurs non-salariés (TNS).
- Le statut du dirigeant d’EURL tiers rémunéré relève du régime assimilé salarié.
- La rémunération du dirigeant d’EURL est imposée selon le régime fiscal de la société, à l’IR ou à l’IS.
Vous créez une EURL ou vous en dirigez déjà une, et vous vous interrogez sur votre statut. Ce choix a des conséquences concrètes sur vos cotisations sociales, votre protection sociale et la façon dont vos revenus sont imposés. Selon que vous dirigez votre propre société ou que vous confiez la gérance à un tiers, les règles changent. Voici comment fonctionne le statut du dirigeant d’EURL en 2026, du régime social à la fiscalité.
Qu’est ce que le dirigeant d’une EURL ?
Le dirigeant d’EURL porte le nom de gérant. L’EURL est une entreprise unipersonnelle à responsabilité limitée, c’est-à-dire une SARL qui ne compte qu’un seul associé. Cet associé unique détient la totalité des parts sociales et sa responsabilité se limite au montant de ses apports.
L’EURL a besoin d’un dirigeant pour fonctionner, ce rôle revient au gérant, qui agit au nom de l’EURL et l’engage par ses actes de gestion. L’article L. 223-18 du Code de commerce, applicable à la SARL et donc à l’EURL, confie cette direction à une ou plusieurs personnes physiques.
Julien lance seul son activité de développeur web en EURL. Il est l’unique associé et se désigne gérant dans les statuts. Personne physique majeure et sans interdiction de gérer, il réunit toutes les conditions pour être le dirigeant d’EURL.
Qui peut être dirigeant d’une EURL ?
Le statut du dirigeant d’EURL dépend d’abord de sa position dans la société. Deux situations sont possibles, et chacune emporte des règles sociales et fiscales différentes :
- L’associé unique dirige lui-même son EURL, il est à la fois propriétaire et gérant ;
- L’associé unique confie la gérance à un tiers, une personne extérieure qui dirige sans détenir de parts.
Le dirigeant d’EURL associé unique
Le dirigeant d’EURL associé unique est la configuration la plus fréquente. Il détient l’intégralité des parts et assure lui-même la gérance. Il cumule alors deux casquettes, celle de propriétaire de la société et celle de dirigeant.
Camille crée son EURL de graphiste et en détient 100 % des parts. Elle se nomme gérante dans les statuts. En tant qu’associée unique et gérante, elle décide des investissements, signe les contrats et relève du régime des travailleurs non-salariés pour sa protection sociale.
Le dirigeant d’EURL tiers
Le dirigeant d’EURL tiers non associé est une personne qui dirige la société sans détenir la moindre part. L’associé unique lui confie la direction et il agit pour le compte de ce dernier, dans les limites fixées par les statuts. Ce gérant tiers peut être rémunéré ou exercer ses fonctions gratuitement.
Dans cette situation, l’associé unique reste propriétaire de la société mais ne participe pas à la gestion quotidienne, qui revient au gérant nommé. Il conserve la totalité de ses droits d’associé, notamment celui d’approuver les comptes annuels et de décider de l’affectation du résultat. Cette solution est utile lorsqu’il ne veut pas ou ne peut pas gérer lui-même, par exemple parce qu’il exerce déjà une autre activité.
Karim hérite de parts et devient associé unique d’une EURL, mais vit à l’étranger. Il confie la gérance à un dirigeant tiers sur place. Karim garde le contrôle des décisions d’associé, comme l’approbation des comptes, sans assurer lui-même la direction au quotidien.
Quelles sont les conditions pour devenir dirigeant d’EURL ?
Le gérant d’EURL doit remplir plusieurs conditions pour exercer son mandat :
- Être une personne physique majeure, ou mineure émancipée ;
- Disposer de sa pleine capacité juridique ;
- Ne pas faire l’objet d’une interdiction de gérer ou d’une incompatibilité liée à sa profession.
Un ressortissant étranger peut être gérant d’EURL. Aucune condition de nationalité n’est exigée. En revanche, certaines professions réglementées imposent des règles particulières à vérifier avant de se lancer.
La nomination du dirigeant d’EURL
La nomination du dirigeant d’EURL intervient soit dans les statuts, soit par une décision séparée de l’associé unique. Cette désignation doit ensuite être déclarée pour être opposable aux tiers.
Comment nommer le dirigeant d’EURL ?
Le dirigeant d’EURL est désigné soit directement dans les statuts au moment de la création de l’EURL, soit par une décision de l’associé unique prise dans un acte séparé. La nomination dans un acte distinct des statuts présente un avantage pratique. En cas de changement de gérant, il n’est pas nécessaire de modifier les statuts.
La durée du mandat du gérant est fixée librement. Le dirigeant peut être nommé pour une durée déterminée ou illimitée. À défaut de précision, le mandat court en général pour toute la durée de la société.
Les formalités de nomination du dirigeant d’EURL
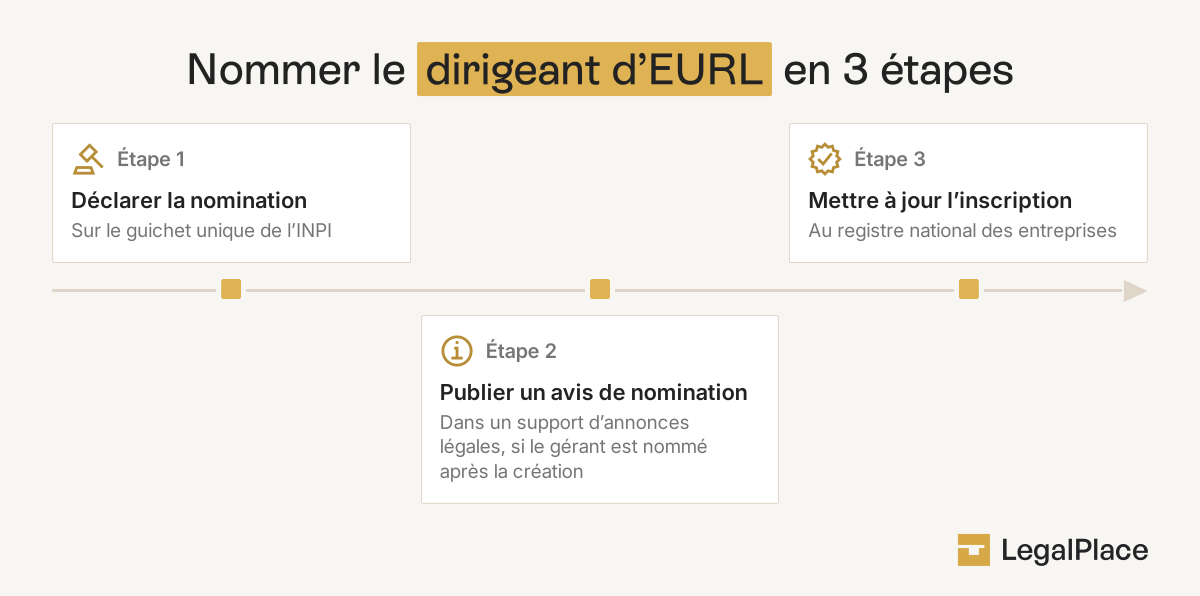
Les formalités de nomination du dirigeant d’EURL passent par le guichet unique de l’INPI. Elles comprennent plusieurs étapes :
- Déclaration de la nomination sur le guichet unique de l’INPI ;
- Publication d’un avis dans un support d’annonces légales lorsque le gérant est nommé après la création ;
- Mise à jour de l’inscription au registre national des entreprises.
Thomas nomme le dirigeant de son EURL dès la création, dans les statuts. Il publie l’avis de constitution dans un support d’annonces légales pour 124 € en France métropolitaine, puis dépose son dossier au guichet unique. Les frais d’immatriculation au greffe s’élèvent à 33,83 €.
Quels sont les pouvoirs et obligations du dirigeant d’EURL ?
Le dirigeant d’EURL dispose des pouvoirs les plus étendus pour agir au nom de la société. En contrepartie, il assume des obligations légales dont le non-respect engage sa responsabilité.
Les pouvoirs du dirigeant d’EURL
Le dirigeant d’EURL représente la société face aux tiers et l’engage par ses actes, même lorsqu’ils dépassent l’objet social. Il peut signer des contrats, embaucher, ouvrir un compte bancaire ou décider d’un investissement.
Les statuts peuvent limiter les pouvoirs du gérant en interne. Ils peuvent prévoir que certaines décisions importantes requièrent l’accord de l’associé unique. Ces limitations produisent leurs effets entre l’associé et le gérant. Elles ne sont pas opposables aux tiers de bonne foi.
Nadia, gérante de son EURL, signe un contrat de prestation avec un nouveau client. Elle engage la société même si le montant dépasse ce que prévoyaient les statuts. En interne, elle reste tenue de respecter la limite fixée, sous peine d’engager sa responsabilité envers l’associée unique.
Les obligations du dirigeant d’EURL
Le dirigeant d’EURL doit gérer la société dans son intérêt et respecter la loi comme les statuts. Ses principales obligations sont les suivantes :
- Tenir la comptabilité et établir les comptes annuels ;
- Convoquer l’associé unique pour l’approbation des comptes ;
- Respecter l’objet social et les clauses statutaires ;
- Déclarer et régler les cotisations sociales et les impôts de la société.
Quelle est la responsabilité du dirigeant d’EURL ?
La responsabilité du dirigeant d’EURL peut être engagée sur plusieurs plans. Ce statut de dirigeant d’EURL suppose de répondre de ses fautes de gestion, sur le plan civil, fiscal et pénal.
La responsabilité civile et fiscale du dirigeant d’EURL
La responsabilité civile du dirigeant d’EURL est engagée pour les fautes commises dans l’exercice de ses fonctions, envers la société comme envers les tiers. Une décision qui cause un préjudice, une négligence ou une violation des statuts peut donner lieu à une action en réparation.
Sur le plan fiscal, le dirigeant d’EURL peut être tenu personnellement au paiement des impôts de la société lorsqu’il a rendu leur recouvrement impossible par des manœuvres frauduleuses ou des manquements graves et répétés. L’administration doit alors saisir le juge.
La responsabilité pénale du dirigeant d’EURL
La responsabilité pénale du dirigeant d’EURL est engagée lorsqu’il commet une infraction dans le cadre de ses fonctions. L’abus de biens sociaux, qui consiste à utiliser les biens de la société à des fins personnelles, en est l’exemple le plus connu. La présentation de comptes inexacts ou le défaut d’établissement des comptes annuels sont également sanctionnés.
Élodie, gérante d’EURL, règle des dépenses personnelles avec la carte bancaire de la société. Cette confusion des patrimoines peut caractériser un abus de biens sociaux. Élodie engage alors sa responsabilité pénale en tant que dirigeante d’EURL.
Le statut social du dirigeant d’EURL dépend de sa position dans la société. L’associé unique gérant est un travailleur indépendant. Le gérant tiers rémunéré est assimilé salarié. Cette distinction détermine le montant des cotisations et l’étendue de la protection sociale.
| Critère | Dirigeant d’EURL associé unique (TNS) | Dirigeant d’EURL tiers rémunéré (assimilé salarié) |
|---|---|---|
| Régime social | Sécurité sociale des indépendants | Régime général |
| Cotisations sociales | Environ 40 à 45 % du revenu net | Environ 82 % de la rémunération brute |
| Assurance chômage | Non | Non (au titre du mandat) |
| Protection sociale | Plus limitée | Proche de celle d’un salarié |
Le dirigeant d’EURL associé unique au régime TNS
Le dirigeant d’EURL associé unique relève du régime des travailleurs non-salariés, rattaché à la Sécurité sociale des indépendants gérée par l’URSSAF. Ses cotisations représentent environ 40 à 45 % de son revenu net professionnel et sont calculées sur la base des revenus de l’année précédente, puis régularisées. Même sans rémunération, il reste redevable de cotisations minimales qui lui maintiennent une protection sociale de base. Ce régime coûte moins cher que celui des salariés, mais offre une couverture plus limitée, notamment pour la retraite.
Depuis 2026, l’assiette de calcul des charges sociales de l’EURL a été réformée. Les cotisations sont désormais calculées sur le revenu professionnel après un abattement forfaitaire de 26 %. L’assiette correspond donc à 74 % du revenu.
Sarah est associée unique et gérante de son EURL. Sur un revenu net de 40 000 € en 2026, ses cotisations sont calculées sur une assiette de 29 600 €, soit 74 % de son revenu après l’abattement de 26 %. Elle relève du régime TNS en tant que dirigeante d’EURL.
Le dirigeant d’EURL tiers assimilé salarié
Le dirigeant d’EURL tiers qui perçoit une rémunération relève du régime assimilé salarié, rattaché au régime général de la Sécurité sociale. Ses cotisations sont plus élevées, autour de 82 % de la rémunération brute, mais sa protection sociale se rapproche de celle d’un salarié. Il ne cotise pas à l’assurance chômage au titre de son mandat. Un dirigeant d’EURL tiers non rémunéré ne bénéficie, quant à lui, d’aucune protection sociale au titre de son mandat, faute de rémunération il n’est affilié à aucun régime.
Comment est imposée la rémunération du dirigeant d’EURL ?
L’imposition de la rémunération du dirigeant d’EURL dépend du régime fiscal de la société. Par défaut, l’EURL dont l’associé unique est une personne physique est soumise à l’impôt sur le revenu. Elle peut opter pour l’impôt sur les sociétés. Ce choix change complètement la façon dont le dirigeant est imposé.
Le choix entre l’IR et l’IS est présenté comme une question fiscale, alors qu’il redessine aussi la façon dont le dirigeant se rémunère et se protège. Deux entrepreneurs au même chiffre d’affaires peuvent finir dans des situations très différentes selon l’option retenue. Ce qui fait la différence, ce n’est presque jamais le taux, mais l’articulation entre rémunération, dividendes et cotisations.
Le dirigeant d’EURL dont la société est à l’IR
Le dirigeant d’EURL dont la société est à l’IR est imposé selon le régime par défaut, lorsque l’associé unique est une personne physique. L’article 8 du Code général des impôts prévoit que le bénéfice de la société est imposé directement au nom de l’associé unique, dans la catégorie des bénéfices industriels et commerciaux ou des bénéfices non commerciaux.
Dans ce régime, la rémunération du gérant associé unique n’est pas déductible du résultat. L’associé est imposé sur la totalité du bénéfice, qu’il se verse une rémunération ou non. Le système d’imposition de l’EURL à l’IR convient souvent aux activités qui démarrent.
Le dirigeant d’EURL dont la société est à l’IS
Le dirigeant d’EURL dont la société est à l’IS voit la société payer l’impôt sur son bénéfice. Le taux réduit de 15 % s’applique sur la fraction de bénéfice jusqu’à 42 500 €, pour les sociétés dont le chiffre d’affaires est inférieur à 10 000 000 € et dont le capital est détenu à 75 % au moins par des personnes physiques. Au-delà, le taux normal de 25 % s’applique.
Dans une EURL à l’IS, la rémunération du dirigeant devient déductible du résultat. Elle est imposée à l’impôt sur le revenu chez le gérant, selon l’article 62 du Code général des impôts, après un abattement de 10 %. L’associé peut aussi se verser des dividendes, soumis au prélèvement forfaitaire unique de 31,4 % depuis 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux).
| Critère | EURL à l’IR | EURL à l’IS |
|---|---|---|
| Qui paie l’impôt | L’associé unique | La société |
| Rémunération du dirigeant | Non déductible | Déductible du résultat |
| Imposition de la rémunération | Dans le bénéfice (BIC ou BNC) | À l’IR (article 62 CGI) |
| Dividendes | Sans objet | PFU de 31,4 % ou barème progressif |
Marc dirige une EURL à l’IS qui dégage 60 000 € de bénéfice en 2026. La société paie l’IS au taux de 15 % jusqu’à 42 500 €, puis à 25 % au-delà. Marc peut se verser une rémunération déductible, puis compléter avec des dividendes soumis au PFU de 31,4 %. L’arbitrage entre rémunération et dividendes dépend de son besoin de revenu.
Comment révoquer le dirigeant d’une EURL ?
La révocation du dirigeant d’EURL relève de l’associé unique. Lorsqu’il est lui-même gérant, il peut mettre fin à ses fonctions à tout moment. Lorsque la gérance est confiée à un tiers, l’associé unique peut le révoquer par une décision unilatérale.
Révoquer le dirigeant d’EURL suppose de respecter plusieurs étapes, comme tout changement de gérant d’EURL :
- Prise de la décision par l’associé unique et rédaction d’un procès-verbal ;
- Publication d’un avis dans un support d’annonces légales ;
- Déclaration de la modification sur le guichet unique de l’INPI.
Sophie, associée unique, décide de révoquer le dirigeant tiers de son EURL. Elle rédige un procès-verbal, publie un avis de modification pour 109 € et déclare le changement au greffe pour 42,26 € (ou 172,61 € publication au Bodacc incluse). Le nouveau dirigeant d’EURL est alors opposable aux tiers.
La révocation du dirigeant d’EURL tiers sans motif légitime peut ouvrir droit à des dommages et intérêts. Il est donc utile de documenter les raisons de la décision. Un dirigeant d’EURL révoqué de façon abusive ou vexatoire peut réclamer réparation devant le juge.
Le dirigeant d’EURL est son gérant, associé unique ou tiers, et toujours une personne physique. Son statut social découle de sa position. L’associé unique gérant est un travailleur non-salarié, tandis que le gérant tiers rémunéré est assimilé salarié. Sa rémunération est imposée selon le régime fiscal choisi par la société, dans le bénéfice de l’associé à l’IR, ou en charge déductible du résultat à l’IS. Ce choix mérite d’être posé dès la création, car il conditionne le coût social et fiscal de l’activité.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 16/09/2026
FAQ
Le dirigeant d'EURL est-il considéré comme un salarié ?
Non, pas au sens du droit du travail. Le dirigeant d’EURL associé unique est un travailleur non-salarié. Le dirigeant d’EURL tiers rémunéré est assimilé salarié pour sa protection sociale, mais il ne conclut pas de contrat de travail au titre de son mandat et ne cotise pas à l’assurance chômage.
Le dirigeant d'EURL peut-il cumuler son mandat avec un contrat de travail ?
Le dirigeant d’EURL associé unique ne peut pas être salarié de sa propre société, faute de lien de subordination. Un dirigeant d’EURL tiers peut, lui, cumuler son mandat avec un contrat de travail, à condition que le contrat corresponde à des fonctions techniques distinctes de la gérance et qu’un réel lien de subordination existe.
Le dirigeant d'EURL peut-il être micro-entrepreneur en parallèle ?
Oui, rien n’interdit à un dirigeant d’EURL d’exercer une autre activité en micro-entrepreneur. Les deux activités doivent rester distinctes. Le choix entre micro-entrepreneur, EIRL et EURL dépend du projet et du niveau de revenu attendu.
Un dirigeant d'EURL non rémunéré paie-t-il quand même des cotisations ?
Un dirigeant d’EURL tiers non rémunéré n’est affilié à aucun régime au titre de son mandat et ne bénéficie donc d’aucune protection sociale à ce titre. En revanche, le dirigeant d’EURL associé unique reste soumis à une cotisation minimale même sans rémunération, car il relève du régime des travailleurs indépendants. Cette cotisation minimale lui maintient une protection de base.
Quelle protection sociale pour le dirigeant d'EURL ?
Le dirigeant d’EURL associé unique bénéficie de la couverture des indépendants, avec une retraite en général moins avantageuse que celle des salariés. Le dirigeant d’EURL tiers assimilé salarié bénéficie d’une protection proche de celle des salariés, hors assurance chômage. Une mutuelle et une prévoyance complémentaires renforcent la couverture dans les deux cas.
Le dirigeant d'EURL peut-il diriger une autre société en même temps ?
Oui, un dirigeant d’EURL peut cumuler plusieurs mandats de direction, dans une autre EURL, une SARL ou une SAS, sauf clause contraire dans les statuts ou incompatibilité liée à sa profession. Chaque mandat suit ses propres règles sociales et fiscales.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Bonjour,
Un entrepreneur en EURL abandonne un chantier sans justification après une colère quand on lui a montré un défaut.
Il a perçu en acomptes beaucoup plus que ce qui a été réalisé avant abandon
Peut-on le poursuivre personnellement s’il liquide son entreprise ou la rend insolvable et en crée une autre avant le procès ?
Bonjour, En principe, lorsqu’un entrepreneur exerce en EURL, la responsabilité est limitée aux apports, ce qui signifie que les dettes de l’entreprise ne peuvent être réclamées à son dirigeant à titre personnel, sauf exceptions. Cependant, dans certaines situations comme une faute de gestion, une fraude, ou une manœuvre frauduleuse destinée à organiser son insolvabilité, une action visant à engager sa responsabilité personnelle peut être envisagée, notamment si la liquidation ou le transfert d’actifs est jugé abusif. Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage. En espérant que notre réponse vous sera utile, nous… Lire la suite »
Bonjour,
J’aimerais connaître vos tarifs pour avoir déjà un avis.
Je souhaite me lancer dans le e.commerce avec en plus l’option DROPSHIPPING.
Merci de me contacter,
Bien cordialement,
Nathalie G.
Bonjour,
Merci pour votre commentaire. Pour créer votre EURL avec LegalPlace, nous vous recommandons de remplir notre formulaire en ligne : https://www.legalplace.fr/contrats/creation-eurl/. Nous nous occupons de tout depuis votre saisir jusqu’à votre création d’entreprise.
En espérant que cette réponse vous sera utile.
L’équipe LegalPlace