 Connexion
PME : définition, critères et seuils 2026
Dernière mise à jour le 01/10/2026
- Quelle est la définition d’une PME ?
- Quels sont les seuils d’une PME en 2026 ?
- Comment calculer l’effectif d’une PME ?
- PME autonome, partenaire ou liée : quelles conséquences ?
- Pourquoi la définition d’une PME varie-t-elle selon les textes ?
- TPE, PME, ETI : quelles différences de définition ?
- Quels sont les avantages et les inconvénients d’une PME ?
- Comment créer une PME ?
- Une PME (petite et moyenne entreprise) emploie moins de 250 personnes. Son chiffre d’affaires annuel ne dépasse pas 50 millions d’euros, ou son total de bilan ne dépasse pas 43 millions d’euros.
- Les TPE, que l’Insee appelle micro entreprises, font partie des PME.
- La définition d’une PME change selon le texte appliqué (statistique, européen, comptable ou fiscal), et chaque texte a ses propres seuils.
- Le statut de PME donne accès, sous conditions, au taux réduit d’impôt sur les sociétés de 15 %. Il ouvre aussi droit à des aides publiques et à des obligations comptables allégées.
La définition d’une PME repose sur trois critères chiffrés, l’effectif, le chiffre d’affaires et le total de bilan, fixés par un décret du 18 décembre 2008 et repris par l’Union européenne, quel que soit le statut juridique de votre entreprise. Ces seuils varient pourtant selon le texte appliqué, si bien que votre société peut être une PME aux yeux de l’Insee sans l’être pour l’administration fiscale.
Quelle est la définition d’une PME ?
Une petite et moyenne entreprise (PME) emploie moins de 250 personnes. De plus, elle réalise un chiffre d’affaires annuel inférieur ou égal à 50 millions d’euros, ou présente un total de bilan inférieur ou égal à 43 millions d’euros (article 3 du décret n° 2008-1354 du 18 décembre 2008).
L’Insee s’appuie sur cette définition pour classer les entreprises françaises.
Le chiffre d’affaires d’une PME correspond aux ventes hors taxes réalisées sur l’exercice. Le total de bilan, lui, additionne tout ce que possède l’entreprise, comme ses locaux, ses machines, ses stocks ou sa trésorerie.
La catégorie des PME englobe aussi les plus petites structures. Une société de 3 salariés est donc une PME, au même titre qu’une société de 200 salariés. L’Union européenne retient d’ailleurs les mêmes seuils de 250 personnes, 50 millions d’euros de chiffre d’affaires et 43 millions d’euros de bilan.
Quels sont les seuils d’une PME en 2026 ?
Les seuils de la PME n’ont pas changé depuis 2008 et restent les mêmes en 2026. Pour être qualifiée de PME, une entreprise doit remplir les conditions suivantes :
- Employer moins de 250 personnes ;
- Réaliser un chiffre d’affaires annuel hors taxes inférieur ou égal à 50 millions d’euros ou, à défaut, afficher un total de bilan inférieur ou égal à 43 millions d’euros ;
- Apprécier ces données sur le dernier exercice comptable clôturé, c’est-à-dire la dernière période couverte par les comptes annuels, ramenée à 12 mois.
Les PME se divisent en deux sous-catégories. La micro entreprise emploie moins de 10 personnes, et son chiffre d’affaires ou son total de bilan ne dépasse pas 2 millions d’euros. Au-delà, la définition européenne parle de petite entreprise jusqu’à 50 personnes et 10 millions d’euros, puis de moyenne entreprise jusqu’aux plafonds de la PME.
Le passage d’une catégorie d’entreprise à l’autre n’est pas immédiat en droit européen. Une entreprise ne perd son statut de PME que si elle dépasse les seuils pendant deux exercices consécutifs. Un pic d’activité ponctuel ne suffit donc pas à la faire sortir de la catégorie.
Comment calculer l’effectif d’une PME ?
L’effectif d’une PME correspond au nombre moyen de salariés employés au cours de l’année civile précédente. L’article L. 130-1 du Code de la sécurité sociale fixe cette méthode pour la plupart des obligations fiscales et sociales. En pratique, le calcul suit plusieurs règles :
- On fait la moyenne des effectifs présents chaque mois de l’année ;
- Les salariés à temps partiel comptent au prorata de leur temps de travail ;
- Les salariés arrivés ou partis en cours de mois comptent au prorata de leur temps de présence ;
- Le calcul exclut certains contrats, comme les contrats d’apprentissage ou de professionnalisation.
Un seuil d’effectif ne compte comme franchi qu’après 5 années civiles consécutives de dépassement. Cette règle, issue de la loi PACTE de 2019, laisse aux PME en croissance le temps de s’adapter avant de supporter de nouvelles obligations. À l’inverse, si l’effectif repasse sous le seuil, le compteur des 5 ans repart à zéro.
La définition européenne de la PME calcule l’effectif un peu différemment. Elle le mesure en unités de travail par an (UTA). Un salarié à temps plein présent toute l’année compte pour une UTA, alors qu’un salarié à mi-temps compte pour 0,5 UTA.
PME autonome, partenaire ou liée : quelles conséquences ?
Pour savoir si une entreprise est une PME, ses propres chiffres ne suffisent pas toujours. Lorsqu’elle appartient à un groupe ou détient des participations, la recommandation européenne 2003/361/CE impose de tenir compte des entreprises auxquelles elle est rattachée.
Une entreprise est autonome lorsqu’elle ne détient pas plus de 25 % du capital d’une autre entreprise, et qu’aucune entreprise ne détient plus de 25 % de son propre capital. Dans ce cas, seules ses propres données comptent. Une entreprise devient partenaire lorsque la participation se situe entre 25 % et 50 %. Elle ajoute alors à ses chiffres une part des effectifs et des montants de l’autre entreprise, proportionnelle au pourcentage détenu. Enfin, une entreprise est liée lorsqu’elle contrôle une autre entreprise ou qu’elle est contrôlée par elle, le plus souvent avec plus de 50 % des droits de vote. Elle additionne alors la totalité des données de l’entreprise liée.
Pourquoi la définition d’une PME varie-t-elle selon les textes ?
La définition d’une PME n’est pas unique, car chaque texte poursuit son propre objectif. L’Insee s’en sert pour mesurer l’économie, alors que l’Union européenne l’utilise pour cibler ses aides. Le Code de commerce, lui, adapte les obligations comptables à la taille de l’entreprise, et le Code général des impôts allège l’impôt des petites structures. Par conséquent, une même entreprise peut être une PME pour un texte et ne plus l’être pour un autre.
La définition statistique de la PME (Insee)
La définition statistique de la PME sert à classer les entreprises dans les études économiques. Elle repose sur le décret du 18 décembre 2008, avec des seuils de 250 personnes, 50 millions d’euros de chiffre d’affaires et 43 millions d’euros de total de bilan. L’Insee s’en sert notamment pour publier la répartition des entreprises françaises en microentreprises, PME, ETI et grandes entreprises. La définition statistique n’ouvre en elle-même aucun droit particulier. En revanche, d’autres textes y renvoient parfois pour délimiter leur champ d’application.
La définition européenne de la PME
La définition européenne de la PME figure dans la recommandation 2003/361/CE du 6 mai 2003. Elle retient les mêmes seuils que l’Insee, soit moins de 250 personnes et 50 millions d’euros de chiffre d’affaires ou 43 millions d’euros de bilan. Toutefois, la définition européenne tient aussi compte des liens entre entreprises (autonome, partenaire ou liée). Elle conditionne l’accès aux aides d’État, aux programmes européens et à de nombreux financements publics. En France, la loi de simplification de la vie économique du 26 mai 2026 s’y réfère également. Cette loi permet par exemple aux PME au sens européen de résilier certains contrats d’assurance de dommages après un an.
La définition comptable de la PME
Le Code de commerce fixe ses propres seuils comptables pour adapter les obligations des entreprises. Chaque entreprise relève d’une catégorie tant qu’elle ne dépasse pas deux des trois seuils de cette catégorie. Le décret du 28 février 2024 a relevé ces seuils d’environ 25 %.
- Micro-entreprise : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires et 10 salariés.
- Petite entreprise : 7,5 millions d’euros de bilan, 15 millions d’euros de chiffre d’affaires et 50 salariés.
- Moyenne entreprise : 25 millions d’euros de bilan, 50 millions d’euros de chiffre d’affaires et 250 salariés.
Les seuils comptables relevés en 2024 s’appliquent aux exercices ouverts depuis le 1er janvier 2024. Ces seuils déterminent notamment les règles de la comptabilité des petites entreprises.
La définition fiscale de la PME
Le droit fiscal ne donne pas de définition générale de la PME. Le Code général des impôts fixe plutôt des conditions propres à chaque avantage. L’avantage le plus connu reste le taux réduit d’impôt sur les sociétés (IS). L’article 219 du Code général des impôts le réserve aux sociétés qui remplissent les conditions suivantes :
- Être soumise à l’impôt sur les sociétés ;
- Réaliser un chiffre d’affaires hors taxes inférieur à 10 000 000 € ;
- Avoir un capital entièrement libéré, c’est-à-dire intégralement versé par les associés ;
- Avoir un capital détenu en continu à 75 % au moins par des personnes physiques, ou par des sociétés qui remplissent elles-mêmes ces conditions.
TPE, PME, ETI : quelles différences de définition ?
Le décret n° 2008-1354 du 18 décembre 2008 répartit les entreprises françaises en quatre catégories selon leur taille, à savoir la microentreprise, la PME, l’entreprise de taille intermédiaire (ETI) et la grande entreprise. Pour les critères financiers, respecter un seul des deux seuils suffit.
| Catégorie | Effectif | Chiffre d’affaires annuel | Total de bilan |
|---|---|---|---|
| Microentreprise (TPE) | Moins de 10 personnes | 2 millions d’euros au plus | 2 millions d’euros au plus |
| PME | Moins de 250 personnes | 50 millions d’euros au plus | 43 millions d’euros au plus |
| ETI | De 250 à 4 999 personnes | 1,5 milliard d’euros au plus | 2 milliards d’euros au plus |
| Grande entreprise | 5 000 personnes et plus | Plus de 1,5 milliard d’euros | Plus de 2 milliards d’euros |
Une entreprise de moins de 5 000 salariés est aussi classée parmi les grandes entreprises si elle dépasse à la fois 1,5 milliard d’euros de chiffre d’affaires et 2 milliards d’euros de total de bilan.
TPE et PME
Le terme TPE (très petite entreprise) n’apparaît dans aucun texte. Dans le langage courant, il désigne la microentreprise au sens de l’Insee, soit moins de 10 personnes et au plus 2 millions d’euros de chiffre d’affaires ou de total de bilan. Une TPE est donc toujours une PME, alors qu’une PME de 80 salariés, par exemple, n’est pas une TPE.
PME et PMI
Le terme PMI, pour petite et moyenne industrie, désigne une PME dont l’activité principale est industrielle, par exemple la fabrication ou la transformation de produits. Aucun texte ne donne de définition propre à la PMI. La PMI obéit donc aux mêmes seuils que la PME, soit moins de 250 personnes et 50 millions d’euros de chiffre d’affaires ou 43 millions d’euros de bilan. Le terme PMI sert surtout à désigner un secteur d’activité, et non une catégorie juridique distincte.
PME et ETI
Une entreprise de taille intermédiaire (ETI) emploie entre 250 et 4 999 personnes. L’ETI réalise en outre un chiffre d’affaires d’au plus 1,5 milliard d’euros, ou présente un total de bilan d’au plus 2 milliards d’euros. Une entreprise de moins de 250 salariés peut également être une ETI. C’est le cas si elle dépasse à la fois 50 millions d’euros de chiffre d’affaires et 43 millions d’euros de total de bilan. En pratique, passer de PME à ETI fait perdre l’accès à plusieurs dispositifs réservés aux PME, notamment certaines aides publiques.
Quels sont les avantages et les inconvénients d’une PME ?
Les avantages d’une PME
Le statut de PME ouvre droit à plusieurs dispositifs pensés pour les entreprises de taille modeste. Les principaux sont les suivants :
- Un taux réduit d’impôt sur les sociétés de 15 % sur les premiers 42 500 € de bénéfice, sous conditions ;
- Un accès facilité aux aides à la création d’entreprise, aux prêts de Bpifrance et aux subventions européennes, dont les montants sont souvent majorés pour les PME ;
- Des obligations comptables allégées pour les petites entreprises et les micro-entreprises, comme la possibilité de garder confidentiels tout ou partie de leurs comptes annuels ;
- Aucune obligation de nommer un commissaire aux comptes tant que la société ne dépasse pas deux des trois seuils suivants, soit 5 000 000 € de bilan, 10 000 000 € de chiffre d’affaires et 50 salariés ;
- Une organisation plus souple, avec des circuits de décision courts et une grande proximité avec les clients.
La loi de simplification de la vie économique du 26 mai 2026 prévoit aussi de nouvelles mesures pour les PME au sens européen. Ces mesures portent notamment sur la résiliation des contrats d’assurance de dommages et sur la sécurisation fiscale des transmissions d’entreprise.
Les inconvénients d’une PME
La taille réduite d’une PME présente aussi des limites, surtout en phase de croissance. Les PME rencontrent le plus souvent les difficultés suivantes :
- Un accès au crédit bancaire plus difficile, faute de garanties ou d’historique financier suffisant ;
- Une dépendance à un petit nombre de clients ou de fournisseurs, qui fragilise l’activité en cas de perte d’un contrat ;
- De nouvelles obligations à chaque franchissement de seuil, notamment à partir de 50 salariés, avec un comité social et économique aux attributions élargies et la participation obligatoire des salariés aux résultats ;
- Plus de mal à recruter face aux grands groupes, qui offrent souvent des salaires et des perspectives d’évolution plus attractifs ;
- Un pouvoir de négociation limité face aux gros clients, notamment sur les prix et les délais de paiement.
La règle des 5 années consécutives de dépassement, issue de la loi PACTE, étale toutefois l’arrivée de ces obligations dans le temps. Le dirigeant d’une PME peut ainsi anticiper les changements plutôt que de les subir du jour au lendemain.
Comment créer une PME ?
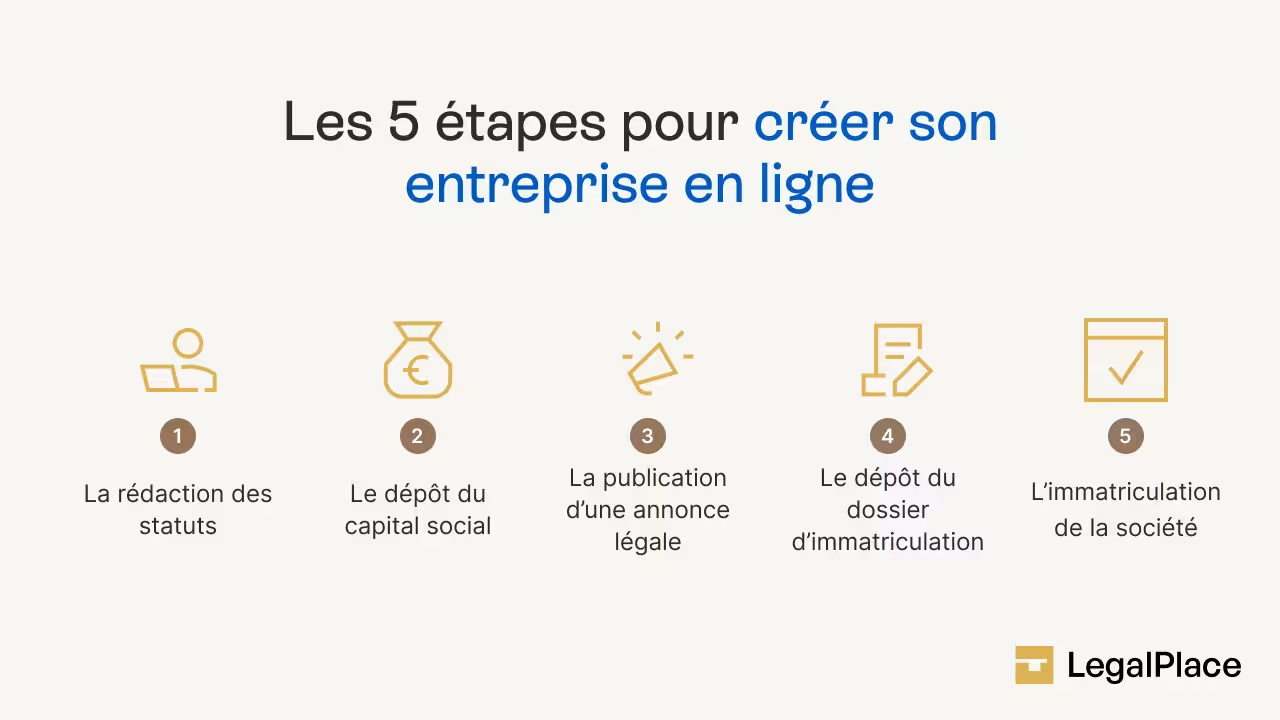
Devenir une PME ne demande aucune formalité spécifique. La catégorie découle simplement des chiffres de l’entreprise, à savoir son effectif, son chiffre d’affaires et son total de bilan. Créer une PME revient donc à créer une entreprise sous forme de société, en suivant les étapes classiques :
- Choisir le statut juridique ;
- Générer les statuts ;
- Déposer le capital social ;
- Publier l’annonce légale et immatriculer la société.
Choisir le statut juridique de votre PME
Le statut juridique d’une PME détermine la responsabilité des associés, le régime social du dirigeant et la fiscalité de l’entreprise. Pour une PME, les formes les plus courantes sont la SAS et la SARL, ainsi que leurs versions à associé unique, la SASU et l’EURL.
La SAS laisse une grande liberté dans l’organisation des pouvoirs et facilite l’arrivée de nouveaux investisseurs. C’est pourquoi elle séduit les projets qui visent une croissance rapide. La SARL, au contraire, repose sur un cadre plus strictement fixé par la loi, souvent apprécié des projets familiaux ou des activités stables.
En SAS comme en SARL, la responsabilité des associés est limitée à leurs apports. En revanche, le régime social du dirigeant diffère. Le président de SAS est assimilé salarié, c’est-à-dire affilié au régime général de la Sécurité sociale. Le gérant majoritaire de SARL relève quant à lui du régime des travailleurs non salariés, celui des indépendants.
Générer les statuts de votre PME
Les statuts d’une PME fixent les règles de fonctionnement de la société et encadrent les relations entre associés. La loi impose à ce document fondateur plusieurs mentions obligatoires :
- La forme de la société ;
- Sa durée, qui ne peut pas dépasser 99 ans ;
- Sa dénomination sociale ;
- L’adresse de son siège social ;
- Son objet social, c’est-à-dire les activités exercées ;
- Le montant de son capital social.
Les statuts d’une SAS laissent, au-delà de ces mentions obligatoires, une grande liberté, notamment sur les pouvoirs des dirigeants ou les règles de cession des actions. Un modèle de statuts de SAS ou de SARL permet de partir d’une base conforme, puis de l’adapter à votre projet.
Déposer le capital social de votre PME
Le capital social d’une PME correspond aux apports des associés. Aucun capital minimum n’est imposé pour une SAS ou une SARL, et 1 € suffit en théorie. Toutefois, un capital trop faible peut freiner la confiance des banques et des partenaires.
Les associés déposent leurs apports en argent sur un compte bloqué, auprès d’une banque, d’un notaire ou de la Caisse des dépôts. Le dépositaire remet ensuite une attestation de dépôt des fonds, indispensable pour immatriculer la société.
Le capital social d’une SARL ou d’une SAS n’a pas à être versé en totalité dès la création. En SARL, les associés libèrent, c’est-à-dire versent réellement, au moins 20 % de leurs apports à la création. En SAS, cette part minimale monte à 50 %. Dans les deux cas, le solde doit être versé dans les 5 ans qui suivent l’immatriculation. Gardez ce délai en tête, car tant que le capital n’est pas entièrement libéré, la société ne peut pas bénéficier du taux réduit d’IS.
Publier l’annonce légale et immatriculer votre PME
La création d’une PME doit être rendue publique une fois les statuts signés et le capital déposé. Deux formalités sont alors nécessaires :
- Publier un avis de constitution dans un journal d’annonces légales. Le tarif est un forfait fixé chaque année par arrêté, qui varie selon la forme de la société ;
- Déposer le dossier d’immatriculation sur le guichet unique de l’INPI, obligatoire pour toutes les formalités d’entreprise depuis le 1er janvier 2023.
Le greffe valide ensuite le dossier d’immatriculation. Il inscrit alors la société au registre national des entreprises (RNE) et au registre du commerce et des sociétés, puis lui délivre son extrait Kbis, qui prouve son existence juridique. Le délai va en général de quelques jours à quelques semaines, selon que le dossier est complet ou non.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 01/10/2026
FAQ
Quelle est la différence entre une petite et une moyenne entreprise (PME) ?
Selon la définition européenne, une petite entreprise emploie moins de 50 personnes. Son chiffre d’affaires ou son total de bilan ne dépasse pas 10 millions d’euros. La moyenne entreprise va au-delà, dans la limite de 250 personnes et de 50 millions d’euros de chiffre d’affaires ou 43 millions d’euros de bilan. Le Code de commerce retient, lui, des seuils comptables différents.
Une PME peut-elle compter moins de 10 salariés ?
Oui, une PME peut compter moins de 10 salariés. Une entreprise de moins de 10 personnes dont le chiffre d’affaires ou le total de bilan ne dépasse pas 2 millions d’euros est une microentreprise, souvent appelée TPE. La catégorie des microentreprises fait partie des PME. Une société sans salarié peut donc, elle aussi, être classée parmi les PME.
Une entreprise de 300 salariés peut-elle être une PME ?
Non, une entreprise de 300 salariés ne peut pas être une PME. Le critère d’effectif de moins de 250 personnes est impératif, quels que soient le chiffre d’affaires et le total de bilan. Avec 300 salariés, l’entreprise devient en principe une ETI, tant qu’elle reste sous 5 000 personnes et sous les seuils financiers de cette catégorie.
Quelle est la différence entre une PME et une ETI ?
La PME emploie moins de 250 personnes, avec au plus 50 millions d’euros de chiffre d’affaires ou 43 millions d’euros de bilan. L’ETI emploie de 250 à 4 999 personnes, avec au plus 1,5 milliard d’euros de chiffre d’affaires ou 2 milliards d’euros de bilan. Une entreprise de moins de 250 salariés qui dépasse les deux seuils financiers de la PME est également une ETI.
Comment savoir si mon entreprise est une PME au sens européen ?
Une entreprise est une PME au sens européen si elle respecte les seuils de la recommandation 2003/361/CE, en tenant compte de ses liens avec d’autres entreprises. Une société partenaire (25 à 50 % du capital) ou liée (plus de 50 %) doit intégrer tout ou partie des effectifs et des montants de ces entreprises. Les organismes qui versent des aides demandent souvent une déclaration sur l’honneur attestant du statut de PME.
Toutes les PME ont-elles droit au taux réduit d'IS ?
Non, toutes les PME n’ont pas droit au taux réduit d’IS de 15 %. Ce taux est réservé aux sociétés soumises à l’IS qui remplissent trois conditions. Leur chiffre d’affaires doit être inférieur à 10 000 000 €, et leur capital entièrement libéré et détenu à 75 % au moins par des personnes physiques. Une PME de 30 millions d’euros de chiffre d’affaires paie ainsi l’IS au taux normal de 25 %.
Comment dit-on PME en anglais ?
PME se traduit en anglais par SME, pour « small and medium-sized enterprises ». Aux États-Unis, on trouve aussi l’abréviation SMB, pour « small and medium-sized business ». Les institutions européennes utilisent le terme SME dans leurs textes officiels.
Sources de l'article
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Ces articles pourraient également vous intéresser
Bonsoir monsieur
Tout d’abord j’aimerais vous filiciter pour ce modéste travail de recherche rien a dire,bon je suis un étiduant algerien en master 2 ma spécialité et économie monétaire et bancaire bientôt j’aurais ma setenence du mémoire de fin de cycle mon théme et sur le financement de la PME en algerien:crédit d’investissement cas BDL, si vous pouvez me renseigner se qui concerne les pme en algerie merci a vous.
Cordialement
Bonjour,
Nous travaillons principalement sur le droit français. Si vous souhaitez en savoir sur la création d’une PME en Algérie, n’hésitez pas à contacter un avocat spécialisé en la matière, qui sera plus à même de vous répondre.
En vous souhaitant une agréable journée,
L’équipe LegalPlace