 Connexion
Tout savoir sur la société en commandite simple (SCS) : fonctionnement, fiscalité et création
Dernière mise à jour le 29/09/2026
- Qu’est-ce qu’une société en commandite simple ?
- Pourquoi choisir la société en commandite simple ?
- Qui peut créer une société en commandite simple ?
- Quel est le régime fiscal en société en commandite simple ?
- Quelles obligations comptables en société en commandite simple ?
- Quel régime social pour le dirigeant de société en commandite simple ?
- Comment créer une société en commandite simple ?
- Combien coûte la création d’une société en commandite simple ?
- Comment transmettre une société en commandite simple ?
- Comment fermer une société en commandite simple ?
- Société en commandite simple vs SNC : tableau comparatif
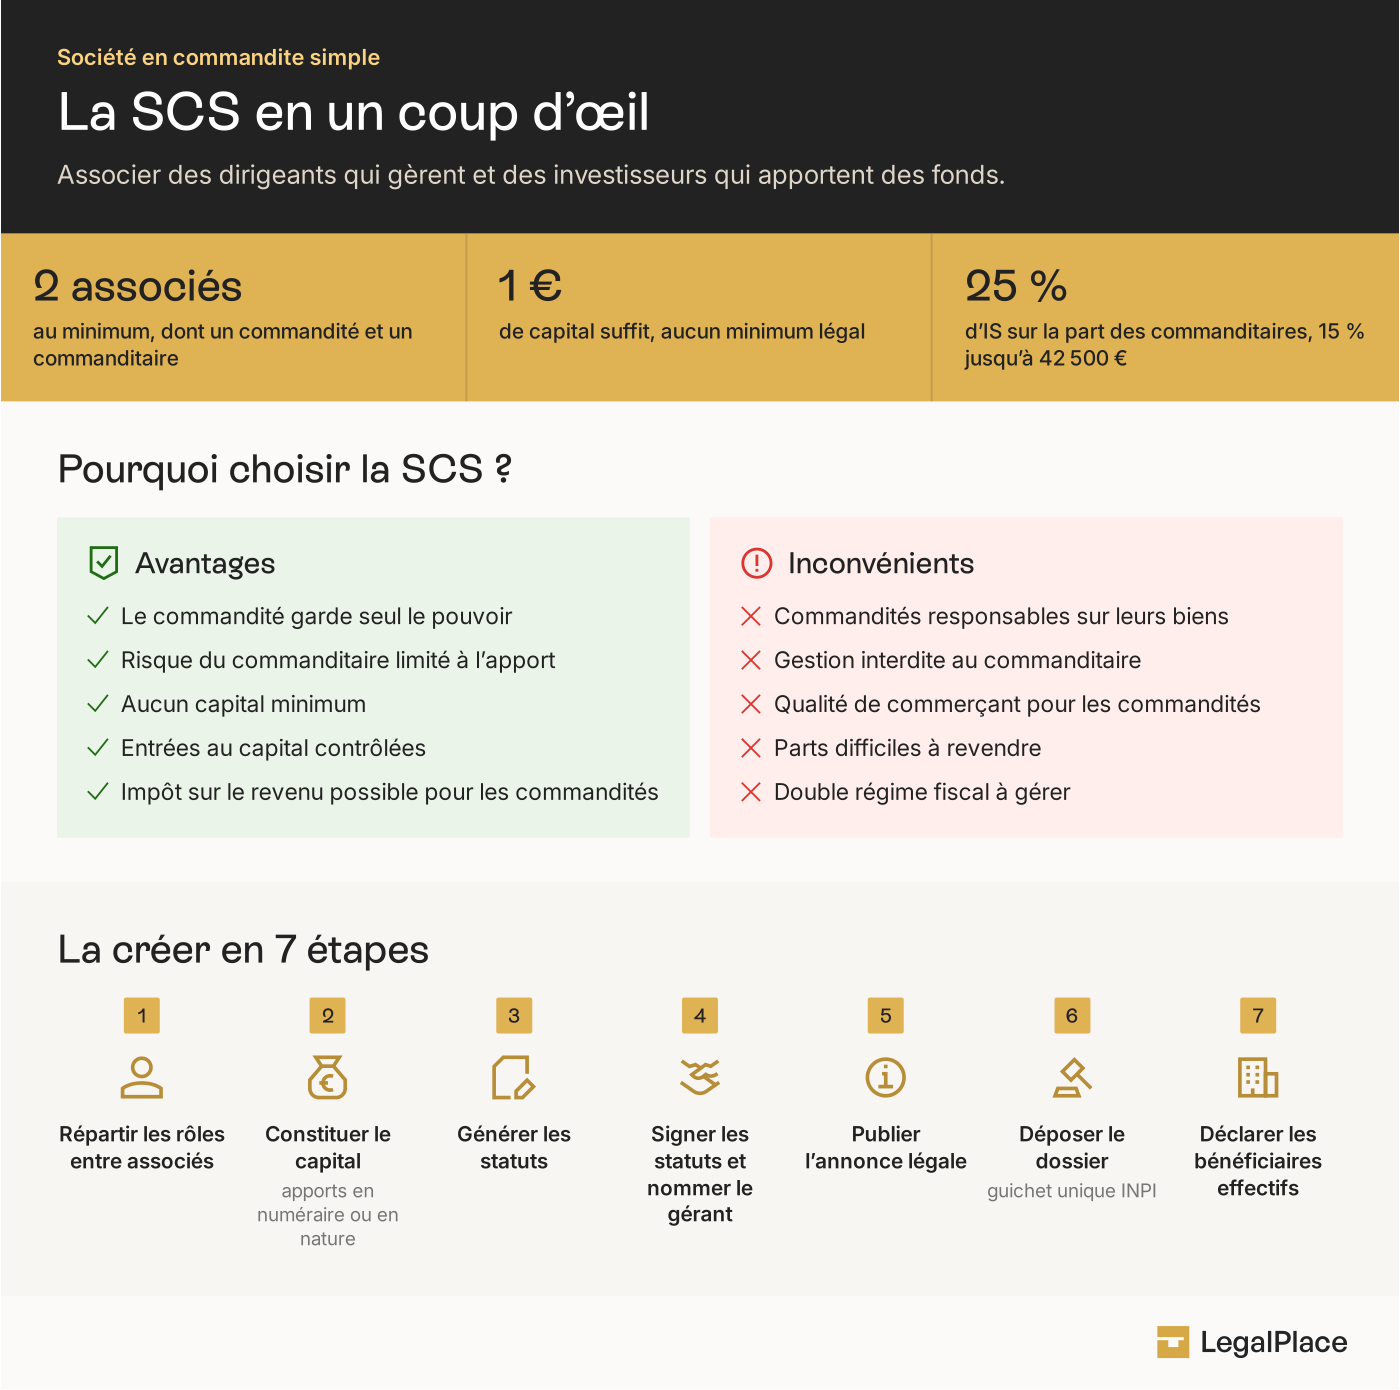
- La société en commandite simple réunit au moins un associé commandité, responsable des dettes sur ses biens personnels, et au moins un associé commanditaire, engagé seulement à hauteur de son apport.
- La SCS n’exige aucun capital minimum, mais son commanditaire n’a jamais le droit de gérer la société face aux tiers.
- Les bénéfices des commandités d’une SCS sont soumis à l’impôt sur le revenu, tandis que ceux des commanditaires relèvent de l’impôt sur les sociétés.
- La création d’une SCS passe par le guichet unique de l’INPI et coûte environ 270 € HT de frais obligatoires, annonce légale comprise (tarifs à destination de professionnels).
La société en commandite simple (SCS) permet d’associer des personnes qui dirigent l’entreprise et en assument les risques à des investisseurs qui apportent des fonds sans s’impliquer dans la gestion. Cette forme juridique, peu répandue, reste utile pour les projets familiaux ou les montages où le contrôle du dirigeant doit rester stable.
Qu’est-ce qu’une société en commandite simple ?
Définition de la société en commandite simple
Dans une société en commandite simple, deux catégories d’associés cohabitent avec des droits et des risques très différents. Les commandités dirigent l’entreprise et répondent de ses dettes sans limite. Les commanditaires, eux, financent le projet et ne risquent que leur mise. La SCS est une société commerciale, quelle que soit son activité.
Le fonctionnement de la SCS est encadré par un chapitre dédié du Code de commerce. Pour tout ce que ces textes ne prévoient pas, les règles de la société en nom collectif (SNC) s’appliquent. La SCS appartient donc à la famille des sociétés de personnes. Dans ces sociétés, la confiance entre associés compte davantage que le montant du capital.
La dénomination d’une SCS doit être précédée ou suivie de la mention « société en commandite simple ». Elle peut par ailleurs contenir le nom d’un ou plusieurs associés.
Quelles sont les caractéristiques de la société en commandite simple ?
La SCS se distingue des autres formes de société par plusieurs règles propres :
- Elle compte au moins deux associés, dont au minimum un commandité et un commanditaire ;
- Ses associés peuvent être des personnes physiques ou des sociétés ;
- La loi n’impose aucun capital minimum, et un euro suffit en théorie ;
- Ses commanditaires ne peuvent pas faire d’apport en industrie, c’est-à-dire apporter leur travail ou leur savoir-faire ;
- Ses commandités ont la qualité de commerçant et répondent des dettes sociales de manière indéfinie et solidaire ;
- Ses commanditaires ne répondent des dettes qu’à hauteur de leur apport.
La responsabilité des commandités d’une SCS est dite « indéfinie » parce que leur patrimoine personnel peut être saisi sans plafond. Elle est aussi « solidaire », puisqu’un créancier peut réclamer la totalité de la dette à un seul commandité. Ce créancier doit toutefois d’abord mettre en demeure la société par acte de commissaire de justice (anciennement huissier), et cette démarche doit rester sans effet.
Pourquoi choisir la société en commandite simple ?
Les avantages de la société en commandite simple
L’intérêt principal de la SCS tient à la séparation entre le capital et le pouvoir. Un entrepreneur peut ainsi lever des fonds auprès de proches ou d’investisseurs sans leur céder la direction de l’entreprise. Par ailleurs, les parts d’une SCS ne se cèdent qu’avec l’accord des associés, ce qui protège le commandité contre l’arrivée d’un associé indésirable ou une prise de contrôle.
Dans une SCS, le risque des commanditaires reste plafonné au montant investi. En outre, l’absence de capital minimum et la grande liberté laissée aux statuts permettent d’adapter la société à chaque projet. C’est pourquoi la SCS est souvent utilisée pour une entreprise familiale ou une holding patrimoniale.
Les inconvénients de la société en commandite simple
La responsabilité indéfinie et solidaire expose fortement les commandités d’une SCS, qui peuvent perdre leur patrimoine personnel. De plus, leur qualité de commerçant les soumet aux obligations propres aux commerçants.
Les parts des commanditaires d’une SCS restent peu liquides, puisque leur cession dépend de l’accord des autres associés. Enfin, la double imposition des bénéfices complique la gestion comptable, et cette forme méconnue peut surprendre les banques comme les partenaires commerciaux.
Tableau récapitulatif des avantages et des inconvénients de la société en commandite simple
| Critère | Avantage de la SCS | Inconvénient de la SCS |
|---|---|---|
| Gestion | Le commandité garde seul le pouvoir | Le commanditaire ne peut pas gérer |
| Responsabilité | Limitée à l’apport pour le commanditaire | Illimitée et solidaire pour le commandité |
| Capital | Aucun minimum légal | Apport en industrie interdit au commanditaire |
| Cession des parts | Contrôle des entrées au capital | Parts difficiles à revendre |
| Fiscalité | Impôt sur le revenu possible pour les commandités | Double régime plus lourd à gérer |
Qui peut créer une société en commandite simple ?
Toute personne physique ou morale peut devenir associée d’une SCS. Les conditions changent toutefois selon le rôle choisi, commandité ou commanditaire.
Le commandité d’une SCS acquiert la qualité de commerçant et doit donc avoir la capacité d’exercer le commerce. Un mineur non émancipé ne peut donc pas être commandité. Il en va de même pour une personne sous le coup d’une interdiction d’exercer une activité commerciale. Le commanditaire, lui, n’a pas besoin de cette capacité. Un mineur peut ainsi entrer au capital d’une SCS comme commanditaire, par l’intermédiaire de ses représentants légaux.
Quel est le régime fiscal en société en commandite simple ?
L’imposition des bénéfices
La SCS applique par défaut un régime fiscal hybride. La part des bénéfices qui revient aux commandités est imposée directement entre leurs mains, à l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux (BIC). En revanche, l’article 206-4 du Code général des impôts soumet la part des commanditaires à l’impôt sur les sociétés, sans qu’aucune option soit nécessaire.
La part des bénéfices des commanditaires de SCS est taxée à 15 % jusqu’à 42 500 € de bénéfice pour les PME éligibles, puis à 25 % au-delà. La SCS peut aussi opter pour l’impôt sur les sociétés sur la totalité de ses bénéfices, ce qui simplifie sa gestion fiscale.
L’imposition des dividendes
Les dividendes versés aux commanditaires d’une SCS, après paiement de l’impôt sur les sociétés, relèvent de la flat tax. Depuis le 1er janvier 2026, ce prélèvement forfaitaire unique (PFU) s’élève à 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le commanditaire peut aussi opter pour le barème progressif de l’impôt sur le revenu, avec un abattement de 40 %.
Société en commandite simple et TVA
La SCS est soumise à la TVA dans les conditions de droit commun. Elle facture donc la TVA à ses clients, puis la reverse à l’administration fiscale après déduction de la TVA payée sur ses achats. Toutefois, une petite SCS peut bénéficier de la franchise en base de TVA si son chiffre d’affaires reste sous 85 000 € pour les ventes, ou sous 37 500 € pour les prestations de services.
Quelles obligations comptables en société en commandite simple ?
La SCS, en tant que société commerciale, tient une comptabilité complète. Elle doit remplir les obligations suivantes :
- Tenir une comptabilité commerciale et établir chaque année des comptes annuels ;
- Rédiger un rapport de gestion ;
- Faire approuver les comptes par les associés dans les six mois suivant la clôture de l’exercice ;
- Répondre aux demandes des commanditaires, qui peuvent consulter les livres et documents sociaux deux fois par an et poser des questions écrites ;
- Nommer un commissaire aux comptes si elle dépasse deux de ces trois seuils, à savoir 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires hors taxes et 50 salariés.
Le dépôt des comptes annuels d’une SCS au greffe n’est obligatoire que si tous ses commandités sont des SARL ou des sociétés par actions. Dans les autres cas, les comptes restent confidentiels. Le recours à un expert-comptable, comme ceux du groupe ComptaPlace, reste toutefois fréquent en SCS, car le double régime fiscal complique la tenue des comptes.
Le régime social du dirigeant de SCS dépend de sa qualité, et non de la forme de la société. Le commandité gérant relève ainsi du statut de travailleur non salarié (TNS), avec des cotisations d’environ 45 % de son revenu net. À l’inverse, un gérant non associé est affilié au régime général comme un assimilé salarié.
| Profil dans la SCS | Régime social | À noter |
|---|---|---|
| Gérant commandité | Travailleur non salarié (TNS) | Cotisations d’environ 45 % du revenu net |
| Gérant non associé | Assimilé salarié | Protection proche de celle d’un salarié, sans assurance chômage |
| Commanditaire | Aucun statut lié à sa qualité d’associé | Peut être salarié s’il n’accomplit aucun acte de gestion externe |
Le choix du statut du gérant de SCS influe directement sur le coût de sa rémunération et sur sa protection sociale. La comparaison entre TNS ou assimilé salarié mérite donc d’être faite avant la signature des statuts.
Comment créer une société en commandite simple ?
Les étapes pour créer une société en commandite simple
La création d’une SCS suit un parcours proche de celui des autres sociétés commerciales :
- Répartir les rôles entre commandités et commanditaires, puis fixer la part de chacun dans les bénéfices ;
- Constituer le capital en réunissant les apports en numéraire ou en nature des associés ;
- Générer les statuts, qui doivent indiquer le montant des apports, la part de chaque associé dans ce montant et la répartition des bénéfices entre commandités et commanditaires ;
- Signer les statuts et nommer le ou les gérants ;
- Publier un avis de constitution dans un support d’annonces légales ;
- Déposer le dossier d’immatriculation sur le guichet unique de l’INPI ;
- Déclarer les bénéficiaires effectifs, c’est-à-dire les personnes qui contrôlent la société.
Après validation du dossier, le greffe immatricule la SCS au registre du commerce et des sociétés (RCS) et délivre son extrait Kbis.
Les documents pour créer une société en commandite simple
Le dossier d’immatriculation d’une SCS réunit les pièces suivantes :
- Les statuts signés par tous les associés ;
- L’acte de nomination du gérant, s’il n’est pas désigné dans les statuts ;
- Un justificatif d’occupation du siège social, comme un bail, un contrat de domiciliation ou une facture ;
- L’attestation de parution de l’annonce légale ;
- Une copie de la pièce d’identité de chaque gérant et de chaque commandité ;
- Une déclaration sur l’honneur de non-condamnation pour chaque gérant ;
- La déclaration des bénéficiaires effectifs.
Combien coûte la création d’une société en commandite simple ?
Les frais obligatoires pour créer une SCS s’élèvent à environ 270 € HT en 2026. L’annonce légale de constitution représente la plus grosse dépense, avec un forfait réglementé de 220 € HT en métropole.
| Poste de dépense | Montant 2026 |
|---|---|
| Annonce légale de constitution (métropole) | 220 € HT |
| Frais de greffe pour l’immatriculation | 33,83 € |
| Déclaration des bénéficiaires effectifs | 19,33 € |
| Accompagnement par nos formalistes ou un expert-comptable du groupe ComptaPlace | Variable selon la prestation |
Montants HT : tarifs à destination des professionnels.
Le coût de création d’une SCS augmente si vous confiez la génération des statuts et les formalités à un prestataire. Le prix d’une annonce légale diffère aussi à La Réunion et à Mayotte, où les forfaits sont plus élevés qu’en métropole.
Comment transmettre une société en commandite simple ?
La cession des parts sociales de la SCS
La cession de parts sociales d’une SCS exige en principe l’accord de tous les associés. L’article L222-8 du Code de commerce permet néanmoins aux statuts d’assouplir cette règle dans trois situations :
- Les parts des commanditaires peuvent circuler librement entre associés ;
- Les parts des commanditaires peuvent être cédées à un tiers avec l’accord de tous les commandités et de la majorité en nombre et en capital des commanditaires ;
- Un commandité peut céder une partie de ses parts dans ces mêmes conditions.
La cession de parts de SCS entraîne des droits d’enregistrement de 3 %, à la charge de l’acheteur, après un abattement de 23 000 € proportionnel au nombre de parts cédées. Le taux passe à 5 %, sans abattement, si la société détient principalement des biens immobiliers.
Le décès d’un associé de la SCS
Le décès d’un commanditaire n’entraîne pas la dissolution de la SCS, qui continue avec les associés restants. En cas de décès d’un commandité, les statuts peuvent prévoir que la société continue avec ses héritiers. Ceux qui sont mineurs non émancipés deviennent alors commanditaires.
Si le seul commandité d’une SCS décède et que tous ses héritiers sont mineurs, l’article L222-10 du Code de commerce impose de le remplacer ou de transformer la société dans un délai d’un an. À défaut, la SCS est dissoute automatiquement à l’expiration de ce délai.
Comment fermer une société en commandite simple ?
La SCS peut être dissoute pour les causes communes à toutes les sociétés, comme la décision des associés, l’arrivée du terme ou la réalisation de l’objet social. Elle connaît aussi des causes de dissolution propres. La SCS est ainsi dissoute si un commandité fait l’objet d’un redressement ou d’une liquidation judiciaire, d’une interdiction d’exercer le commerce ou d’une incapacité. Elle peut toutefois continuer s’il reste d’autres commandités et que les statuts le prévoient, ou que les associés le décident à l’unanimité.
La dissolution d’une entreprise comme la SCS suit ensuite quatre étapes :
- Les associés votent la dissolution et nomment un liquidateur ;
- Le liquidateur vend les actifs, paie les dettes et établit les comptes de liquidation ;
- Les associés approuvent les comptes et prononcent la clôture de la liquidation ;
- Le liquidateur publie une annonce légale et demande la radiation de la société au RCS.
Société en commandite simple vs SNC : tableau comparatif
La SNC est la forme la plus proche de la SCS, puisque ses règles s’appliquent à la SCS pour tout ce que la loi ne prévoit pas. La différence entre SCS et SNC tient surtout à la présence de commanditaires à responsabilité limitée.
| Critère | SCS | SNC |
|---|---|---|
| Associés | Au moins 1 commandité et 1 commanditaire | Au moins 2 associés en nom |
| Responsabilité | Illimitée pour les commandités, limitée à l’apport pour les commanditaires | Illimitée et solidaire pour tous |
| Qualité de commerçant | Commandités uniquement | Tous les associés |
| Gérance | Commandités ou tiers, jamais un commanditaire | Tous les associés, sauf clause contraire |
| Fiscalité par défaut | Impôt sur le revenu pour les commandités, impôt sur les sociétés pour les commanditaires | Impôt sur le revenu pour tous |
| Cession des parts | Unanimité, avec des assouplissements possibles pour les commanditaires | Unanimité |
| Capital minimum | Aucun | Aucun |
La société en commandite par actions (SCA) reprend la même logique que la SCS, avec des actions à la place des parts sociales et un capital minimum de 37 000 €. Elle convient mieux aux projets qui visent une ouverture plus large du capital.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 29/09/2026
FAQ
Quelle est la différence entre une SCS et une SCA ?
La SCS et la SCA réunissent toutes deux des commandités et des commanditaires. La SCA émet toutefois des actions, exige au moins trois commanditaires et un capital minimum de 37 000 €, et doit avoir un conseil de surveillance. La SCS, elle, fonctionne avec des parts sociales, sans capital minimum, avec seulement deux associés.
Un associé commanditaire peut-il être gérant d'une SCS ?
Non, le commanditaire d’une SCS ne peut accomplir aucun acte de gestion externe, même avec une procuration. La gérance d’une SCS revient donc à un ou plusieurs commandités, ou à un tiers non associé.
Que risque un commanditaire qui s'immisce dans la gestion ?
Le commanditaire de SCS qui s’immisce dans la gestion devient solidairement responsable, avec les commandités, des dettes nées des actes qu’il a accomplis. Selon le nombre et l’importance de ces actes, le juge peut étendre cette responsabilité à tout ou partie des engagements de la société.
Faut-il un capital minimum pour créer une SCS ?
Non, la loi ne fixe aucun capital minimum pour une SCS, et un euro suffit en théorie. Un capital trop faible peut toutefois fragiliser la crédibilité de la SCS auprès des banques et des partenaires.
Une SCS peut-elle opter pour l'impôt sur les sociétés ?
Oui, la SCS peut choisir de soumettre la totalité de ses bénéfices à l’impôt sur les sociétés, au taux de 15 % puis 25 %. Sans option, seule la part des commanditaires relève de cet impôt, et celle des commandités reste imposée à l’impôt sur le revenu.
Comment modifier les statuts d'une SCS ?
La modification des statuts d’une SCS exige l’accord de tous les commandités et de la majorité en nombre et en capital des commanditaires. Seul un changement de nationalité de la société demande l’unanimité. Toute clause qui imposerait une majorité plus stricte est réputée non écrite.
Peut-on transformer une SCS en SARL ou en SAS ?
Oui, une SCS peut adopter une autre forme sociale, par exemple pour mettre fin à la responsabilité illimitée de ses commandités. La transformation de société nécessite une décision des associés, la mise à jour des statuts et des formalités de publicité.
Sources de l'article
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Ces articles pourraient également vous intéresser
Bonsoir, Je possède un terrain constructible à une heure de Paris qui donne la possibilité de construire dessus 5 maisons (cf PLUI). Puis-je créer une SCS afin de réaliser sur cette parcelle de 4387 m2 un lotissement de 5 maisons. A qui dois-je m’adresser ? Comment procéder pour trouver un constructeur qui accepte faire ce projet sans acheter le terrain et me verser à la fin ( après la vente des maisons) la cote part de mon investissement ? Je vous remercie de me répondre par mail dans un premier temps svp (pour pouvoir vous transmettre mon numéro de portable… Lire la suite »
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec l’un de nos avocats partenaires, par le biais de notre page contact : https://www.legalplace.fr/contact/
Pour cela, sélectionnez « Parler à un avocat » dans la section « Objet de votre demande », choisissez le produit concerné puis expliquez en détail votre situation dans la partie « Votre message ».
N’oubliez pas de préciser votre numéro de téléphone dans le corps du texte, afin d’être contacté plus rapidement.
En vous souhaitant une belle journée,
L’équipe LegalPlace