 Connexion
Tout savoir sur la société d’exercice libéral (SEL) en 2026
Dernière mise à jour le 25/09/2026
- Qu’est-ce qu’une société d’exercice libéral ?
- Pourquoi choisir la société d’exercice libéral ?
- Qui peut créer une société d’exercice libéral ?
- Quel est le régime fiscal en société d’exercice libéral ?
- Quelles obligations comptables en société d’exercice libéral ?
- Quel régime social pour le dirigeant de société d’exercice libéral ?
- Comment créer une société d’exercice libéral ?
- Combien coûte la création d’une société d’exercice libéral ?
- Comment transmettre une société d’exercice libéral ?
- Comment fermer une société d’exercice libéral ?
- Société d’exercice libéral ou SCP : tableau comparatif
- La société d’exercice libéral permet à un professionnel libéral réglementé d’exercer son activité sous une forme commerciale, alors que son objet reste civil.
- Quatre formes de SEL coexistent, à savoir la SELARL, la SELAS, la SELAFA et la SELCA, dont deux se déclinent en version unipersonnelle.
- Les associés d’une SEL qui exercent au sein de la structure doivent détenir plus de la moitié du capital social et des droits de vote.
- La société d’exercice libéral relève de l’impôt sur les sociétés au taux de 25 %, tandis que la rémunération technique de l’associé est imposée dans la catégorie des bénéfices non commerciaux depuis l’imposition des revenus 2024.
- La création d’une SEL suppose une inscription préalable auprès de l’ordre professionnel, qui conditionne l’immatriculation.
La société d’exercice libéral est un statut juridique qui offre aux médecins, avocats, experts-comptables, architectes ou vétérinaires un cadre sociétaire adapté à leur profession réglementée, sans les faire basculer dans le commerce. Quatre formes existent, avec des règles de capital, une fiscalité et un statut du dirigeant qui diffèrent sensiblement de l’une à l’autre.
Qu’est-ce qu’une société d’exercice libéral ?
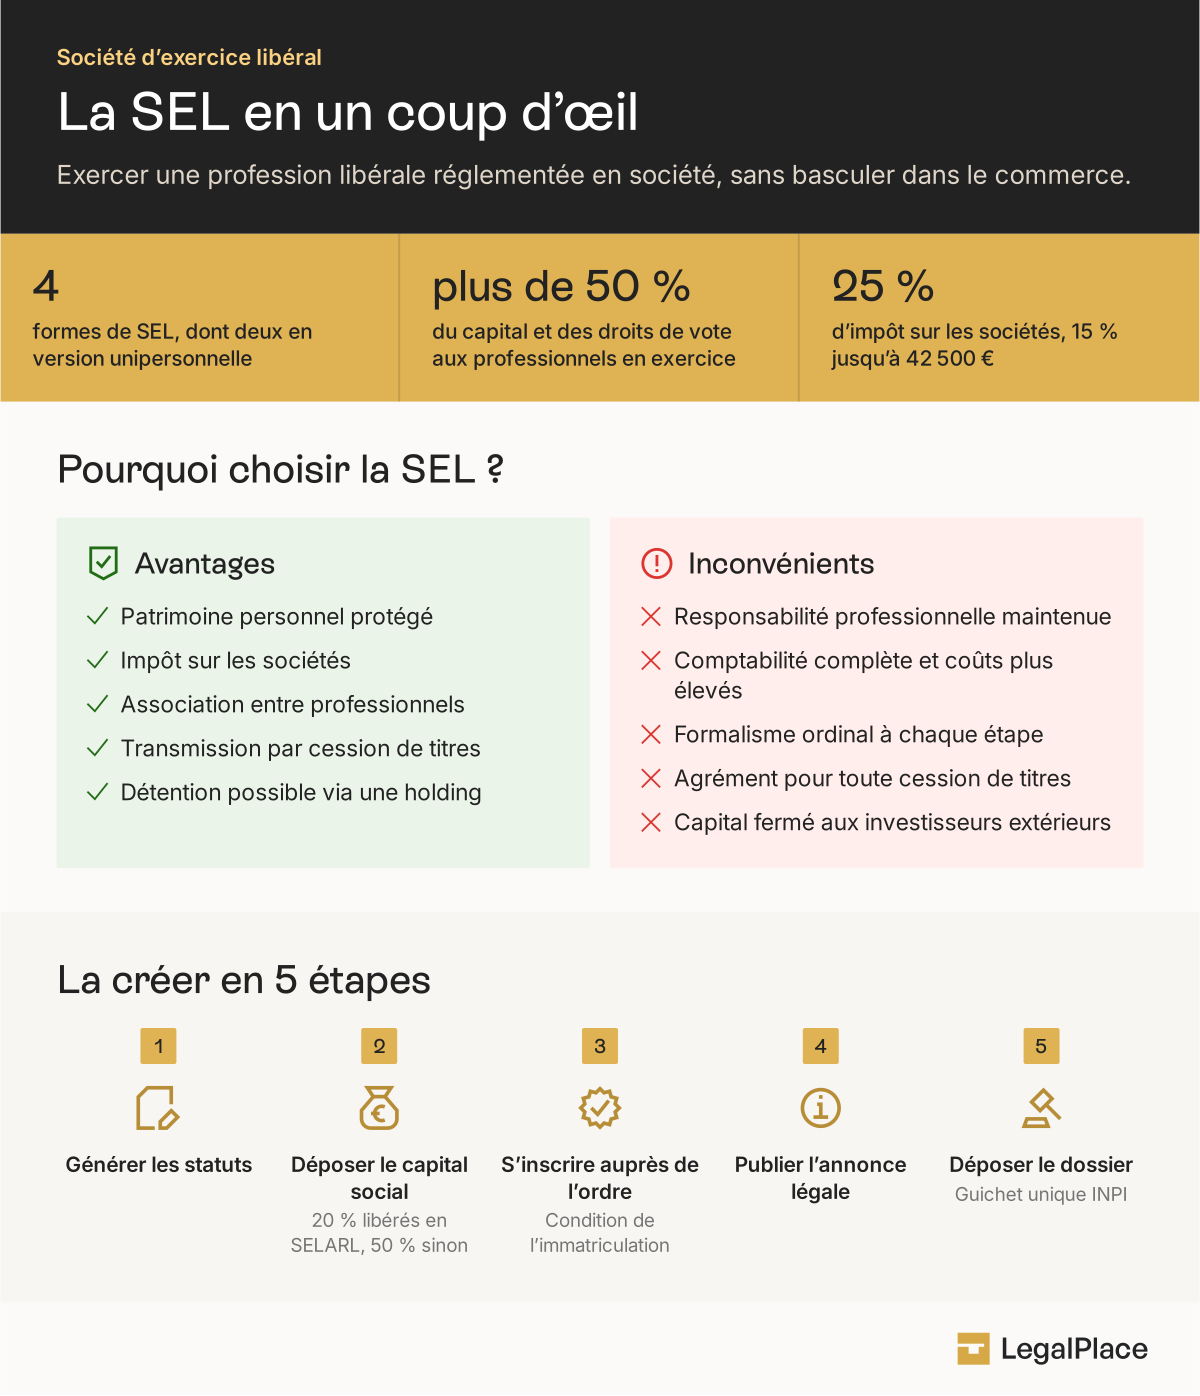
Société d’exercice libéral : définition
La société d’exercice libéral, ou SEL, permet à un professionnel libéral réglementé d’exercer son activité sous la forme d’une société de capitaux. Elle emprunte donc ses règles de fonctionnement aux formes commerciales classiques, tout en conservant un objet civil lié à l’exercice de la profession.
La SEL n’est pas pour autant une forme juridique autonome. Il s’agit d’une adaptation de la SARL, de la SAS, de la société anonyme ou de la société en commandite par actions aux contraintes déontologiques des professions libérales réglementées. L’ordonnance du 8 février 2023, applicable depuis le 1er septembre 2024, fixe aujourd’hui le régime applicable et a remplacé la loi du 31 décembre 1990.
La société d’exercice libéral répond à un besoin précis. Un professionnel qui souhaite s’associer, protéger son patrimoine personnel ou préparer la transmission de son activité ne peut pas créer une société commerciale ordinaire, puisque sa profession le lui interdit. La SEL lève cet obstacle.
Quelles sont les caractéristiques de la société d’exercice libéral ?
Les caractéristiques d’une société d’exercice libéral varient selon la forme retenue, que ce soit le nombre d’associés, le capital social minimum ou l’étendue de la responsabilité. Le tableau ci-dessous récapitule ces différences :
| Forme de SEL | Capital minimum | Nombre d’associés | Responsabilité financière |
|---|---|---|---|
| SELARL | 1 € | 2 à 100 (1 en SELURL) | Limitée aux apports |
| SELAS | 1 € | 1 au minimum | Limitée aux apports |
| SELAFA | 37 000 € | 3 au minimum | Limitée aux apports |
| SELCA | 37 000 € | 4 au minimum, dont 3 commanditaires | Illimitée pour les commandités, qui dirigent la société |
Trois règles s’appliquent par ailleurs à toutes les SEL, quelle que soit la forme choisie :
- La majorité du capital et des droits de vote revient aux professionnels exerçants ;
- La dénomination sociale doit mentionner la forme de la société ainsi que la profession exercée ;
- La société doit tenir son ordre professionnel informé de la composition de son capital.
Pourquoi choisir la société d’exercice libéral ?
Les avantages de la société d’exercice libéral
La société d’exercice libéral sépare le patrimoine professionnel du patrimoine personnel. Les dettes de la société, qu’il s’agisse d’un emprunt, d’un bail ou d’un crédit-bail sur du matériel, ne remontent pas sur le patrimoine personnel des associés au-delà de leurs apports.
La fiscalité constitue le second atout de cette forme sociale. La SEL relève de l’impôt sur les sociétés, au taux de 25 % ou de 15 % sur les 42 500 € premiers euros de bénéfice, ce qui permet de piloter sa rémunération et de laisser les bénéfices non distribués dans la société pour financer un investissement. Un professionnel en exercice individuel, lui, est imposé sur la totalité de son bénéfice, qu’il le consomme ou non.
Les autres avantages de la société d’exercice libéral tiennent à l’organisation de l’activité :
- L’association avec d’autres professionnels devient possible, y compris avec des confrères d’une profession voisine de la même famille ;
- La transmission se prépare progressivement, par cession de titres plutôt que par cession de clientèle ;
- Le recours à une holding permet de structurer la détention et de financer un rachat de parts ;
- Le dirigeant peut opter, selon la forme choisie, pour un statut assimilé salarié avec une meilleure couverture sociale.
Les inconvénients de la société d’exercice libéral
La société d’exercice libéral impose un formalisme nettement plus lourd que l’exercice individuel. Sa création suppose un passage obligé par l’ordre professionnel, des statuts conformes aux règles de la profession et une information annuelle de l’instance ordinale.
Le coût de fonctionnement d’une SEL augmente également. Cette structure suppose une comptabilité complète, des comptes annuels et, le plus souvent, l’intervention d’un expert-comptable. À cela s’ajoutent les points suivants :
- La responsabilité professionnelle reste personnelle et illimitée, quelle que soit la forme retenue ;
- Les règles de détention du capital restreignent fortement l’entrée d’investisseurs extérieurs ;
- Le régime fiscal de la rémunération de l’associé s’est complexifié depuis l’imposition des revenus 2024 ;
- La sortie d’un associé suppose un agrément, ce qui limite la liquidité des titres.
Tableau récapitulatif des avantages et des inconvénients de la société d’exercice libéral
Le tableau ci-dessous met en regard les principaux atouts et les principales contraintes de la société d’exercice libéral, pour arbitrer entre cette structure et l’exercice individuel.
| Avantages d’une SEL | Inconvénients d’une SEL |
|---|---|
| Patrimoine personnel protégé pour les dettes sociales | Responsabilité professionnelle personnelle maintenue |
| Imposition à l’impôt sur les sociétés et pilotage de la rémunération | Comptabilité complète et coûts de gestion plus élevés |
| Association entre professionnels facilitée | Formalisme ordinal à chaque étape de la vie sociale |
| Transmission progressive par cession de titres | Agrément requis pour toute cession de titres |
| Détention possible via une holding | Capital fermé aux investisseurs extérieurs |
Qui peut créer une société d’exercice libéral ?
Seuls les membres d’une profession libérale réglementée peuvent constituer une société d’exercice libéral. L’ordonnance du 8 février 2023 les répartit en trois familles, ce qui détermine ensuite les possibilités d’association entre confrères.
La première famille regroupe les professions de santé, parmi lesquelles les médecins, chirurgiens-dentistes, sages-femmes, infirmiers, masseurs-kinésithérapeutes, pharmaciens, vétérinaires et biologistes médicaux. La deuxième rassemble les professions juridiques et judiciaires, à savoir notamment les avocats, notaires, commissaires de justice, greffiers des tribunaux de commerce et administrateurs judiciaires. La troisième réunit les professions techniques et du cadre de vie, comme les experts-comptables, commissaires aux comptes, architectes, géomètres-experts et conseils en propriété industrielle.
La détention du capital d’une SEL obéit à une règle centrale. Plus de la moitié du capital social et des droits de vote doit revenir à des professionnels qui exercent effectivement au sein de la société, directement ou par l’intermédiaire d’une société de participations financières de professions libérales.
La fraction restante du capital, soit moins de 50 %, peut revenir à d’autres personnes limitativement énumérées :
- Un ancien associé ayant cessé son activité, pendant dix ans après son départ ;
- Les ayants droit d’un associé décédé, pendant cinq ans ;
- Un professionnel relevant d’une autre profession de la même famille ;
- Une personne exerçant la même profession sans exercer au sein de la société.
Quel est le régime fiscal en société d’exercice libéral ?
L’imposition des bénéfices de la SEL
La société d’exercice libéral relève de plein droit de l’impôt sur les sociétés. Le bénéfice est donc taxé au niveau de la société, avant toute distribution aux associés.
L’article 219 du Code général des impôts fixe le taux normal à 25 %. Un taux réduit de 15 % s’applique toutefois à la fraction de bénéfice qui n’excède pas 42 500 €, sous trois conditions cumulatives. Le chiffre d’affaires doit rester inférieur ou égal à 10 000 000 €, le capital doit être entièrement libéré, et il doit être détenu à 75 % au moins par des personnes physiques.
L’imposition de la rémunération de l’associé d’une SEL
La rémunération d’un associé de SEL se scinde en deux parts soumises à des régimes distincts. Depuis l’imposition des revenus de l’année 2024, la rémunération perçue au titre de l’activité libérale, appelée rémunération technique, relève de la catégorie des bénéfices non commerciaux et n’est donc plus traitée comme un salaire, sauf lien de subordination caractérisé avec la société.
La rémunération versée au titre du mandat social du dirigeant suit une autre logique. L’article 62 du Code général des impôts la rattache aux traitements et salaires pour le gérant majoritaire de SELARL et pour le gérant de SELCA.
Chaque associé doit donc ventiler sa rémunération entre ces deux catégories. Or le Conseil d’État a annulé, le 8 avril 2025, la tolérance administrative qui permettait d’affecter forfaitairement 5 % de la rémunération au mandat social. Depuis cette décision, la ventilation doit être justifiée au cas par cas, au regard des fonctions réellement exercées.
L’imposition des dividendes
Les dividendes versés par une SEL supportent la flat tax de 31,4 %, qui se décompose en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Ces dividendes correspondent au bénéfice distribué aux associés après paiement de l’impôt sur les sociétés.
L’associé peut néanmoins opter pour le barème progressif de l’impôt sur le revenu, avec un abattement de 40 % sur le montant brut. Cette option se révèle intéressante lorsque le taux marginal d’imposition reste modéré. Elle est globale, ce qui signifie qu’elle s’applique à l’ensemble des revenus de capitaux mobiliers du foyer pour l’année concernée.
Société d’exercice libéral et TVA
Le régime de TVA d’une société d’exercice libéral dépend de la profession exercée. Les actes médicaux et paramédicaux réalisés par un professionnel de santé sont exonérés de TVA. Une SELARL de médecins ne facture donc pas de TVA sur ses consultations.
Les professions juridiques et techniques y sont en revanche soumises au taux normal de 20 %. Une SELAS d’avocats ou une SELARL d’experts-comptables collecte ainsi la TVA sur ses honoraires et la reverse à l’administration fiscale. Certaines activités mixtes, comme la vente de produits par un vétérinaire, imposent par ailleurs de distinguer les opérations taxables des opérations exonérées.
Quelles obligations comptables en société d’exercice libéral ?
La société d’exercice libéral est soumise aux mêmes obligations comptables que les sociétés commerciales. Elle tient donc une comptabilité d’engagement, qui enregistre les créances et les dettes à la date de leur naissance et non à la date de leur règlement.
En pratique, cela suppose plusieurs obligations récurrentes :
- L’enregistrement chronologique de toutes les opérations affectant le patrimoine de la société ;
- La tenue d’un livre-journal, d’un grand livre et d’un livre d’inventaire ;
- L’établissement des comptes annuels, à savoir le bilan, le compte de résultat et l’annexe ;
- L’approbation des comptes par les associés dans les six mois de la clôture de l’exercice ;
- Le dépôt des comptes au greffe du tribunal de commerce.
La désignation d’un commissaire aux comptes devient par ailleurs obligatoire lorsque la société dépasse deux des trois seuils suivants, soit 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires hors taxes et 50 salariés.
Les associés d’une SEL supportent en outre une obligation comptable propre. Puisque leur rémunération technique relève des bénéfices non commerciaux depuis 2024, chacun doit tenir sa propre comptabilité et déposer une déclaration n° 2035, en plus de la comptabilité de la société.
Le statut social du dirigeant dépend de la forme de la société d’exercice libéral et, en SELARL, de sa part dans le capital. Ce choix pèse lourd sur le montant des cotisations et sur l’étendue de la protection sociale.
| Dirigeant | Régime social | Protection sociale |
|---|---|---|
| Gérant majoritaire de SELARL | Travailleur non salarié | Cotisations d’environ 45 % du revenu net, pas d’assurance chômage |
| Gérant minoritaire ou égalitaire de SELARL | Assimilé salarié | Régime général, pas d’assurance chômage |
| Président de SELAS ou de SELASU | Assimilé salarié | Régime général, pas d’assurance chômage |
| Dirigeants de SELAFA | Assimilé salarié | Régime général, pas d’assurance chômage |
| Gérant commandité de SELCA | Travailleur non salarié | Cotisations d’environ 45 % du revenu net, pas d’assurance chômage |
Le gérant majoritaire cotise donc moins que le président de SELAS, à rémunération nette comparable, mais il bénéficie d’une couverture moins complète, notamment en matière de retraite et de prévoyance. Le président de SELAS, de son côté, supporte des charges sociales proches de 80 % de sa rémunération brute, en échange d’une protection alignée sur celle des salariés.
Comment créer une société d’exercice libéral ?
Les étapes pour créer une société d’exercice libéral
La création d’une société d’exercice libéral suit la même trame qu’une société commerciale, à laquelle s’ajoute le passage obligé par l’ordre professionnel. Six étapes jalonnent la procédure.
- Choisir la forme de SEL. Ce choix détermine le capital minimum, le nombre d’associés et le régime social du dirigeant.
- Générer les statuts. Ils doivent reprendre les mentions obligatoires applicables à la forme retenue et les règles déontologiques propres à la profession. Les statuts de société mentionnent notamment l’objet, la répartition du capital et les conditions d’agrément des nouveaux associés.
- Constituer et déposer le capital social. Le dépôt du capital social s’effectue auprès d’une banque ou d’un notaire, qui délivre une attestation. En SELARL, 20 % des apports en numéraire sont libérés à la constitution, c’est-à-dire effectivement versés sur le compte de la société, le solde intervenant dans les cinq ans. En SELAS, SELAFA et SELCA, la proportion monte à 50 %.
- Obtenir l’inscription auprès de l’ordre professionnel. L’instance vérifie la conformité des statuts et la qualité des associés. Sans cette inscription, l’immatriculation ne peut pas aboutir.
- Publier l’annonce légale de constitution. Elle paraît dans un support habilité du département du siège social.
- Déposer le dossier sur le guichet unique de l’INPI. Cette formalité, obligatoire depuis le 1er janvier 2023, remplace l’ancien centre de formalités des entreprises. Les différences entre le guichet unique et un prestataire en ligne portent surtout sur l’accompagnement et le contrôle du dossier avant dépôt.
Les documents pour créer une société d’exercice libéral
Le dossier de création d’une SEL déposé au guichet unique de l’INPI comporte les pièces suivantes :
- Un exemplaire des statuts signés par tous les associés ;
- L’attestation de dépôt des fonds délivrée par la banque ou le notaire ;
- L’attestation de parution de l’annonce légale ;
- Le justificatif d’inscription auprès de l’ordre professionnel ;
- Le justificatif de jouissance des locaux du siège social ;
- Une pièce d’identité et une déclaration de non-condamnation pour chaque dirigeant ;
- Le rapport du commissaire aux apports en cas d’apport en nature soumis à évaluation.
Combien coûte la création d’une société d’exercice libéral ?
La création d’une société d’exercice libéral coûte entre 250 et 600 € en moyenne, hors honoraires d’accompagnement et hors droits d’inscription ordinaux. Ce budget se compose de postes obligatoires et de frais variables selon la forme retenue.
| Poste de dépense | Montant 2026 |
|---|---|
| Annonce légale en SELARL | 148 € HT |
| Annonce légale en SELAS | 199 € HT |
| Annonce légale en SELAFA | 399 € HT |
| Immatriculation au greffe | 33,83 € TTC |
| Dépôt de capital en banque | 0 à 150 € |
| Inscription auprès de l’ordre | Variable selon la profession |
| Commissaire aux apports | À partir de 500 € si apport en nature |
Tarifs à destination des professionnels.
Le coût de l’annonce légale suit donc la forme sociale sous-jacente, puisque la SELARL emprunte le tarif de la SARL et la SELAS celui de la SAS. Les frais de greffe restent en revanche identiques quelle que soit la forme, à 33,83 € TTC.
Comment transmettre une société d’exercice libéral ?
La transmission d’une société d’exercice libéral passe par la cession des titres, et non par la cession de la clientèle. C’est l’un des intérêts majeurs de la structure, puisqu’elle permet de céder l’activité par étapes.
Toute cession suppose toutefois un agrément préalable des associés, c’est-à-dire leur autorisation formelle d’accueillir le nouvel entrant. En SELARL, l’agrément d’un tiers requiert une majorité des trois quarts des associés exerçant dans la société. En SELAS, la majorité tombe aux deux tiers. La cession de parts sociales donne par ailleurs lieu à des droits d’enregistrement de 3 % après un abattement de 23 000 € rapporté au pourcentage de parts cédées, contre 0,1 % pour une cession d’actions.
Le décès d’un associé de SEL obéit à un régime particulier. Ses ayants droit peuvent conserver les titres pendant cinq ans, même s’ils n’exercent pas la profession. Passé ce délai, ils doivent céder leurs parts à un professionnel exerçant ou à la société.
Comment fermer une société d’exercice libéral ?
Fermer une société d’exercice libéral suppose de suivre la procédure applicable aux sociétés commerciales, complétée par une radiation auprès de l’ordre professionnel. Quatre étapes structurent l’opération.
- Décider la dissolution en assemblée générale extraordinaire. La dissolution d’entreprise suppose la majorité prévue par les statuts et la nomination d’un liquidateur.
- Publier l’annonce légale de dissolution et déposer le dossier correspondant au guichet unique de l’INPI.
- Procéder aux opérations de liquidation. Le liquidateur réalise l’actif, apure le passif et établit les comptes de clôture. La liquidation d’une société doit intervenir dans un délai maximal de trois ans.
- Radier la société auprès de l’ordre professionnel, en parallèle de la radiation au registre du commerce et des sociétés.
Le boni de liquidation d’une SEL est réparti entre les associés lorsque les opérations de liquidation dégagent un excédent. Ce boni suit le même régime fiscal que les dividendes, soit la flat tax au taux de 31,4 % ou, sur option, le barème progressif de l’impôt sur le revenu.
Une SEL peut également être dissoute pour un motif propre à son statut. Lorsque les conditions de détention du capital ne sont plus remplies, par exemple après le départ d’un associé exerçant, la société dispose d’un délai de deux ans pour se régulariser. À défaut, tout intéressé peut demander sa dissolution en justice.
Société d’exercice libéral ou SCP : tableau comparatif
La société civile professionnelle est l’autre structure ouverte aux professions libérales réglementées. Le choix entre les deux se joue surtout sur la responsabilité et sur la fiscalité.
| Critère | SEL | SCP |
|---|---|---|
| Nature juridique | Société commerciale par la forme, objet civil | Société civile |
| Responsabilité des dettes sociales | Limitée aux apports | Indéfinie et solidaire |
| Régime fiscal par défaut | Impôt sur les sociétés | Impôt sur le revenu |
| Capital minimum | 1 € en SELARL et SELAS | Aucun minimum |
| Cession des titres | Agrément à la majorité qualifiée | Agrément à l’unanimité |
| Détention par une holding | Possible, jusqu’à 100 % via une SPFPL | Très encadrée |
La SCP garde un intérêt pour deux confrères qui veulent partager des moyens sans construire un montage complexe, d’autant que sa transparence fiscale évite la double imposition. La SEL convient davantage à ceux qui cherchent à protéger leur patrimoine, à piloter leur rémunération ou à préparer une transmission. Le choix entre une entreprise individuelle et une société se pose d’ailleurs souvent en amont, avant même d’arbitrer entre ces deux structures.
La société d’exercice libéral permet à un professionnel réglementé d’exercer sous une forme de société de capitaux, avec quatre variantes qui vont de la SELARL, la plus répandue, à la SELCA, restée confidentielle. Plus de la moitié du capital et des droits de vote doit revenir aux professionnels qui exercent dans la société, ce qui ferme largement la porte aux investisseurs extérieurs. La société est imposée à l’impôt sur les sociétés, tandis que la rémunération technique de l’associé relève des bénéfices non commerciaux depuis 2024, avec une ventilation à justifier depuis la décision du Conseil d’État d’avril 2025. La création reste encadrée par l’ordre professionnel, dont l’inscription conditionne l’immatriculation.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 25/09/2026
FAQ
Quelle est la différence entre une SEL et une SCP ?
La société d’exercice libéral est une société commerciale par la forme dans laquelle la responsabilité des associés pour les dettes sociales est limitée à leurs apports, et elle relève de l’impôt sur les sociétés au taux de 25 %. La société civile professionnelle est une société civile dans laquelle les associés répondent des dettes de façon indéfinie et solidaire, avec une imposition par défaut à l’impôt sur le revenu.
Peut-on créer une société d'exercice libéral seul ?
Une société d’exercice libéral peut être créée par un associé unique, grâce à deux formes unipersonnelles. La SELURL correspond à la version à associé unique de la SELARL, tandis que la SELASU correspond à celle de la SELAS. Le professionnel reste alors seul maître de la société tout en bénéficiant de la séparation des patrimoines.
Quel est le capital minimum d'une société d'exercice libéral ?
Le capital minimum d’une société d’exercice libéral est fixé à 1 € en SELARL et en SELAS. Il monte à 37 000 € en SELAFA et en SELCA, qui empruntent les règles de la société anonyme.
Un non-professionnel peut-il être associé d'une SEL ?
Un non-professionnel peut détenir une part minoritaire du capital d’une SEL, dans des cas limités. Il peut s’agir d’un ancien associé pendant dix ans après la cessation de son activité, des ayants droit d’un associé décédé pendant cinq ans, ou d’un professionnel d’une autre profession de la même famille. Les professionnels exerçant dans la société doivent toujours conserver plus de la moitié du capital et des droits de vote.
Le gérant majoritaire de SELARL est-il TNS ou assimilé salarié ?
Le gérant majoritaire de SELARL relève du statut de travailleur non salarié. Ses cotisations représentent environ 45 % de son revenu net, sans couverture chômage. Le gérant minoritaire ou égalitaire, lui, est assimilé salarié et rattaché au régime général.
Comment sont imposées les rémunérations d'un associé de SEL ?
La rémunération qu’un associé de SEL perçoit au titre de son activité libérale relève des bénéfices non commerciaux depuis l’imposition des revenus 2024, sauf lien de subordination avec la société. La rémunération du mandat social relève de l’article 62 du Code général des impôts pour le gérant majoritaire de SELARL et le gérant de SELCA. La ventilation entre les deux doit être justifiée depuis l’annulation de la tolérance des 5 % par le Conseil d’État en avril 2025.
Peut-on transformer son entreprise individuelle en société d'exercice libéral ?
Le passage d’une entreprise individuelle à une société d’exercice libéral est possible. Le professionnel apporte son activité à la société nouvellement créée, sous forme d’apport en nature évalué par un commissaire aux apports lorsque les seuils légaux sont dépassés. L’opération suppose l’accord de l’ordre professionnel et peut bénéficier d’un report d’imposition des plus-values sous conditions.
Combien de temps faut-il pour créer une SEL ?
La création d’une SEL prend généralement entre six et douze semaines. L’immatriculation au guichet unique de l’INPI intervient en quelques jours ouvrés une fois le dossier complet, mais l’inscription préalable auprès de l’ordre professionnel constitue le véritable facteur de délai.
Une SPFPL peut-elle détenir 100 % d'une société d'exercice libéral ?
Une SPFPL peut détenir jusqu’à 100 % des droits sociaux d’une société d’exercice libéral depuis l’ordonnance du 8 février 2023. La condition tient à la composition de la holding elle-même, dont la majorité du capital et des droits de vote doit revenir à des professionnels exerçant dans les sociétés détenues.
Sources de l'article
- Ordonnance n° 2023-77 du 8 février 2023 relative à l'exercice en société des professions libérales réglementées
- Décret n° 2025-1216 du 11 décembre 2025 relatif à l'exercice en société des professions de santé
- Article 62 du Code général des impôts
- Article 219 du Code général des impôts
- BOFiP, BOI-RES-BNC-000136, régime fiscal applicable aux associés de sociétés d'exercice libéral
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Bonjour,
Parmi les professions règlementées, vous ne mentionnez pas les “mandataires judicaires à la protection des majeurs”, ni les “mandataires judiciaires aux entreprises” ; s’agit-il juste d’un oubli ou d’une exclusion de ce dispositif par le législateur ?
Merci
Bonjour,
Il ne s’agit pas nécessairement d’une exclusion : les mandataires judiciaires à la protection des majeurs et les mandataires judiciaires aux entreprises relèvent bien de professions réglementées, avec des conditions d’accès et d’exercice spécifiques. Leur régime particulier peut toutefois conduire à ce qu’ils ne soient pas expressément mentionnés dans certaines listes ou dispositifs visant les professions réglementées. La qualification dépend donc du dispositif législatif concerné et de son champ d’application.
En espérant avoir répondu à votre question.
L’équipe LegalPlace
Bonjour ,
audioprothesiste depuis 18 ans , je mon associe avec une autre audioprothésiste . Cette dernière achète les murs du centre et monte sa société . Elle me propose de collaborer avec elle et de toucher 20% du CA. Sous quelle forme juridique dois-je m’inscrire ?
bien à vous
Bonjour, Plusieurs options sont en principe envisageables selon la nature exacte de la relation souhaitée. Si vous exercez de manière indépendante en facturant des honoraires ou une rémunération sur le chiffre d’affaires, le statut d’entrepreneur individuel, le cas échéant sous le régime de la micro-entreprise, est fréquemment retenu, sous réserve des seuils applicables. Une société peut également être constituée si vous préférez une structure distincte. Si la relation s’apparente davantage à un lien de subordination, un contrat de travail pourrait au contraire être plus adapté. Le choix dépend notamment de votre degré d’autonomie, de la fiscalité visée, de la protection… Lire la suite »
Une SFPPL (sous forme SASU) peut-elle être présidente de la SELAS qu’elle a en participation (bien sûr, si le dirigeant de la SFPPL est professionnel exerçant dans la SELAS) ?
Vous remerciant pour vos lumières
Bonjour,
Le président d’une SELAS est obligatoirement une personne physique; une SPFPL ne peut donc pas diriger une telle société. Cependant il reste possible pour une personne morale (une SPFPL notamment) d’exercer le rôle d’associé dans la SELAS.
En espérant avoir su répondre à vos interrogations,
L’équipe LegalPlace
Merci !