 Connexion
Emprunt en SCI : comment financer votre achat immobilier ?
Dernière mise à jour le 10/09/2026
- Une SCI peut-elle contracter un emprunt bancaire ?
- Emprunt en SCI ou emprunt en nom propre : que choisir ?
- Quelle est la capacité d’emprunt d’une SCI ?
- Quelles sont les conditions pour obtenir un emprunt en SCI ?
- Quelles garanties la banque exige-t-elle pour un emprunt en SCI ?
- Quelles sont les étapes pour obtenir un emprunt en SCI ?
- Quelles protections perd la SCI sur son emprunt immobilier ?
- Quel taux d’intérêt pour un emprunt en SCI en 2026 ?
- SCI à l’IR ou à l’IS : quelles conséquences sur l’emprunt de la SCI ?
- Que se passe-t-il si la SCI ne rembourse pas son emprunt ?
- Une SCI peut emprunter en son nom propre dès son immatriculation, si son objet social prévoit l’acquisition immobilière et si le gérant est habilité à signer.
- La banque n’analyse pas la capacité d’emprunt de la SCI mais celle ses associés. Elle consolide leurs revenus et leurs crédits en cours pour appliquer le plafond d’endettement de 35 % en moyenne.
- Les associés répondent des dettes sociales de façon indéfinie mais non solidaire, à proportion de leurs parts dans le capital.
- Une SCI dotée d’un objet social locatif ne bénéficie ni du délai de réflexion de 10 jours ni de la condition suspensive légale de prêt. Ces protections se négocient au contrat.
- Le taux d’usure applicable aux prêts consentis aux SCI atteint 5,72 % sur 10 à 20 ans au troisième trimestre 2026, contre 4,57 % pour un particulier.
Acheter à plusieurs par l’intermédiaire d’une société civile immobilière et d’un emprunt permet de réunir les capacités de financement de chaque associé, d’éviter les blocages de l’indivision et peut avoir une incidence positive sur la gestion de la SCI. Le crédit accordé à une SCI suit toutefois des règles différentes du prêt immobilier classique, tant sur l’analyse du dossier de financement que sur les garanties et les protections légales applicables.
Une SCI peut-elle contracter un emprunt bancaire ?
Oui, une SCI peut emprunter en son nom propre. Elle acquiert la personnalité morale à son immatriculation, comme le prévoit l’article 1842 du Code civil, et devient alors capable de signer un contrat de prêt, d’hypothéquer un bien et de rembourser des échéances sur son propre compte. Sa capacité d’emprunt dépend toutefois de deux éléments, le contenu de l’objet social et l’étendue des pouvoirs du gérant fixée par les statuts.
Les trois conditions de validité d’un emprunt en nom propre en SCI
Trois conditions doivent être réunies pour qu’un emprunt engage valablement une SCI :
- La SCI est immatriculée et dispose d’un extrait Kbis ainsi que d’un numéro SIREN ;
- L’objet social mentionne l’acquisition de biens immobiliers et, idéalement, la faculté de recourir à l’emprunt et de consentir des garanties ;
- Le gérant est habilité à emprunter, par une clause des statuts ou par une décision collective des associés.
Beaucoup de statuts limitent les pouvoirs du gérant au-delà d’un certain montant, souvent entre 50 000 € et 100 000 €. Relisez donc vos statuts avant de démarcher les banques, car une clause mal rédigée retarde votre dossier de plusieurs semaines.
L’emprunt d’une SCI en cours de création
Avant son immatriculation, une SCI ne peut pas contracter de prêt. Les fondateurs agissent au nom de la « SCI en formation » et présentent les statuts signés à la banque, qui conditionne son offre définitive à la production du Kbis. Le délai de création s’ajoute donc au délai d’instruction bancaire, de quatre à huit semaines.
Emprunt en SCI ou emprunt en nom propre : que choisir ?
Trois montages permettent de financer un achat immobilier en SCI. Le prêt peut être souscrit par la société elle-même, contracté personnellement par chaque associé qui apporte ensuite les fonds, ou remplacé par des avances en compte courant d’associé.
| Critère | Emprunt par la SCI | Emprunt personnel des associés | Compte courant d’associé |
|---|---|---|---|
| Débiteur du prêt | La société | Chaque associé individuellement | Aucun prêt bancaire |
| Effet de levier | Maximal, les capacités s’additionnent | Limité à la capacité de chacun | Nul, il faut disposer des fonds |
| Déductibilité des intérêts | Oui, au niveau de la société | Oui, mais formalisme strict | Oui, dans la limite du taux plafond |
| Responsabilité en cas de défaut | Indéfinie, à proportion des parts | Personnelle et totale | Perte possible de l’avance |
| Cas d’usage typique | Investissement locatif à plusieurs | Associés aux profils très inégaux | Complément d’un financement insuffisant |
L’emprunt souscrit directement par la SCI reste le montage le plus fréquent sur les opérations locatives. La société devient propriétaire, rembourse les échéances grâce aux loyers, et les intérêts réduisent son résultat imposable. L’emprunt personnel des associés convient plutôt aux profils bancaires inégaux, mais il faut alors prouver que les fonds ont financé le bien loué.
Quelle est la capacité d’emprunt d’une SCI ?
La capacité d’emprunt d’une SCI s’évalue au niveau consolidé de ses associés, non au niveau de la société. La banque additionne leurs revenus, retranche leurs charges de crédit, pondère les loyers attendus à 70 %, puis applique le plafond d’endettement de 35 %. Une SCI nouvellement créée n’ayant ni bilan ni historique bancaire, tout repose sur la solidité financière de ses associés.
La règle des 35 % s’applique-t-elle à un emprunt en SCI ?
Oui, la règle des 35 % concerne aussi les emprunts en SCI. Elle découle de la décision du Haut Conseil de stabilité financière du 29 septembre 2021, modifiée le 18 décembre 2023, juridiquement contraignante pour les banques. Trois plafonds s’imposent aux établissements de crédit :
- Un taux d’effort maximal de 35 % des revenus, assurance comprise ;
- Une durée limitée à 25 ans, portée à 27 ans avec un différé d’amortissement de deux ans ;
- Une marge de flexibilité de 20 % de la production trimestrielle de crédits, dans laquelle les banques peuvent déroger aux deux premiers critères.
Comment calculer la capacité d’emprunt d’une SCI ?
Le calcul part du taux d’endettement consolidé des associés, plafonné à 35 %.
Taux d’endettement = (charges de crédit totales) ÷ (revenus professionnels + 70 % des loyers attendus)
La banque ne retient pas la totalité du loyer prévisionnel, car elle anticipe la vacance locative, les impayés et la taxe foncière. Cet abattement de 30 % est une pratique de marché, non une règle légale. Quatre étapes permettent de chiffrer la capacité d’emprunt :
- Additionner les revenus nets de tous les associés, revenus fonciers existants compris ;
- Ajouter 70 % du loyer mensuel attendu sur le bien à financer ;
- Recenser toutes les charges de crédit déjà supportées par chaque associé ;
- Appliquer le plafond de 35 % aux revenus pondérés, puis retrancher les charges pour obtenir la mensualité disponible.
Quelles sont les conditions pour obtenir un emprunt en SCI ?
Une banque examine cinq points avant d’accorder un emprunt à une SCI, l’apport, l’endettement consolidé des associés, la durée, la qualité du projet locatif et la situation de chaque associé. Seuls le plafond de 35 % et la durée maximale de 25 ans, portée à 27 ans avec un différé d’amortissement, sont fixés par un texte.
L’apport personnel attendu pour un emprunt en SCI
Les banques réclament un apport de 10 % à 30 % du prix d’acquisition. Il couvre en priorité les frais de notaire, environ 7 % à 8 % du prix sur un bien ancien, et les frais de garantie. Les associés le constituent en libérant un capital social suffisant, ou en versant des avances en compte courant avant l’acquisition.
La solvabilité de chaque associé de la SCI
La banque étudie chaque associé individuellement, comme s’il empruntait seul. Elle examine ses revenus, son ancienneté professionnelle, son endettement, ses relevés des trois derniers mois et l’absence d’inscription au fichier des incidents de remboursement. Un seul profil fragile suffit à bloquer le financement, puisque le plafond de 35 % s’applique au taux consolidé.
Quelles garanties la banque exige-t-elle pour un emprunt en SCI ?
Aucune garantie n’est imposée par la loi pour un emprunt en SCI. Toutes celles que la banque réclame relèvent de la négociation, et elle en combine généralement deux, une garantie réelle sur le bien financé et une garantie personnelle sur un ou plusieurs associés.
| Garantie | Principe | Coût indicatif | Quand la banque la retient |
|---|---|---|---|
| Hypothèque conventionnelle | Le bien est saisissable en cas de défaut | 1,5 % à 2 % du montant emprunté | Systématique sur les biens anciens |
| Hypothèque légale spéciale du prêteur de deniers | Équivalent, moins taxé | 0,5 % à 1 % du montant emprunté | Uniquement sur un bien existant |
| Caution d’une société de cautionnement | Un organisme garantit le remboursement | 1 % à 1,5 %, partiellement restitué | Rarement acceptée pour une SCI |
| Caution personnelle et solidaire | Un associé s’engage sur son patrimoine | Gratuit mais très engageant | Presque systématique |
La caution solidaire des associés sur l’emprunt de la SCI
La banque demande presque toujours à un ou plusieurs associés de se porter caution personnelle et solidaire. Cet engagement, prévu aux articles 2288 et suivants du Code civil, porte sur 100 % de la dette et non sur une quote-part. Il survit par ailleurs à une cession de parts, sauf accord du prêteur.
L’assurance emprunteur est-elle obligatoire pour un emprunt en SCI ?
L’assurance emprunteur n’est imposée par aucun texte, mais elle est exigée par la totalité des banques françaises, avec une couverture décès et invalidité d’au moins 100 % du capital emprunté. La banque cible les associés dont les revenus servent au remboursement, et les quotités sont indépendantes de la répartition des parts.
La loi Lemoine s’applique-t-elle à un emprunt en SCI ?
La loi Lemoine du 28 février 2022 ne s’applique pas, en principe, à un emprunt souscrit par une SCI. Ses deux avancées, la résiliation à tout moment et la suppression du questionnaire de santé, visent les emprunteurs personnes physiques. Changer d’assureur en cours de crédit suppose donc l’accord de la banque, d’où l’intérêt de faire jouer la concurrence dès la souscription, l’écart avec une délégation d’assurance atteignant 30 % à 50 %.
Quelles sont les étapes pour obtenir un emprunt en SCI ?
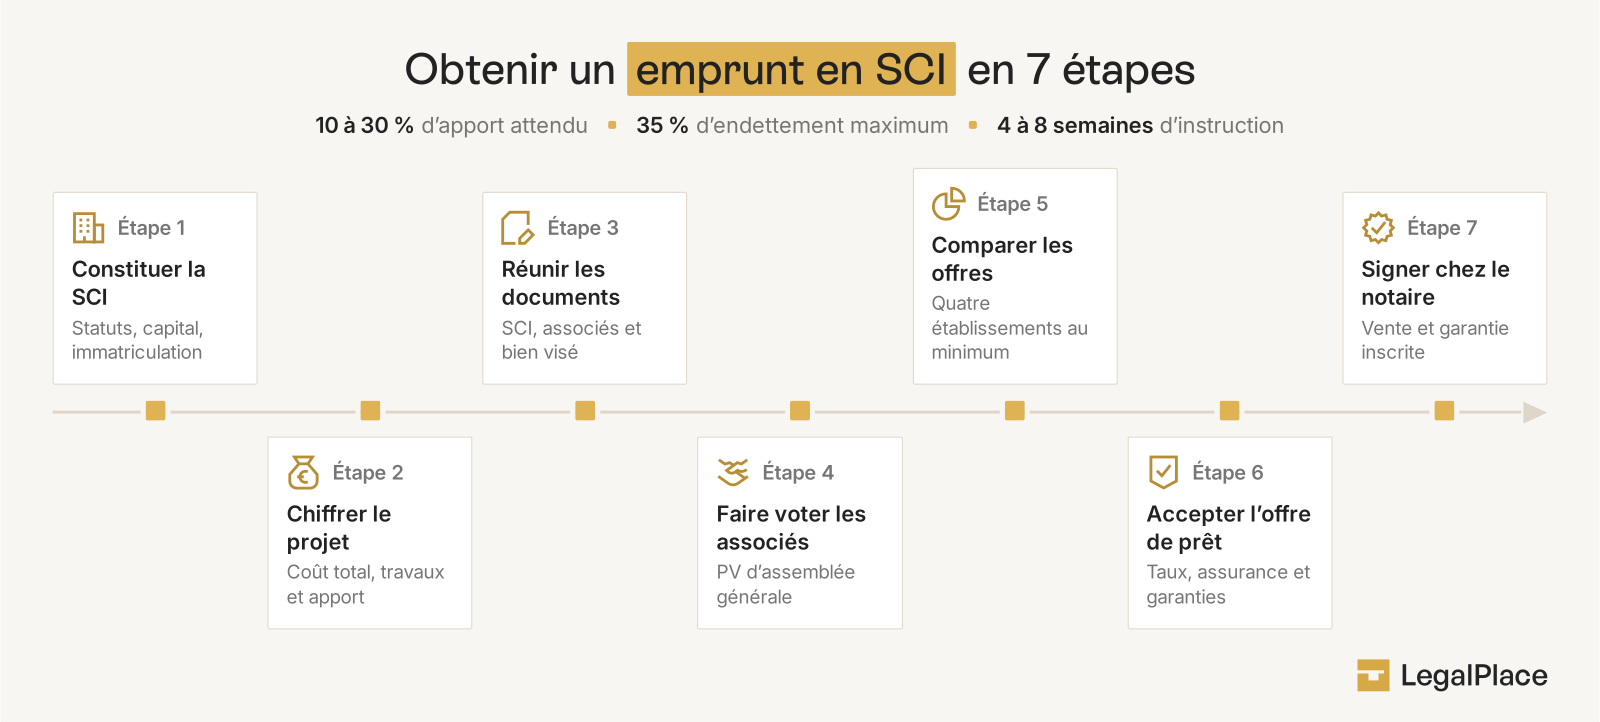
Sept étapes séparent le projet d’emprunt en SCI du déblocage des fonds. Comptez trois à six mois entre la constitution de la société et la signature chez le notaire.
- Constituer la SCI et l’immatriculer. Rédigez les statuts, déposez le capital, publiez l’avis de constitution puis déposez le dossier sur le guichet unique de l’INPI. Comptez 191 € HT pour l’annonce légale en France métropolitaine, tarif à destination des professionnels, et 60,38 € de greffe.
- Chiffrer le projet. Établissez le coût complet, prix, frais de notaire, agence, travaux et garantie, puis déduisez l’apport disponible.
- Réunir les pièces. Statuts signés, Kbis et dépôt du capital pour la société ; pièces d’identité, avis d’imposition et relevés de compte pour chaque associé ; compromis de vente et étude locative prévisionnelle.
- Obtenir l’accord des associés. Faites voter en assemblée le recours à l’emprunt, les garanties et l’habilitation du gérant. À défaut de clause statutaire, l’unanimité s’applique et le procès-verbal rejoint le dossier bancaire.
- Comparer les offres. Sollicitez au moins quatre établissements, dont une banque spécialisée dans l’investissement locatif, et comparez le taux, l’assurance et le coût de la garantie.
- Accepter l’offre de prêt. Vérifiez chaque ligne, en particulier le taux de l’assurance. L’indemnité de remboursement anticipé étant librement fixée au contrat, faites-la plafonner.
- Signer chez le notaire. Il procède à la vente et inscrit la garantie au service de la publicité foncière. Les échéances courent le mois suivant, sauf différé d’amortissement négocié.
Quelles protections perd la SCI sur son emprunt immobilier ?
Une SCI perd la plupart des protections que le Code de la consommation accorde aux particuliers. L’article L. 313-1 réserve ce régime aux prêts finançant un immeuble d’habitation en dehors de toute activité professionnelle. Or les tribunaux analysent l’objet social locatif d’une SCI comme la marque d’une activité professionnelle.
| Protection | Emprunteur particulier | SCI avec objet social locatif |
|---|---|---|
| Délai de réflexion de 10 jours sur l’offre | Acquis de plein droit | Non applicable |
| Condition suspensive légale d’obtention du prêt | Acquise de plein droit | À stipuler au compromis |
| Plafonnement au taux d’usure des particuliers | Oui, seuils plus bas | Non, catégorie distincte |
L’engagement de la SCI devient donc définitif dès la signature de l’acceptation. La condition suspensive d’obtention de prêt doit par ailleurs être rédigée expressément dans le compromis, en précisant le montant recherché, le taux maximal accepté et la durée.
Quel taux d’intérêt pour un emprunt en SCI en 2026 ?
Les taux consentis aux SCI se situent généralement 0,10 à 0,40 point au-dessus de ceux proposés aux particuliers pour une durée équivalente. Les prêts aux SCI relèvent d’une catégorie de taux d’usure distincte, celle des prêts aux personnes morales sans activité commerciale ou professionnelle. La Banque de France publie ces seuils chaque trimestre.
| Type de prêt | Taux d’usure SCI (T3 2026) | Taux d’usure particulier (T3 2026) |
|---|---|---|
| Taux fixe, 2 à 10 ans | 5,76 % | 4,07 % |
| Taux fixe, 10 à 20 ans | 5,72 % | 4,57 % |
| Taux fixe, 20 ans et plus | 5,73 % | 5,29 % |
| Taux variable, plus de 2 ans | 5,80 % | 5,28 % |
Trois raisons expliquent cet écart. Le plafond d’usure des personnes morales laisse à la banque une latitude de tarification plus large. Le financement locatif présente un risque perçu comme plus élevé, puisque le remboursement dépend de la perception des loyers. La concurrence est enfin plus faible sur ce segment.
SCI à l’IR ou à l’IS : quelles conséquences sur l’emprunt de la SCI ?
Le régime fiscal ne change pas la capacité d’emprunt d’une SCI, mais il modifie la rentabilité de l’opération. À l’impôt sur le revenu, seuls les intérêts se déduisent des loyers. À l’impôt sur les sociétés, les intérêts et l’amortissement du bien se cumulent, ce qui neutralise souvent le résultat imposable pendant le remboursement.
| Critère | SCI à l’impôt sur le revenu | SCI à l’impôt sur les sociétés |
|---|---|---|
| Déductibilité des intérêts | Oui, sur les revenus fonciers | Oui, sur le résultat comptable |
| Amortissement du bien | Non | Oui, sur 20 à 50 ans selon les composants |
| Imposition des loyers | Barème progressif + 17,2 % de prélèvements sociaux | 15 % jusqu’à 42 500 €, puis 25 % |
| Sort du déficit | Imputable sur le revenu global jusqu’à 10 700 € | Reportable sans limite de durée |
Au régime réel, l’article 31 du Code général des impôts admet la déduction des intérêts, des frais de dossier et des primes d’assurance décès imposées par le contrat. L’option pour l’impôt sur les sociétés, prévue à l’article 239 du même code, devient définitive après le cinquième exercice.
Que se passe-t-il si la SCI ne rembourse pas son emprunt ?
L’article 1857 du Code civil énonce que les associés d’une société civile répondent indéfiniment des dettes sociales à proportion de leur part dans le capital. Leur responsabilité n’est donc pas plafonnée à leurs apports et leur patrimoine privé peut être engagé. Elle n’est en revanche pas solidaire, chaque associé ne répondant que de sa quote-part.
Avant de se tourner vers un associé, la banque doit avoir poursuivi la SCI de façon préalable et vaine, comme l’impose l’article 1858 du Code civil. Un associé qui a cédé ses parts reste par ailleurs tenu des mensualités exigibles pendant la période où il les détenait, d’où l’intérêt d’obtenir une décharge écrite avant toute cession.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 10/09/2026
FAQ
Une SCI peut-elle obtenir un emprunt sans apport ?
Oui, mais ce cas reste rare. Un financement à 110 % suppose des associés aux revenus élevés, une bonne rentabilité locative et souvent une épargne conservée en garantie.
Faut-il l'accord de tous les associés pour un emprunt en SCI ?
L’accord requis dépend des statuts de la société. Lorsqu’une clause habilite le gérant à emprunter jusqu’à un certain montant, son accord suffit sous ce seuil. Au-delà, une décision collective devient nécessaire, à l’unanimité si les statuts ne prévoient pas de majorité particulière.
Une SCI peut-elle bénéficier d'un prêt à taux zéro ?
Non, l’article L. 31-10-2 du Code de la construction et de l’habitation le réserve aux personnes physiques primo-accédantes. Seul l’éco-prêt à taux zéro reste accessible à une SCI à l’impôt sur le revenu comptant au moins un associé personne physique, pour des travaux de rénovation.
Une SCI sans revenus locatifs peut-elle obtenir un emprunt ?
Oui, dès lors que ses associés disposent de revenus suffisants pour couvrir les échéances. La banque analyse alors leur capacité de remboursement personnelle, sans pondération de loyers à 70 %.
Peut-on financer sa résidence principale par un emprunt en SCI ?
Financer sa résidence principale par un emprunt en SCI est juridiquement possible, mais l’opération présente des inconvénients notables. L’associé occupant doit verser un loyer à la société ou déclarer un avantage en nature, et il perd le bénéfice de l’exonération de plus-value sur la résidence principale. Acheter sa résidence principale en SCI se justifie surtout dans une logique de transmission.
L'emprunt d'une SCI ouvre-t-il droit au délai de réflexion de 10 jours ?
L’emprunt d’une SCI n’ouvre en principe pas droit au délai de réflexion de 10 jours. L’objet social locatif d’une société civile immobilière est analysé par les tribunaux comme la marque d’une activité professionnelle, ce qui l’écarte du régime protecteur du Code de la consommation. L’engagement devient donc ferme dès l’acceptation de l’offre de prêt. Seules les SCI purement patrimoniales, sans activité locative, peuvent revendiquer ce délai.
Sources de l'article
- Article 1842 du Code civil
- Article 1857 du Code civil
- Article 239 du Code général des impôts
- Décision n° D-HCSF-2021-7 du 29 septembre 2021 relative aux conditions d'octroi de crédits immobiliers
- Loi n° 2022-270 du 28 février 2022 pour un accès plus juste, plus simple et plus transparent au marché de l'assurance emprunteur
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Bonjour, J’ai vendu la totalité de mes parts de SCI. Comment obtenir la sortie de caution bancaire sur l’emprunt immobilier de celle-ci ?
Je vous remercie d’avance pour votre réponse
Bonjour, La cession de la totalité de vos parts sociales ne met pas automatiquement fin à votre engagement de caution envers la banque : en droit français, la caution reste tenue tant que l’établissement prêteur n’a pas expressément donné son accord à sa libération. Pour obtenir votre sortie de caution, il est donc nécessaire que la SCI (désormais représentée par ses nouveaux associés) sollicite la banque afin qu’elle procède à un réexamen du dossier et accepte soit de vous décharger, soit de substituer un nouveau garant. La banque reste libre d’accepter ou de refuser. Nous vous invitons à prendre contact… Lire la suite »
Il me reste une question.
Si cette reprise de caution de l’emprunt ne se fait pas. Me serait-il possible de demander la vente du bien, qui me permettrait de me libérer de ce poids et contrainte qui pèse sur moi à ce jour?
Merci beaucoup pour votre retour. Cela confirme ce que je pensais.
Bonjour j ai un bien de 600000e avec un revenu foncier de 1980e à ce jour . Il reste 2 f3 à rénover. 1 studio et un f2. Mes enfants veulent faire une sci . Avec un emprunt. Comment s y prendre. En hypothequant merci
Bonjour, En principe, la création d’une SCI avec apport d’un bien immobilier déjà détenu peut se faire par apport en nature du bien à la société ou par vente du bien à la SCI, financée par emprunt. L’hypothèque pourra garantir ce prêt, conformément à l’article 2393 du Code civil. Si vous optez pour la vente, vous devrez signer un acte authentique et la SCI contractera un emprunt bancaire avec inscription hypothécaire sur l’immeuble. Si vous apportez le bien à la SCI, l’opération est constatée par un commissaire aux apports et inscrite aux statuts. En espérant que notre réponse vous sera… Lire la suite »
Bonjour,
Peut on céder une partie uniquement de son compte courant d’associé à une personne et l’autre partie à une autre personne ? Merci d’avance
Bonjour,
Les intérêts d’un prêt immobilier contracté par la sci mais payé par les associés via les comptes courants d’associés sont-ils récupérable en cas de cession du compte courant d’associé?
Bonjour, Si un associé cède son compte courant d’associé, la somme correspondant aux intérêts du prêt qu’il a indirectement financé via ce compte est incluse dans la créance transmise, mais les intérêts ne sont pas “récupérables” à part. La cession porte sur le solde global du compte courant, lequel inclut les avances en capital faites par l’associé, qu’elles aient servi à payer le capital du prêt ou ses intérêts. Le cessionnaire reprend donc la créance en l’état, sans droit spécifique à “récupérer” les intérêts isolément, sauf clause contraire. En espérant que notre réponse vous sera utile, nous vous souhaitons une… Lire la suite »
Merci pour votre réponse rapide et précise. Cette récupération des intérêts serait dans le cadre d’une cession de CCA et de part concomitante en effet. Ma question suivante serait: une cession de compte courant peut elle être partielle? Et quelle serait la différence entre une cession totale ou partielle et un remboursement totale ou partiel du CCA dans le cadre d’une cession comitente des parts d’un associé ? Merci d’avance
Bonjour, nous avons créer une sci familiale, moi, mon mari et mon fils. Nous avons fait un emprunt pour travaux qui se terminera l’année prochaine, mon mari étant décédé a donner ses parts à notre fils. En tant que remboursement nous faisions 50/50 maintenant ça se passe comment qui doit rembourser quoi ?
Bonjour, Avec le décès de votre mari et la transmission de ses parts à votre fils, la répartition du remboursement du prêt dépend désormais de la répartition actuelle des parts dans la SCI. Si votre fils détient désormais la moitié des parts et vous l’autre moitié, alors le remboursement peut continuer à être réparti à parts égales. Toutefois, si la répartition des parts a changé, chacun doit contribuer au remboursement en fonction de sa proportion dans la SCI, sauf accord contraire entre vous. Il peut être utile de formaliser cette répartition pour éviter tout litige futur. En espérant que notre… Lire la suite »
Est ce que les membres d’une SCI sont en droit de réclamer , une part de l’indemnité pour un préjudice corporel et moral , que l’un d’entre eux a reçu à la suite d’un accident de la route qu’il est le seul à avoir subi personnellement , mais dont l’assurance dépend d’un prêt que ces membres ont contracté en commun dans le cadre de leur SCI ,
Bonjour,
Non, les autres membres de la SCI ne peuvent pas réclamer une part de l’indemnité, car celle-ci est destinée exclusivement à réparer le préjudice personnel de la victime. Le fait que l’assurance soit liée à un prêt contracté en commun n’y change rien, car l’indemnisation vise le dommage subi par une seule personne et non un préjudice collectif affectant la SCI. Seule une indemnisation couvrant une perte économique directement liée à l’activité de la société pourrait éventuellement faire l’objet d’une discussion.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour, nosu avons une SCI familiale : 1 mère retraitée et 3 enfants adultes en activité. 2 des 4 associés veulent acquérir un bien dont l’achat sera réparti en parts. Mais comment cela se passe pour le crédit ?
Bonjour,
Votre situation est complexe car les modalités de prêt dépendent des banques et également de votre situation particulière. Nous vous invitons donc à contacter un établissement bancaire, qui saura vous aiguiller.
En vous souhaitant une belle journée.
L’équipe LegalPlace
Bonjour,
En cas d’emprunt bancaire souscrit par une SCI familiale et dont les échéances sont payées par l’un des associés. La déclaration du prêt est-elle obligatoire aux impôts ? Doit on cumuler le montant des échéances et apprécier le montant annuel du prêt ou avance en compte courant ?
Par avance merci
Bonjour,
Vous devez déposer l’imprimé n° 2062 « Déclaration de contrat de prêt » auprès du service des impôts des particuliers en même temps que votre déclaration de revenus.En vous souhaitant une belle journée,
L’équipe LegalPlace.