 Connexion
Responsabilité civile professionnelle : définition, obligation et prix 2026
Dernière mise à jour le 13/08/2026
- Qu’est-ce que la responsabilité civile professionnelle ?
- Comment la responsabilité civile professionnelle est-elle engagée ?
- La RC Pro est-elle obligatoire ?
- Que couvre l’assurance responsabilité civile professionnelle ?
- Pourquoi souscrire une assurance RC Pro ?
- Combien coûte une assurance RC Pro ?
- Attestation et mentions obligatoires de la RC Pro
-
- La responsabilité civile professionnelle désigne l’obligation, pour un professionnel, de réparer les dommages qu’il cause à un tiers dans le cadre de son activité.
- L’assurance RC Pro couvre trois grandes catégories de dommages causés aux tiers, qu’ils soient matériels, corporels ou immatériels.
- L’assurance RC Pro est obligatoire pour certaines professions réglementées comme la santé, le droit, le bâtiment ou l’immobilier. Elle reste facultative mais préférable pour les autres.
- Le tarif d’une RC Pro s’étend d’environ 100 à 300 € par an pour un auto-entrepreneur à plusieurs milliers d’euros par an pour une entreprise de taille importante.
Une erreur de conseil, un client qui glisse dans vos locaux ou un fichier livré en retard qui fait perdre un marché à votre client… Dans la gestion d’une entreprise, un dommage causé à autrui peut coûter très cher. La responsabilité civile professionnelle est le mécanisme juridique qui vous oblige à réparer ce dommage, et l’assurance RC Pro est ce qui vous permet d’en assumer le coût sans mettre en danger votre entreprise.
Qu’est-ce que la responsabilité civile professionnelle ?
La responsabilité civile professionnelle est l’obligation, pour un professionnel, de réparer financièrement les dommages qu’il cause à un tiers pendant son activité. Ce tiers peut être un client, un fournisseur, un partenaire ou un simple visiteur. Le terme désigne d’abord un principe de droit, avant de désigner l’assurance qui permet de le couvrir.
Définition de la responsabilité civile professionnelle
Sur le plan juridique, la responsabilité civile professionnelle repose sur un principe simple. Toute personne qui cause un dommage à autrui doit le réparer. Appliqué à une entreprise, cela signifie que si votre activité, un de vos salariés, un local ou un produit cause un préjudice à quelqu’un, vous en êtes financièrement responsable.
L’assurance responsabilité civile professionnelle, appelée RC Pro, prend alors le relais. Elle indemnise la victime à votre place, dans la limite des garanties prévues au contrat. Sans elle, c’est votre trésorerie, voire votre patrimoine, qui absorbe le montant de la réparation.
Responsabilité civile délictuelle ou contractuelle ?
La responsabilité civile professionnelle prend deux formes selon l’existence ou non d’un contrat avec la victime. La distinction change la manière dont le dommage se répare, mais l’assurance RC Pro couvre les deux :
- La responsabilité contractuelle s’applique quand le dommage résulte du non-respect d’un contrat, par exemple une prestation mal exécutée ou livrée en retard. Elle découle de l’article 1231-1 du Code civil ;
- La responsabilité délictuelle, elle, concerne les dommages causés en dehors de tout contrat, comme un passant blessé devant votre boutique. Elle repose sur la responsabilité du fait personnel prévue par l’article 1240 du Code civil.
RC Pro, RC exploitation, multirisque ou décennale : quelles différences ?
La RC Pro, la RC exploitation, la multirisque professionnelle et la décennale sont souvent confondues, alors qu’elles couvrent des risques distincts. Comprendre ce qui les sépare évite de payer deux fois pour la même chose ou de se croire couvert à tort.
| Garantie | Ce qu’elle couvre | Pour qui | Obligatoire ? |
|---|---|---|---|
| RC exploitation | Les dommages causés aux tiers dans la vie courante de l’entreprise, hors prestation | Toute entreprise recevant du public ou intervenant chez des tiers | Non |
| RC professionnelle | Les dommages causés aux tiers du fait de la prestation ou du service rendu | Prestataires, professions du conseil, artisans, professions réglementées | Selon la profession |
| Multirisque professionnelle | Un ensemble de garanties, dont la RC Pro, les locaux, le matériel et les pertes d’exploitation | Commerçants, artisans, entreprises avec locaux et matériel | Non |
| Décennale | Les dommages compromettant la solidité d’un ouvrage pendant dix ans | Professionnels du bâtiment | Oui |
La RC exploitation et la RC Pro sont souvent réunies dans un même contrat. La première couvre les incidents de la vie de l’entreprise, la seconde les erreurs liées au cœur de métier. Quand une entreprise veut protéger à la fois sa responsabilité, ses locaux et son matériel, l’assurance multirisque professionnelle regroupe l’ensemble dans une offre unique.
Comment la responsabilité civile professionnelle est-elle engagée ?
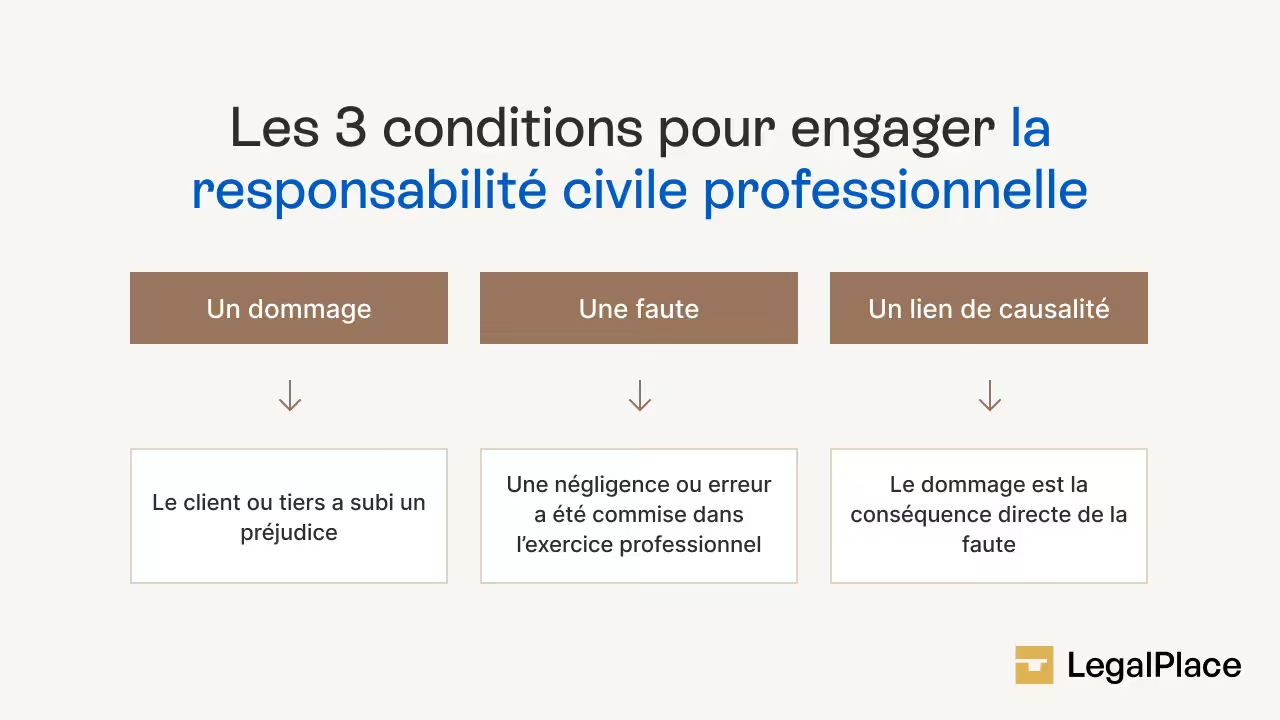
Trois conditions doivent être réunies en même temps pour engager la responsabilité civile professionnelle d’un professionnel. Si l’une manque, la responsabilité n’est pas engagée et la victime ne peut pas obtenir réparation. Ces trois conditions cumulatives sont les suivantes :
- Un dommage réel subi par la victime, qu’il s’agisse d’une blessure, d’un bien détérioré ou d’une perte financière ;
- Une faute du professionnel, c’est-à-dire une erreur, une négligence ou un manquement à ses obligations ;
- Un lien de causalité direct entre cette faute et le dommage subi par la victime.
La faute peut prendre plusieurs visages. Ce sont souvent une négligence, une erreur, une imprudence, un oubli ou un manquement à une obligation d’information. Dans tous les cas, c’est à la victime de prouver que ces trois éléments sont réunis.
La RC Pro est-elle obligatoire ?
L’obligation de souscrire une RC Pro dépend de votre profession. Il n’existe pas d’obligation générale d’assurance RC Pro pour toutes les entreprises. La loi impose cette assurance à certains métiers réglementés, tandis que pour tous les autres, elle reste facultative mais très fortement conseillée.

Dès qu’une assurance n’est pas obligatoire, on a tendance à la ranger dans le superflu. Sauf que sur le terrain, la RC Pro est devenue un réflexe côté clients. Beaucoup demandent l’attestation avant même de parler du contrat, et son absence fait parfois capoter une signature.
Les professions pour lesquelles la RC Pro est obligatoire
Certaines activités exposent les clients à des risques importants pour leur santé, leur patrimoine ou leurs droits. Pour ces professions, le législateur a rendu l’assurance obligatoire. Le tableau ci-dessous récapitule les principaux secteurs concernés et les textes qui les encadrent :
| Secteur | Professions concernées | Texte de référence |
|---|---|---|
| Santé | Médecins, dentistes, sages-femmes, infirmiers, kinésithérapeutes, pharmaciens | Loi du 4 mars 2002 (loi Kouchner), art. L1142-2 du Code de la santé publique |
| Droit | Avocats, notaires, commissaires de justice, administrateurs et mandataires judiciaires | Loi du 31 décembre 1971 (avocats) et textes propres à chaque profession |
| Bâtiment | Constructeurs, artisans, architectes, maîtres d’œuvre | Loi du 4 janvier 1978 (loi Spinetta), art. L241-1 du Code des assurances |
| Immobilier | Agents immobiliers, syndics, administrateurs de biens | Loi du 2 janvier 1970 (loi Hoguet) |
| Chiffre et conseil | Experts-comptables, commissaires aux comptes | Ordonnance du 19 septembre 1945 |
| Assurance et finance | Courtiers et intermédiaires en assurance | Art. L512-6 du Code des assurances |
Dans le bâtiment, l’obligation va plus loin que la seule RC Pro. Les professionnels doivent aussi souscrire une assurance décennale, qui couvre pendant dix ans les dommages compromettant la solidité de l’ouvrage.
La RC Pro facultative
Pour toutes les professions non réglementées, la RC Pro n’est pas imposée par la loi. Un consultant, un commerçant, un artisan hors bâtiment ou un prestataire de services peut donc exercer sans y souscrire. Dans les faits, s’en passer revient à faire porter le coût d’un éventuel sinistre sur sa propre entreprise.
Le cas de l’auto-entrepreneur et du micro-entrepreneur
Le statut d’auto-entrepreneur ne change rien à la règle. L’obligation d’assurance dépend de l’activité exercée, pas du régime social. Un micro-entrepreneur du bâtiment reste soumis à l’obligation d’assurance décennale, alors qu’un graphiste ou un rédacteur en micro-entreprise n’a aucune obligation légale. Là encore, l’assurance de l’auto-entrepreneur reste vivement conseillée dès que l’activité présente un risque pour les clients.
Que couvre l’assurance responsabilité civile professionnelle ?
La RC Pro couvre les dommages que vous causez à un tiers dans le cadre de votre activité. Ces dommages se répartissent en trois familles, auxquelles s’ajoutent des exclusions qu’il faut connaître avant de signer.
Les dommages matériels
Un dommage matériel touche un bien appartenant à un tiers. Il s’agit d’un objet cassé, détérioré ou détruit à cause de votre activité. L’assurance prend en charge la réparation ou le remplacement du bien.
Karim, plombier, intervient chez un client pour changer un joint. Une fuite mal maîtrisée endommage le parquet du salon et la cloison voisine. La RC Pro de Karim couvre le coût de remise en état du parquet et de la cloison, qui aurait autrement pesé sur sa trésorerie.
Les dommages corporels
Un dommage corporel porte atteinte à l’intégrité physique d’une personne. Une chute dans vos locaux, une blessure causée par un produit ou un accident lié à votre prestation entrent dans cette catégorie. Ce sont souvent les sinistres les plus coûteux, car ils peuvent inclure des frais médicaux, un arrêt de travail et une indemnisation du préjudice subi.
Les dommages immatériels
Un dommage immatériel est une perte financière subie par un tiers, sans atteinte à un bien ou à une personne. Une perte de chiffre d’affaires, un manque à gagner ou des frais supplémentaires en sont des exemples. On distingue deux sous-catégories, que les contrats traitent différemment.
| Type de dommage immatériel | Définition |
|---|---|
| Consécutif | Perte financière qui découle d’un dommage matériel ou corporel déjà couvert. |
| Non consécutif | Perte financière isolée, sans dommage matériel ou corporel préalable. |
Ce que la RC Pro ne couvre pas
La RC Pro laisse certaines situations en dehors de toute garantie, quelle que soit l’assurance souscrite. Elle n’indemnise pas les dommages que vous causez à vous-même ou à votre propre entreprise, les fautes intentionnelles et frauduleuses, les dommages liés à un salarié dans le cadre du contrat de travail, qui relèvent d’autres assurances, ainsi que les amendes et sanctions pénales, qui restent personnelles. Ces exclusions figurent dans les conditions générales du contrat, qu’il faut lire avant de signer.
Pourquoi souscrire une assurance RC Pro ?
Au-delà de l’obligation légale qui pèse sur certaines professions, la RC Pro répond à trois besoins concrets. Elle protège vos finances, vous permet de respecter vos engagements et rassure vos clients.
Se protéger contre les risques financiers de l’activité
Le premier intérêt de la RC Pro est financier. Une erreur professionnelle peut entraîner une demande d’indemnisation de plusieurs milliers, voire dizaines de milliers d’euros. Sans assurance, ce montant sort directement de la trésorerie de l’entreprise, quand il ne menace pas sa survie.
Julie, consultante en informatique, développe un logiciel de gestion pour un client. Un défaut de paramétrage entraîne une perte de données commerciales et plusieurs jours d’arrêt d’activité chez ce client. Ce dernier réclame 40 000 € au titre du préjudice. La RC Pro de Julie prend en charge l’indemnisation, là où une facture de ce montant aurait pu mettre en péril sa micro-entreprise. C’est typiquement un dommage immatériel non consécutif.
Répondre à une obligation légale ou contractuelle
Pour les professions réglementées, souscrire une RC Pro n’est pas un choix mais une condition d’exercice. En dehors de ces cas, l’assurance est parfois imposée par contrat. De nombreux donneurs d’ordre, appels d’offres publics ou grands comptes exigent une attestation de RC Pro avant de confier une mission. Ne pas l’avoir revient alors à se fermer une partie du marché.
Rassurer clients et partenaires
Présenter une RC Pro est un gage de sérieux. Elle montre à vos clients que vous prenez vos responsabilités et qu’ils seront indemnisés en cas de problème. Pour une jeune entreprise qui cherche à se faire une place, c’est un argument commercial concret face à des concurrents non assurés.
Combien coûte une assurance RC Pro ?
Le prix d’une RC Pro dépend surtout de votre activité et de votre niveau de risque. Les tarifs s’étendent d’une centaine d’euros par an pour une activité peu risquée à plusieurs milliers d’euros pour une entreprise exposée. Voici les critères qui font varier la facture et les ordres de grandeur à connaître.
Les critères qui influencent le tarif
Un assureur calcule sa prime en fonction du risque que vous représentez. Plusieurs facteurs entrent en jeu.
| Critère | Effet sur le tarif |
|---|---|
| Le secteur d’activité | Plus l’activité est risquée, plus la prime est élevée. |
| Le chiffre d’affaires | Un chiffre d’affaires important augmente l’exposition et la prime. |
| La taille de l’entreprise | Le nombre de salariés et de sites fait varier le risque. |
| La sinistralité passée | Un historique de sinistres renchérit le contrat. |
| Le niveau de garantie choisi | Des plafonds élevés et peu d’exclusions coûtent plus cher. |
| La localisation | La zone géographique d’exercice peut jouer sur la prime. |
Les ordres de grandeur de prix
Les tarifs annuels d’une RC Pro varient nettement selon le profil de l’entreprise, d’une centaine d’euros à plusieurs milliers d’euros par an. À titre indicatif, voici les fourchettes observées selon le type de professionnel. Ces montants varient fortement d’un assureur à l’autre.
| Profil | Tarif annuel indicatif |
|---|---|
| Auto-entrepreneur, activité de service peu risquée | 100 à 300 € |
| Artisan | 300 à 800 € |
| Profession libérale réglementée | 500 à 1 500 € |
| PME | 1 000 à plusieurs milliers d’euros |
| Grande entreprise ou activité très exposée | Plusieurs milliers d’euros |
Les autres coûts à anticiper
Au-delà de la prime annuelle, une RC Pro peut comporter des frais supplémentaires. Ce sont notamment les franchises, qui restent à votre charge en cas de sinistre, et les éventuelles extensions de garantie pour couvrir des risques spécifiques à votre métier. Une prime peu élevée cache parfois une franchise importante ou des plafonds bas. Il faut donc regarder l’ensemble du contrat, pas seulement le prix affiché.
Attestation et mentions obligatoires de la RC Pro
Une fois assuré, vous devez pouvoir prouver votre couverture et, dans certains cas, la mentionner sur vos documents commerciaux. Ces obligations concernent surtout les professions à assurance obligatoire.
Les mentions obligatoires de la RC Pro
Les professionnels soumis à une assurance obligatoire doivent en faire mention sur leurs devis et leurs factures. La loi du 18 juin 2014, dite loi Pinel, impose ainsi aux artisans du bâtiment d’indiquer leur assurance, les coordonnées de l’assureur et la couverture géographique du contrat.
L’attestation d’assurance RC Pro
L’attestation d’assurance est le document qui prouve que vous êtes couvert. Votre assureur vous la remet à la souscription, puis chaque année au renouvellement du contrat. Vous pouvez aussi la demander à tout moment, souvent depuis votre espace client en ligne. Ce document vous sera réclamé par vos clients professionnels, par les donneurs d’ordre et lors des appels d’offres.
La responsabilité civile professionnelle désigne l’obligation de réparer les dommages causés à un tiers dans le cadre de son activité, sur le fondement des articles 1240 et 1231-1 du Code civil. L’assurance RC Pro qui couvre ce risque est obligatoire pour les professions réglementées comme la santé, le droit, le bâtiment ou l’immobilier, et facultative mais fortement conseillée pour toutes les autres. Elle prend en charge les dommages matériels, corporels et immatériels causés aux tiers, hors fautes intentionnelles et exclusions de contrat. Son prix dépend surtout de l’activité et du chiffre d’affaires, d’une centaine d’euros par an pour un auto-entrepreneur à plusieurs milliers d’euros pour une entreprise exposée. Comparer les garanties, les franchises et les plafonds reste le meilleur moyen de choisir un contrat adapté.
Juriste spécialisée en droit des affaires, Camille Rougeau transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, pour que chaque entrepreneur puisse comprendre ses droits.
Dernière mise à jour le 13/08/2026
FAQ
Quelle est la différence entre responsabilité civile et responsabilité civile professionnelle ?
La responsabilité civile classique concerne les dommages causés dans la vie privée, souvent couverts par l’assurance habitation. La responsabilité civile professionnelle concerne uniquement les dommages causés dans le cadre d’une activité professionnelle. Ce sont deux régimes distincts, avec des assurances différentes.
La RC Pro est-elle obligatoire pour un auto-entrepreneur ?
L’obligation de RC Pro pour un auto-entrepreneur dépend de l’activité exercée, pas du statut. Un auto-entrepreneur exerçant une profession réglementée ou du bâtiment est soumis à l’obligation d’assurance. Pour les autres activités, la RC Pro reste facultative, mais elle est fortement conseillée dès que la prestation présente un risque pour les clients.
Que se passe-t-il en cas de défaut d'assurance obligatoire ?
Les sanctions peuvent être lourdes. Dans le bâtiment, l’absence d’assurance décennale est punie jusqu’à 75 000 € d’amende et six mois d’emprisonnement au titre de l’article L243-3 du Code des assurances. Les professions réglementées s’exposent en plus à des sanctions disciplinaires de leur ordre, jusqu’à l’interdiction d’exercer.
Quand faut-il souscrire une RC Pro ?
La RC Pro doit être souscrite le plus tôt possible, idéalement avant le début de l’activité. La couverture doit être effective dès la première prestation, car un dommage peut survenir dès le premier chantier ou la première mission. Pour les professions réglementées, l’attestation est même exigée avant de pouvoir exercer.
Comment résilier son contrat de RC Pro ?
Un contrat de RC Pro peut être résilié à son échéance annuelle, en respectant le préavis prévu. La loi de simplification de la vie économique de 2026 a renforcé les droits des assurés professionnels. Elle facilite la résiliation de certains contrats après un an pour les petites entreprises et oblige l’assureur à motiver toute décision de résiliation de sa part.
La RC Pro couvre-t-elle les fautes intentionnelles ?
Non. Les fautes intentionnelles et les actes frauduleux sont exclus de toute garantie de RC Pro. L’assurance couvre les erreurs, négligences et imprudences, mais jamais un dommage causé volontairement par l’assuré.
Peut-on cumuler RC Pro et assurance multirisque professionnelle ?
La RC Pro est souvent déjà incluse dans une assurance multirisque professionnelle. Il ne faut donc pas les cumuler à l’aveugle, au risque de payer deux fois la même garantie. Mieux vaut vérifier le contenu exact de son contrat multirisque avant de souscrire une RC Pro séparée.
Comment choisir sa RC Pro ?
Pour choisir une RC Pro, comparez les garanties, les plafonds d’indemnisation, les franchises et les exclusions, pas seulement le prix. Vérifiez que les dommages immatériels non consécutifs sont couverts si votre activité y est exposée. Assurez-vous enfin que l’activité déclarée sur le contrat correspond exactement à celle que vous exercez.
Sources de l'article
- Article 1240 du Code civil
- Article 1231-1 du Code civil
- Article L1142-2 du Code de la santé publique
- Article L241-1 du Code des assurances
- Articles L243-2 et L243-3 du Code des assurances
Rédigé par
Juriste spécialisée en droit des affaires, Camille Rougeau transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, pour que chaque entrepreneur puisse comprendre ses droits.