 Connexion
Convention réglementée en SAS : ce que dirigeants et associés doivent savoir
Dernière mise à jour le 04/09/2026
- Une convention réglementée en SAS est un contrat conclu entre la société et son président, un dirigeant ou un actionnaire disposant de plus de 10 % des droits de vote, et elle doit être approuvée par les associés (article L227-10 du Code de commerce).
- Une convention réglementée en SAS fait l’objet d’un rapport du commissaire aux comptes ou, à défaut, du président, mais elle produit ses effets même lorsque les associés ne l’approuvent pas.
- Les conventions réglementées en SAS se distinguent des conventions courantes, librement conclues, et des conventions interdites, nulles de plein droit comme un prêt ou un cautionnement accordé par la société à un dirigeant.
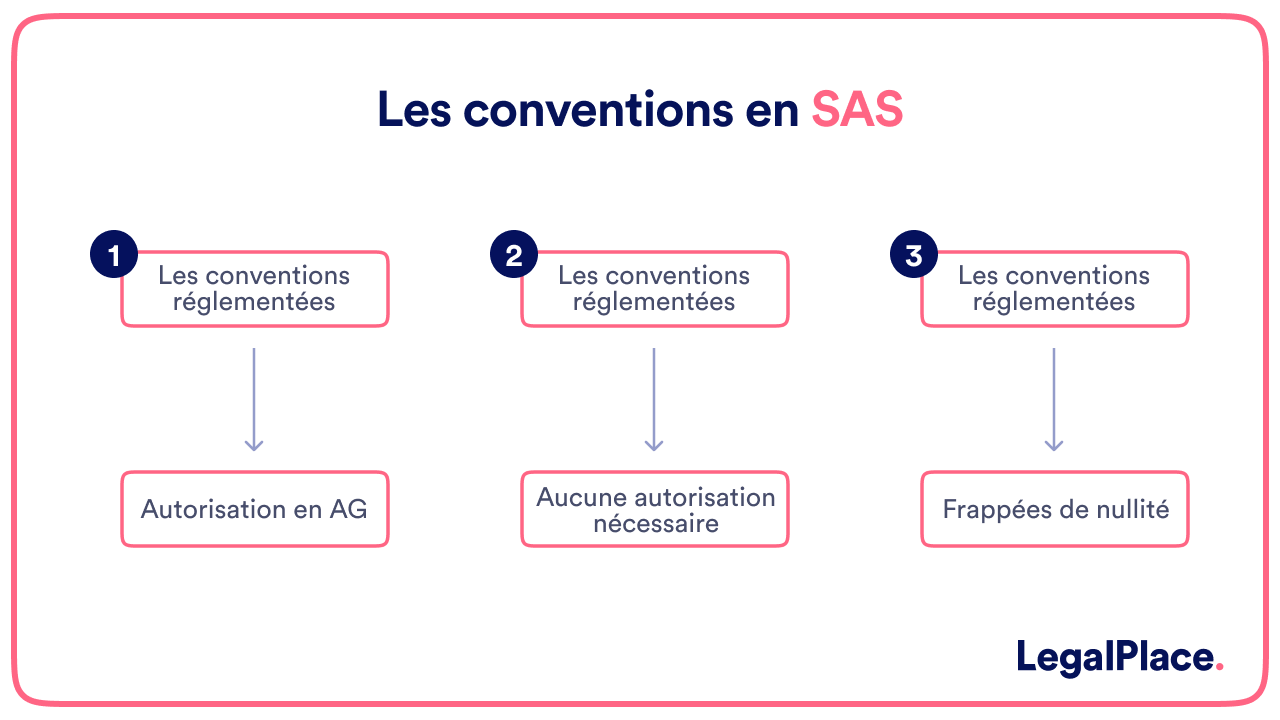
Les conventions réglementées en SAS font partie des divers contrats et conventions conclues après la création de la SAS. En comparaison aux conventions interdites ou aux conventions courantes, les conventions réglementées doivent être contrôlées en assemblée générale par les associés de la SAS.
Qu’est-ce qu’une convention réglementée en SAS ?
Une société, et plus particulièrement une SAS (société par actions simplifiée), peut conclure différents contrats et conventions totalement librement, conformément à la liberté contractuelle.
En revanche, il existe une limite à cette liberté contractuelle lorsqu’une convention est conclue entre la SAS et l’un de ses dirigeants (le président ou le directeur général) ou un actionnaire disposant de plus de 10 % des droits de vote de la société.
On parle alors de conventions réglementées. De telles conventions existent également dans les autres sociétés commerciales, comme les conventions réglementées de SARL (société à responsabilité limitée) ou celles des SA.
Il s’agit de conventions réglementées car elles doivent être validées par l’assemblée générale.
Une telle procédure permet d’éviter que la SAS ne consente des avantages spécifiques à des associés et/ou à d’autres personnes sans l’approbation des autres associés.
A ce titre, voici quelques exemples de situations pour lesquelles des convention réglementées sont généralement souscrites afin de ne pas octroyer des avantages indus à certains associés au détriment des autres :
- Une augmentation significative de la rémunération du dirigeant : ou encore l’attribution d’une indemnité exceptionnelle ou une modification du contrat de travail ;
- La création d’un compte courant au profit d’un dirigeant ou d’un associé qui n’est pas d’ores et déjà prévue dans les statuts ;
- Un abandon de créance en compte courant entre le titulaire de la créance et la société;
- L’achat, la location ou la vente d’un bien entre le dirigeant et la société.
Quels sont les autres types de conventions en SAS ?
Au-delà de conventions réglementées, il y a des conventions courantes mais également des conventions interdites.
Les conventions interdites en SAS
Certaines conventions passées entre la SAS et son président ou un dirigeant sont d’office interdites. En SAS, l’article L227-12 du Code de commerce renvoie aux interdictions de l’article L225-43. Il s’agit des conventions suivantes :
- Les emprunts auprès de la société et au profit du président ou d’un dirigeant ;
- Les découverts d’un compte courant ou relatif à tout au autre consentement pris par la société au profit du président ou d’un dirigeant ;
- Un aval, un cautionnement ou une garantie consentie par la société pour couvrir certains engagements du président ou d’un dirigeant envers les tiers.
Les conventions susvisées sont nulles et par conséquent engagent la responsabilité civile voire pénale du dirigeant les ayant conclues.
La nullité de ces conventions s’explique par le fait qu’elles sont passées dans l’intérêt personnel du dirigeant et sans intérêt pour la société.
Les conventions courantes en SAS
Toutes les conventions conclues entre le dirigeant et la société ne sont pas réglementées. En effet, certaines peuvent être passées sans contrôle lorsqu’elles constituent des opérations courantes de gestion de la SAS.
En d’autres termes, elles doivent s’inscrire dans le cadre habituel de l’activité de la société.
En d’autres termes, les conventions courantes portent sur :
- Le cadre ordinaire de l’activité de la SAS ;
- Des pratiques usuelles et/ou conformes au secteur d’activité de la société ;
- Des pratiques effectuées par la société aux mêmes conditions que lorsqu’elles sont effectuées avec des tiers à la société.
Dans cette conjoncture, ces conventions ne sont soumises à aucun contrôle.
Qui est concerné par les conventions réglementées en SAS ?
Au sein d’une SAS, les personnes visées par les conventions réglementées sont les suivantes :
- Le président de la SAS et les autres dirigeants, le cas échéant ;
- Tout actionnaire de la SAS disposant de plus de 10 % des droits de vote, ainsi que toute société contrôlant la SAS au sens de l’article L.233-3 du Code de commerce ;
- Toute personne liée à l’une des deux catégories ci-dessus, notamment par un lien familial, ou toute personne interposée.
Ainsi pour conclure des conventions avec la SAS, les personnes ci-dessus doivent obtenir l’accord en assemblée générale. La procédure est expliquée ci-dessous.
Quelle est la procédure des conventions réglementées en SAS ?
Les conventions réglementées en SAS doivent être approuvées par l’assemblée générale. En revanche, pour la SASU, forme unipersonnelle de la SAS, la procédure est simplifiée.
Le contrôle en assemblée générale
Conformément à l’article L.227-10 du code de commerce, les conventions réglementées doivent faire l’objet d’un contrôle a postériori à titre d’approbation lors d’une AG, généralement la prochaine assemblée générale ordinaire annuelle (AGOA).
A ce moment, il revient au commissaire aux comptes de présenter aux associés un rapport sur la convention conclue entre le dirigeant et la société.
Plus précisément, les conventions réglementées font l’objet :
- D’un rapport spécial établi par le commissaire aux comptes ou, s’il n’existe pas de commissaire aux comptes (quand il n’est pas obligatoire d’en nommer un), par le président ;
- D’une présentation de ce rapport à l’approbation des associés ;
- D’une décision de ces associés qui statuent sur le rapport.
Le rapport doit mentionner :
- La liste des conventions soumises à l’approbation des actionnaires ;
- L’identité des dirigeants ou des associés concernés ;
- La nature et l’objet des conventions réglementées ;
- Les principales modalités (prix, délai) ;
- Les marchandises livrées ou les prestations de services consenties.
Les associés sont ensuite libres d’approuver ou non la convention réglementée. Même en cas de désaccord, la convention non approuvée produit néanmoins ses effets, la personne intéressée et, le cas échéant, le président et les autres dirigeants en supportent les conséquences dommageables pour la société (article L227-10 du Code de commerce).
La procédure simplifiée pour une SASU
Dans une SASU, comme il n’y a qu’un seul associé, la procédure est nettement simplifiée, il n’y a pas de vote en assemblée. Les conventions conclues directement ou par personne interposée entre la SASU et son dirigeant ou son associé unique doivent simplement figurer sur le registre des décisions (article L227-10, alinéa 4, du Code de commerce). Seules les opérations courantes conclues à des conditions normales échappent à cette mention.
Peut-on annuler des conventions réglementées en SAS ?
Selon l’association nationale des sociétés par actions (ANSA), deux situations peuvent conduire à la résiliation d’une convention réglementée, à savoir :
- Une des parties à la convention décide unilatéralement de la résilier sur le fondement d’une disposition légale ou contractuelle ;
- Un commun accord des parties de résilier la convention.
- En SAS, une convention réglementée est un contrat conclu entre la société et son président, un dirigeant ou un actionnaire détenant plus de 10 % des droits de vote. Elle se distingue des conventions courantes, librement conclues, et des conventions interdites, nulles de plein droit. Sa validité repose sur une procédure de contrôle a posteriori : un rapport spécial du commissaire aux comptes ou, à défaut, du président, puis une décision des associés. Une convention non approuvée continue de produire ses effets, mais la personne intéressée et les dirigeants en assument les conséquences dommageables. En SASU, ce contrôle se limite à une mention au registre des décisions de l’associé unique.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 04/09/2026
FAQ
La fixation de la rémunération du président de SAS est-elle une convention réglementée ?
La simple fixation de la rémunération du président de SAS relève en principe d’une décision des associés, et non de la procédure des conventions réglementées. En revanche, une augmentation significative, une indemnité exceptionnelle ou une modification de son contrat de travail peut constituer une convention réglementée soumise à l’approbation des associés.
Un actionnaire minoritaire peut-il être concerné par une convention réglementée en SAS ?
Oui, un actionnaire minoritaire est concerné par les conventions réglementées en SAS dès lors qu’il dispose de plus de 10 % des droits de vote. Le critère retenu par l’article L227-10 du Code de commerce est la fraction des droits de vote, et non la part détenue dans le capital social.
Quelles sanctions en cas de convention interdite dans une SAS ?
Une convention interdite en SAS, comme un prêt ou un cautionnement accordé par la société à un dirigeant, est nulle de plein droit. Le dirigeant qui l’a conclue engage sa responsabilité civile, voire pénale lorsque l’opération caractérise un abus de biens sociaux.
Une convention réglementée en SAS doit-elle être approuvée avant sa signature ?
Non, une convention réglementée en SAS est en principe contrôlée a posteriori : les associés se prononcent après sa conclusion, lors d’une assemblée. Les statuts peuvent toutefois imposer une approbation préalable ou une majorité renforcée.
Quelle différence entre les conventions réglementées en SAS et en SARL ?
Les conventions réglementées reposent sur des textes distincts selon la forme sociale : l’article L227-10 du Code de commerce pour la SAS et l’article L223-19 pour la SARL. Le principe reste proche, un contrôle par les associés, mais les personnes visées et les modalités du rapport diffèrent.
Le commissaire aux comptes est-il obligatoire pour les conventions réglementées en SAS ?
Non, la présence d’un commissaire aux comptes n’est pas obligatoire pour appliquer la procédure des conventions réglementées en SAS. Lorsqu’aucun commissaire aux comptes n’a été désigné, c’est le président qui établit le rapport présenté aux associés.
Sources de l'article
- Article L227-10 du Code de commerce
- Article L227-12 du Code de commerce
- Article L225-43 du Code de commerce
- Article L233-3 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris