 Connexion
Peut-on créer une SCI après l’achat d’un bien immobilier ?
Dernière mise à jour le 12/10/2026
- Quel est l’intérêt de créer une SCI après un achat immobilier ?
- Peut-on intégrer un bien immobilier à la création de la SCI ?
- Comment fonctionne l’apport d’un bien immobilier à une SCI ?
- Quels sont les avantages et les inconvénients de créer une SCI à la suite de l’achat d’un bien immobilier ?
- Est-il intéressant d’acheter un bien immobilier à la suite de la création de la SCI ?
- Il est possible de créer une SCI après l’achat d’un bien immobilier, en apportant ce bien à la société en échange de parts sociales, par un acte établi chez le notaire.
- L’apport pur et simple d’un immeuble à une SCI soumise à l’impôt sur le revenu est enregistré gratuitement, alors qu’il est taxé à 5 % si la SCI relève de l’impôt sur les sociétés.
- L’apport étant traité comme une vente, la plus-value éventuelle est imposée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, sauf exonération (résidence principale notamment).
Il est possible de créer une SCI après un achat immobilier, puis d’y apporter le bien déjà détenu en échange de parts sociales. Cette opération passe par un notaire et a des conséquences fiscales qu’il vaut mieux anticiper, notamment en matière de droits d’enregistrement et de plus-value.
Quel est l’intérêt de créer une SCI après un achat immobilier ?
La SCI est une entreprise active dans le secteur immobilier, soumise aux règles des sociétés civiles. Son activité étant civile, elle relève par défaut de l’impôt sur le revenu (IR), avec une option possible pour l’impôt sur les sociétés (IS). En revanche, si la location meublée dépasse 10 % de son chiffre d’affaires hors taxes, cette activité commerciale n’est plus accessoire et la SCI devient imposable à l’IS.
L’un des intérêts d’une création de SCI repose sur la composition de ses associés. D’abord, cette forme juridique ne limite aucunement le nombre maximal d’associés. À partir de 2 associés, personnes physiques ou morales, la société peut être constituée. Ensuite, la gestion d’une SCI est confiée à un ou des gérants.
Créer une SCI consiste surtout à acquérir un bien immobilier en collectif. Cette alternative convient principalement aux héritiers qui peuvent créer une SCI familiale. L’indivision présente effectivement plus de difficultés administratives et de gestion comparée à ce type de société.
Bien que le moment opportun pour la création de cette société soit avant l’acquisition immobilière, l’achat au préalable est possible. Quelques dispositifs permettent de la mettre en place, sans engager des coûts exorbitants.
Les acquéreurs s’intéressent à cette forme juridique, car elle permet un achat immobilier à tous. Autrement dit, les résidents et les non-résidents peuvent constituer une SCI.
Peut-on intégrer un bien immobilier à la création de la SCI ?
Le principe de la création d’une SCI est de simplifier la gestion immobilière. En ce sens, l’intégration d’un bien à l’élaboration de la société est une possibilité. Certains acquéreurs et associés décident de la constituer dans le but de gérer le patrimoine.
D’autres y ajoutent des biens acquis alors que la SCI est déjà constituée et fonctionnelle. Dans ce cas, le propriétaire cède sa propriété à la société en échange de parts sociales. Elle choisit ensuite de louer ou non le bien intégré. En outre, ce type d’investissement concerne entre autres :
- Le bien meublé ;
- L’aire de stationnement ;
- La chambre d’étudiant ;
- La résidence saisonnière ;
- Le local professionnel ;
- L’appartement ;
- Etc.
En cédant sa propriété à une SCI, l’apporteur se décharge de tous ses droits. Autrement dit, ce type de transaction s’apparente à une vente du bien immobilier. En outre, si une SCI déjà constituée intègre un bien, elle qualifie l’opération comme étant un apport en nature.
Fiscalement, l’apport en nature est traité comme une cession à titre onéreux et peut donc dégager une plus-value imposable. D’autre part, les associés procèdent à son évaluation, fonction confiée à un commissaire aux apports dans d’autres formes de sociétés.
Faire un apport en bien immobilier à une SCI soumet à toutes les obligations applicables dans un acte de vente. Par conséquent, le propriétaire est tenu d’en assurer les vices cachés. Par ailleurs, la possession paisible représente une autre obligation.
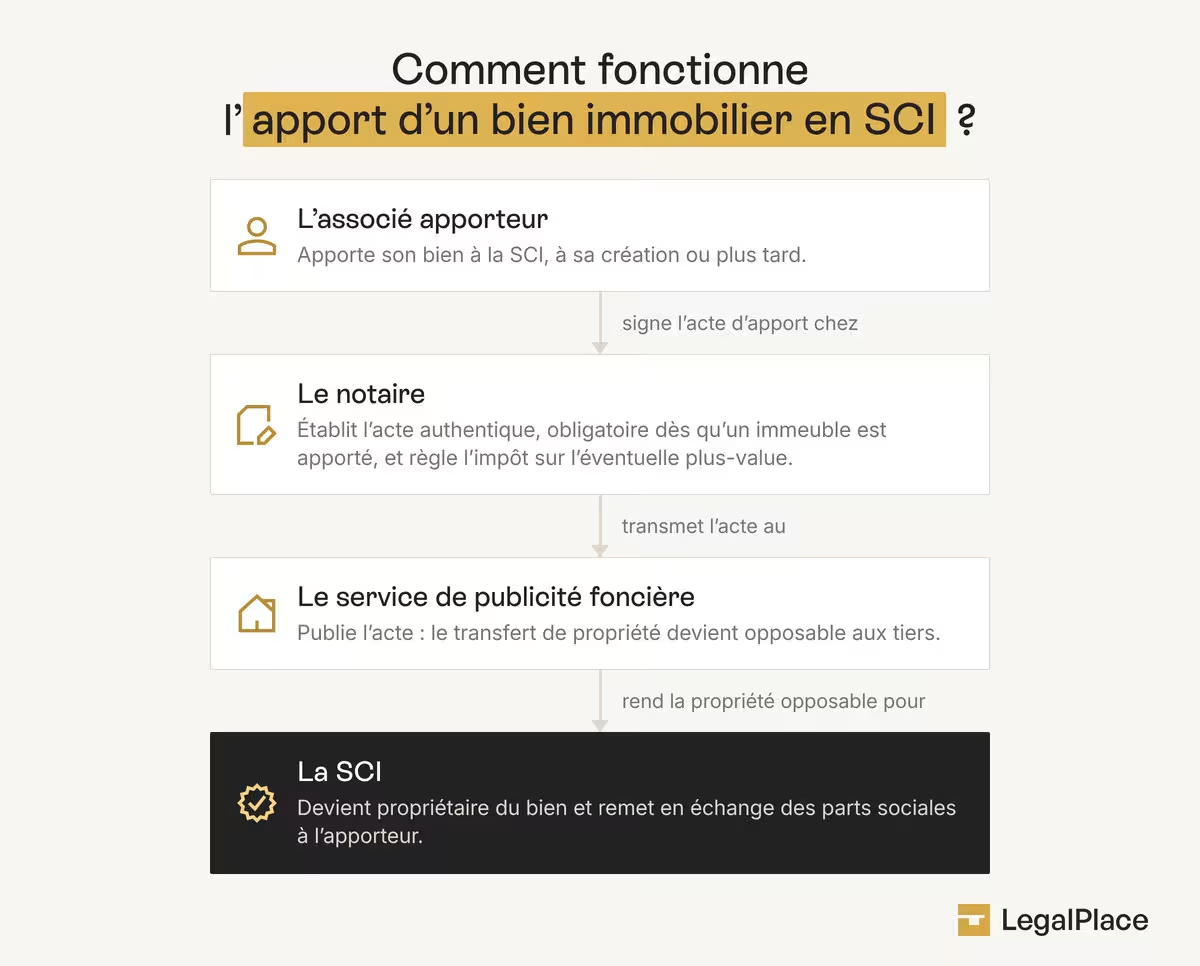
Comment fonctionne l’apport d’un bien immobilier à une SCI ?
L’apport en bien immobilier est la forme la plus courante dans la constitution d’une SCI. Son objectif étant la gestion de patrimoine, ce fonctionnement apparaît comme le plus approprié et le plus pratique. Pour cela, plusieurs possibilités sont accessibles à l’apporteur.
Transfert de propriété
La SCI offre aux héritiers l’occasion d’éviter l’indivision à travers le transfert de propriété. Cette transaction intéresse également les acquéreurs pacsés ou concubins. Concrètement, l’indivision est une forme assez complexe dans le cas où un indivisaire prévoirait de quitter l’accord.
Une telle décision entraîne souvent un rachat quasi contraint de la part de l’autre, ou la vente du bien. Celle-ci n’aurait pas été problématique si les indivisaires n’avaient pas à vendre à une valeur inférieure par rapport à l’estimation réelle.
C’est ici que le transfert de propriété en SCI intervient comme une solution idéale. L’associé peut vendre sa part à un tiers, à la société elle-même ou à un autre associé. L’actif immobilier reste intact et le départ ne crée aucun problème pour les autres. Cette cession reste en principe soumise à l’agrément de tous les associés, sauf clause contraire des statuts.
Évaluation de l’apport
Par défaut, la SCI est fiscalement transparente et relève de l’impôt sur le revenu, chaque associé étant imposé sur sa quote-part. Le cas d’un apport en bien immobilier dans une SCI libère d’une vérification par un commissaire. L’apporteur lui-même est autorisé à évaluer le bien immobilier qu’il souhaite fournir.
En revanche, l’évaluation par un commissaire aux apports est vivement recommandée dans certains cas. Elle intervient quand l’apporteur occupe le poste de gérant de la SCI. Ce recours n’est pas obligatoire, mais il limite le risque de litige entre les associés.
Un acte authentique établi par un notaire est indispensable dès qu’un immeuble est apporté, à la création de la société civile immobilière comme en cours de vie sociale, car seul cet acte permet la publication au service de publicité foncière.
Formalités
Après la question « peut-on créer une SCI après un achat immobilier » se pose certainement celle sur les formalités. L’intégration d’un bien s’effectue désormais avec simplicité, grâce aux sites spécialisés. Une annonce légale SCI est obligatoire à la création de la société, puis lors de l’augmentation de capital qui accompagne l’apport d’un bien à une SCI existante.
L’apport fait aussi l’objet d’une publicité foncière, distincte de l’annonce légale. Le notaire publie l’acte au service de publicité foncière, ce qui rend le transfert de propriété opposable aux tiers.
La société civile immobilière se conforme au droit immobilier, nécessitant ainsi une autre formalité importante. Lorsque le bien se situe dans une zone soumise au droit de préemption urbain, l’apport ou la cession de parts de SCI peut imposer de purger ce droit.
Concrètement, cette démarche permet à la municipalité, dont relève le bien immobilier, d’acquérir des parts, en priorité aux autres acheteurs.
Néanmoins, les communes n’interviennent pas toujours dans l’acquisition d’un bien d’une SCI. D’ailleurs, une déclaration d’intention d’aliéner (DIA) permet de demander leur intention. Pendant deux mois, elles se décident et communiquent si elles appliquent ou renoncent à leur droit de préemption.
En principe, l’absence de réponse des communes après le délai imparti pour la prise de décision signifie qu’elles renoncent. Les démarches d’acquisition ou de cession du bien aux associés tiers se poursuivent donc comme prévu.
Une autre formalité importante peut survenir lorsque la valeur d’apport du bien dépasse son prix d’acquisition. Le constat d’une plus-value SCI, notifié par un notaire, est à ce niveau incontournable. Il lui revient de calculer, déclarer et payer l’impôt dû sur la plus-value réalisée sur l’immeuble apporté, lors de la signature de l’acte.
Fiscalité de l’apport
La fiscalité représente une autre question essentielle avant de déterminer « peut-on créer une SCI après un achat immobilier ? ». Le régime fiscal de l’apport varie selon les circonstances, notamment dans le cas d’un constat de plus-value par exemple.
La plus-value de l’associé apporteur est imposée à 19 % au titre de l’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux, après des abattements pour durée de détention qui conduisent à une exonération totale après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. En outre, une exonération d’impôt intervient dans certains cas. Un abattement sur les impôts peut aussi intéresser. Néanmoins, l’éligibilité à ces avantages est sous conditions :
- Apport d’une résidence principale à la SCI ;
- Titulaire d’une pension de vieillesse ou d’une carte d’invalidité, non redevable de l’impôt sur la fortune et dont le revenu fiscal de référence ne dépasse pas le seuil légal ;
En outre, le régime fiscal de la SCI détermine l’imposition des associés. Autrement dit, l’apport d’un immeuble à une SCI imposable à l’IR, s’il est réalisé à titre pur et simple (en échange de parts sociales uniquement), est enregistré gratuitement.
Si l’apport est à titre onéreux, par exemple lorsque la SCI prend en charge le crédit attaché au bien, cette part supporte les droits de mutation applicables aux ventes immobilières, dont le taux départemental peut atteindre 5 % jusqu’au 31 mars 2028, taxes additionnelles en sus. La soumission au droit d’enregistrement s’impose quand la SCI est imposée à l’IS. Le taux est alors de 5 % de la valeur de l’apport.
Lorsque la SCI est soumise à l’IS, c’est la société elle-même qui est imposée sur son résultat, et non plus chaque associé sur sa quote-part de revenus fonciers.
Apport d’un bien encore financé par un crédit
Un bien encore financé par un crédit immobilier peut être apporté à une SCI, mais le prêt reste au nom de l’emprunteur et n’est pas transféré automatiquement à la société. Avant l’apport, vérifiez les clauses du contrat de prêt applicables en cas de transfert de propriété et obtenez l’accord de la banque. Si le crédit doit être soldé, les indemnités de remboursement anticipé sont plafonnées à 6 mois d’intérêts et à 3 % du capital restant dû. Si la SCI reprend le prêt, l’apport devient à titre onéreux pour cette part.
Vente du bien à la SCI plutôt qu’un apport
Le propriétaire peut aussi vendre son bien à la SCI au lieu de l’apporter. Il perçoit alors un prix, et non des parts sociales, tandis que la SCI finance souvent l’achat par un emprunt bancaire. Cette vente supporte les droits de mutation à titre onéreux, comme toute vente immobilière, et la plus-value du vendeur est imposée dans les mêmes conditions que pour un apport.
Quels sont les avantages et les inconvénients de créer une SCI à la suite de l’achat d’un bien immobilier ?
Dans l’ensemble, la SCI est une solution intéressante pour gérer un patrimoine, quelle que soit sa période de création. Toutefois, comme toute forme juridique, elle a ses avantages et ses inconvénients.
Avantages
Le premier avantage d’une SCI reste la bonne organisation de la gestion immobilière. Se conformant aux règles applicables à toute communauté d’associés, la SCI a quelques obligations. Elle doit par exemple tenir rigoureusement sa comptabilité et organiser régulièrement des assemblées générales.
La cession de parts suppose l’agrément des associés dans les conditions prévues par les statuts. De plus, l’associé désirant céder ses parts détermine lui-même le prix auquel il souhaite vendre. Depuis le 27 juin 2026, la cession de parts d’une SCI à prépondérance immobilière doit, à peine de nullité, être établie par acte notarié, par acte contresigné par avocat ou, dans certains cas, par un expert-comptable (article 1865-1 du Code civil). Elle supporte en outre des droits d’enregistrement de 5 %. Dans certains cas, une procédure relative aux impôts applicables aux plus-values peut se révéler nécessaire.
La SCI est une excellente alternative pour optimiser un patrimoine immobilier. Les choix dépendent du régime fiscal auquel elle est soumise. En général, l’IR s’applique automatiquement, sauf en cas d’action commerciale immobilière, faisant intervenir l’IS.
Inconvénients
La SCI n’est toutefois pas sans inconvénient. Les quelques particularités de cette forme juridique peuvent constituer ses failles. Par exemple, le délai de rétractation de 10 jours peut être refusé à une SCI considérée comme un acquéreur professionnel lors de la signature d’un contrat d’acquisition (Cass. 3e civ., 24 octobre 2012, n° 11-18774).
Les dispositions relatives aux hypothèques se présentent moins flexibles et plus onéreuses pour une société civile immobilière. Par ailleurs, elle est tenue d’organiser des assemblées générales pour l’approbation des comptes SCI. En revanche, la publication de ceux-ci n’est pas nécessaire.
Pour échapper à la taxe annuelle de 3 % de la valeur vénale des immeubles prévue par l’article 990 D du Code général des impôts, la SCI doit déclarer chaque année l’identité de ses associés à l’administration fiscale (déclaration n° 2746-SD) ou s’engager à la communiquer sur demande.
Est-il intéressant d’acheter un bien immobilier à la suite de la création de la SCI ?
L’objet social SCI est l’acquisition d’un bien immobilier à plusieurs. Au vu des formalités simplifiées et de la gestion optimisée, cette structure a tout son intérêt. De plus, la constitution de son capital s’effectue de plusieurs manières. L’apport peut se présenter sous une forme de pleine propriété, d’usufruit, de droits de propriété démembrés ou de nue-propriété.
Par ailleurs, l’autre intérêt avec une SCI reste la possibilité d’en créer autant que les acquéreurs le souhaitent. Il est donc possible d’être associé de plusieurs SCI. La fiscalité SCI applicable permet aux associés de bénéficier d’une exonération d’impôts dans certains cas.
La séparation de biens est aussi un argument de taille pour concevoir une SCI. Ensuite, la donation de parts sociales bénéficie d’un abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, mais les parts restent soumises aux droits de donation et de succession. Enfin, acquérir un bien immobilier à travers une SCI présente de nombreux avantages.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 12/10/2026
FAQ
Comment transférer un bien immobilier dans une SCI ?
Le transfert d’un bien immobilier dans une SCI passe par plusieurs étapes, dont l’authentification par un notaire. Les statuts ou l’acte d’apport décrivent le bien et les parts attribuées à l’apporteur, puis l’acte est publié au service de publicité foncière. En outre, l’apport en immobilier au sein d’une SCI donne lieu à d’autres formalités.
Comment acheter une maison avec une SCI ?
L’acquisition d’une maison avec une SCI se présente de deux façons. Il est possible de faire des apports en numéraire, consistant à donner l’argent à la société. L’apport en bien foncier correspond à la cession des droits à l’entreprise. Cette deuxième option engage des frais de notaire.
Quels sont les avantages de créer une SCI familiale pour acheter un bien immobilier ?
La société civile immobilière est une bonne structure juridique pour garantir la protection d’un patrimoine familial. Elle détient tous les droits du bien et facilite la cession des parts, correspondant ainsi à la transmission de biens. La SCI intéresse les familles, car la transmission progressive des parts permet d’utiliser l’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans.
Peut-on créer une SCI après la signature d'un compromis de vente ?
Oui, la SCI peut être créée entre le compromis et l’acte de vente, à condition d’être immatriculée avant la signature chez le notaire. Une clause de substitution prévue dans le compromis permet alors à la SCI de prendre la place de l’acheteur initial, sans avoir à obtenir l’accord du vendeur.
Peut-on mettre un bien encore financé par un crédit dans une SCI ?
Oui, mais le prêt reste au nom de l’emprunteur et la banque peut exiger un remboursement anticipé, avec des indemnités plafonnées à 6 mois d’intérêts et à 3 % du capital restant dû. Si la SCI reprend le prêt, l’apport devient à titre onéreux pour cette part et supporte les droits de mutation.
Combien coûte le transfert d'un bien déjà acheté dans une SCI ?
L’apport à une SCI à l’impôt sur le revenu, en échange de parts sociales uniquement, est enregistré gratuitement, alors qu’il est taxé à 5 % si la SCI est à l’impôt sur les sociétés. S’y ajoutent les frais de notaire et, le cas échéant, l’impôt sur la plus-value, soit 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux après abattements.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser
Bonjour pouvez vous me dire comment procéder pour mettre ma maison en sci pour pouvoir la louer à mon fils est-ce interessant merci
Bonjour, Une SCI peut acquérir ou détenir un bien immobilier destiné à la location (art. 1832 Code civil). L’apport d’une maison à une SCI nécessite un acte constatant le transfert de propriété, avec formalités de publicité foncière. La location à un associé ou à un membre de sa famille est juridiquement possible sous réserve du respect de l’objet social et des règles fiscales applicables. Nous vous invitons à prendre contact avec un avocat en droit des sociétés afin d’obtenir une analyse adaptée à votre situation personnelle. En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.… Lire la suite »
Bonjour voici notre situation nous venons d’acheter une maison avec mon compagnon (qui a deux enfants d’une union précédente). chacun a amené sa part ; lui 60% moi 30% nous n’avons pas fais de crédit A présent je souhaite pour ma quote part faire un crédit immobilier de refinancement. hélas mon compagnon viens de créer sa société (cela fait 1 ans) et aucune banque ne veux m’accorder ce crédit de refinancement car en ayant acheter sous cette forme juridique on est considéré comme co solidaire et donc nos deux revenues sont pris en compte. 2 questions ; peut on passer… Lire la suite »
Bonjour, Un bien indivis peut être apporté à une SCI, sous réserve de l’accord des indivisaires (art. 815 et 1832 C. civ.). L’apport constitue un transfert de propriété pouvant entraîner droits d’enregistrement (art. 809 CGI). En indivision, les dettes contractées pour l’acquisition engagent les coindivisaires selon les stipulations (art. 815-17 C. civ.). En SCI, la responsabilité des associés est indéfinie et proportionnelle aux parts (art. 1857 C. civ.). Nous vous invitons à prendre contact avec un notaire afin d’obtenir une analyse adaptée à votre situation personnelle. En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.… Lire la suite »
Bonjour, je souhaiterais savoir si c’est possible de mettre un bien en sci même si se bien avec un crédit immobilier
Bonjour,
En principe il est juridiquement possible de transférer un bien immobilier grevé d’un crédit dans une SCI. Cette opération nécessite obligatoirement l’intervention d’un notaire pour l’acte authentique et l’accord préalable de l’établissement bancaire, car le transfert de propriété peut rendre le prêt immédiatement remboursable. Sur le plan fiscal, l’apport de la dette par la société peut entraîner le paiement de droits d’enregistrement et l’imposition d’une éventuelle plus-value.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour
J’ai acheté mon appartement en 2019
Donc jusqu’à aujourd’hui je payé encore le crédit
J’ai en vie d’acheter un autre bien immobilier- une maison pour la mettre en location
Donc – est que je vais créer un SCI ça va m’aider à obtenir plus facile un autre crédit pour acheté la maison ????
Merci beaucoup pour votre réponse
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner.
En vous souhaitant une belle journée,
L’équipe LegalPlace.
Bonjour, petit cas pratique: nous venons d’emménager ensemble avec nos deux enfants respectifs lors de l’achat de notre résidence principale avec crédit nous possédons chacun une maison louée meublée. L’une n’a plus de crédit contrairement à la seconde. Les enfants grandissant (prenant leur indépendance pour certains), et n’étant plus parent isolé, notre fiscalité va devenir insupportable dans les prevision N+1. La question se pose de creer une SCI. Je m’interroge sur le montage financier et les modalités, les frais et la fiscalité inhérente..bien cordialement
Bonjour, La constitution d’une SCI peut permettre de restructurer la détention de plusieurs biens immobiliers, mais elle entraîne un cadre juridique et fiscal précis. Sa création implique notamment la rédaction de statuts, l’évaluation des apports (financiers ou immobiliers) ainsi que les éventuels frais d’enregistrement. Lorsque des biens déjà financés sont apportés à la SCI, l’accord du prêteur est requis, le crédit pouvant être maintenu ou refinancé au niveau de la société. Sur le plan fiscal, la SCI relève en principe de l’impôt sur le revenu, chaque associé étant imposé sur sa quote-part, tandis que l’option pour l’impôt sur les sociétés… Lire la suite »
Merci du temps accordé pour votre réponse
Bonjour
Merci pour votre aide precieuse! Ma recherche concerne un bien achete en 74 par ma mere qui n’a jamais immatricule une SCI wt en plus elle a perdu les statuts qui n’etaient pas certifies par un Notaire! Comme elle a 95 ans, mon frere et moi souhaitons la creer et immatriculer.
La question est de savoir si c’est possible retroactivement. D’apres votre info c’est positif et le cout est entre 1500 et 2000 eur. Est ce que cela changerait le montant de la taxe fonciere et impot?
Merci beaucoup pour votre reponse.
Cordialement
Bonjour,
Vous ne pouvez pas immatriculer rétroactivement une SCI jamais créée légalement. Il faut créer une nouvelle SCI aujourd’hui avec apport immobilier, ce qui nécessite un acte notarié. Le coût est bien entre 1 500 € et 2 000 €.
La taxe foncière ne changera pas, mais l’apport peut entraîner des droits d’enregistrement.
Le choix entre IR ou IS déterminera l’imposition future de la SCI.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour,
j’ai acheté avec mon nouveau compagnon, j’ai 2 enfants issu d’un premier mariage et j’aimerais savoir si je peux ouvrir une sci en sachant que je possède 50% de la maison .
merci
Bonjour, Il est tout à fait possible de créer une SCI même si vous détenez déjà 50 % d’un bien immobilier en indivision avec votre compagnon. La maison peut être apportée à la SCI par vous deux, chacun à hauteur de vos droits, ce qui entraînerait la sortie de l’indivision au profit de la société. Ce type d’opération doit toutefois respecter certaines formalités, notamment en matière de rédaction des statuts et d’évaluation des apports, et peut avoir des conséquences fiscales et successorales, notamment vis-à-vis de vos enfants issus d’une première union. En espérant que notre réponse vous sera utile, nous… Lire la suite »
Bonjour, si la SCI n’est pas encore été créé au moment de la promesse de vente, peut-on la constituer avant la signature de l’acte achat et faire cet achat au nom de la SCI? En d’autres termes, faut-il que la SCI soit constituée au moment de la signature de la promesse de vente ?
Bonjour, Il est tout à fait possible de signer une promesse de vente en son nom propre, puis de créer la SCI avant la signature de l’acte authentique afin que l’achat soit réalisé au nom de cette dernière. Toutefois, pour sécuriser l’opération, il est recommandé d’inclure dans la promesse de vente une clause de substitution permettant à la SCI, une fois constituée, de se substituer à l’acquéreur initial. Sans cette clause, la cession du bénéfice de la promesse à la SCI nécessiterait l’accord du vendeur. En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée. L’équipe… Lire la suite »