 Connexion
SASU / SAS : quelle mutuelle ?
Dernière mise à jour le 28/08/2026
- La mutuelle est-elle obligatoire pour une SASU ou une SAS ?
- Quelle mutuelle choisir pour une SASU ou une SAS ?
- Quelle mutuelle choisir pour le président d’une SASU ou d’une SAS ?
- Que faire si la SASU ou la SAS n’a pas encore mis en place une mutuelle ?
- SASU, SAS et auto-entrepreneur : quelle différence ?
- Quels sont les avantages fiscaux et sociaux d’une mutuelle pour SASU / SAS ?
- Combien coûte une mutuelle pour une SASU ou une SAS ?
- Tableau comparatif : mutuelle SAS vs SASU
- En SAS comme en SASU, la mutuelle collective devient obligatoire dès l’embauche du premier salarié (loi ANI), avec au minimum 50 % de la cotisation financée par l’employeur.
- Sans salarié, le président de SASU n’a aucune obligation de mutuelle : il souscrit librement une complémentaire santé individuelle adaptée à ses besoins.
- Les avantages fiscaux et sociaux supposent un contrat collectif et obligatoire ; la loi Madelin ne s’applique pas au président assimilé salarié.
La mutuelle pour SASU (Société par Actions Simplifiée Unipersonnelle) et SAS (Société par Actions Simplifiée) soulève de nombreuses questions pour les dirigeants d’entreprise. Entre obligation légale pour les salariés et liberté de choix pour le président, il est essentiel de comprendre les règles applicables afin d’optimiser la couverture santé tout en maîtrisant les coûts.
La mutuelle est-elle obligatoire pour une SASU ou une SAS ?
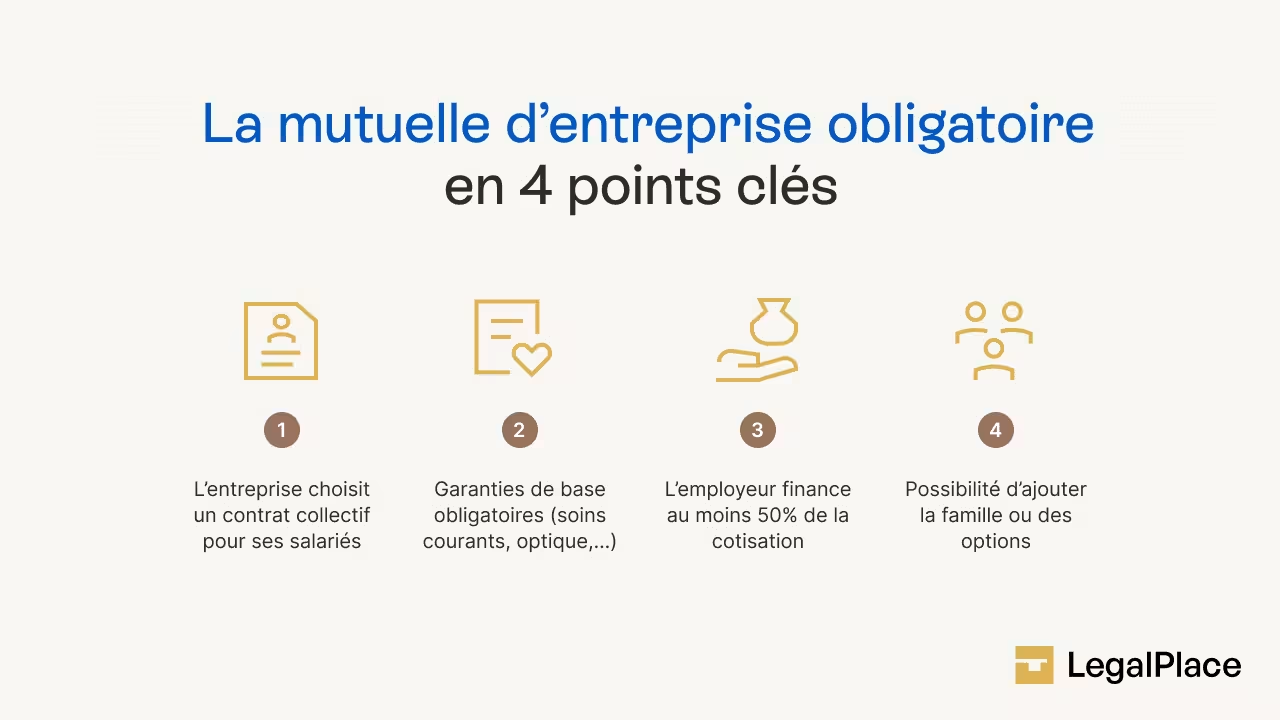
La SAS concernant le régime social, est soumise, depuis la loi ANI de 2016, à l’obligation de mettre en place une mutuelle d’entreprise collective dès lors qu’elle emploie des salariés.
Cette couverture doit respecter plusieurs règles :
- Tous les salariés doivent bénéficier d’un socle minimum de garanties ;
- Au moins 50 % de la cotisation doit être pris en charge par l’employeur ;
- Certains cas de dispense sont prévus par la loi (ex. salarié déjà couvert par la mutuelle obligatoire du conjoint, CDD court, maintien d’un contrat individuel jusqu’à son échéance, etc.).
Concernant la SASU (société par actions simplifiée unipersonnelle), le régime est particulier :
- En l’absence de salariés, le président n’a aucune obligation de mettre en place une mutuelle collective ;
- En revanche, dès qu’il embauche un salarié, la mutuelle d’entreprise devient obligatoire dans les mêmes conditions que pour une SAS.
Pour le président de SASU, il reste vivement recommandé de disposer d’une couverture santé complémentaire. Pour bénéficier de la déductibilité fiscale et de l’exonération de charges sociales sur la part financée par l’entreprise, cette couverture doit toutefois prendre la forme d’un contrat collectif et obligatoire : une complémentaire strictement individuelle assure la protection santé mais n’ouvre pas droit à ces avantages sociaux.
Quelle mutuelle choisir pour une SASU ou une SAS ?
Le choix d’une mutuelle pour SASU / SAS dépend de plusieurs critères :
- La composition de l’entreprise : présence ou non de salariés ;
- Le budget de l’employeur : la part de cotisation prise en charge par l’entreprise doit être au minimum de 50 %, mais peut être augmentée ;
- Les besoins spécifiques du dirigeant : couverture renforcée pour des soins non remboursés, hospitalisation, médecines douces, etc. ;
- Les déplacements professionnels : garanties internationales en cas de voyages réguliers.
Comparer plusieurs offres de mutuelle pour SASU / SAS permet de trouver un contrat équilibré entre coût et niveau de couverture.
Quelle mutuelle choisir pour le président d’une SASU ou d’une SAS ?
Le président de SAS ou de SASU est assimilé salarié dès lors qu’il perçoit une rémunération au titre de son mandat, mais il n’est pas soumis à la même obligation que ses employés. En l’absence de rémunération, il n’est pas affilié au régime général à ce titre.
En pratique, le dirigeant de la SAS concernant la mutuelle peut :
- adhérer à la mutuelle collective mise en place pour les salariés (dans le cas d’une SAS avec personnel) ;
- ou choisir une complémentaire santé individuelle, souvent plus complète.
La mutuelle pour président ou dirigeant de SAS/SASU doit être sélectionnée en fonction de plusieurs critères :
- son âge et son état de santé ;
- ses besoins spécifiques (optique, dentaire, hospitalisation, médecines douces, etc.) ;
- ses éventuels déplacements à l’étranger (voyages d’affaires ou séjours prolongés) ;
- et bien sûr, son budget.
Que faire si la SASU ou la SAS n’a pas encore mis en place une mutuelle ?
Si aucune mutuelle pour SASU ou SAS n’a encore été mise en place, il est indispensable de se conformer rapidement à la loi.
Pour cela, l’entreprise doit solliciter plusieurs devis afin de comparer les offres et sélectionner la solution la plus adaptée.
L’usage d’un comparateur en ligne peut s’avérer très utile : il donne accès à un large choix de contrats, couvrant aussi bien les frais médicaux classiques que des prestations complémentaires comme les séances de médecines douces.
Le contrat retenu doit toutefois respecter certaines obligations légales :
- Être financé au minimum à 50 % par l’employeur ;
- Garantir au moins le panier de soins minimum défini par décret (consultations, hospitalisation, optique, dentaire, etc.).
En parallèle, il est essentiel d’informer les salariés de la mise en place de la couverture santé. À cette fin, une notice rédigée par l’assureur doit leur être remise.
Elle doit préciser :
- Les garanties offertes et leurs modalités d’application ;
- Les démarches à accomplir pour bénéficier de la mutuelle.
SASU, SAS et auto-entrepreneur : quelle différence ?
Contrairement aux présidents de SAS ou de SASU, qui relèvent du régime assimilé salarié et sont donc rattachés à la Sécurité sociale (régime général), l’auto-entrepreneur est affilié au régime des travailleurs non-salariés (TNS).
Ce statut entraîne des particularités importantes :
- L’auto-entrepreneur ne peut pas bénéficier d’une mutuelle d’entreprise, car il n’est pas considéré comme salarié et n’est pas soumis à la loi ANI ;
- Il doit donc obligatoirement souscrire une mutuelle individuelle pour compléter les remboursements de la Sécurité sociale ;
- Les garanties à prévoir sont souvent plus larges, car les TNS ont parfois une protection sociale moins favorable que les assimilés salariés (notamment sur les indemnités journalières et la prévoyance) ;
- Lorsqu’il est imposé au régime réel, le travailleur non salarié peut déduire de son revenu imposable les cotisations de mutuelle et de prévoyance, dans les limites de la loi Madelin. Le micro-entrepreneur, soumis à l’abattement forfaitaire, ne peut en revanche pas déduire ces cotisations.
En résumé, le président de SAS ou de SASU bénéficie du statut d’assimilé salarié et peut accéder à une mutuelle d’entreprise (collective ou individuelle), tandis que l’auto-entrepreneur, en tant que TNS, doit se tourner vers une complémentaire santé individuelle, souvent associée à une prévoyance, pour obtenir une protection équivalente.
Quels sont les avantages fiscaux et sociaux d’une mutuelle pour SASU / SAS ?
Mettre en place une mutuelle pour SASU ou SAS ne constitue pas seulement une obligation légale (lorsqu’il y a des salariés), c’est aussi une opportunité d’optimisation fiscale et sociale pour l’entreprise et son dirigeant.
Pour l’entreprise
- Déductibilité des cotisations : la part de cotisation financée par l’employeur est déductible du résultat imposable de la société ;
- Exonération de charges sociales : cette même part est exonérée de cotisations sociales patronales (sauf CSG/CRDS et forfait social pour certaines entreprises) ;
- Avantage en nature maîtrisé : la mutuelle renforce l’attractivité de l’entreprise auprès des salariés sans alourdir fortement les charges.
Pour les salariés
- Les cotisations sont partiellement prises en charge par l’employeur (au moins 50 %) ;
- La mutuelle collective offre généralement un meilleur rapport garanties/prix qu’une mutuelle individuelle ;
- Les salariés bénéficient de la portabilité des droits en cas de chômage (jusqu’à 12 mois).
Pour le président de SASU / SAS
- Le dirigeant peut également profiter d’une couverture santé, soit via la mutuelle collective, soit en souscrivant un contrat individuel ;
- Les cotisations peuvent être déduites du bénéfice imposable et exonérées de charges sociales lorsqu’elles relèvent d’un contrat collectif et obligatoire couvrant le dirigeant ; une complémentaire strictement individuelle n’ouvre pas droit à cette exonération sociale ;
- Il bénéficie ainsi d’une meilleure protection santé tout en réduisant son coût réel grâce aux avantages fiscaux.
Combien coûte une mutuelle pour une SASU ou une SAS ?
Le coût d’une mutuelle pour SASU ou SAS dépend surtout du profil couvert, du niveau de garanties choisi et du nombre de bénéficiaires. À titre indicatif, en 2026, une complémentaire santé individuelle pour un dirigeant se situe le plus souvent entre 30 et 100 € par mois, selon son âge et l’étendue des remboursements (optique, dentaire, hospitalisation, médecines douces). Une mutuelle collective d’entreprise démarre fréquemment autour de 30 à 40 € par mois et par salarié, l’employeur en finançant au moins 50 %.
Plusieurs facteurs font varier ce montant : l’âge et l’état de santé des personnes couvertes, le niveau de garanties (de la couverture de base au haut de gamme), la présence d’ayants droit (conjoint, enfants) et les besoins spécifiques comme les soins à l’étranger. Comparer plusieurs devis reste le moyen le plus fiable d’ajuster le rapport entre le coût et le niveau de protection.
Sur le plan comptable, la part de cotisation financée par l’entreprise s’enregistre en charge de personnel déductible du résultat imposable, ce qui allège le coût réel de la couverture. Pour le dirigeant rémunéré, cette cotisation patronale s’ajoute aux charges sociales de la SASU, tout en restant exonérée de cotisations sociales lorsqu’elle relève d’un contrat collectif et obligatoire.
Tableau comparatif : mutuelle SAS vs SASU
| Critères | SAS (Société par Actions Simplifiée) | SASU (Société par Actions Simplifiée Unipersonnelle) |
|---|---|---|
| Obligation de mutuelle | Oui, mutuelle collective obligatoire pour tous les salariés depuis la loi ANI (2016). | Non, sauf en cas d’embauche d’un salarié (mutuelle alors obligatoire). |
| Président / dirigeant | Assimilé salarié : peut adhérer à la mutuelle collective ou choisir une mutuelle individuelle. | Assimilé salarié : libre de souscrire une mutuelle individuelle tant qu’il n’y a pas de salarié. |
| Financement | Minimum 50 % de la cotisation à la charge de l’employeur. | Pas d’obligation si pas de salarié. Si embauche → 50 % minimum financé par l’employeur. |
| Avantages fiscaux | Cotisations déductibles du bénéfice imposable et exonérées de charges sociales. | Idem : déductibilité et exonération sur les cotisations, y compris pour la mutuelle individuelle du président. |
| Dispenses possibles | Oui (CDD court, salariés déjà couverts, mutuelle du conjoint, etc.). | Non concerné sans salarié. Avec salarié(s), mêmes dispenses que pour une SAS. |
| Portabilité des droits | Oui, jusqu’à 12 mois pour les anciens salariés indemnisés par France travail. | Non concerné sans salarié. Oui, si embauche et mutuelle obligatoires. |
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 28/08/2026
FAQ
Quelle est la meilleure mutuelle pour un dirigeant de SAS ou SASU ?
La meilleure mutuelle pour un dirigeant de SAS ou SASU dépend de ses besoins personnels (optique, dentaire, hospitalisation, médecines douces, voyages à l’étranger) et de son budget. Le président peut choisir d’adhérer à la mutuelle collective de l’entreprise ou souscrire une complémentaire individuelle plus complète. L’idéal est de comparer plusieurs devis afin de trouver un contrat offrant un bon équilibre entre garanties et coût.
La mutuelle est-elle obligatoire pour un président de SAS ou SASU non rémunéré ?
Un président de SAS ou de SASU non rémunéré n’est pas obligé de souscrire une mutuelle d’entreprise. En l’absence de salariés, aucune couverture collective n’est imposée par la loi ANI. Il peut toutefois choisir une mutuelle individuelle afin de bénéficier d’une protection santé adaptée, même sans rémunération.
La déductibilité des cotisations de mutuelle du président de SAS ou SASU est-elle possible ?
Les cotisations de mutuelle souscrites par le président de SAS ou SASU peuvent être déduites du bénéfice imposable de l’entreprise, dès lors qu’elles respectent les conditions fiscales. Elles sont également exonérées de charges sociales, à l’exception de la CSG/CRDS. Cela permet au dirigeant de bénéficier d’une couverture santé tout en réduisant son coût réel.
La mutuelle du président de SASU est-elle éligible au dispositif Madelin ?
Non, le dispositif Madelin est réservé aux travailleurs non-salariés (TNS), or le président de SASU relève du régime des assimilés salariés. Il ne peut donc pas déduire fiscalement ses cotisations de mutuelle au titre de la loi Madelin.
Un salarié de SAS peut-il refuser la mutuelle d'entreprise ?
Oui, dans certains cas de dispense prévus par la loi, par exemple s’il bénéficie déjà de la mutuelle obligatoire de son conjoint ou s’il est en CDD de courte durée. Il doit alors en faire la demande écrite auprès de l’employeur en justifiant de sa situation.
Le président de SASU peut-il déduire sa mutuelle des charges de la société ?
Oui, mais uniquement si un acte juridique (décision de l’associé unique ou clause statutaire) prévoit la prise en charge de sa mutuelle, celle-ci pouvant alors être déduite du résultat de la société. À défaut de formalisation, les cotisations ne sont pas déductibles et restent à la charge personnelle du dirigeant.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Bonjour,
je suis présidente dirigeante de ma SAS où nous sommes deux associés à 80/20. Aucun de nous n’est salarié mon conjoint a un autre emploi et de mon côté je ne perçois pas de salaire par la sas. Puis je souscrire à une mutuelle individuelle ou suis je obligée de souscrire à une mutuelle d’entreprise et me faire des fiches de payes afin de la payer ? merci
Bonjour,
En tant que présidente dirigeante d’une SAS et n’étant pas salariée, vous n’êtes pas obligée de souscrire à une mutuelle d’entreprise. Les obligations relatives aux complémentaires santé d’entreprise concernent uniquement les salariés. Vous pouvez donc souscrire librement à une mutuelle individuelle pour votre couverture santé personnelle sans avoir besoin de vous verser un salaire ou de vous faire des fiches de paie.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée. L’équipe LegalPlace.
Bonjour, Je suis salarié en cdi d’une grande entreprise a mi-temps avec laquelle j’ai une mutuelle obligatoire. Parallèlement à cela le reste du temps je suis présidente de ma SAS (je suis seule sans salariés) et je souhaite me verser un petit salaire tous les mois. Or mon comptable me dit que je suis obligée de souscrire une mutuelle obligatoire en tant que salarié de ma SAS. Sauf que je ne le souhaite pas car je suis déjà très bien couverte par la mutuelle obligatoire de la grande entreprise dans laquelle je travaille et cela me ferait des frais inutiles.… Lire la suite »
Bonjour,
Ma femme est présidente de notre SAS, nous voudrions la salarié en tant que Assimilé-salarié avec un salaire minimum pour avoir une mutuelle collective pour nous deux.
Est-ce possible si elle est la seule salarié ?
Quel salaire minimum peut-elle prendre ? sachant qu’étant à la retraite elle n’a pas besoin de valider des trimestres.
et est-ce compatible avec la prise de dividendes ?
Merci d’avance pour vos réponses :))
Cordialement
Bonjour, La transformation du statut de président de SAS en assimilé-salarié est possible, mais cela implique des responsabilités et des coûts supplémentaires pour l’entreprise. Voici quelques points à considérer : -Eligibilité à la couverture sociale : Pour bénéficier d’une mutuelle collective, il est souvent nécessaire d’avoir au moins un salarié autre que le dirigeant. Si votre femme est la seule salariée, vous devrez vérifier les conditions spécifiques du contrat de mutuelle collective que vous envisagez. -Salaire minimum : Il n’y a pas de salaire minimum légal pour les dirigeants assimilés-salariés. Cependant, il est recommandé de fixer un salaire réaliste, en… Lire la suite »
Bonjour,
Dans mon cas, dirigeant de SASU, le versement de salaire est-il assujetti à la souscription d’une prévoyance ? Si oui, quelle est le texte de loi associé (legifrance de préférence, ou autre site officiel… pas les sociétés qui vendent ce type de prévoyance ;-)).
Merci
Bonjour, En France, l’obligation de souscrire une prévoyance pour les dirigeants de SASU (Société par Actions Simplifiée Unipersonnelle) dépend du statut social du dirigeant. En règle générale, le dirigeant de SASU peut choisir entre le statut assimilé-salarié et le statut assimilé-travailleur indépendant. -Statut Assimilé-Salarié : Si le dirigeant de la SASU opte pour le statut assimilé-salarié, il est généralement soumis aux mêmes obligations en matière de protection sociale que les salariés. Cela inclut la souscription à une complémentaire santé d’entreprise, mais pas nécessairement à une prévoyance. -Statut Assimilé-Travailleur Indépendant : Si le dirigeant opte pour le statut assimilé-travailleur indépendant, la… Lire la suite »
bonjour, je suis dirigeante d’une SASU, je n’ai pas de salariée. Pour l’instant je suis couverte par la mutuelle de l’entreprise de mon mari. Est-ce que je suis obligée d’avoir en plus une mutuelle pour ma SASU???
merci
Bonjour,
En tant que dirigeante d’une SASU sans salarié, vous n’êtes pas obligée de souscrire à une mutuelle pour votre entreprise. Cependant, si vous souhaitez bénéficier d’une couverture santé pour vous-même en tant que travailleur non salarié, vous pouvez souscrire à une mutuelle individuelle ou à une mutuelle d’entreprise facultative pour les TNS (travailleurs non salariés).
En vous souhaitant une agréable journée,
L’équipe LegalPlace
Bonjour,
La mutuelle contracté par le dirigeant non salarié d’une SASU, couvre-t-elle sa famille?
Bonjour,
le dirigeant de SASU non rémunéré, et donc non assimilé salarié, n’a pas accès à la mutuelle mise en place par l’entreprise. La mutuelle santé de la SASU n’est concrètement ouverte qu’aux salariés et assimilés. S’il souhaite être couvert, il pourra recourir à la “mutuelle TNS” pour les travailleurs non salariés. Nous vous conseillons de vous rapprocher de cette dernière afin de savoir si la famille peut être inclue.
En vous souhaitant une belle journée,
L’équipe LegalPlace