 Connexion
Trésorerie d’une SARL : définition, calcul et gestion
Dernière mise à jour le 02/09/2026
- Pourquoi la trésorerie est-elle essentielle pour une SARL ?
- Quel est le bon niveau de trésorerie pour une SARL ?
- Le rôle du BFR dans la gestion de la trésorerie
- Comment calculer la trésorerie nette d’une SARL ?
- La comptabilité de trésorerie : un outil stratégique pour le gérant
- Comparer prévisionnel et réel : ajuster les décisions
- Comment récupérer la trésorerie d’une SARL ?
- La trésorerie d’une SARL est-elle imposable ?
- Que faire avec un excédent de trésorerie dans une SARL ?
- Où placer l’excédent de trésorerie d’une SARL ?
- Stratégies pour améliorer la trésorerie d’une SARL
- Que faire en cas de trésorerie négative dans une SARL ?
- La trésorerie nette d’une SARL se calcule comme suit : fonds de roulement – BFR. Le solde du compte bancaire ne suffit pas à la mesurer.
- Les dividendes du gérant majoritaire supportent les cotisations sociales des indépendants au-delà de 10 % du capital social, des primes d’émission et des sommes en compte courant.
- Quand l’actif disponible ne couvre plus le passif exigible, la SARL est en cessation des paiements. Une déclaration au greffe est obligatoire dans les 45 jours pour pouvoir poursuivre l’activité.
La trésorerie d’une Société à Responsabilité Limitée (SARL) mesure l’argent réellement disponible pour faire tourner l’entreprise. Elle indique au gérant ce qu’il peut payer aujourd’hui, ce qu’il pourra payer dans trois mois, et à quel moment un manque de liquidités menace l’activité. Bien gérée, la trésorerie de la SARL réduit le BFR (besoin en fonds de roulement), sécurise les échéances fournisseurs et sociales, et laisse au gérant comme aux associés la marge nécessaire pour investir ou se verser des dividendes. Voici comment la calculer, la piloter et l’utiliser.
Pourquoi la trésorerie est-elle essentielle pour une SARL ?
La trésorerie est bien plus qu’un simple solde bancaire.
Elle permet à l’entreprise de :
- Financer le cycle d’exploitation : payer fournisseurs, salariés, charges courantes ;
- Préparer les investissements : un excédent de trésorerie permet de saisir des opportunités de croissance ;
- Sécuriser la société : éviter les tensions financières et le recours à l’endettement.
Quel est le bon niveau de trésorerie pour une SARL ?
Le niveau optimal de trésorerie dépend de la taille de l’entreprise, du BFR (besoin en fonds de roulement) et des besoins en fonds ponctuels :
- Une trésorerie trop faible entraîne un risque de défaillance ;
- Une trésorerie trop élevée peut représenter un capital immobilisé inutile, non rentable pour la société.
Le gérant doit ajuster la trésorerie selon le rythme d’encaissements et décaissements et l’avis de l’expert comptable.
Voici un tableau indicatif pour une SARL :
| Taille de la SARL | BFR moyen | Trésorerie recommandée |
|---|---|---|
| Petite SARL | 30 000 € | 20 000 € – 40 000 € |
| SARL moyenne | 100 000 € | 70 000 € – 120 000 € |
| SARL en croissance | 300 000 € | 200 000 € – 350 000 € |
Le rôle du BFR dans la gestion de la trésorerie
Le BFR, ou besoin en fonds de roulement, indique combien de liquidités sont immobilisées dans le cycle d’exploitation.
Il conditionne directement le niveau de trésorerie disponible. À chiffre d’affaires égal, deux SARL qui n’accordent pas les mêmes délais de paiement n’ont pas du tout les mêmes liquidités en banque.
Il se calcule généralement ainsi :
BFR = Stocks + Créances clients – Dettes fournisseurs
Ce calcul du BFR permet d’estimer le montant qu’une entreprise doit financer pour couvrir le décalage entre les encaissements et les décaissements liés à son activité.
Voici un tableau récapitulatif des principaux composants du BFR :
| Composant | Nature | Effet sur le BFR | Explication |
|---|---|---|---|
| Stocks | Actif circulant | Augmente le BFR | Plus l’entreprise détient de stocks, plus elle immobilise de la trésorerie. |
| Créances clients | Actif circulant | Augmente le BFR | Les délais de paiement accordés aux clients retardent l’encaissement de la trésorerie. |
| Dettes fournisseurs | Passif circulant | Diminue le BFR | Les délais de paiement obtenus auprès des fournisseurs permettent de retarder la sortie de trésorerie. |
| Autres besoins en fonds | Actif circulant (charges constatées d’avance, TVA à décaisser, etc.) | Augmente le BFR | Divers postes qui mobilisent des ressources financières temporaires. |
Comment calculer la trésorerie nette d’une SARL ?
Le fonds de roulement (FR) correspond aux ressources stables de la SARL (capital social, réserves, résultat non distribué, emprunts à plus d’un an), diminuées de ses actifs immobilisés : matériel, véhicules, fonds de commerce. Le BFR, lui, mesure ce que le cycle d’exploitation immobilise au quotidien.
- Trésorerie nette positive. Le fonds de roulement couvre le BFR, la SARL dispose d’une marge de manœuvre.
- Trésorerie nette nulle. L’équilibre est atteint, mais le moindre retard de paiement client crée une tension.
- Trésorerie nette négative. La SARL finance son exploitation par des concours bancaires courants (découvert, escompte), une solution coûteuse et fragile sur la durée.
La comptabilité de trésorerie : un outil stratégique pour le gérant
La comptabilité de trésorerie ne se limite pas à enregistrer les flux financiers de l’entreprise.
Pour un gérant, c’est un véritable levier stratégique permettant de sécuriser la trésorerie, piloter le BFR et anticiper les besoins en fonds.
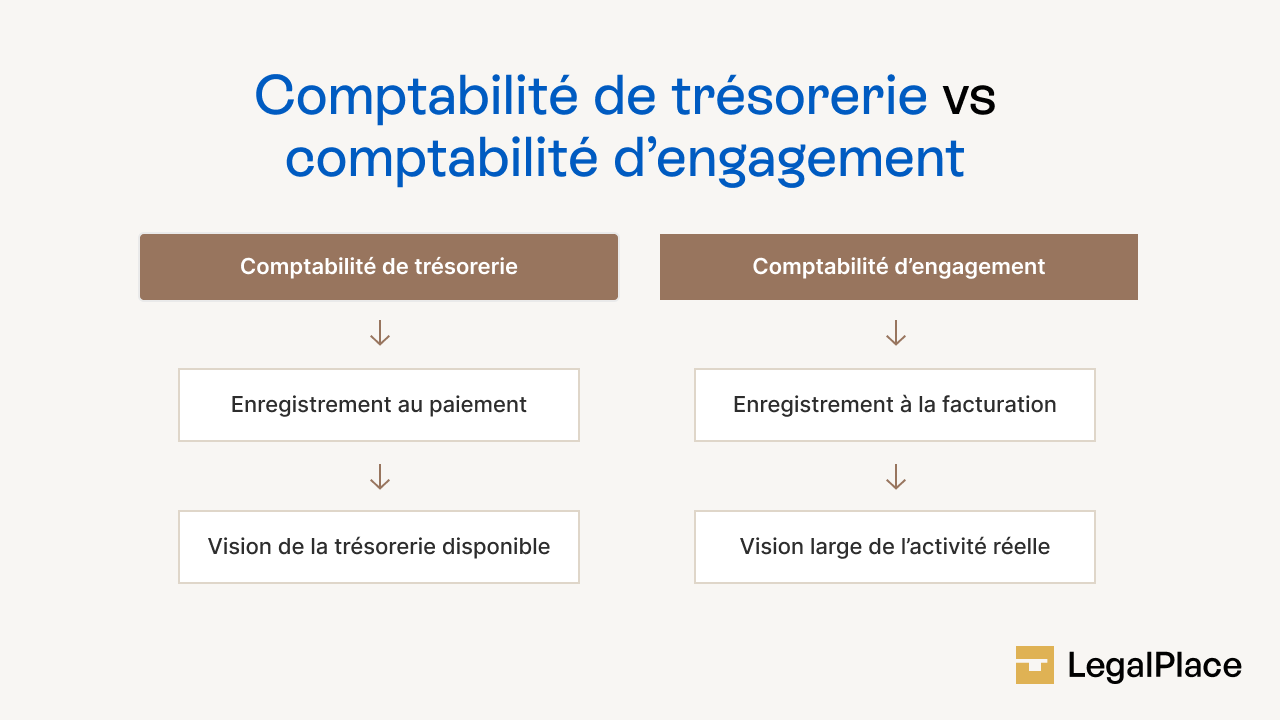
Contrairement à la comptabilité d’engagement, qui enregistre les opérations dès qu’elles sont engagées (factures émises ou reçues), la comptabilité de trésorerie se concentre uniquement sur les flux réellement encaissés ou décaissés.
Elle offre donc une vision concrète de la trésorerie disponible à un instant T, précieuse pour les décisions opérationnelles.
Suivi de trésorerie : savoir exactement où en est l’entreprise
Le suivi de trésorerie consiste à contrôler quotidiennement les encaissements et décaissements réels. Il permet au gérant et à l’expert comptable de savoir combien de liquidités sont disponibles et d’éviter les tensions financières inattendues.
Un suivi régulier permet de détecter rapidement les retards de paiement clients ou les dépenses imprévues, et de réagir avant que la trésorerie ne devienne critique.
Plan de trésorerie : anticiper les besoins futurs
Le plan de trésorerie recense tous les flux financiers prévus sur une période donnée.
Il offre une visibilité claire sur la disponibilité de la trésorerie et les périodes à risque pour l’entreprise.
Plan prévisionnel de trésorerie : affiner les projections
Le plan prévisionnel va plus loin, il intègre :
- Des hypothèses sur les ventes ;
- Les encaissements clients ;
- Les charges à venir ;
- Les investissements.
Il sert à anticiper les besoins en fonds, optimiser le BFR et préparer les décisions stratégiques des associés et du dirigeant.
Comparer prévisionnel et réel : ajuster les décisions
Le suivi de la trésorerie permet de comparer les flux réels avec le plan prévisionnel.
Cette comparaison est essentielle pour ajuster les décisions du gérant, sécuriser l’entreprise et utiliser efficacement l’excédent de trésorerie.
Comment récupérer la trésorerie d’une SARL ?
Récupérer la trésorerie d’une SARL doit se faire de manière encadrée, pour ne pas compromettre la stabilité de l’entreprise.
Le gérant et l’expert comptable doivent évaluer les besoins en fonds avant toute distribution.
Les principales solutions sont :
- Distribution aux associés sous forme de dividendes. Elle permet de redistribuer une partie des excédents financiers aux associés, tout en respectant les règles fiscales et la santé de l’entreprise ;
- Remboursement des comptes courants d’associés. Si des associés ont avancé des fonds à l’entreprise via une avance en compte courant, le gérant peut leur rembourser le capital avancé sans imposition ; seuls les intérêts éventuellement versés sont imposables ;
- Optimisation interne. Réduire les charges inutiles, accélérer le recouvrement des créances clients ou diminuer le BFR permet de libérer de la trésorerie utilisable.
Une récupération trop rapide ou mal planifiée peut mettre la société en tension et compliquer la gestion quotidienne du dirigeant et du gérant.
La trésorerie d’une SARL est-elle imposable ?
La trésorerie en elle-même n’est pas imposable. Aucun impôt ne frappe le solde disponible sur le compte de la société. Ce sont les revenus qu’elle produit et les sommes que vous en sortez qui le sont :
- Intérêts bancaires et produits financiers. Ils entrent dans le résultat imposable de la SARL et supportent l’impôt sur les sociétés, au taux normal de 25 % ou au taux réduit de 15 % jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires reste inférieur à 10 000 000 € et que le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques. En cas d’option pour l’impôt sur le revenu, ces produits sont imposés chez les associés, au prorata de leurs parts ;
- Dividendes distribués. L’imposition des dividendes repose par défaut sur le prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’associé peut lui préférer le barème progressif de l’impôt sur le revenu, après un abattement de 40 %, lorsque c’est plus favorable ;
- Intérêts de compte courant d’associé. Les intérêts servis sur un compte courant d’associé sont imposés chez l’associé comme revenus de capitaux mobiliers, et déductibles du résultat de la SARL dans la limite d’un taux plafond publié chaque trimestre par l’administration fiscale.
Que faire avec un excédent de trésorerie dans une SARL ?
Un excédent de trésorerie peut représenter une opportunité stratégique si le gérant sait l’utiliser intelligemment :
- Réinvestir dans la société : améliorer les outils de production, investir dans le marketing ou la R&D, ou renforcer les ressources humaines pour soutenir la croissance ;
- Constituer une réserve : garder une réserve pour couvrir des besoins futurs, anticiper les imprévus et sécuriser le BFR ;
- Redistribution aux associés : après un point avec votre expert-comptable, il est possible de verser des dividendes ou de rembourser des comptes courants ;
- Augmenter le capital social : transformer l’excédent en capital pour renforcer les fonds propres et améliorer la crédibilité de l’entreprise auprès des banques et partenaires.
Où placer l’excédent de trésorerie d’une SARL ?
- Le compte à terme (CAT) : les fonds sont bloqués sur une durée choisie, de quelques mois à plusieurs années, contre un taux connu à l’avance. Une sortie anticipée reste possible, avec une pénalité de rendement ;
- Les OPCVM monétaires : disponibles à tout moment, adaptés à une trésorerie dont la société peut avoir besoin sans préavis, avec un rendement qui suit les taux courts ;
- Le contrat de capitalisation : souscrit par la société sur un horizon plus long, avec un choix de supports plus large et un risque de perte en capital ;
- L’immobilier, détenu en direct ou via une SCI : horizon long et liquidité faible, à réserver à un excédent structurel.
- La trésorerie de sécurité, soit deux à trois mois de charges fixes disponibles immédiatement ;
- La trésorerie de projet, destinée aux investissements des douze prochains mois ;
- L’excédent structurel, le seul réellement plaçable sur la durée.
Stratégies pour améliorer la trésorerie d’une SARL
Plusieurs leviers simples mais efficaces permettent d’optimiser les entrées et sorties de fonds au quotidien dans une SARL.
Voici quelques stratégies concrètes à mettre en œuvre :
- Négocier les délais fournisseurs pour décaler les paiements sans pénalités ;
- Relancer rapidement les créances clients afin de réduire les délais d’encaissement ;
- Optimiser les stocks pour éviter les surstocks qui immobilisent inutilement de la trésorerie ;
- Prévoir un plan de trésorerie sur 12 mois avec l’aide de l’expert-comptable pour anticiper les variations d’activité.
Un suivi régulier du BFR et des flux financiers permet au gérant d’anticiper les besoins en fonds et de sécuriser l’entreprise.
Que faire en cas de trésorerie négative dans une SARL ?
Une trésorerie négative signifie que la SARL n’a plus les liquidités nécessaires pour honorer ses échéances à court terme. Tant que la société parvient à payer, la situation se redresse avec des mesures de gestion ; dès qu’elle ne le peut plus, elle bascule dans un cadre juridique précis. Les leviers à activer en premier :
- Sécuriser les encaissements. Mise en demeure des impayés, acompte à la commande, réduction des délais accordés ;
- Étaler les sorties. Solliciter un délai de paiement auprès de l’Urssaf et du service des impôts des entreprises, renégocier les échéanciers fournisseurs ;
- Mobiliser des financements court terme. Découvert bancaire professionnel, escompte, affacturage, avance en compte courant d’associé ;
- Réduire le BFR . Déstocker, revoir les conditions de paiement, suspendre les dépenses non engagées.
Expert-comptable inscrit à l’Ordre Xavier est spécialisé dans l’accompagnement des petites entreprises et entreprises à forte croissance. Il a accompagné plus de 3000 entrepreneurs dans la création et gestion de leur entreprise en tant qu’expert comptable. Il est président de ComptaPlace, la filiale d’expertise comptable de LegalPlace.
Dernière mise à jour le 02/09/2026
FAQ
Faut-il choisir l'IS ou l'IR pour une SARL ?
La SARL relève de l’impôt sur les sociétés par défaut. L’IS convient particulièrement aux SARL qui réinvestissent leurs bénéfices : le résultat est taxé à 15 % jusqu’à 42 500 €, puis à 25 %. L’option pour l’impôt sur le revenu n’est ouverte qu’à la SARL de famille, sans limite de durée, et à la SARL de moins de 5 ans (moins de 50 salariés, chiffre d’affaires inférieur à 10 millions d’euros), pour 5 exercices au maximum.
Quelle est la différence entre trésorerie et comptabilité de trésorerie ?
La trésorerie, c’est le montant dont la SARL dispose réellement à un instant donné. La comptabilité de trésorerie est une méthode d’enregistrement : elle ne retient les opérations qu’à leur date d’encaissement ou de paiement, là où la comptabilité d’engagement les enregistre dès la facture. Une SARL ne peut recourir à la première qu’au régime réel simplifié, et doit constater ses créances et ses dettes à la clôture de l’exercice.
Qui doit surveiller la trésorerie dans une SARL ?
Le gérant est en première ligne : c’est lui qui engage les dépenses et répond de la gestion devant les associés. L’expert-comptable apporte l’analyse et alerte sur les écarts. Les associés interviennent sur les décisions qui touchent la trésorerie : distribution de dividendes, augmentation de capital, apport en compte courant.
Comment sortir la trésorerie de sa SARL ?
Quatre voies existent : la rémunération du gérant, la distribution de dividendes, le remboursement d’un compte courant d’associé et, en fin de vie de la société, le boni de liquidation. Le coût diffère à chaque fois : la rémunération supporte les cotisations sociales et l’impôt sur le revenu, les dividendes le PFU de 31,4 %, tandis que le remboursement du capital avancé en compte courant n’est pas imposé.
Une SARL peut-elle placer sa trésorerie ?
Oui, si son objet social le permet. Une SARL peut souscrire un compte à terme, des OPCVM monétaires ou un contrat de capitalisation au nom de la société. Les produits perçus entrent dans son résultat imposable à l’impôt sur les sociétés. Le gérant doit conserver une part disponible immédiatement pour couvrir les échéances courantes.
Rédigé par
Expert-comptable inscrit à l'Ordre Xavier est spécialisé dans l'accompagnement des petites entreprises et entreprises à forte croissance. Il a accompagné plus de 3000 entrepreneurs dans la création et gestion de leur entreprise en tant qu'expert comptable. Il est président de ComptaPlace, la filiale d'expertise comptable de LegalPlace.
Great visuals and clear captions — they added a lot of value.