 Connexion
EARL (exploitation agricole à responsabilité limitée) : définition, fonctionnement et création
Dernière mise à jour le 30/09/2026
- Qu’est-ce qu’une EARL ?
- Pourquoi choisir l’EARL ?
- Qui peut créer une EARL ?
- Quel est le régime fiscal en EARL ?
- Quelles obligations comptables en EARL ?
- Quel régime social pour le dirigeant d’EARL ?
- Comment créer une EARL ?
- Combien coûte la création d’une EARL ?
- Comment transmettre une EARL ?
- Comment fermer une EARL ?
- EARL vs SCEA : tableau comparatif
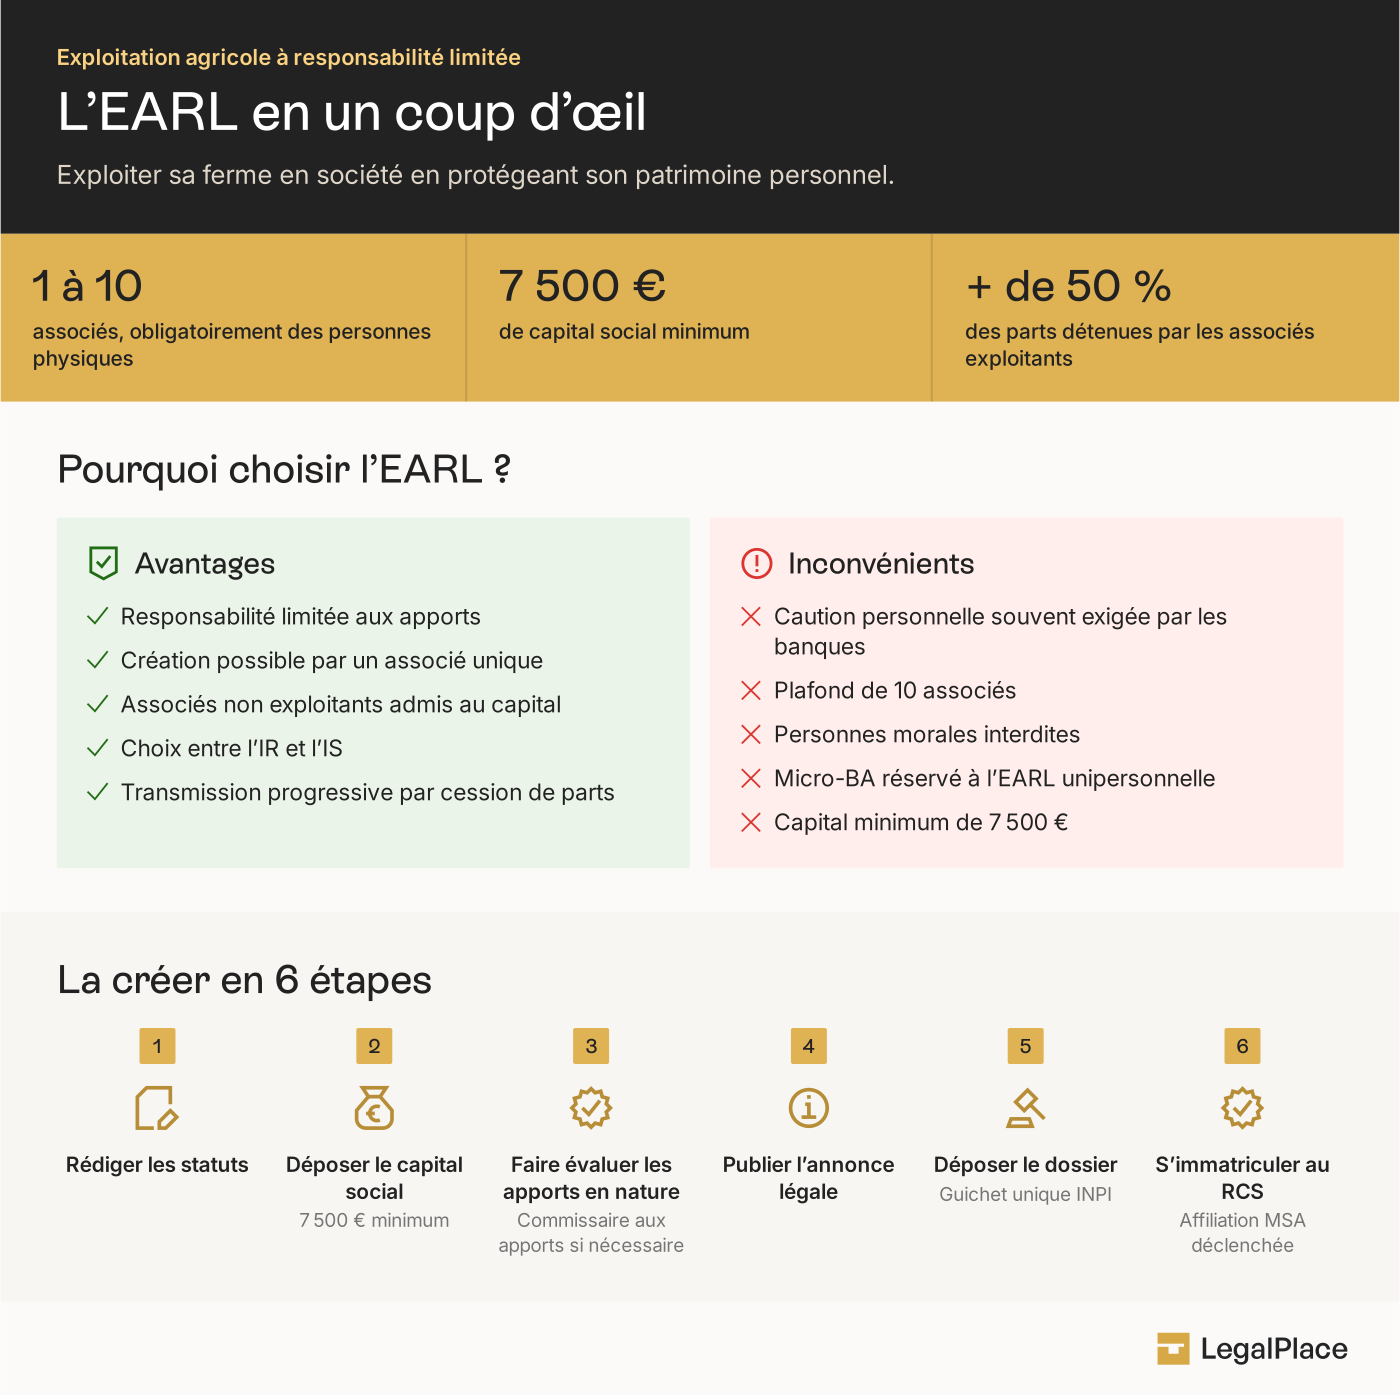
- L’EARL est une société civile agricole qui réunit de 1 à 10 associés, tous personnes physiques.
- Le capital social minimum de l’EARL est de 7 500 € et la responsabilité de chaque associé reste limitée à ses apports.
- Dans une EARL, les associés exploitants détiennent plus de 50 % des parts et seuls eux peuvent devenir gérants.
- Les bénéfices de l’EARL sont soumis par défaut à l’impôt sur le revenu, avec un accès au micro-BA pour l’EARL à associé unique jusqu’à 129 200 € de recettes.
- La création d’une EARL se fait en ligne sur le guichet unique de l’INPI, puis la société est immatriculée au RCS. Mais vous n’êtes pas obligé de réaliser cette démarche vous-même. Vous pouvez faire appel à un professionnel, comme une plateforme juridique en ligne, pour qu’il agisse en votre nom.
L’EARL permet à un agriculteur, seul ou avec des proches, d’exploiter son activité en société tout en mettant son patrimoine personnel à l’abri des dettes de la ferme. Accessible dès 7 500 € de capital, l’EARL reste d’ailleurs le statut juridique le plus simple pour passer d’une exploitation individuelle à une structure protectrice, à condition d’en maîtriser les règles fiscales et sociales propres à l’agriculture.
Qu’est-ce qu’une EARL ?
Définition de l’EARL
L’exploitation agricole à responsabilité limitée (EARL) donne une existence juridique propre à une exploitation agricole. Concrètement, c’est la société qui achète le matériel, signe les baux et souscrit les prêts, et non plus l’agriculteur en son nom personnel.
Créée en 1985, l’EARL est une société civile à objet agricole. Les articles L324-1 à L324-10 du Code rural et de la pêche maritime déterminent ses règles spécifiques, tandis que le Code civil s’applique pour tout ce qu’ils ne prévoient pas. Son objet couvre la culture, l’élevage et les activités qui les prolongent, comme la transformation ou la vente directe des produits de la ferme. Parmi les formes possibles pour créer une entreprise agricole, elle se distingue ainsi par un cadre léger, pensé pour les exploitations familiales.
Quelles sont les caractéristiques de l’EARL ?
L’EARL repose sur un petit nombre de règles fixes, qui la rendent facile à prendre en main :
- De 1 à 10 associés, obligatoirement des personnes physiques ;
- Un capital social d’au moins 7 500 €, fixe ou variable ;
- Une responsabilité des associés limitée au montant de leurs apports ;
- Une gérance réservée aux associés qui travaillent sur l’exploitation ;
- Aucune limite de surface exploitée.
La responsabilité limitée constitue le principal attrait de l’EARL. En cas de difficultés, les créanciers de la société ne peuvent pas saisir la maison ou l’épargne personnelle des associés. Chaque associé perd, au maximum, le montant qu’il a apporté. Par exemple, un associé qui a apporté 3 000 € sur un capital de 7 500 € ne risque pas davantage que ces 3 000 €.
Pourquoi choisir l’EARL ?
Les avantages de l’EARL
Le premier avantage de l’EARL tient à la protection du patrimoine. Contrairement à l’exploitant individuel, l’associé d’EARL ne répond des dettes de l’exploitation qu’à hauteur de ses apports, dans une société dont le capital démarre à 7 500 €.
L’EARL offre ensuite une grande souplesse de composition, de 1 à 10 associés. Un agriculteur peut la créer seul, puis accueillir plus tard son conjoint, un enfant ou un futur repreneur. De même, des proches qui ne travaillent pas sur la ferme peuvent investir au capital, ce qui facilite le financement de l’installation.
Sur le plan fiscal, l’EARL laisse le choix. Elle relève par défaut de l’impôt sur le revenu, mais elle peut opter pour l’impôt sur les sociétés lorsque les bénéfices augmentent. Enfin, depuis la loi d’orientation agricole du 24 mars 2025, elle peut exercer une petite activité commerciale accessoire sans perdre son caractère civil.
La transmission d’une EARL est plus simple que celle d’une exploitation individuelle. Plutôt que de céder un à un le matériel, le cheptel et les baux, l’associé d’EARL transmet des parts sociales, en une fois ou progressivement sur plusieurs années.
Les inconvénients de l’EARL
L’EARL ferme la porte aux personnes morales. Une société, une coopérative ou un investisseur institutionnel ne peut donc pas entrer au capital. De plus, le nombre d’associés est en outre plafonné à 10.
Le capital minimum de l’EARL, fixé à 7 500 €, représente un effort de départ plus élevé que pour une SCEA, qui n’en impose aucun minimum. Par ailleurs, la rémunération des associés exploitants est encadrée par la loi, et le micro-BA n’est ouvert qu’à l’EARL comptant un seul associé.
Tableau récapitulatif des avantages et des inconvénients de l’EARL
| Avantages de l’EARL | Inconvénients de l’EARL |
| Responsabilité limitée aux apports | Caution personnelle souvent exigée par les banques |
| Création possible par un associé unique | Plafond de 10 associés |
| Entrée d’associés non exploitants au capital | Personnes morales interdites |
| Choix entre impôt sur le revenu et impôt sur les sociétés | Micro-BA réservé à l’EARL unipersonnelle |
| Transmission progressive par cession de parts | Capital minimum de 7 500 € |
Qui peut créer une EARL ?
Toute personne physique peut devenir associée d’une EARL. La loi distingue toutefois deux catégories d’associés, qui n’ont ni les mêmes droits ni les mêmes obligations.
Les associés exploitants d’une EARL doivent remplir plusieurs conditions :
- Être majeur ;
- Participer effectivement et de façon régulière aux travaux de l’exploitation ;
- Détenir ensemble plus de 50 % des parts sociales ;
- Relever du régime social des non-salariés agricoles.
Les associés non exploitants d’une EARL se contentent d’apporter des capitaux. Ils ne travaillent pas sur la ferme, ne peuvent pas être gérants et ne doivent jamais détenir 50 % des parts ou plus. Aucune condition d’âge ne s’impose à eux, si bien qu’un enfant mineur peut recevoir des parts, par exemple dans le cadre d’une donation.
Quel est le régime fiscal en EARL ?
L’imposition des bénéfices en EARL
L’EARL n’est pas imposée elle-même sur ses bénéfices, car elle relève de l’impôt sur le revenu en principe. Chaque associé déclare sa part du résultat à l’impôt sur le revenu, dans la catégorie des bénéfices agricoles (BA), qu’il ait ou non perçu cette somme.
Le régime d’imposition des bénéfices de l’EARL dépend de la moyenne des recettes hors taxes des trois dernières années. Le micro-BA est réservé aux EARL dont l’associé unique est une personne physique. Une EARL à plusieurs associés relève donc toujours d’un régime réel, même avec de faibles recettes.
| Régime d’imposition | Recettes HT moyennes sur 3 ans | EARL concernées |
| Micro-BA | Jusqu’à 129 200 € | EARL à associé unique personne physique |
| Réel simplifié | De 129 200 € à 421 000 € | Toutes les EARL |
| Réel normal | Au-delà de 421 000 € | Toutes les EARL |
Le régime micro-BA de l’EARL unipersonnelle applique un abattement forfaitaire de 87 % sur les recettes, avec un minimum de 305 €. Seuls 13 % des recettes sont ainsi imposés, sans calcul des charges réelles.
L’EARL peut opter pour l’impôt sur les sociétés (IS) à la place de l’impôt sur le revenu. Le bénéfice est alors taxé à 15 % jusqu’à 42 500 €, puis à 25 % au-delà. Cette option reste révocable pendant cinq exercices. Passé ce délai, elle devient définitive, et une EARL qui y renonce ne peut plus jamais opter de nouveau.
L’imposition des dividendes en EARL
Tant que l’EARL reste à l’impôt sur le revenu, elle ne verse pas de dividendes au sens fiscal. Les associés sont en effet déjà imposés sur 100 % de leur part de bénéfice, qu’elle soit distribuée ou laissée en réserve.
Une EARL qui a opté pour l’IS peut, en revanche, distribuer des dividendes. Ces dividendes supportent alors le prélèvement forfaitaire unique (PFU), qui atteint 31,4 % en 2026, soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux. L’associé peut aussi choisir le barème progressif, avec un abattement de 40 %. Le guide sur l’imposition des dividendes détaille ces deux options.
EARL et TVA
Dans la plupart des cas, l’EARL relève du régime simplifié de l’agriculture (RSA). Elle collecte la TVA sur ses ventes, la reverse au Trésor et déduit celle payée sur ses achats, comme le matériel ou les semences.
Une EARL aux recettes modestes peut toutefois bénéficier, sous conditions, du remboursement forfaitaire agricole. Ce mécanisme compense une partie de la TVA payée sur les achats, sans obligation de facturer la TVA. À l’inverse, une EARL placée au remboursement forfaitaire peut opter volontairement pour le RSA, par exemple pour récupérer la TVA sur un investissement important en bâtiment ou en matériel.
Quelles obligations comptables en EARL ?
Les obligations comptables de l’EARL suivent son régime d’imposition, donc le niveau de ses recettes. L’EARL unipersonnelle au micro-BA, dont les recettes moyennes ne dépassent pas 129 200 €, tient une comptabilité très allégée, limitée à un registre des recettes et aux justificatifs. Les obligations comptables du micro-BA n’imposent d’ailleurs aucune déclaration de résultat spécifique, puisque l’associé reporte ses recettes sur sa déclaration 2042-C-PRO.
L’EARL au réel simplifié, entre 129 200 € et 421 000 € de recettes, dépose chaque année la déclaration 2139-SD, accompagnée d’un bilan et d’un compte de résultat simplifiés. Au-delà de 421 000 €, l’EARL au réel normal remplit la déclaration 2143-SD et tient une comptabilité complète, avec un livre-journal, un grand livre et un inventaire annuel.
Les associés d’une EARL approuvent les comptes lors d’une assemblée générale au moins une fois par an, quel que soit le régime fiscal.
Le gérant et les autres associés exploitants de l’EARL relèvent du régime des non-salariés agricoles de la MSA. Chacun est affilié comme chef d’exploitation et verse ses propres cotisations, ce qui lui ouvre des droits à la retraite, à l’assurance maladie et aux prestations familiales.
Les associés exploitants d’une EARL doivent percevoir une rémunération pour leur travail. L’article R324-3 du Code rural impose une rémunération au moins égale au SMIC et au plus égale à trois fois le SMIC, ou quatre fois pour un gérant. Sur le plan fiscal, cette rémunération n’est pas déductible du bénéfice lorsque l’EARL est à l’impôt sur le revenu. La rémunération s’analyse alors comme une avance sur la part de bénéfice de l’associé.
Les cotisations MSA des associés exploitants d’EARL reposent, depuis le 1er janvier 2026, sur une nouvelle assiette unique, c’est-à-dire une base de calcul commune à toutes les cotisations. Cette assiette part du revenu professionnel avant cotisations, auquel s’applique un abattement forfaitaire de 26 %. Cet abattement reste compris entre un plancher de 1,76 % et un plafond de 130 % du plafond annuel de la Sécurité sociale.
Comment créer une EARL ?
Les étapes pour créer une EARL
La création d’une EARL suit un parcours en six étapes, qui prend en général quelques semaines :
- Rédiger les statuts, qui précisent la répartition des parts, les pouvoirs du gérant et la rémunération des associés exploitants ;
- Déposer les apports en numéraire sur un compte bloqué, puis obtenir l’attestation de dépôt du capital social ;
- Faire évaluer les apports en nature, par un commissaire aux apports si un apport dépasse 30 000 € ou si leur total excède la moitié du capital ;
- Publier un avis de constitution dans un journal d’annonces légales du département du siège ;
- Déposer le dossier complet sur le guichet unique de l’INPI ;
- Obtenir l’immatriculation au Registre du commerce et des sociétés, qui déclenche l’affiliation des associés exploitants à la MSA.
Les documents pour créer une EARL
Le dossier d’immatriculation de l’EARL réunit plusieurs pièces justificatives :
- Les statuts datés et signés par tous les associés ;
- L’attestation de dépôt des fonds ;
- Le rapport du commissaire aux apports, le cas échéant ;
- Un justificatif d’occupation du siège social ;
- Une copie de la pièce d’identité du gérant ;
- Une déclaration sur l’honneur de non-condamnation du gérant ;
- L’attestation de parution de l’annonce légale ;
- L’acte notarié, en cas d’apport d’un bien immobilier.
Combien coûte la création d’une EARL ?
Le budget de création d’une EARL dépend surtout de la nature des apports. Avec de simples apports d’argent, la création reste peu coûteuse. Un apport de terres ou de bâtiments ajoute en revanche des frais de notaire.
| Poste de dépense | Montant indicatif |
| Immatriculation au RCS | 60,38 € TTC, tarif réglementé du greffe pour une société civile |
| Déclaration des bénéficiaires effectifs | 19,33 € TTC |
| Annonce légale de constitution | 222 € HT en France métropolitaine, 263 € HT à La Réunion et à Mayotte (tarifs à destination de professionnels) |
| Commissaire aux apports | Honoraires libres, souvent à partir de 1 000 €. Obligatoire seulement si un apport en nature dépasse 30 000 € ou si la valeur totale des apports en nature représente plus de la moitié du capital social |
| Frais de notaire | Uniquement en cas d’apport d’un bien immobilier, de quelques centaines à plusieurs milliers d’euros selon la valeur du bien |
| Accompagnement aux formalités | Selon la formule choisie |
Le capital social de l’EARL, d’au moins 7 500 €, n’est pas une dépense. Il reste la propriété de la société et sert directement à financer l’exploitation. Le guide sur le coût de création d’une entreprise sur l’INPI détaille les frais de formalités.
Comment transmettre une EARL ?
La transmission d’une EARL passe le plus souvent par la cession de parts sociales. Le repreneur achète tout ou partie des parts du cédant et devient associé, sans que la société ait à changer de baux, de numéro SIREN ou de contrats.
L’article 1861 du Code civil soumet en principe la cession de parts d’EARL à un tiers à l’agrément unanime des associés, sauf si les statuts prévoient une autre majorité. De plus, les associés exploitants doivent toujours détenir plus de 50 % des parts après l’opération.
L’EARL se prête bien à une transmission progressive. Un parent peut par exemple faire entrer son enfant comme associé exploitant, puis lui céder ou lui donner ses parts sur plusieurs années. Plusieurs dispositifs fiscaux, comme le pacte Dutreil, peuvent alors réduire les droits de donation, sous conditions d’engagement de conservation. Pour une vente à un tiers, le guide sur la cession d’entreprise présente les étapes à anticiper.
Comment fermer une EARL ?
La fermeture d’une EARL se déroule en deux temps, la dissolution puis la liquidation. Les étapes suivent le même schéma que pour la dissolution d’une entreprise sous forme de société :
- Les associés décident la dissolution en assemblée générale extraordinaire et nomment un liquidateur ;
- Le liquidateur publie une annonce légale et déclare la dissolution sur le guichet unique ;
- Le liquidateur vend les biens, encaisse les créances et règle les dettes de la société ;
- Les associés approuvent les comptes de liquidation lors d’une assemblée de clôture ;
- Le liquidateur demande la radiation de la société au RCS.
Le boni de liquidation d’une EARL correspond au solde positif qui reste une fois les dettes payées et les apports remboursés. Ce boni est réparti entre les associés, puis imposé selon le régime fiscal de la société.
La transformation en SCEA offre une alternative à la fermeture d’une EARL. Une EARL qui veut accueillir une société au capital ou dépasser 10 associés peut se transformer en SCEA, sans créer de nouvelle personne morale ni liquider l’exploitation.
EARL vs SCEA : tableau comparatif
La SCEA est la forme la plus souvent comparée à l’EARL. Les deux sont des sociétés civiles agricoles, mais la SCEA offre plus de liberté en contrepartie d’une protection moindre.
| Critère | EARL | SCEA |
| Nombre d’associés | De 1 à 10 | 2 minimum, sans maximum |
| Associés personnes morales | Interdits | Autorisés |
| Capital minimum | 7 500 € | Aucun minimum légal |
| Responsabilité des associés | Limitée aux apports | Indéfinie, en proportion des parts |
| Répartition du capital | Exploitants majoritaires | Libre |
| Gérant | Associé exploitant obligatoirement | Associé ou non |
| Micro-BA | Possible avec un associé unique | Impossible |
Le choix entre EARL et SCEA dépend du projet. L’EARL convient à l’agriculteur seul ou en famille qui veut protéger son patrimoine. La SCEA attire plutôt les projets qui associent des investisseurs ou des sociétés. Quant au GAEC, il s’adresse aux agriculteurs qui travaillent tous sur l’exploitation et souhaitent bénéficier du principe de transparence, qui permet à chaque associé de profiter des aides comme s’il exploitait seul.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 30/09/2026
FAQ
Peut-on créer une EARL seul ?
Oui, l’EARL peut ne compter qu’un seul associé. On parle alors d’EARL unipersonnelle. L’associé unique est obligatoirement exploitant et gérant. Il profite en outre de l’accès au micro-BA, à condition que ses recettes moyennes ne dépassent pas 129 200 €.
Quelle différence entre une EARL et un GAEC ?
L’EARL et le GAEC se distinguent d’abord par le statut des associés. Dans un GAEC, qui compte de 2 à 10 associés, tous travaillent sur l’exploitation, et le groupement nécessite un agrément préfectoral. Le GAEC bénéficie aussi du principe de transparence, qui permet à chaque associé de profiter des aides comme s’il exploitait seul. L’EARL, à l’inverse, accepte des associés non exploitants et ne demande aucun agrément.
Comment faire entrer un nouvel associé, agriculteur ou non, dans une EARL ?
Le nouvel associé entre dans l’EARL soit par une augmentation de capital, soit par le rachat de parts existantes. Dans les deux cas, les associés doivent agréer son entrée selon les règles des statuts, qui sont ensuite modifiés. Un associé non agriculteur peut rejoindre l’EARL, tant que les associés exploitants conservent plus de 50 % des parts.
Une EARL peut-elle exercer une activité commerciale ?
Oui, depuis la loi d’orientation agricole du 24 mars 2025, l’EARL peut exercer une activité commerciale accessoire à son activité agricole. Les recettes de cette activité ne doivent pas dépasser 20 000 € ni 40 % des recettes agricoles annuelles. Les associés doivent d’abord modifier l’objet social en assemblée générale extraordinaire.
Peut-on transformer une exploitation individuelle en EARL ?
Oui, l’exploitant individuel peut apporter son matériel, son cheptel ou ses stocks à une EARL qu’il crée. En échange, il reçoit des parts sociales. Sous certaines conditions, les plus-values dégagées lors de cet apport peuvent bénéficier d’un report d’imposition.
Une EARL peut-elle bénéficier de la DJA ?
Oui, un jeune agriculteur qui s’installe comme associé exploitant d’une EARL peut demander la dotation jeunes agriculteurs (DJA). Il doit notamment avoir entre 18 et 40 ans, justifier d’une capacité professionnelle agricole et présenter un plan d’entreprise. Les montants et critères varient selon les régions.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser
Bonjour, quelles sont les démarches pour rajouter un associé à une earl. Merci
Bonjour,
En principe, l’entrée d’un nouvel associé dans une EARL implique une cession ou une augmentation de parts sociales, qui nécessite une décision des associés selon les modalités prévues dans les statuts. Conformément à l’article L324-1 du Code rural et de la pêche maritime, la modification doit ensuite faire l’objet d’une formalité auprès du registre national des entreprises via le guichet unique opéré par l’INPI.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour,
Est ce que le gérant qui détient la majorité des parts de l’EARL peut vendre.ses parts sociales sans l’accord des associés ?
Bonjour,
Dans une EARL, la cession de parts sociales, même par l’associé majoritaire ou gérant, est en principe soumise à l’agrément préalable des associés non cédants, sauf clause contraire des statuts.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour,
Mon conjoint voudrait quitter son entreprise EARL avec qui il est associé avec son frère.
Lors du bilan comptable, on lui annonce qu’il ne peut rien toucher car les papier son au nom de la société et pas en son nom propre alors qu’ils ont autant de part l’un que l’autre.
Est ce normal?
Pouvez vous nous conseiller?
Merci
Bonjour, Dans une EARL (Exploitation Agricole à Responsabilité Limitée), les biens inscrits au nom de la société font partie de son patrimoine, distinct de celui des associés. Lorsqu’un associé souhaite se retirer, il ne perçoit pas directement une part des biens, mais une valeur correspondant à ses parts sociales, déterminée selon les statuts et la situation comptable de l’entreprise. Si les documents sont au nom de la société, cela ne remet pas en cause la détention des parts par votre conjoint, mais cela peut influencer la valorisation de ses droits. Une évaluation précise des parts doit être faite, et un… Lire la suite »
Merci pour votre retour.
Par contre le comptable lui a dit qu’il n’avez le droit a rien car la Société paye ses impôts comme a son associé donc les 2 actionnaires sont en négatif est ce qu’il faut en tenir compte ?
Bonsoir Mon conjoint et moi travaillons dans un marais salant et souhaitons être tous les deux chef d’exploitation. Nous hésitons à soit nous marier, soit créer une EARL pour pouvoir travailler sur le même marais. Une EARL doit elle faire appel à un expert comptable pour des clôture d’exercice/bilan comptable à la fin de chaque année ou autre ? Et l’histoire du commissaire aux apports est ce obligatoire ? C’est une seule fois ou chaque année ? J’ai l’impression que se marier serait bien plus simple et léger administrativement et fiscalement si on ne considère que l’aspect pratique pour l’exploitation…… Lire la suite »
Bonjour, Dans le cadre de votre EARL, le choix de la date de fin de l’exercice comptable est libre. Vous pouvez décider de clore l’exercice comptable de votre entreprise à n’importe quel moment. En revanche, l’exercice doit obligatoirement durer 12 mois. La première année, il peut exceptionnellement être d’une durée inférieure ou supérieure à 12 mois dans la limite de 24 mois. Concernant le commissaire aux apports, les apports en nature doivent être évalués par ce dernier, sauf si une décision unanime des associés l’exclut, en revanche, la valeur des apports en nature ne doit ni excéder la moitié du… Lire la suite »
Bonjour,
Je souhaite transformer une EARL en SAS agricole pour les besoins de mon exploitation. Quelles sont les procédures à suivre ?
Merci infiniment.
Bonjour, Le statut de la SAS agricole permet de faciliter les projets d’installation dans l’agriculture tout en exerçant une activité commerciale. Depuis le 1er janvier 2023, les démarches liées à la création, la modification ou la cessation d’activité s’effectuent en ligne sur le site de l’INPI, le Guichet unique. Pour procéder à la modification du statut de votre entreprise vous devrez : – commencer par rédiger les statuts de votre société par actions simplifiée. Ces statuts doivent mentionner les informations obligatoires ; – Déposer des apports en numéraire et procéder à l’évaluation des apports en nature ; – Signer définitivement… Lire la suite »
Bonjour, je souhaite créer une EARL dès aujourd’hui car nous avons planté ce mois-ci mais nous ne générerons une activité commerciale que dans 2 ans. Je pourrai ainsi mettre au passif de l’entreprise les investissements réalisés d’ici là. Aucun revenu ne sera versé et il n’existera aucune rentré d’argent. Quels sont les coûts de fonctionnement administratif à prévoir (appel à un expert-comptable, dépôt des comptes, cotisation …). Le terrain ne fera pas partie du captal qui sera déposé en numéraire.
Cordialement.
Bonjour, Lors de la création d’une EARL (société civile), vous devez faire paraître une publication dans un journal d’annonces légales. Le coût de cette publication est d’environ 200€. Vous devez également immatriculer cette société au Registre du commerce et des sociétés (RSC). Il faut prévoir un coût de 39,42€. Également, vous devez prendre en compte les éventuels honoraires de conseils professionnels. Le coût moyen des honoraires d’avocats, notaire, expert comptable pour la création d’une entreprise ou la rédaction de ses statuts est compris entre 500 et 3 000€ HT, suivant la forme juridique et l’ampleur du projet. Les honoraires du… Lire la suite »
Bonjour,
est-il possible, et comment, d’augmenter le capital d’une EARL par incorporation des comptes courants d’associés ?
Bonjour, Il est en effet possible d’augmenter le capital d’une EARL par incorporation des comptes courants d’associés, si les statuts de la société ne prévoient pas expressément l’inverse. Pour ce faire, il vous faut modifier le montant du capital social prévu dans les statuts, puis suivre une certaine procédure. En effet, vous allez devoir rédiger un procès verbal de changement du montant du capital et enregistrer celui ci auprès du service des impôts compétent. Ensuite, il vous faudra publier un avis de changement de capital social dans un Journal d’Annonces Légales, puis déposer votre dossier au Centre de Formalités des… Lire la suite »
Bonjour, étant aujourd’hui chef d exploitation agricole, entreprise individuelle, je souhaiterait savoir si je peux basculer en EARL unipersonnelle et choisir l option I.S afin d avoir une déclaration de revenus cohérente en fonction de mes prélèvements et non de mon résultat fiscal.
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec l’un de nos avocats partenaires, par le biais de notre page contact : https://www.legalplace.fr/contact/
Pour cela, sélectionnez « Parler à un avocat » dans la section « Objet de votre demande », choisissez le produit concerné puis expliquez en détail votre situation dans la partie « Votre message ».
N’oubliez pas de préciser votre numéro de téléphone dans le corps du texte, afin d’être contacté plus rapidement.
En vous souhaitant une belle journée,
L’équipe LegalPlace