Connexion
L’EURL à capital variable
Dernière mise à jour le 13/10/2026
- Qu’est-ce qu’une EURL à capital variable ?
- Quels sont les avantages et les inconvénients de l’EURL à capital variable ?
- Comment rédiger une clause de variabilité du capital ?
- Quelles règles s’appliquent à l’EURL à capital variable au quotidien ?
- Comment choisir entre une EURL à capital variable et une EURL à capital fixe ?
- Comment créer une EURL à capital variable ?
- Une EURL à capital variable peut augmenter ou réduire son capital entre un plancher et un plafond fixés par les statuts, sans modification statutaire ni formalité de publicité (articles L231-1 et L231-3 du Code de commerce).
- Le capital plancher ne peut pas être inférieur au dixième du capital social stipulé dans les statuts (article L231-5 du Code de commerce).
- Tous les actes et documents de l’EURL destinés aux tiers doivent porter la mention « à capital variable » (article L231-2 du Code de commerce).
Le gérant d’une EURL peut opter pour un capital variable lors de la création de son EURL. Pour ce faire, il doit insérer une clause de variabilité dans les statuts. Celle-ci indique un capital plancher, le capital souscrit initialement et un capital maximum. Lors de la création de l’EURL, le dépôt de capital reste nécessaire pour déposer les apports en numéraire. En effet, l’EURL étant une SARL avec un seul associé, il s’agit alors d’une société unipersonnelle. À ce titre, lorsqu’elle souscrit un capital fixe, son augmentation ou sa diminution nécessitent une procédure complexe de modification des statuts.
Qu’est-ce qu’une EURL à capital variable ?
L’EURL à capital variable est une entreprise unipersonnelle à responsabilité limitée qui offre la possibilité à l’associé unique d’augmenter ou réduire le capital social sans avoir à passer par une modification statutaire et par la réalisation des formalités juridiques associées.
Le capital variable peut concerner diverses formes de société. Le législateur y consacre un chapitre aux articles L231-1 à L231-8 du Code de commerce.
Ainsi, le capital variable de l’EURL permet de prévoir :
- Un capital plancher (minimum) ;
- Le capital social initial ;
- Un capital plafond (maximum).
Le capital plancher ne peut être inférieur à 10 % du capital initial. Par conséquent, le dirigeant de la société pourra augmenter ou diminuer le capital sans procédure de modification statutaire. Or, cette opération est complexe et coûteuse.
Afin d’éviter les modifications statutaires, les variations du capital doivent se faire entre les limites fixées. Ainsi, une simple décision de l’associé unique suffit dès lors que la hausse ou la baisse du capital se fait dans ces limites.
La variabilité permet donc d’ajuster le capital de l’EURL en fonction de ses besoins et quand cela est nécessaire, en maintenant un montant compris entre le capital plancher et le plafond. L’augmentation ou la réduction du capital correspondent à l’injection d’apports complémentaires dans le patrimoine de la société, ou au contraire au retrait d’une partie des apports.
L’associé unique peut créer l’EURL avec un capital social de 2 000 € et prévoir un capital minimum de 1 000 € et un capital maximum de 3 000 €.
En dessous du capital plancher ou au-dessus du capital plafond, l’associé unique devra modifier les statuts et respecter les formalités prévues.
Quels sont les avantages et les inconvénients de l’EURL à capital variable ?
La plupart des sociétés à responsabilité limitée (SARL) et des EURL ont un capital fixe. En effet, le choix d’un capital variable présente à la fois des avantages et des inconvénients. Il est donc important de prendre en compte tous ces éléments.
Avantages de la création d’une EURL à capital variable
Le principal intérêt d’une EURL à capital variable est sans aucun doute la simplification des démarches. Elles sont en effet plus rapides et moins coûteuses pour l’associé unique.
En tout état de cause, la variabilité du capital social de la société permet d’échapper à l’accomplissements de formalités juridiques formelles et contraignantes : procès-verbal de décision, modification des statuts, annonce légale de modification, inscription modificative sur les registres…
Il est important que les statuts de l’EURL prévoient l’évolution de la société vers une SARL. Cela passe notamment par les règles relatives à la gérance et à la prise des décisions.
De plus, ces démarches coûtent plusieurs centaines d’euros. Ainsi, la solution du capital variable fait faire des économies à la société.
Grâce à la variabilité du capital, l’associé unique qui ne dispose pas immédiatement de l’intégralité des fonds a la possibilité d’apporter l’argent progressivement.
Cela représente un véritable avantage fiscal puisque la société doit avoir libéré la totalité du capital pour bénéficier du taux réduit de l’impôt sur les sociétés (IS).
En outre, cela facilite l’intégration d’autres associés, ce qui équivaut à transformer l’EURL en SARL.
L’associé unique peut modifier le capital social de la société à tout moment en cours de vie sociale. Il peut également envisager une cession de la totalité des parts sociales de l’EURL.
Inconvénients de la création d’une EURL à capital variable
Malgré les avantages, l’EURL à capital variable a aussi quelques inconvénients.
Par nature, la variabilité du capital crée une instabilité, notamment aux yeux des établissements bancaires, des partenaires commerciaux, ou encore des clients.
De plus, la variabilité du capital social de l’EURL implique de rédiger une clause spécifique à ce sujet dans les statuts. Ainsi, l’entrepreneur qui opte pour une EURL à capital variable doit être encore plus vigilant.
Tableau récapitulatif
Voici un tableau récapitulatif des avantages et inconvénients de l’EURL à capital variable :
| Avantages | Inconvénients |
|---|---|
| Simplicité ;
Économies ; Apports progressifs ; Simplification de la transformation de l’EURL en SARL ; Accès au taux réduit de l’IS malgré l’absence de fonds importants au départ. |
Instabilité ;
Rédaction d’une clause de variabilité à insérer dans les statuts. |
Comment rédiger une clause de variabilité du capital ?
La souplesse qu’entraîne l’EURL à capital variable demande une grande rigueur dans la rédaction de ses statuts.
En effet, la variabilité du capital de l’EURL implique que les statuts mentionnent :
- Le montant du capital social initial ;
- L’organe compétent pour décider de l’altération du capital social ;
- Le montant du capital plancher, au moins égal au dixième du capital stipulé dans les statuts ;
- Le montant du capital plafond.
De cette manière, la variabilité du capital apparaît explicitement dans les statuts, au travers de ce qu’on appelle une clause de variabilité.
La clause de variabilité peut aussi être ajoutée après la création de l’EURL, par une modification des statuts avec décision de l’associé unique et la publication d’une annonce légale de modification de statuts. Une fois la clause en place, les variations entre le plancher et le plafond n’exigent plus ces formalités.
Si les variations du capital social ont pour projet de dépasser ou de descendre en dessous du seuil fixé, celles-ci vont devoir respecter un formalisme précis. Dans de telles situations, modifier les statuts de la société devient une obligation.
Les modifications statutaires liées au capital social passent par :
- Une prise de décision de l’associé unique ;
- La mise à jour des statuts ;
- La publication d’une annonce légale de modification ;
- Une inscription modificative dans les registres.
De plus, l’instabilité du capital social peut porter préjudice au gérant dans sa recherche de fonds d’investissements extérieurs car les investisseurs pourraient se méfier des projets proposés.
Quelles règles s’appliquent à l’EURL à capital variable au quotidien ?
La mention « à capital variable » sur les documents de l’EURL
L’article L231-2 du Code de commerce impose à l’EURL à capital variable d’ajouter les mots « à capital variable » dans tous les actes et documents émanant de la société et destinés aux tiers. Elle vise notamment les factures, les devis et les courriers.
Ainsi, la forme sociale s’écrit « EURL à capital variable » sur ces documents. Le capital plancher, qui ne peut être inférieur au dixième du capital stipulé dans les statuts (article L231-5 du Code de commerce), donne aux banques, aux fournisseurs et aux clients un repère stable malgré la variabilité.
Des variations de capital sans dépôt ni publicité
Entre le plancher et le plafond, les augmentations et les diminutions de capital de l’EURL ne sont soumises à aucune formalité de dépôt ni de publication. L’article L231-3 du Code de commerce les dispense expressément. L’associé unique n’a donc ni annonce légale à publier, ni dossier à déposer sur le guichet des formalités des entreprises.
L’associé unique augmente le capital par un versement complémentaire et le réduit en reprenant une partie de ses apports. En pratique, chaque variation est consignée dans une décision écrite et datée qui précise le nouveau montant du capital.
Comment choisir entre une EURL à capital variable et une EURL à capital fixe ?
Les sociétés, toutes formes juridiques confondues, ont plus fréquemment un capital social fixe.
De manière générale, ce type de capital convient au bon fonctionnement de l’entreprise. Il n’est pas utile d’envisager une société à capital variable si l’associé unique ne prévoit pas d’augmentations ou de réductions de capital régulières.
Le capital variable se justifie surtout lorsque l’associé unique prévoit des apports échelonnés ou l’arrivée prochaine de nouveaux associés. Sinon, un capital fixe suffit et évite d’ajouter la mention « à capital variable » sur les documents de la société.
Comment créer une EURL à capital variable ?
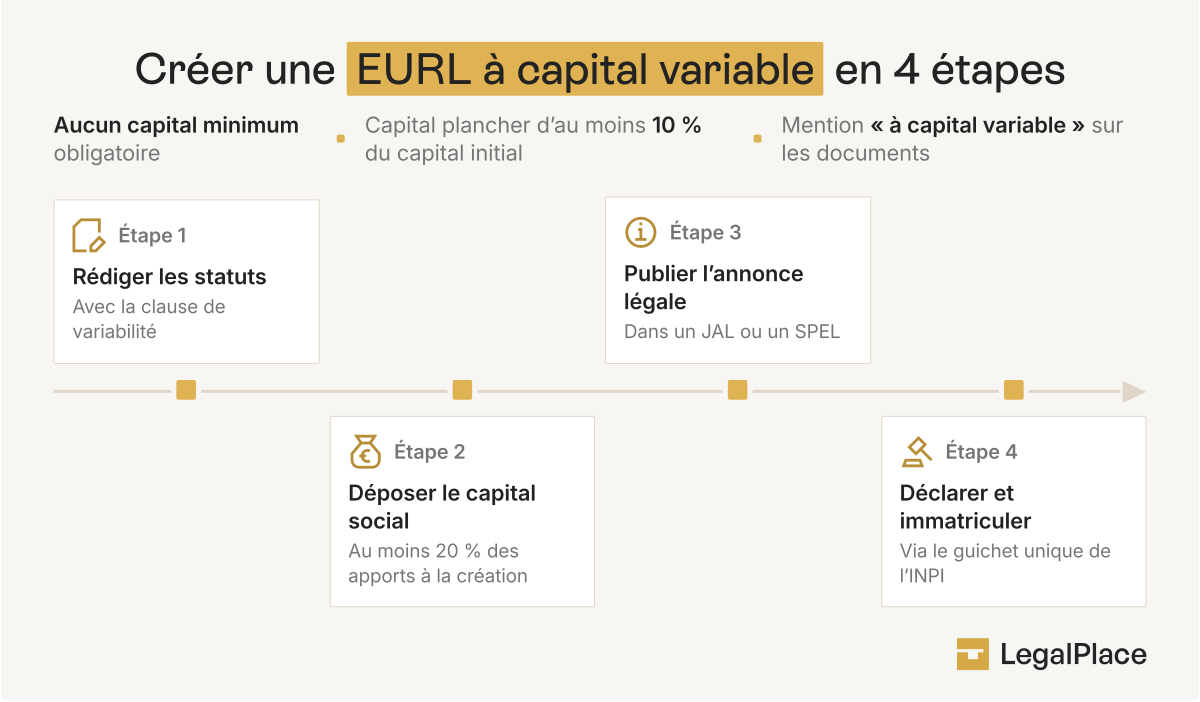
Pour créer une Entreprise Unipersonnelle à Responsabilité Limitée (EURL), il est nécessaire de respecter certaines étapes obligatoires : rédiger les statuts, déposer le capital auprès d’une banque, publication d’une annonce légale, immatriculation au RCS par l’intermédiaire du guichet unique de l’INPI.
Étape 1 : Rédaction des statuts de l’EURL à capital variable
Lors de la création de l’EURL, vous devez tout d’abord rédiger les statuts de la société. Ces statuts ont pour objectif de définir les règles de fonctionnement de la société.
Il est nécessaire de respecter certaines obligations lors de la rédaction des statuts. Afin de ne pas faire d’erreur lors de l’élaboration de ce document, il est recommandé de faire appel à un professionnel.
Les statuts contiennent les éléments suivants, dont les six premiers sont imposés par l’article L210-2 du Code de commerce :
- La forme juridique de la société (EURL) ;
- La durée de vie de la société ;
- L’adresse du siège social ;
- L’objet social (activité exercée) ;
- La dénomination sociale ;
- Le montant du capital social ;
- Les apports réalisés par l’associé unique (en numéraire ou en nature) ;
- La date de clôture de l’exercice comptable ;
- Les modalités de fonctionnement de la société.
Étape 2 : Dépôt du capital social
Après avoir rédigé les statuts, il est nécessaire d’effectuer un dépôt de capital social de l’EURL. Il n’y a pas de capital minimum obligatoire s’agissant de l’EURL.
Le capital peut être constitué soit en apport numéraire (argent déposé sur un compte bloqué) soit en apport en nature (biens, matériel, etc.).
En cas d’apports numéraires, ceux-ci doivent être versés comme suit :
- Au moins 20 % des apports lors de la création de la société.
- Le solde dans les 5 ans après l’immatriculation de l’EURL.
En cas d’apports en nature, il est nécessaire d’effectuer un transfert de propriété au profit de la société. Il peut s’agir d’un bien matériel (véhicule, matériel informatique, etc.) ou d’un bien immatériel (marque, brevet, etc.).
L’évaluation des apports en nature par un commissaire aux apports est obligatoire dès que l’une des 2 conditions suivantes est remplie (article L223-9 du Code de commerce) :
- Un apport en nature a une valeur supérieure à 30 000 € ;
- ou la valeur totale des apports en nature représente plus de la moitié du capital social.
À l’issue du dépôt du capital social, une attestation de dépôt des fonds est remise par la banque à l’EURL.
Étape 3 : Publication de l’annonce légale
Une fois que la rédaction des statuts est effectuée et que le dépôt de capital social a été réalisé, le créateur d’entreprise doit informer les tiers de l’existence de la société.
Pour cela, l’associé unique doit publier une annonce légale de constitution dans un journal d’annonces légales (JAL) ou un service de presse en ligne (SPEL) agréé dans le département du siège social.
L’annonce légale de création de l’EURL doit obligatoirement comporter les éléments suivants :
- Dénomination sociale de l’entreprise ;
- Sigle de l’entreprise ;
- Forme de l’entreprise ;
- Montant du capital social ;
- Adresse du siège social ;
- Objet social ;
- Durée de la société ;
- Nom du dirigeant ;
- Indication du registre auquel l’entreprise sera immatriculée.
Le coût de la publication de l’annonce légale varie selon le département. Le prix est de 124 € HT dans la plupart des départements et 147 € HT à La Réunion et Mayotte.
Étape 4 : Déclaration et immatriculation de l’EURL
Depuis le 1er janvier 2023, toutes les formalités de création se font en ligne via le Guichet unique de l’INPI.
Ce portail se charge ensuite de transmettre le dossier aux organismes compétents (greffe du tribunal de commerce, INSEE, SIE, etc.).
Une fois la déclaration validée, l’EURL, comme toute société commerciale, est officiellement immatriculée au Registre du commerce et des sociétés (RCS) et inscrite au Registre national des entreprises (RNE).
L’EURL à capital variable permet à l’associé unique d’augmenter ou de réduire le capital sans modifier les statuts, tant que le montant reste compris entre le plancher et le plafond fixés par la clause de variabilité. Ces variations échappent aux formalités de dépôt et de publicité prévues pour les autres sociétés (article L231-3 du Code de commerce), ce qui limite les coûts. En contrepartie, la mention « à capital variable » doit figurer sur les documents destinés aux tiers, le plancher ne peut descendre sous le dixième du capital statutaire, et tout dépassement des limites impose une modification des statuts.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 13/10/2026
FAQ
Quel capital social pour une EURL ?
Aucun capital social minimum n’est imposé par la loi pour une EURL. Son montant est fixé librement par les statuts (article L223-2 du Code de commerce) et peut donc être de 1 euro. Toutefois, un capital social de 1 euro ne peut suffire à construire des projets, ni même à convaincre des investisseurs de croire en l’entreprise. C’est pourquoi il est recommandé de constituer un capital plus important et adapté au projet.
Quelles sont les sociétés à capital variable ?
La majorité des sociétés peuvent choisir l’option du capital variable, en dehors de la société anonyme.
Pourquoi augmenter le capital social d'une société ?
Le capital social d’une société peut être un indice de confiance. Ainsi, généralement, plus le capital social d’une société est élevé, plus sa crédibilité est importante. De ce fait, procéder à une augmentation de capital social peut faciliter l’implication des investisseurs.
Sources de l'article
- Articles L231-1 à L231-8 du Code de commerce
- Article L223-2 du Code de commerce
- Article L223-7 du Code de commerce
- Article L223-9 du Code de commerce
- Article L210-2 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser