 Connexion
Réduction de capital d’une SCI
Dernière mise à jour le 26/08/2026
- Qu’est-ce qu’une réduction de capital au sein d’une SCI ?
- Quels sont les différents types de réduction de capital au sein d’une SCI ?
- Quelles sont les étapes à suivre ?
- Comment le droit d’opposition des créanciers peut-il intervenir dans une procédure de réduction du capital d’une SCI ?
- Quelles sont les formalités juridiques à accomplir ?
- Quelle est la fiscalité d’une réduction de capital en SCI ?
- Une SCI n’est soumise à aucun capital social minimum. Les associés fixent librement le nouveau montant, décidé en principe à l’unanimité (sauf clause contraire des statuts).
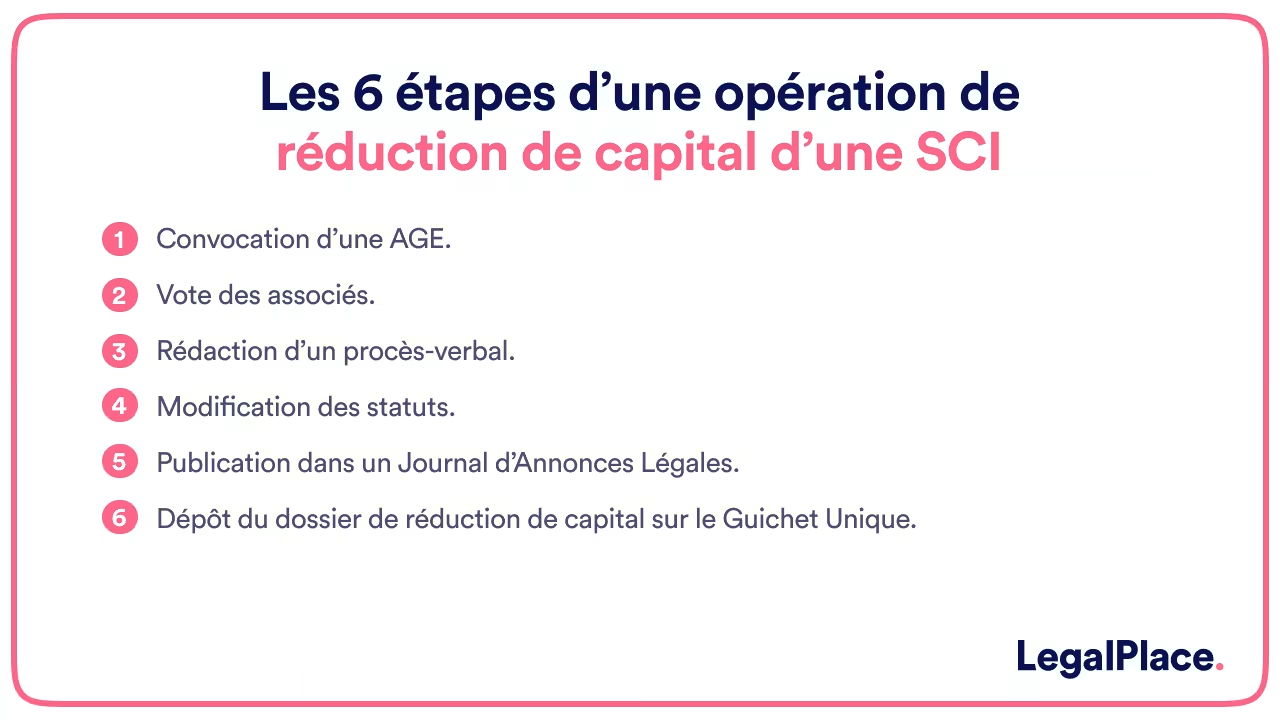
- La procédure se déroule en 6 étapes (AGE, vote, procès-verbal, mise à jour des statuts, annonce légale et dépôt sur le guichet unique de l’INPI), pour un coût de greffe d’environ 185 €.
- Lorsqu’elle n’est pas motivée par des pertes, la réduction ouvre un droit d’opposition des créanciers et les sommes rendues aux associés relèvent du régime des plus-values.
La réduction de capital est une opération juridique qui consiste en la diminution du montant du capital social de l’entreprise. Il n’y a pas de capital social minimum requis en SCI. La réduction de capital d’une SCI n’est pas toujours motivée par des pertes. Toutefois, les créanciers peuvent user de leur droit d’opposition leur permettant de s’opposer temporairement à la réalisation de cette opération.
Qu’est-ce qu’une réduction de capital au sein d’une SCI ?
La réduction du capital social permet à une société de diminuer le montant de son capital social initialement fixé dans les statuts de la SCI. Il n’existe pas de minimum légal en ce qui concerne le capital social d’une SCI. Les associés le fixent librement au moment de la constitution de la société.
Dans les sociétés à responsabilité limitée (SARL), lorsque les capitaux propres descendent en dessous de la moitié du capital social, les associés doivent impérativement reconstituer le capital social. En revanche, cette exigence ne s’applique pas aux Sociétés Civiles Immobilières (SCI). Il n’est pas obligatoire pour les SCI de respecter cette formalité même si leurs capitaux propres deviennent inférieurs à la moitié du capital social. La réduction du capital au sein d’une SCI n’est donc pas une obligation légale.
Ainsi, une SCI peut décider de réduire le capital social pour plusieurs raisons notamment :
- Se donner une image financière plus crédible auprès des partenaires financiers ;
- Reconstituer des capitaux propres lorsque ceux-ci sont devenus inférieurs au capital social ;
- Rembourser une partie des apports aux créanciers ;
- Adapter le montant du capital social aux besoins réduits de l’entreprise ;
- Faciliter le fait pour un associé de sortir d’une SCI ou l’entrée d’un nouvel investisseur.
Quels sont les différents types de réduction de capital au sein d’une SCI ?
Il existe deux principaux types de réduction du capital au sein d’une SCI. Ainsi, les associés y peuvent procéder suite à des pertes ou non. Les objectifs poursuivis diffèrent en fonction de la motivation à l’origine de l’opération de réduction.
Réduction de capital motivée par des pertes
La réduction de capital motivée par les pertes est une opération qui vise à assainir la situation financière de la société. Elle se réalise en imputant les pertes accumulées sur le capital social. Par conséquent, elle intervient lorsque les capitaux propres sont devenus inférieurs à la moitié du capital social, ce qui est un signe de fragilité financière.
Dans cette situation, l’opération de réduction du capital social vise à :
- Reconstituer les capitaux propres pour qu’ils deviennent supérieurs à la moitié du capital social ;
- Apurer les pertes subies par la société ;
- Éviter une éventuelle dissolution judiciaire si les capitaux propres ne sont pas reconstitués.
Réduction de capital non motivée par des pertes
La réduction de capital non motivée par les pertes est une opération par laquelle une société diminue son capital social sans lien avec des pertes accumulées. En d’autres termes, la réduction du capital intervient à un moment où la situation financière de la société se porte bien. Les associés de la SCI ramènent ainsi le capital à un montant inférieur à celui fixé initialement dans les statuts. Cette opération peut avoir plusieurs objectifs notamment :
- Rembourser une partie des apports aux associés/actionnaires ;
- Permettre le retrait d’un associé en rachetant ses titres ;
- Adapter le montant du capital aux besoins réduits de la société ;
- Faciliter l’entrée de nouveaux investisseurs en diminuant la valeur des titres ;
- Donner une image financière plus crédible aux partenaires.
Quelles sont les étapes à suivre ?
Pour qu’elle soit valable, l’opération de réduction de capital d’une SCI nécessite de suivre une procédure spécifique. Elle se fait en 6 étapes.
Etape 1 : Convocation d’une assemblée générale extraordinaire (AGE) des associés
Le gérant doit procéder à l’organisation d’une assemblée générale extraordinaire (AGE) et convoquer les associés en mentionnant la réduction de capital à l’ordre du jour. La convocation contient également la date, l’heure et le lieu de de l’AGE. Aussi, les modalités de convocation doivent respecter les prescriptions prévues dans les statuts.
Etape 2 : Vote des associés
Lors de l’assemblée, les associés votent pour approuver la réduction de capital. La réalisation de cette procédure nécessite l’approbation unanime des associés lors d’une assemblée générale extraordinaire. Ainsi, en général, les associés doivent prendre la décision d’approuver la réduction de capital à l’unanimité, sauf si les statuts prévoient une majorité moindre. Au cours de cette assemblée, les associés valident le principe et les modalités de la réduction de capital, ce qui inclut par exemple la diminution du nombre de parts sociales ou leur valeur nominale.
Etape 3 : Rédaction d’un procès-verbal
Les informations essentielles concernant la réunion des associés pour décider de la réduction de capital incluent les éléments débattus et le résultat des votes. La décision de réduction du capital social de l’entreprise est consignée dans un procès-verbal qui reprend en détail les discussions et les résolutions prises.
Etape 4 : Modification des statuts
Si aucune opposition n’est formée contre la décision de réduction du capital social de la SCI, une nouvelle AGE doit être tenue pour l’adopter définitivement. Ainsi, les associés procèdent à la modification des statuts de la SCI afin qu’ils reflètent le nouveau montant du capital social.
Etape 5 : Publication dans un journal d’annonces légales
La réduction de capital social doit également être publiée dans un journal d’annonces légales. Cette publication a pour but d’informer les tiers et de rendre la décision opposable aux créanciers de la société.
Etape 6 : Dépôt du dossier de réduction de capital sur le Guichet unique
Il est essentiel d’accomplir les formalités de publicité sur le guichet unique. Par conséquent, le dossier de réduction de capital, comprenant le procès-verbal, les statuts modifiés et la preuve de publication, doit être déposé en ligne, sur le Guichet unique hébergé par l’INPI.
Comment le droit d’opposition des créanciers peut-il intervenir dans une procédure de réduction du capital d’une SCI ?
Le capital social d’une société représente un gage de solvabilité de la société pour les créanciers. Dès lors, la réduction de capital peut représenter une menace pour leurs intérêts. Par conséquent, les créanciers disposent d’un droit d’opposition qui permet de s’opposer temporairement à la réduction afin de préserver ces intérêts. Toutefois, l’opposition n’a pas vocation à invalider la décision de réduire le capital.
Faute de délai propre aux sociétés civiles fixé par la loi, ce droit d’opposition s’exerce en pratique dans un délai d’un mois à compter du dépôt du procès-verbal, selon les modalités prévues par les statuts. Il n’est réservé qu’aux créanciers dont la créance est antérieure à la date de dépôt du procès-verbal d’AGE.
L’opposition doit être notifiée par voie d’assignation devant le tribunal judiciaire du siège social, compétent pour les sociétés civiles (et non le tribunal de commerce, réservé aux sociétés commerciales). Elle suspend les opérations de réduction de capital jusqu’à la décision du tribunal. Le tribunal peut rejeter l’opposition s’il l’estime non justifiée, ordonner la constitution de garanties par la société si celles-ci sont jugées suffisantes ou ordonner le remboursement immédiat des créances des opposants.
Quelles sont les formalités juridiques à accomplir ?
La réduction de capital au sein d’une SCI nécessite l’accomplissement de certaines formalités juridiques sur le site du guichet unique des formalités des entreprises notamment :
- Déclarer la réduction de capital sur le site du guichet des formalités des entreprises ;
- Transmettre les pièces justificatives suivantes lors de la déclaration en ligne ;
- Exemplaire du procès-verbal constatant la réalisation de la réduction de capital, certifié conforme par le représentant ;
- Exemplaire des statuts mentionnant le nouveau montant du capital social, certifié conforme par le représentant légal ;
- Attestation de parution de l’avis de modification du capital dans un journal d’annonces légales ;
- Payer les frais de greffe d’environ 185 € pour l’enregistrement de la modification au Registre National des Entreprises (RNE).
Lorsqu’une réduction de capital social entraîne une modification des bénéficiaires effectifs d’une société, cette modification doit être déclarée sur le guichet des formalités.
La publication automatique au BODACC (Bulletin Officiel des Annonces Civiles et Commerciales) rendra la réduction de capital opposable aux tiers. Cela signifie que la réduction de capital sera officiellement communiquée et reconnue par toutes les parties prenantes externes à la société.
Il n’est plus nécessaire de procéder à un enregistrement spécifique auprès du service des impôts des entreprises depuis 2021, la réduction de capital en est dispensée.
Quelle est la fiscalité d’une réduction de capital en SCI ?
La fiscalité d’une réduction de capital en SCI dépend de deux éléments : la motivation de l’opération (pertes ou non) et le régime fiscal de la SCI (impôt sur le revenu ou impôt sur les sociétés). Pour anticiper l’impôt dû, il est utile de connaître au préalable la fiscalité de la SCI.
Réduction motivée par des pertes : quelle imposition ?
Lorsqu’elle est motivée par des pertes, la réduction de capital n’entraîne aucune imposition pour les associés. En effet, aucune somme ne leur est versée : les montants libérés servent uniquement à absorber les pertes accumulées. L’opération reste donc neutre sur le plan fiscal pour les associés de la SCI.
Réduction non motivée par des pertes : le régime des plus-values
Lorsqu’elle n’est pas motivée par des pertes, la réduction de capital permet de rendre des sommes aux associés, notamment par le rachat des parts d’un associé sortant. Depuis 2015, ces sommes relèvent du régime des plus-values prévu à l’article 150-0 A du Code général des impôts, et non du régime des revenus distribués — une règle confirmée par la jurisprudence récente.
Le régime précis dépend de l’imposition de la SCI. Pour une SCI à l’impôt sur le revenu détenant de l’immobilier, la plus-value suit le régime des plus-values immobilières des particuliers (article 150 UB du Code général des impôts), avec des abattements pour durée de détention. Pour une SCI ayant opté pour l’impôt sur les sociétés, le gain relève des plus-values sur valeurs mobilières, soumises au prélèvement forfaitaire unique (31,4 %).
-
- La réduction de capital d’une SCI diminue le montant du capital social fixé dans les statuts, sans capital minimum à respecter. Elle peut être motivée par des pertes, pour assainir les comptes, ou décidée hors pertes pour rembourser des apports ou faire sortir un associé. La procédure suit six étapes : assemblée générale extraordinaire, vote à l’unanimité (sauf clause contraire), procès-verbal, mise à jour des statuts, annonce légale et dépôt sur le guichet unique de l’INPI. Les créanciers disposent d’un droit d’opposition devant le tribunal judiciaire lorsque la réduction n’est pas motivée par des pertes, et les sommes rendues aux associés relèvent alors du régime des plus-values.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 26/08/2026
FAQ
Quel est l’intérêt de faire une diminution de capital social ?
L’opération juridique de diminution du capital social permet d’assainir la structure financière et de faciliter l’entrée de nouveaux investisseurs ou la sortie d’associé.
Quelle est la procédure pour acquérir les parts sociales d'une SCI ?
Pour acquérir les parts sociales d’une SCI, il est nécessaire de présenter une offre de rachat à un associé. Cette offre doit être approuvée par l’assemblée générale des associés. Si l’assemblée n’accorde pas son agrément, l’offre sera refusée.
Quels sont les moyens de réduction du capital social d’une société ?
Il existe principalement trois moyens de réduire le capital social d’une société. Il s’agit soit de diminution du nombre de parts sociales/actions, de diminution de la valeur nominale des parts sociales/actions ou du rachat et annulation de parts sociales/actions. La réduction de capital doit être répartie de façon proportionnelle entre les associés/actionnaires, dans le respect du principe d’égalité de traitement.
La réduction de capital d’une SCI est-elle imposable ?
Une réduction motivée par des pertes n’est pas imposable, car aucune somme n’est versée aux associés. En revanche, lorsqu’elle n’est pas motivée par des pertes et rend des fonds aux associés, les sommes perçues sont imposées selon le régime des plus-values. L’acte de réduction, lui, est dispensé d’enregistrement.
Sources de l'article
- Article 150-0 A du Code général des impôts
- Article 150 UB du Code général des impôts
- Article R223-35 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris