Connexion
Créer une association ou une société : comment faire le bon choix ?
Dernière mise à jour le 05/10/2026
- Association ou société : quelles sont les différences ?
- Association ou société : peut-on gagner de l’argent avec une association ?
- Comment créer une association ?
- Comment créer une société ?
- Association ou société : quelle fiscalité s’applique ?
- Association ou société : comment financer votre projet ?
- Association ou société : que se passe-t-il en cas de dettes ou de dissolution ?
- Association ou société : peut-on transformer une association en société ?
- Association ou société : quelle structure choisir pour votre projet ?
- Une société permet de partager les bénéfices entre associés, alors qu’une association doit réinvestir ses excédents dans son projet.
- La création d’une association est gratuite et rapide, tandis que celle d’une société suppose un capital, une annonce légale et une immatriculation au RNE.
- Sur le plan fiscal, l’association échappe aux impôts commerciaux tant que sa gestion reste désintéressée et que ses recettes lucratives accessoires ne dépassent pas 81 051 € en 2026.
- Une association ne peut pas devenir une SAS ou une SARL, mais elle peut se transformer en coopérative ou créer une filiale pour développer une activité commerciale.
Avant même de choisir un statut juridique, il faut trancher entre association et société. C’est l’une des premières décisions à prendre au moment de lancer un projet, car ces deux structures n’ont ni le même objectif ni les mêmes règles. Le bon choix dépend surtout de ce que vous souhaitez faire des bénéfices, de la manière dont vous comptez financer votre activité et de la fiscalité que vous acceptez de supporter.
Association ou société : quelles sont les différences ?
Qu’est-ce qu’une association ?
Une association réunit au moins deux personnes autour d’un projet commun qui ne vise pas à enrichir ses membres. L’article 1er de la loi du 1er juillet 1901 la définit comme une convention par laquelle ces personnes mettent en commun leurs connaissances ou leur activité « dans un but autre que de partager des bénéfices ». Concrètement, une association loi 1901 peut défendre une cause, organiser des activités sportives ou culturelles, venir en aide à un public en difficulté ou encore animer la vie d’un quartier.
Une association peut être déclarée ou non déclarée. L’association non déclarée existe bien, mais elle n’a pas de personnalité juridique. Elle ne peut donc ni ouvrir de compte bancaire à son nom, ni signer de contrat, ni recevoir de subventions. À l’inverse, l’association déclarée au greffe des associations devient une personne morale à part entière dès la publication gratuite de sa création au Journal officiel.
Qu’est-ce qu’une société ?
Une société permet à une ou plusieurs personnes de réunir des moyens pour exercer une activité économique et en tirer un profit. Selon l’article 1832 du Code civil, les associés affectent des biens ou leur travail à une entreprise commune « en vue de partager le bénéfice ou de profiter de l’économie qui pourra en résulter ». Autrement dit, la recherche de bénéfices et leur répartition entre associés sont au cœur du projet.
Une société peut, contrairement à une association, être créée par une seule personne. C’est le cas de la SASU et de l’EURL. Les formes les plus courantes restent la SAS, la SARL et leurs versions unipersonnelles, tandis que la SCI sert surtout à détenir et gérer un patrimoine immobilier. Chaque forme obéit à ses propres règles, ce qui fait du choix du statut juridique de l’entreprise une étape à part entière.
Quelle est la différence entre une association et une société ?
La différence principale entre une association et une société tient au sort des bénéfices. Une société peut les distribuer à ses associés, alors qu’une association doit les conserver pour financer son objet. De cette distinction découlent des règles différentes en matière de création, de fiscalité, de financement et de responsabilité.
| Critère | Association | Société |
|---|---|---|
| Texte de référence | Loi du 1er juillet 1901 | Code civil (art. 1832 et suivants) et Code de commerce |
| Nombre minimum de membres | 2 personnes | 1 associé (SASU, EURL) ou 2 selon la forme |
| Capital | Aucun capital exigé | Capital social obligatoire, 1 € minimum en SAS et en SARL |
| Formalité de création | Déclaration au greffe des associations | Immatriculation au Registre national des entreprises |
| Coût de création | Gratuit | Annonce légale (142 € HT en SASU, 199 € HT en SAS en 2026, tarifs à destination de professionnels) et frais de greffe |
| Partage des bénéfices | Interdit | Possible, sous forme de dividendes |
| Rémunération des dirigeants | Encadrée pour préserver la gestion désintéressée | Fixée librement par les associés |
| Fiscalité | Exonération des impôts commerciaux si l’activité n’est pas lucrative | Impôt sur les sociétés ou impôt sur le revenu, TVA et CFE |
| Financement | Cotisations, subventions, dons et recettes d’activité | Apports, levées de fonds, emprunts et bénéfices |
| Responsabilité | Les membres ne répondent pas des dettes | Limitée aux apports en SAS et en SARL |
| Capacité juridique | Limitée à l’objet de l’association et encadrée par la loi | Étendue, dans les limites de l’objet social |
| Sort de l’actif à la dissolution | Transmis à un autre organisme, jamais partagé entre les membres | Partagé entre les associés (boni de liquidation) |
Association ou société : peut-on gagner de l’argent avec une association ?
Oui, une association peut gagner de l’argent, mais ses membres ne peuvent pas s’enrichir grâce à elle. Toute la nuance se situe entre les recettes de l’association, qui sont autorisées, et le partage de ses bénéfices, qui est interdit par la loi du 1er juillet 1901. Concrètement, une association peut vendre des prestations, organiser des événements payants ou percevoir des cotisations, puis utiliser ces sommes pour développer son activité. Ses dirigeants peuvent même être rémunérés, dans la limite des trois quarts du SMIC dans la plupart des cas. En revanche, aucun membre ne peut recevoir une part des excédents, comme le ferait l’associé d’une société avec un dividende.
Pourquoi une association ne peut-elle pas partager ses bénéfices ?
L’interdiction pour une association de partager ses bénéfices découle de sa définition légale, posée par la loi du 1er juillet 1901. Si une association distribuait ses excédents à ses membres, elle deviendrait en réalité une société déguisée. Une association à but lucratif n’existe donc pas au sens strict de la loi. Cette règle vise aussi les distributions indirectes, comme un loyer surévalué versé à un membre ou des avantages en nature injustifiés.
Une association garde pourtant le droit de réaliser des bénéfices. Les excédents financent alors de nouveaux projets, l’embauche de salariés ou l’achat de matériel. On parle de gestion désintéressée lorsque l’association est dirigée bénévolement, ne distribue aucun bénéfice et ne permet pas à ses membres de récupérer une part de son patrimoine.
Peut-on rémunérer les dirigeants d’une association ?
Oui, les dirigeants d’une association peuvent être rémunérés, mais dans des limites strictes. Par principe, le président, le trésorier et le secrétaire sont bénévoles. L’administration fiscale tolère toutefois une rémunération brute mensuelle allant jusqu’aux trois quarts du SMIC par dirigeant, sans remise en cause de la gestion désintéressée. Depuis la revalorisation du SMIC au 1er juin 2026, ce plafond s’élève à environ 1 400,27 € brut par mois.
Les associations dont les ressources dépassent 200 000 € par an peuvent aller au-delà des trois quarts du SMIC. Cette possibilité suppose que les statuts l’autorisent, que la décision soit prise par l’organe délibérant à la majorité des deux tiers et que l’association garantisse une gestion transparente et démocratique. Le nombre de dirigeants concernés dépend alors du montant moyen de ses ressources sur les trois derniers exercices, hors financements publics.
| Ressources annuelles moyennes (hors fonds publics) | Dirigeants rémunérables au-delà des 3/4 du SMIC |
|---|---|
| Moins de 200 000 € | Aucun, le plafond des 3/4 du SMIC s’applique |
| De 200 000 € à 500 000 € | 1 dirigeant |
| De 500 000 € à 1 000 000 € | 2 dirigeants |
| Plus de 1 000 000 € | 3 dirigeants |
La rémunération de chaque dirigeant d’association ne peut jamais dépasser trois fois le plafond mensuel de la Sécurité sociale, soit 12 015 € brut par mois en 2026. Ces règles encadrent la rémunération du dirigeant d’association, quelle que soit la taille de la structure.
Comment se rémunère-t-on dans une société ?
Dans une société, les associés fixent librement la rémunération du dirigeant, dans l’intérêt de l’entreprise. Le président de SAS relève du régime des assimilés salariés, tandis que le gérant majoritaire de SARL est travailleur non salarié. Les cotisations sociales et la protection varient donc selon la forme choisie, ce qui pèse dans le calcul de la rémunération du président de SAS ou du gérant.
Les associés d’une société peuvent aussi percevoir des dividendes lorsque la société réalise des bénéfices. En 2026, ces dividendes sont soumis par défaut au prélèvement forfaitaire unique de 31,4 %, qui comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’option pour le barème progressif de l’impôt sur le revenu reste possible.
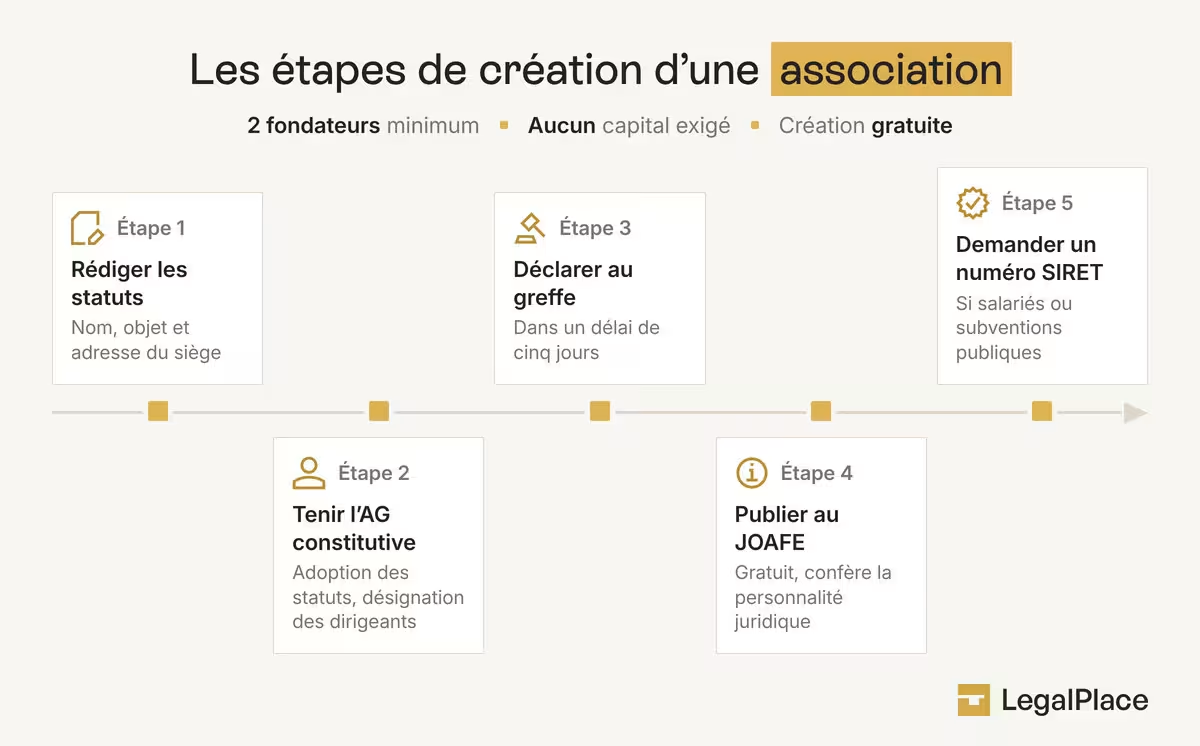
Comment créer une association ?
Créer une association est une démarche simple et gratuite, qui se fait en ligne en quelques jours. La création d’une association suit cinq étapes, de l’élaboration des statuts jusqu’à l’éventuelle demande de numéro SIRET. Aucun capital n’est à déposer et aucune annonce légale payante n’est exigée, contrairement à une société. Le greffe des associations délivre un récépissé dans un délai de cinq jours après la déclaration, puis la publication au Journal officiel donne naissance à la personne morale. Au total, une association déclarée peut donc commencer à fonctionner en quelques semaines, sans frais obligatoires.
Comment rédiger les statuts de l’association ?
Les statuts d’une association fixent ses règles de fonctionnement et engagent tous ses membres. La loi du 1er juillet 1901 impose peu de mentions obligatoires. On y trouve au minimum le nom de l’association, son objet et l’adresse de son siège. En pratique, les statuts précisent aussi les conditions d’adhésion, le rôle des dirigeants, l’organisation des assemblées et les règles de dissolution.
L’objet social de l’association mérite une attention particulière. En effet, l’association ne peut agir que dans les limites de cet objet. Une rédaction trop étroite bloque le développement de nouvelles activités, alors qu’une rédaction trop floue complique les relations avec l’administration et les financeurs.
Pourquoi réunir une assemblée constitutive ?
L’assemblée constitutive d’une association réunit les fondateurs, au moins deux personnes, pour adopter les statuts et désigner les premiers dirigeants. Elle n’est pas imposée par la loi, mais elle reste la méthode la plus courante pour acter la création. Au cours de cette réunion, les fondateurs votent en général le texte définitif des statuts, élisent le président, le trésorier et, le cas échéant, le secrétaire, puis fixent le montant de la première cotisation. Le procès-verbal de l’assemblée constitutive garde ainsi une trace écrite des décisions prises. Une banque peut d’ailleurs le demander au moment d’ouvrir le compte de l’association, et le greffe peut le réclamer lors de la déclaration.
Comment déclarer l’association au greffe des associations ?
La déclaration de création d’une association se fait auprès du greffe des associations du département de son siège, le plus souvent en ligne. Le dossier comprend généralement les éléments suivants :
- Les statuts datés et signés par au moins deux fondateurs ou dirigeants ;
- La liste des personnes chargées de l’administration, avec leurs nom, profession, domicile et nationalité ;
- Le procès-verbal de l’assemblée constitutive, lorsqu’il est demandé ;
- Le formulaire de déclaration de création, rempli en ligne ou sur papier.
Le greffe des associations délivre un récépissé de déclaration dans un délai de cinq jours. À cette occasion, l’association reçoit un numéro qui l’identifie dans le Répertoire national des associations.
Faut-il publier la création de l’association au JOAFE ?
Oui, la publication de la création d’une association au Journal officiel des associations et fondations d’entreprise (JOAFE) est nécessaire pour qu’elle acquière la personnalité juridique, et elle est gratuite. La demande se fait directement lors de la déclaration au greffe. L’avis publié reprend notamment le nom de l’association, son objet, l’adresse de son siège et la date de sa déclaration. C’est cette parution au Journal officiel qui fait de l’association une personne morale. Dès lors, l’association peut ouvrir un compte bancaire, signer un bail, embaucher ou demander des subventions. L’avis reste consultable en ligne, ce qui permet aux partenaires, aux banques et aux financeurs de vérifier l’existence de l’association.
Quand l’association doit-elle demander un numéro SIRET ?
Toutes les associations n’ont pas besoin d’un numéro SIRET. Pour la plupart des démarches courantes, le numéro RNA, composé de la lettre W suivie de neuf chiffres, suffit.
L’inscription d’une association au répertoire Sirene devient en revanche obligatoire lorsque l’association embauche des salariés, lorsqu’elle sollicite des subventions publiques ou lorsqu’elle exerce une activité soumise à la TVA ou à l’impôt sur les sociétés. L’association reçoit alors un numéro SIRET à 14 chiffres. La demande de numéro SIRET pour une association est gratuite et se fait auprès de l’Insee.
Comment créer une société ?
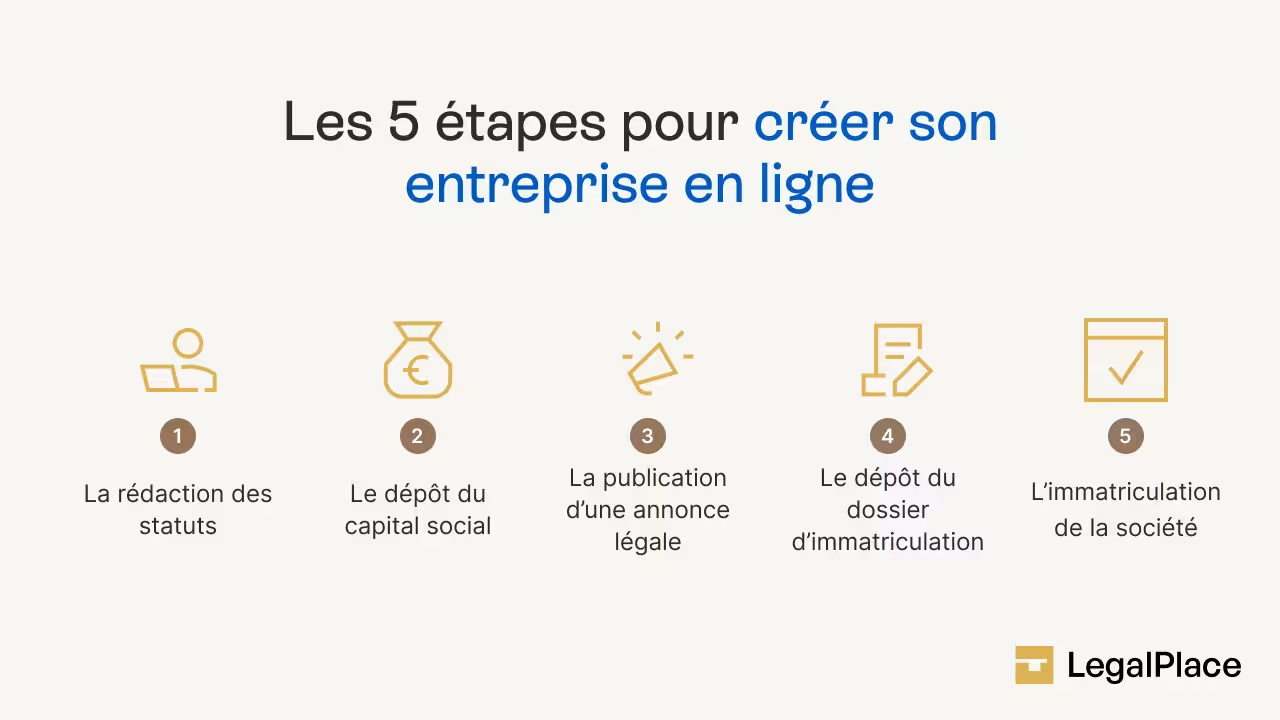
Créer une société demande davantage de formalités qu’une association, car l’entreprise doit disposer d’un capital et être immatriculée au Registre national des entreprises. La création d’une société suit cinq étapes, quelle que soit la forme choisie, du choix du statut jusqu’à l’obtention de l’extrait Kbis. Le capital peut ne pas dépasser 1 € en SAS ou en SARL, mais la publication d’une annonce légale reste payante, par exemple 199 € HT pour une SAS en 2026 (tarif à destination de professionnels). Depuis le 1er janvier 2023, le dossier d’immatriculation se dépose exclusivement en ligne, sur le guichet unique de l’INPI.
Quelle forme de société choisir ?
Le choix de la forme d’une société dépend du nombre d’associés, du régime social souhaité pour le dirigeant et de vos projets de développement. La SAS laisse une grande liberté dans le contenu des statuts et attire souvent les projets qui prévoient d’accueillir des investisseurs. La SARL, plus encadrée, convient bien aux projets familiaux ou aux activités stables. Enfin, la SASU et l’EURL permettent d’entreprendre seul tout en séparant son patrimoine personnel de celui de l’entreprise.
Comment générer les statuts de la société ?
Les statuts de SAS, comme ceux de SARL, mentionnent obligatoirement la forme, la dénomination, l’objet social, le siège, la durée, le montant du capital et la répartition des apports. Les statuts d’une société précisent aussi les pouvoirs du dirigeant et les règles de prise de décision entre associés.
Les statuts d’une société, une fois signés par tous les associés, engagent chacun d’eux. Il vaut donc mieux réfléchir en amont aux clauses qui encadrent l’entrée de nouveaux associés ou la cession des titres, comme la clause d’agrément.
Quel capital social déposer pour une société ?
La loi n’impose plus de capital social minimum pour les SAS et les SARL. Un capital social de 1 € suffit donc juridiquement. En pratique, un montant plus élevé rassure les banques et les partenaires, et il donne à l’entreprise une trésorerie de départ.
Les apports en argent d’une société sont déposés sur un compte bloqué, auprès d’une banque, d’un notaire ou de la Caisse des dépôts. En SAS, au moins la moitié de ces apports doit être libérée à la création, contre un cinquième en SARL. Le solde doit ensuite être versé dans les cinq ans. Le dépositaire remet enfin une attestation de dépôt du capital social, indispensable pour l’immatriculation.
Combien coûte l’annonce légale de création d’une société ?
La publication d’un avis de constitution dans un journal d’annonces légales est obligatoire pour toute société. Son prix est fixé chaque année par arrêté, sous forme de forfait selon la forme de la société. En 2026, l’annonce légale de création d’une SAS coûte ainsi 199 € HT en France métropolitaine, contre 142 € HT pour une SASU. Ces forfaits réglementés s’entendent hors taxes (tarifs à destination de professionnels), la TVA de 20 % s’y ajoute.
L’annonce légale de constitution reprend les informations clés de la société, comme sa dénomination, sa forme, son capital, son siège, son objet, sa durée et l’identité de ses dirigeants. Le journal remet ensuite une attestation de parution, à joindre au dossier d’immatriculation. Le coût de l’annonce légale s’ajoute aux frais de greffe liés à l’immatriculation. Au final, le budget de création d’une société dépasse donc celui d’une association, dont la création reste gratuite.
Comment immatriculer la société au RNE ?
Depuis le 1er janvier 2023, toutes les demandes d’immatriculation de société passent par le guichet unique de l’INPI. Le dossier est déposé en ligne, puis transmis au greffe, qui l’examine avant d’inscrire la société au Registre national des entreprises (RNE). Il comprend notamment :
- Les statuts signés ;
- L’attestation de dépôt des fonds ;
- L’attestation de parution de l’annonce légale ;
- Un justificatif d’occupation du siège social ;
- La déclaration de non-condamnation et la pièce d’identité du dirigeant ;
- La déclaration des bénéficiaires effectifs.
Après validation, la société obtient son extrait Kbis, qui prouve son existence juridique. La société peut alors commencer officiellement son activité.
Association ou société : quelle fiscalité s’applique ?
Une société est imposable dès sa création, alors qu’une association est en principe exonérée des impôts commerciaux. L’exonération d’impôts commerciaux de l’association n’est toutefois pas automatique. Elle dépend de la manière dont l’association exerce son activité, et en particulier du caractère désintéressé de sa gestion. Une association qui exerce une activité lucrative de façon accessoire reste exonérée tant que ses recettes lucratives ne dépassent pas 81 051 € en 2026. Au-delà, ou si son activité devient comparable à celle d’une entreprise, l’association paie l’impôt sur les sociétés, la TVA et la CFE, comme une société.
Quand une association devient-elle imposable ?
Une association devient imposable lorsque son activité est considérée comme lucrative. Pour le déterminer, l’administration fiscale suit une démarche en trois étapes :
- Elle vérifie d’abord que la gestion de l’association est désintéressée. Si ce n’est pas le cas, l’association est imposable ;
- Elle regarde ensuite si l’association concurrence une entreprise du secteur commercial. En l’absence de concurrence, l’activité n’est pas lucrative ;
- Enfin, en cas de concurrence, elle examine si l’activité est exercée dans des conditions comparables à celles d’une entreprise.
Pour apprécier les conditions d’exercice d’une activité associative, l’administration fiscale applique la règle dite des « 4P », qui analyse quatre critères par ordre d’importance :
- Le produit, c’est-à-dire la capacité de l’activité à répondre à un besoin mal couvert par le marché ;
- Le public, qui doit justifier l’octroi d’avantages particuliers, comme des personnes en difficulté ;
- Le prix, qui doit être nettement inférieur à celui du marché ou adapté à la situation des bénéficiaires ;
- La publicité, qui ne doit pas reposer sur des méthodes commerciales.
Inès préside une association qui répare des vélos pour des étudiants. Les réparations sont proposées à prix libre et l’association ne fait aucune publicité commerciale. Même si des magasins de cycles existent dans son quartier, son activité n’est pas lucrative, car son public, ses prix et sa communication la distinguent d’une entreprise. Deux ans plus tard, l’association se met à vendre des vélos d’occasion au prix du marché, avec des campagnes sponsorisées sur les réseaux sociaux. Cette nouvelle activité devient lucrative et peut être soumise aux impôts commerciaux. Une même association peut ainsi mener à la fois des activités non lucratives et des activités lucratives.
Qu’est-ce que la franchise des activités lucratives d’une association ?
La franchise des activités lucratives accessoires permet à une association d’exercer une petite activité lucrative sans payer d’impôts commerciaux. L’article 206, 1 bis du Code général des impôts la réserve aux associations gérées de façon désintéressée, dont les activités non lucratives restent nettement prépondérantes. Les recettes lucratives accessoires de ces associations ne doivent pas non plus dépasser un seuil annuel, revalorisé chaque année.
Le seuil de la franchise des impôts commerciaux des associations est fixé à 81 051 € pour 2026. Il s’applique à l’impôt sur les sociétés pour les exercices clos à compter du 31 décembre 2025, ainsi qu’à la contribution économique territoriale due au titre de 2026. La TVA de l’association obéit à des règles proches, avec le même montant. Au-delà de ce seuil, l’association devient redevable des impôts commerciaux sur ses activités lucratives. L’activité commerciale de l’association peut alors être isolée dans un secteur distinct ou confiée à une filiale.
Quels impôts paie une société ?
Une société soumise à l’impôt sur les sociétés paie cet impôt sur ses bénéfices. Le taux de l’impôt sur les sociétés est de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfice pour les PME qui remplissent certaines conditions, notamment un chiffre d’affaires inférieur à 10 000 000 €. Certaines sociétés peuvent aussi opter pour l’impôt sur le revenu, comme la SARL de famille ou, sous conditions, les jeunes SAS et SARL.
Une société collecte par ailleurs la TVA sur ses ventes, sauf si elle bénéficie de la franchise en base. La franchise en base de TVA s’applique tant que le chiffre d’affaires de la société reste sous 85 000 € pour les ventes de biens et sous 37 500 € pour les prestations de services. Le projet de seuil unique à 25 000 € a d’ailleurs été abandonné. Enfin, la société paie chaque année la cotisation foncière des entreprises (CFE), dont elle est exonérée l’année de sa création.
Association ou société : comment financer votre projet ?
Les sources de financement d’une association et d’une société ne sont pas les mêmes. Une association s’appuie surtout sur la générosité et le soutien public, tandis qu’une société mise sur les apports de ses associés et sur les investisseurs. Une association peut ainsi compter sur plusieurs ressources :
- Les cotisations versées par ses membres ;
- Les subventions aux associations de l’État, des collectivités ou de l’Union européenne ;
- Les dons des particuliers et le mécénat des entreprises ;
- Les recettes tirées de ses activités, comme la vente de billets ou de prestations ;
- Les emprunts bancaires.
Une société finance son développement grâce aux apports de ses associés, aux prêts bancaires et aux levées de fonds. Elle peut aussi réinvestir ses bénéfices ou accueillir de nouveaux associés lors d’une augmentation de capital. L’augmentation de capital est en revanche fermée à l’association, qui n’a pas de capital à ouvrir à des investisseurs. À l’inverse, la société accède plus difficilement aux subventions et ne peut pas recevoir de dons défiscalisés.
Association ou société : que se passe-t-il en cas de dettes ou de dissolution ?
Qui répond des dettes d’une association ou d’une société ?
Dans une association, les membres ne sont pas tenus des dettes. C’est l’association, en tant que personne morale, qui les assume sur son propre patrimoine. Les dirigeants d’association peuvent toutefois engager leur responsabilité personnelle en cas de faute de gestion, même si le juge tient compte de leur qualité de bénévole.
La responsabilité des associés d’une société dépend de sa forme juridique. En SAS, en SASU, en SARL et en EURL, la responsabilité est limitée au montant des apports de chaque associé. Un associé qui a apporté 1 000 € au capital ne risque donc, en principe, que ces 1 000 €, sauf faute de gestion ou caution personnelle. À l’inverse, les associés d’une société en nom collectif répondent des dettes sur l’ensemble de leurs biens personnels.
Que devient l’actif d’une association ou d’une société à la dissolution ?
À la dissolution d’une association, l’actif restant ne peut jamais être partagé entre les membres. L’article 9 de la loi de 1901 prévoit qu’il est attribué selon les statuts ou, à défaut, selon la décision de l’assemblée générale. Il revient le plus souvent à une autre association qui poursuit un but proche. Seule exception, les membres peuvent récupérer les biens qu’ils ont apportés si les statuts prévoient ce droit de reprise.
La dissolution d’une société ouvre une phase de liquidation. Le liquidateur vend les biens, paie les dettes et rembourse les apports des associés. S’il reste un excédent, ce boni de liquidation est partagé entre les associés et imposé comme des dividendes, soit au prélèvement forfaitaire unique de 31,4 % en 2026.
Association ou société : peut-on transformer une association en société ?
Une association ne peut pas devenir une société commerciale classique comme une SAS ou une SARL. D’autres solutions existent pourtant pour faire évoluer un projet associatif vers une activité économique. Depuis 2014, une association peut se transformer en coopérative sans créer de nouvelle personne morale, et la transformation en GIE est également prévue par le Code de commerce. Une association peut aussi créer une filiale commerciale ou, plus radicalement, se dissoudre pour laisser place à une société. Chaque solution a ses contraintes, notamment sur le sort des réserves accumulées par l’association, qui ne peuvent jamais revenir aux membres.
En quelles structures une association peut-elle se transformer ?
La loi permet à une association de se transformer sans créer de nouvelle personne morale dans deux cas :
- En société coopérative, SCOP ou SCIC, qui réunit selon le cas des salariés, des bénéficiaires, des bénévoles ou des collectivités ;
- En groupement d’intérêt économique (GIE), qui facilite l’activité économique de ses membres.
La transformation d’une association en coopérative ou en GIE conserve son historique, ses contrats et ses salariés. En revanche, les réserves et fonds accumulés avant la transformation ne peuvent être ni distribués aux membres ni intégrés au capital. Ces réserves restent affectées au projet.
Peut-on créer une société à côté de l’association ?
Oui, créer une filiale est la solution la plus utilisée par une association dont l’activité commerciale prend de l’ampleur, par exemple lorsque ses recettes lucratives dépassent la franchise de 81 051 €. L’association crée une filiale sous forme de SAS ou de SARL, dont elle détient tout ou partie du capital. La société exerce l’activité lucrative et paie ses impôts, tandis que l’association conserve ses activités non lucratives et son régime fiscal.
Les membres d’une association peuvent aussi dissoudre celle-ci puis créer une société distincte. Dans ce cas, l’actif de l’association ne peut pas être transmis gratuitement à la nouvelle société de ses anciens membres. La société doit racheter les biens dont elle a besoin à leur valeur réelle, et le reste de l’actif est attribué à un autre organisme.
Association ou société : quelle structure choisir pour votre projet ?
Le choix entre association ou société dépend avant tout de votre objectif. Si vous souhaitez vivre de votre activité et partager les bénéfices, la société est la forme adaptée. À l’inverse, un projet tourné d’abord vers une cause ou une communauté prend le plus souvent la forme d’une association.
| Votre projet | Structure la plus courante | Pourquoi |
|---|---|---|
| Projet culturel, sportif ou solidaire sans objectif de revenus | Association | Création gratuite, accès aux subventions et aux dons |
| Activité commerciale destinée à générer des revenus | Société (SAS, SARL) | Partage des bénéfices et accueil d’investisseurs |
| Projet à vocation sociale avec une activité économique | SCIC, SCOP ou association avec filiale | Mission sociale protégée et activité rentable |
| Activité exercée seul avec peu de frais | Micro-entreprise, SASU ou EURL | Formalités simples et patrimoine personnel protégé |
| Association dont l’activité commerciale se développe | Filiale commerciale ou transformation en SCIC | Activité lucrative isolée ou gouvernance coopérative |
Le cumul du statut d’auto-entrepreneur et de l’association est aussi une option pour certains porteurs de projet, par exemple pour facturer leurs prestations à la structure. Ce montage reste possible, à condition de respecter la gestion désintéressée de l’association et le plafond de rémunération des dirigeants fixé aux trois quarts du SMIC.Créer mon entreprise en ligne
Juriste en droit international des affaires et spécialisée en rédaction SEO, Khadidja Badji transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, offrant aux entrepreneurs des réponses fiables pour avancer.
Dernière mise à jour le 05/10/2026
FAQ
Une association est-elle une entreprise ?
Une association peut être considérée comme une entreprise au sens économique lorsqu’elle vend des biens ou des services. Le débat association ou entreprise porte donc surtout sur le partage des bénéfices. L’association peut d’ailleurs embaucher des salariés, obtenir un numéro SIRET à 14 chiffres et payer des impôts commerciaux si son activité devient lucrative. Au sens juridique, une association n’est en revanche pas une société. La loi du 1er juillet 1901 lui interdit de partager ses bénéfices entre ses membres, alors que ce partage est l’objet même d’une société. Une association qui exerce une activité économique reste donc une personne morale à but non lucratif.
Peut-on se verser un salaire en tant que président d'association ?
Oui, le président d’une association peut être rémunéré dans la limite des trois quarts du SMIC brut par mois, soit environ 1 400,27 € depuis juin 2026, sans remettre en cause la gestion désintéressée. Au-delà, seules les associations dont les ressources dépassent 200 000 € par an peuvent mieux rémunérer leur président. Cette rémunération doit être prévue par les statuts, votée par l’organe délibérant et mentionnée dans les comptes. Elle ne peut pas dépasser 12 015 € brut par mois en 2026.
Une association peut-elle vendre des produits ou des services ?
Oui, une association peut vendre des produits ou des services, à condition que ces ventes servent son objet et que les statuts les prévoient. L’association peut par exemple vendre des objets, des billets de spectacle ou des repas. Si ces ventes deviennent régulières et comparables à celles d’un commerce, elles peuvent toutefois être soumises aux impôts commerciaux. Une association reste exonérée tant que ses recettes lucratives accessoires ne dépassent pas 81 051 € en 2026 et que ses activités non lucratives restent prépondérantes.
Peut-on créer une association et une société en même temps ?
Oui, rien n’interdit à une même personne de créer et de diriger une association et une société en même temps. De nombreux porteurs de projet séparent ainsi une activité d’intérêt général, portée par l’association, et une activité commerciale, portée par la société. Les deux structures doivent cependant tenir des comptes distincts et se facturer leurs services au juste prix. À défaut, l’administration fiscale peut remettre en cause la gestion désintéressée de l’association et la soumettre à l’impôt sur les sociétés, à la TVA et à la CFE.
Qu'est-ce qui coûte le moins cher à créer, une association ou une société ?
Une association coûte moins cher à créer qu’une société. La déclaration d’une association et sa publication au Journal officiel sont gratuites, et aucun capital n’est exigé, ce qui limite le coût de création d’une association à d’éventuels frais facultatifs. Une société implique au contraire le dépôt d’un capital, d’au moins 1 € en SAS ou en SARL, la publication d’une annonce légale (142 € HT pour une SASU et 199 € HT pour une SAS en 2026, tarifs à destination de professionnels) et des frais d’immatriculation.
Peut-on transformer une association en SAS ?
Non, une association ne peut pas se transformer directement en SAS, car cette opération contournerait l’interdiction de partager les bénéfices prévue par la loi de 1901. Une association qui souhaite exercer son activité sous forme de SAS doit créer une filiale, ou se dissoudre avant de constituer une nouvelle société. Sans créer de nouvelle personne morale, une association peut seulement se transformer en coopérative (SCOP ou SCIC) ou en groupement d’intérêt économique (GIE).
Sources de l'article
- Article 1er de la loi du 1er juillet 1901 relative au contrat d'association
- Article 9 de la loi du 1er juillet 1901 relative au contrat d'association
- Article 1832 du Code civil
- Article 206 du Code général des impôts
Rédigé par
Juriste en droit international des affaires et spécialisée en rédaction SEO, Khadidja Badji transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, offrant aux entrepreneurs des réponses fiables pour avancer.
Ces articles pourraient également vous intéresser