 Connexion
Comment organiser la cessation d’activité d’une SAS ?
Dernière mise à jour le 19/10/2026
- Cessation d’activité, dissolution, liquidation d’une SAS : de quoi parle-t-on ?
- Quelle option choisir pour cesser l’activité de votre SAS ?
- Comment se déroule la dissolution-liquidation amiable d’une SAS ?
- Combien coûte la cessation d’activité d’une SAS ?
- Quelles sont les conséquences fiscales et sociales de la cessation d’activité d’une SAS ?
- Comment fermer une SAS sans activité ou avec des dettes ?
- La liquidation judiciaire de la SAS
- La mise en sommeil pour suspendre temporairement l’activité de la SAS
- La cessation d’activité d’une SAS peut prendre 3 formes, à savoir la dissolution-liquidation amiable, la mise en sommeil ou la liquidation judiciaire.
- La fermeture amiable d’une SAS coûte environ 450 € de frais obligatoires, et environ 335 € pour une SASU dont l’associé unique est président.
- Les formalités de fermeture d’une SAS se déposent obligatoirement sur le guichet unique de l’INPI, par le dirigeant lui-même ou par un mandataire qui agit en son nom (avocat, expert-comptable, plateforme juridique comme LegalPlace).
- Lorsque la SAS ne peut plus payer ses dettes avec sa trésorerie disponible, le président dispose de 45 jours pour saisir le tribunal et demander l’ouverture d’une liquidation judiciaire.
- Le boni de liquidation perçu par un associé personne physique est imposé par défaut au prélèvement forfaitaire unique de 31,4 %.
Votre SAS n’a plus de clients, votre projet s’arrête, ou vous souhaitez simplement faire une pause. Dans chacune de ces situations, la société ne disparaît pas d’elle-même. Elle continue d’exister juridiquement, avec ses obligations comptables et fiscales, tant qu’aucune démarche n’a été accomplie. Le bon chemin pour cesser l’activité d’une SAS dépend de deux questions. Voulez-vous arrêter définitivement ou temporairement ? La société peut-elle encore payer ses dettes ? Les réponses déterminent la procédure, le délai et le coût de la cessation d’activité de votre SAS, qui peut notamment passer par la dissolution de la SAS si vous souhaitez y mettre fin définitivement.
Cessation d’activité, dissolution, liquidation d’une SAS : de quoi parle-t-on ?
La cessation d’activité d’une SAS correspond à l’arrêt de son exploitation. Concrètement, la société ne vend plus, ne facture plus et ne produit plus. Cet arrêt ne met pas fin à la SAS. Pour la faire disparaître, plusieurs étapes juridiques se succèdent :
- La dissolution, où les associés mettent fin à la vie de la SAS. La société existe encore pendant un temps, mais uniquement pour solder ses affaires. La mention « société en liquidation » doit alors figurer sur tous ses documents.
- La liquidation, pendant laquelle la SAS dissoute règle ses affaires. Le liquidateur vend les biens, encaisse les créances, paie les dettes, puis répartit ce qui reste entre les associés.
- La radiation, où la SAS est retirée du Registre national des entreprises. Cette dernière étape de la fermeture lui fait perdre sa personnalité juridique.
Quelle option choisir pour cesser l’activité de votre SAS ?
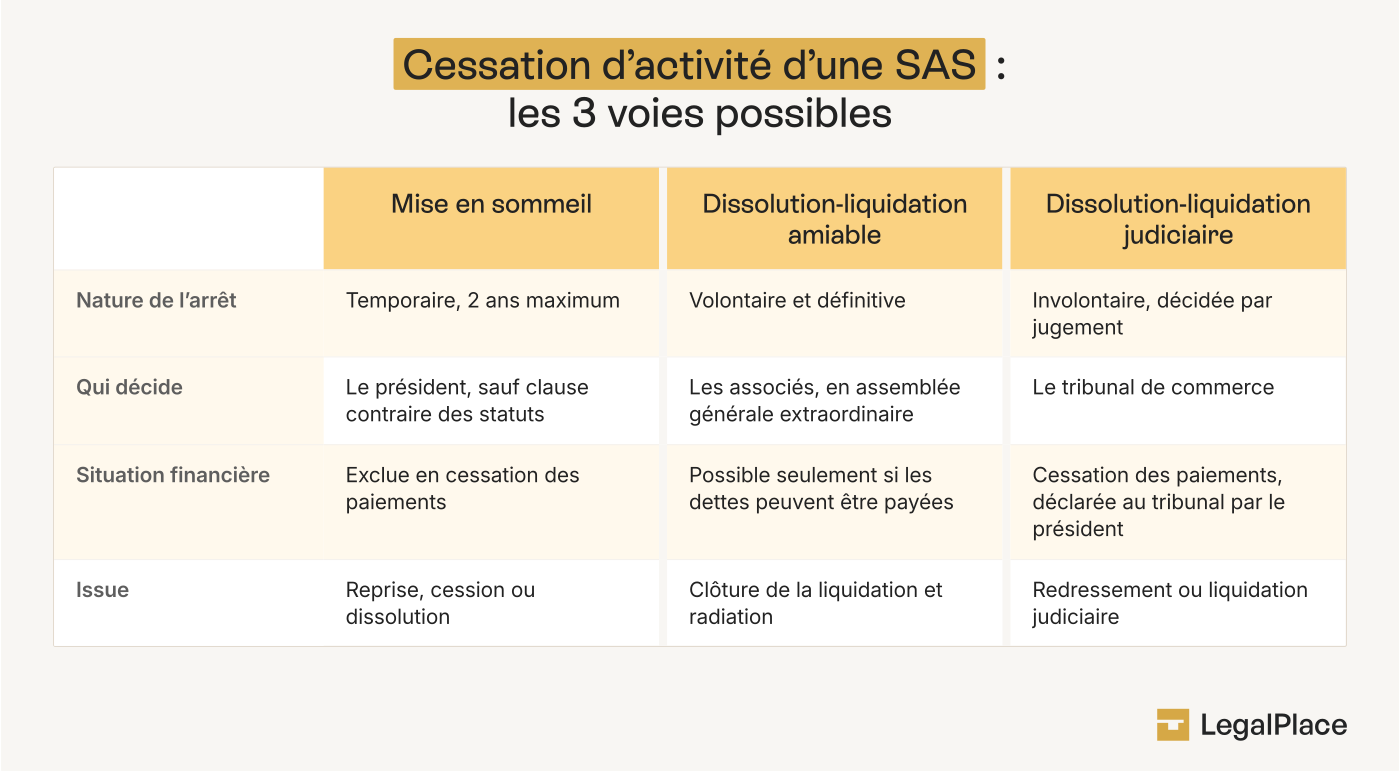
Le choix entre les 3 voies de cessation d’activité d’une SAS dépend de la santé financière de la société et de l’intention de reprendre ou non l’activité.
La dissolution-liquidation amiable de la SAS
La dissolution-liquidation amiable permet aux associés de fermer définitivement une SAS qui peut payer toutes ses dettes. Les associés votent la dissolution et nomment un liquidateur, souvent le président. Ce liquidateur vend les biens, règle les créanciers puis partage le solde entre les associés. Comptez quelques semaines à plusieurs mois et environ 450 € de frais obligatoires. C’est la voie la plus courante lorsqu’un projet s’arrête sans difficulté financière.
La mise en sommeil de la SAS
La mise en sommeil permet d’arrêter temporairement l’activité d’une SAS sans la fermer. La société reste immatriculée et le président peut relancer l’activité à tout moment, dans la limite de 2 ans. Cette option convient aux associés qui envisagent une reprise, par exemple après une pause personnelle ou en attendant un nouveau marché. Elle est réservée aux SAS qui ne sont pas en difficulté financière. La société doit continuer à tenir ses comptes et à les déposer chaque année.
La liquidation judiciaire de la SAS
La liquidation judiciaire concerne la SAS en cessation des paiements, c’est-à-dire incapable de régler ses dettes exigibles avec sa trésorerie disponible. Le président doit alors saisir le tribunal dans les 45 jours. Le tribunal désigne un liquidateur judiciaire, qui prend la place du président pour vendre les actifs et payer les créanciers dans l’ordre fixé par la loi. La procédure dure de 6 mois à plusieurs années et se termine par la radiation de la société.
Tableau comparatif des 3 options de cessation d’activité d’une SAS
| Critère | Dissolution-liquidation amiable | Mise en sommeil | Liquidation judiciaire |
|---|---|---|---|
| Situation financière | La SAS peut payer toutes ses dettes | La SAS n’est pas en difficulté | La SAS est en cessation des paiements |
| Arrêt définitif ? | Oui | Non, l’activité peut reprendre | Oui |
| Durée | Quelques semaines à plusieurs mois | 2 ans au maximum | 6 mois à plusieurs années |
| Coût des formalités | Environ 450 € | Formalité au guichet unique | Émoluments fixés par le tribunal |
| Qui pilote ? | Les associés et le liquidateur amiable | Le président | Le tribunal et le liquidateur judiciaire |
| Sort de la SAS | Radiée | Toujours immatriculée | Radiée |
Comment se déroule la dissolution-liquidation amiable d’une SAS ?
La dissolution d’une SAS à l’amiable suit 5 étapes, de la décision des associés jusqu’à la radiation. Elle suppose que la société soit en mesure de régler l’ensemble de ses créanciers.
Étape 1 : la décision de dissolution par les associés de la SAS
La dissolution anticipée d’une SAS relève d’une décision collective des associés. Les statuts de la SAS fixent les conditions de cette décision : majorité requise, quorum, mode de consultation. Lorsque les statuts ne prévoient rien de précis, l’accord de tous les associés est généralement exigé.
Pour voter la dissolution, les associés de la SAS se réunissent le plus souvent en assemblée générale. Ils fixent la date de dissolution, nomment le liquidateur et désignent le lieu où la correspondance sera adressée. Un procès-verbal constate ces décisions.
Dans une SASU, l’associé unique décide seul et signe un procès-verbal de dissolution.
Étape 2 : la nomination du liquidateur de la SAS
Le liquidateur représente la SAS pendant toute la liquidation. Dans la plupart des petites SAS, ce rôle revient au président. Les associés peuvent aussi choisir un autre associé ou une personne extérieure.
La mission du liquidateur amiable dure 3 ans au maximum. Si les opérations ne sont pas terminées à cette date, une prolongation peut être demandée au tribunal. Le liquidateur engage sa responsabilité en cas de faute commise dans l’exercice de sa mission.
Étape 3 : l’annonce légale et le dossier au guichet unique
Le liquidateur de la SAS publie une annonce légale de dissolution dans un journal habilité du département du siège social. Le dossier de dissolution est ensuite déposé sur le guichet unique de l’INPI dans le mois qui suit la décision. Le liquidateur peut le déposer lui-même ou confier cette démarche à un mandataire qui agit en son nom (avocat, expert-comptable, plateforme juridique comme LegalPlace).
Le dossier de dissolution d’une SAS comprend :
- Le procès-verbal de dissolution signé ;
- L’attestation de parution de l’annonce légale ;
- La pièce d’identité du liquidateur et sa déclaration de non-condamnation ;
- La déclaration de modification remplie en ligne, avec le règlement des frais de greffe.
Étape 4 : les opérations de liquidation de la SAS
Pendant la liquidation amiable, le liquidateur réalise l’actif de la SAS. Il vend le matériel, le stock ou le fonds, recouvre les factures impayées et rembourse les créanciers. Il résilie aussi les contrats en cours : bail, abonnements, assurances, compte bancaire professionnel.
Une fois les dettes réglées, le liquidateur établit les comptes de liquidation. Deux situations peuvent alors se présenter. Si l’actif restant dépasse le montant des apports, les associés se partagent un boni de liquidation. Si l’actif est inférieur aux apports, la perte, appelée mali de liquidation, reste à la charge des associés dans la limite de leurs apports.
« Dans les fermetures de SAS que nous accompagnons, le point qui ralentit le plus la clôture est rarement juridique. Il s’agit souvent d’un contrat oublié, comme un abonnement logiciel, un leasing de véhicule ou un bail dont le préavis court encore. Faire la liste des contrats dès la dissolution évite de repousser la radiation de plusieurs semaines. »
Mehdi Ouchallal, avocat expert en droit des sociétés et cofondateur de LegalPlace
Étape 5 : la clôture et la radiation de la SAS
À la fin de la liquidation, les associés de la SAS approuvent les comptes définitifs, donnent quitus au liquidateur et le déchargent de son mandat. Le liquidateur publie ensuite une annonce légale de liquidation et dépose le dossier de clôture sur le guichet unique.
Le procès-verbal de clôture d’une SAS doit être enregistré auprès du service des impôts dans le mois qui suit sa signature lorsqu’il constate un partage entre associés. La société est ensuite radiée du Registre national des entreprises et cesse d’exister.
Combien coûte la cessation d’activité d’une SAS ?
Une fermeture amiable sans boni coûte environ 450 € pour une SAS et environ 335 € pour une SASU dont l’associé unique est président, hors honoraires. Ces montants regroupent les annonces légales, fixées par arrêté, et les frais de greffe en vigueur depuis le 1er mars 2026.
| Poste de dépense | SAS | SASU (associé unique président) |
|---|---|---|
| Annonce légale de dissolution | 153 € HT | 153 € HT |
| Frais de greffe de dissolution | 185,77 € TTC TTC | 61,01 € TTC |
| Annonce légale de clôture de liquidation | 111 € HT | 111 € HT |
| Frais de radiation | 13,16 € TTC | 13,16 € TTC |
| Droit de partage | 2,5 % de l’actif net partagé | Non dû |
| Total sans boni | Environ 450 € | Environ 335 € |
Les annonces légales sont facturées hors taxes, selon les forfaits fixés par l’arrêté du 19 novembre 2025 (tarifs à destination de professionnels). Pour une SAS dont le siège est à La Réunion ou à Mayotte, elles coûtent 181 € HT pour la dissolution et 129 € HT pour la clôture. Les frais de radiation de 13,16 € ne sont facturés à part que si la clôture intervient plus d’un mois après la dissolution. Le détail poste par poste figure dans notre guide sur le coût de dissolution d’une SAS.
Les déclarations fiscales de la SAS
La cessation d’activité d’une SAS déclenche des obligations déclaratives avec des délais courts, comptés à partir de la date de fermeture effective. L’article 201 du Code général des impôts fixe à 60 jours le délai pour déclarer le dernier résultat.
| Déclaration | Délai | Précision |
|---|---|---|
| Résultat de l’exercice | 60 jours | Déclaration de résultat et liasse fiscale de cessation |
| TVA au régime réel normal | 30 jours | Déclaration CA3 |
| TVA au régime réel simplifié | 60 jours | Déclaration CA12 |
| Taxe sur les salaires | 60 jours | Si la SAS a employé des salariés |
| CFE | Avis d’imposition habituel | Due pour l’année entière, dégrèvement au prorata sur réclamation |
Le bénéfice du dernier exercice d’une SAS est imposé à l’impôt sur les sociétés au taux normal de 25 %. Un taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice pour les PME qui remplissent les conditions. La CFE reste due pour l’année de la fermeture, mais la société peut demander une réduction proportionnelle à sa période d’activité.
L’imposition du boni de liquidation de la SAS
Les associés d’une SAS perçoivent un boni de liquidation lorsqu’ils récupèrent plus que le montant de leurs apports à la fermeture. Ce boni subit deux impositions. La société paie d’abord un droit de partage de 2,5 % sur l’actif net partagé, prévu par l’article 746 du Code général des impôts. Chaque associé personne physique est ensuite imposé sur sa part comme sur un dividende.
Le boni de liquidation perçu depuis le 1er janvier 2026 par un associé personne physique est soumis par défaut à une flat tax de 31,4 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, relevés par la loi de financement de la sécurité sociale du 30 décembre 2025. L’associé peut aussi opter pour le barème progressif de l’impôt sur le revenu, avec un abattement de 40 %.
Claire et Thomas détiennent chacun 50 % d’une SAS de conseil en communication au capital de 10 000 €. Après la vente du matériel et le paiement des dettes, il reste 50 000 € à partager. La société paie 1 250 € de droit de partage, soit 2,5 % de 50 000 €. Sur les 48 750 € restants, 10 000 € remboursent les apports. Le boni s’élève donc à 38 750 €, soit 19 375 € par associé. Avec le prélèvement forfaitaire unique de 31,4 %, chacun paie 6 083,75 € d’impôt sur son boni de liquidation.
Les conséquences pour le président de la SAS et les salariés
Le président de SAS est assimilé salarié. Sa rémunération s’arrête avec la fermeture de la société, tout comme la couverture sociale liée à son mandat.
Les salariés d’une SAS qui ferme définitivement sont licenciés pour motif économique. La procédure varie selon l’effectif et la présence d’un comité social et économique. Le licenciement économique ouvre droit aux indemnités légales ou conventionnelles et à l’assurance chômage.
Comment fermer une SAS sans activité ou avec des dettes ?
Fermer une SAS sans activité
Une SAS sans activité, qui n’a plus ni biens ni dettes, se ferme par une dissolution-liquidation amiable accélérée. Sans actif à vendre ni créancier à payer, les associés peuvent prononcer la dissolution et la clôture de la liquidation le même jour.
Pour une SAS sans activité, les formalités sont alors regroupées en une seule démarche au guichet unique, ce qui réduit les délais. Les deux annonces légales restent obligatoires. Les frais de radiation ne sont pas facturés à part si la clôture intervient moins d’un mois après la dissolution.
Fermer une SAS avec des dettes
Une SAS qui a des dettes peut fermer à l’amiable si elle est capable de toutes les rembourser, en vendant ses biens si nécessaire. Le liquidateur règle les créanciers avant tout partage entre associés.
Une SAS est en cessation des paiements lorsqu’elle ne peut plus faire face à ses dettes exigibles avec ses liquidités. L’article L640-4 du Code de commerce oblige alors le président à demander l’ouverture d’une procédure collective dans les 45 jours, sauf s’il a engagé une procédure de conciliation dans ce délai.
La liquidation judiciaire de la SAS
La liquidation judiciaire s’applique lorsqu’une SAS est en cessation des paiements et que son redressement est manifestement impossible. Le tribunal prend alors le contrôle de la fermeture. Le président perd ses pouvoirs de gestion au profit d’un liquidateur judiciaire.
La liquidation judiciaire d’une SAS se déroule en 4 temps :
1. Le président dépose une déclaration de cessation des paiements au greffe du tribunal compétent, dans les 45 jours ;
2. Le tribunal prononce l’ouverture de la liquidation judiciaire et désigne un liquidateur judiciaire ;
3. Le liquidateur vend les actifs, licencie les salariés et répartit le produit des ventes entre les créanciers selon leur rang ;
4. Le tribunal prononce la clôture, le plus souvent pour insuffisance d’actifs, et la SAS est radiée.
La liquidation judiciaire simplifiée, plus rapide, s’applique aux SAS qui réunissent ces conditions :
- La société ne possède aucun bien immobilier ;
- Elle emploie 5 salariés au plus ;
- Son chiffre d’affaires hors taxes ne dépasse pas 750 000 €.
La liquidation judiciaire simplifiée est clôturée dans les 6 mois, ou dans l’année si la SAS emploie au moins 1 salarié et réalise plus de 300 000 € de chiffre d’affaires.
La mise en sommeil pour suspendre temporairement l’activité de la SAS
Conditions et durée de la mise en sommeil d’une SAS
La mise en sommeil d’une société permet d’arrêter l’activité d’une SAS sans la fermer. La société reste immatriculée et peut redémarrer à tout moment. Cette pause dure 2 ans au maximum.
Au-delà de 2 ans de mise en sommeil sans reprise, le greffe peut radier la SAS d’office après l’avoir avertie par lettre recommandée. La mise en sommeil est réservée aux sociétés saines. Une SAS en difficulté financière doit se tourner vers une procédure collective.
Les formalités de mise en sommeil d’une SAS
La mise en sommeil d’une SAS demande moins de formalités qu’une dissolution :
1. Les associés ou le président, selon les statuts, décident de suspendre l’activité ;
2. La cessation temporaire d’activité est déclarée sur le guichet unique de l’INPI dans le mois qui suit l’arrêt, par le président ou par un mandataire qui agit en son nom ;
3. Le greffe inscrit la modification et publie un avis au BODACC, sans annonce légale obligatoire ;
4. Le Kbis de la SAS est mis à jour et mentionne la cessation temporaire d’activité.
Le détail des pièces à fournir figure dans notre guide sur les formalités de mise en sommeil.
Les obligations pendant la mise en sommeil de la SAS et la reprise
Une SAS en sommeil conserve plusieurs obligations :
- Tenir une comptabilité, approuver les comptes et les déposer au greffe chaque année ;
- Réunir les associés pour l’approbation des comptes ;
- Déposer la déclaration de résultat, même à zéro ;
- Régler la CFE la première année, puisqu’elle n’est plus due à partir de la deuxième année sans activité ;
- Conserver un siège social et une adresse de correspondance.
La cessation d’activité d’une SAS passe par l’une de ces 3 voies, à savoir la dissolution-liquidation amiable, la mise en sommeil ou la liquidation judiciaire. Une SAS capable de payer toutes ses dettes peut fermer à l’amiable, pour environ 450 € de frais obligatoires (environ 335 € pour une SASU dont l’associé unique est président). La mise en sommeil suspend l’activité pendant 2 ans au maximum, sans dispenser la société de ses obligations comptables. En cessation des paiements, le président doit saisir le tribunal dans les 45 jours. Les formalités se déposent sur le guichet unique de l’INPI, par le dirigeant lui-même ou par un mandataire qui agit en son nom, comme LegalPlace. Lorsqu’il reste un boni de liquidation, la société paie un droit de partage de 2,5 %. L’associé personne physique est ensuite imposé par défaut au prélèvement forfaitaire unique de 31,4 %.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 19/10/2026
FAQ
Qui peut décider de fermer une SAS ?
La dissolution anticipée d’une SAS relève d’une décision collective des associés, prise selon les règles de vote prévues par les statuts. Le président ne peut pas décider seul de dissoudre la société. Dans une SASU, l’associé unique prend seul la décision.
Peut-on fermer une SAS du jour au lendemain ?
Non, une SAS reste immatriculée tant que les formalités de dissolution et de liquidation ne sont pas terminées. Pour une société sans actif ni dette, dissolution et liquidation peuvent être décidées le même jour. Il faut ensuite compter quelques semaines pour les annonces légales et le traitement du dossier par le greffe.
Combien de temps faut-il pour fermer une SAS ?
Une SAS sans activité ni dette peut être radiée en quelques semaines. Lorsque des biens restent à vendre ou des créances à recouvrer, la liquidation amiable dure souvent de 3 à 12 mois. Le mandat du liquidateur amiable ne peut pas dépasser 3 ans sans prolongation accordée par le tribunal.
Une SASU se ferme-t-elle de la même façon qu'une SAS ?
Oui, la fermeture d’une SASU suit les mêmes étapes que celle d’une SAS, mais l’associé unique décide seul. Les frais de greffe de dissolution sont réduits à 61,01 € lorsque l’associé unique est aussi président. Le droit de partage de 2,5 % n’est pas dû, faute de partage entre plusieurs associés. Le coût complet est détaillé dans notre guide sur le tarif de dissolution d’une SASU.
Faut-il prévenir les impôts et l'Urssaf de la fermeture d'une SAS ?
La déclaration de dissolution, puis celle de radiation, déposées sur le guichet unique de l’INPI sont transmises automatiquement aux impôts et à l’Urssaf. Le dirigeant peut faire ce dépôt lui-même ou passer par un mandataire (expert-comptable, avocat, plateforme juridique comme LegalPlace). La SAS doit malgré tout déposer elle-même ses déclarations fiscales de cessation. Le résultat est à déclarer dans les 60 jours, et la TVA dans les 30 ou 60 jours selon le régime. La société doit aussi transmettre la dernière déclaration sociale nominative de ses salariés.
Que devient le stock lors de la dissolution d'une SAS ?
Le stock d’une SAS en liquidation est soit vendu par le liquidateur, soit attribué à un associé. Une vente rapporte de la trésorerie, qui sert d’abord à payer les dettes. Une attribution à un associé est retenue pour la valeur réelle des marchandises dans le résultat de liquidation, imposé à l’impôt sur les sociétés. Elle peut aussi entraîner de la TVA à reverser. Un stock important pèse donc sur la durée et sur le coût de la fermeture de la SAS.
Que deviennent les contrats en cours d'une SAS (bail, abonnements) ?
Les contrats d’une SAS ne prennent pas fin automatiquement avec la dissolution. Le liquidateur doit les résilier en respectant les préavis prévus. Pour un bail commercial, la résiliation suit les règles du bail. Une cession du droit au bail peut aussi rapporter de l’argent à la liquidation.
Peut-on revenir sur une décision de dissolution ?
Oui, les associés d’une SAS peuvent revenir sur la dissolution tant que la liquidation n’est pas clôturée. Ils décident alors de poursuivre l’activité, dans les mêmes conditions de vote que la dissolution. Cette décision doit ensuite être publiée et déclarée au guichet unique. Une fois la radiation prononcée, la société ne peut plus être réactivée.
Peut-on vendre une SAS plutôt que de la fermer ?
Oui, les associés d’une SAS peuvent céder leurs actions à un repreneur au lieu de dissoudre la société. La SAS continue alors d’exister avec de nouveaux associés, ses contrats et son historique. La cession est soumise à un droit d’enregistrement de 0,1 % du prix, payé en principe par l’acheteur. Cette solution suppose de trouver un acquéreur intéressé par l’activité, la clientèle ou les actifs de la société.
Faut-il un expert-comptable pour fermer une SAS ?
La loi n’impose pas de recourir à un expert-comptable pour fermer une SAS. Les comptes de liquidation et la déclaration fiscale de cessation demandent toutefois une bonne maîtrise comptable. La plupart des SAS confient cette dernière étape à leur expert-comptable habituel ou à un expert-comptable ComptaPlace.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser
BONSOIR
SUITE A LA VENTE DU MAGASIN EN MARS 2025, J AI GARDE LA SOCIETE SAS QUI RESTE INACTIVE. J AI EN MA POSSESSION UN STOCK EVALUE A 57 000 EUROS, CETTE MARCHANDISE RESTE EN SUSPENS. J AI BIEN TENTE LES MARCHES, TROP CHER POUR LA MARCHANDISE EN QUESTION. LA SOCIETE ME REVIENT 1000 EUROS PAR MOIS. JE SOUHAITERAIS LA DISSOUDRE. POUVEZ VOUS M AIDER A TROUVER UNE SOLUTION LA PLUS AVANTAGEUSE ?
Bonjour, En principe, lors de la dissolution d’une SAS, le stock restant est soit liquidé, soit repris par l’associé dans le cadre du boni de liquidation, ce qui entraîne une taxation (article 112-1° du CGI). Si le stock ne peut être vendu à un tiers, sa reprise par l’associé est assimilée à une distribution en nature, imposée comme un revenu mobilier. Le coût fiscal dépendra de la valeur retenue dans les comptes au jour de la liquidation. Il est également possible de dégrader comptablement ce stock si sa valeur réelle est nulle ou très faible, sous réserve de justification. Nous… Lire la suite »
Bonjour,
Combien de temps une SAS peut-elle être mise en sommeil ?
Bonjour,
En règle générale la durée maximale d’une mise en sommeil est de 2 ans.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
Bonjour, A la fin de la mise en sommeil d’une SASU, il y a 3 cas de figure possibles : reprise de l’activité, cession de l’activité ou arrêt définitif de l’activité avec liquidation de la société. Si la SASU est liquidée à la fin de la mise en sommeil, vous pourrez éventuellement récupérer un boni de liquidation, qui correspond à une somme positive qui resterait après le paiement des dettes de la société. Vous ne pouvez récupérer votre capital social au cours de la vie de la société. Néanmoins, une manière pour l’associé de se rembourser une partie de son… Lire la suite »
Merci bien de votre réponse, du coup vous me confirmez que pour la réduction de K social, il faut faire un PV moi-même, puis il y a le cout du greffe et annonce légale (soit 350 € environ)? Par ailleurs, j’avais mis 5000 € de K social au départ et par 2 fois, je me suis versé des dividendes qui ont donné lieu en même temps à 2 affectation de 500 € en réserve légale : soit 2 questions complémentaires pour affiner ma réflexion : Si je souhaite réduire mon K social pendant la mise en sommeil, Dois-je laisser un… Lire la suite »