Connexion
Cession d’entreprise individuelle : comment vendre ou transmettre son EI ?
Dernière mise à jour le 20/11/2026
- Qu’est-ce qu’une cession d’entreprise individuelle ?
- Quelles sont les deux voies de cession possibles pour une entreprise individuelle ?
- Quelles sont les étapes d’une cession d’entreprise individuelle ?
- Combien coûte une cession d’entreprise individuelle ?
- Quelle fiscalité pour une cession d’entreprise individuelle ?
- Comment apporter son entreprise individuelle à sa société ?
- La cession d’entreprise individuelle concerne-t-elle la micro-entreprise ?
- Une cession d’entreprise individuelle porte sur des actifs (fonds de commerce, fonds artisanal ou clientèle), car une EI n’a pas de parts sociales.
- Depuis la loi du 14 février 2022, l’entrepreneur individuel choisit entre la vente de son seul fonds et le transfert de tout son patrimoine professionnel, dettes comprises.
- Depuis la loi du 26 mai 2026, une entreprise de moins de 50 salariés doit informer chaque salarié au moins un mois avant la vente de l’entreprise individuelle.
- Les droits d’enregistrement d’une cession de fonds, payés en principe par l’acheteur, s’élèvent à 0 %, 3 % ou 5 % selon la tranche du prix.
- La plus-value du vendeur peut être exonérée d’impôt sur le revenu selon ses recettes, la valeur de l’entreprise ou son départ à la retraite.
- La cession se déclare sur le guichet unique de l’INPI dans les 30 jours, par l’entrepreneur ou par un mandataire (avocat, expert-comptable, plateforme juridique comme LegalPlace).
La cession d’entreprise individuelle permet à un artisan, un commerçant ou un professionnel libéral de vendre ou de transmettre son activité, que ce soit pour partir à la retraite, changer de projet ou passer la main à un proche. Comme une entreprise individuelle ne possède pas de parts sociales, cette opération suit des règles propres, qu’il vaut mieux connaître avant de signer avec un repreneur.
Qu’est-ce qu’une cession d’entreprise individuelle ?
Céder une entreprise individuelle revient à transmettre son activité à un repreneur, contre un prix (vente) ou à titre gratuit (donation). Concrètement, l’entrepreneur ne vend pas de titres. Il cède les éléments qui font vivre son activité, comme sa clientèle, son nom commercial, son droit au bail, son matériel ou son stock.
Contrairement à une société, l’entrepreneur individuel n’a ni capital social ni associés. L’ensemble qu’il transmet porte donc un nom différent selon son métier. Pour un commerçant, il s’agit du fonds de commerce. Pour un artisan, on parle de fonds artisanal. Enfin, pour un professionnel libéral, la cession porte sur sa clientèle.
La loi du 14 février 2022 a profondément modifié le statut d’entrepreneur individuel. Depuis le 15 mai 2022, chaque entrepreneur individuel dispose automatiquement de deux patrimoines distincts, l’un personnel et l’autre professionnel. Ainsi, la vente ne concerne que les biens utiles à l’activité, tandis que la résidence principale et l’épargne personnelle restent en dehors de l’opération.
Quelles sont les deux voies de cession possibles pour une entreprise individuelle ?
Depuis la loi du 14 février 2022, un entrepreneur individuel peut soit vendre uniquement son fonds, soit transférer en un seul acte l’intégralité de son patrimoine professionnel. La différence principale entre ces deux voies tient au sort des dettes de l’entreprise.
La cession d’entreprise individuelle par vente du fonds
La vente du fonds de commerce, du fonds artisanal ou de la clientèle reste la voie de cession la plus courante pour une entreprise individuelle. Le vendeur cède la clientèle, le droit au bail, le matériel et, s’il le décide, le stock. En revanche, les dettes professionnelles ne suivent pas. Le vendeur reste donc tenu de rembourser ses fournisseurs, ses prêts et ses éventuels arriérés, souvent grâce au prix de vente.
La vente du fonds d’une entreprise individuelle protège aussi les créanciers du vendeur. L’avis de vente doit être publié dans les 15 jours, puis les créanciers disposent de 10 jours après la parution au BODACC (Bulletin officiel des annonces civiles et commerciales) pour faire opposition et bloquer le prix à hauteur de ce qui leur est dû. C’est pourquoi le prix transite en général par un séquestre, c’est-à-dire un tiers de confiance, avant d’être versé au vendeur. Le vendeur qui accepte un paiement différé bénéficie aussi du privilège du vendeur, c’est-à-dire d’une priorité pour être payé sur le fonds en cas de difficulté.
La cession d’entreprise individuelle par transfert universel
Le transfert universel du patrimoine professionnel n’existe que depuis le 15 mai 2022. L’article L. 526-27 du Code de commerce permet à l’entrepreneur individuel de céder, de donner ou d’apporter en société l’ensemble de son patrimoine professionnel, sans le liquider au préalable. Le repreneur reçoit alors l’actif, mais aussi le passif. Les prêts, les dettes fournisseurs et les contrats en cours passent donc chez lui, sans que les créanciers aient à donner leur accord.
Le transfert universel du patrimoine professionnel doit obligatoirement être total. Si l’entrepreneur ne transmet qu’une partie de ses biens, l’opération retombe dans le droit commun et chaque élément se cède séparément. Le transfert doit aussi être publié dans le mois qui suit. Ensuite, les créanciers dont la créance est antérieure à cette publicité disposent d’un mois pour former opposition devant le tribunal. Cette opposition n’empêche pas le transfert. Pour autant, le juge peut ordonner le remboursement de la dette ou la constitution de garanties. Enfin, l’annonce légale liée à ce transfert bénéficie d’une réduction de 50 % sur son tarif.
| Critère | Vente du fonds | Transfert universel du patrimoine |
|---|---|---|
| Ce qui est cédé | Le fonds (clientèle, bail, matériel, stock) | Tout le patrimoine professionnel |
| Dettes professionnelles | Restent à la charge du vendeur | Passent au repreneur |
| Opposition des créanciers | 10 jours après la parution au BODACC | 1 mois après la publicité, devant le tribunal |
| Privilège du vendeur | Oui | Non |
| Cession partielle | Possible | Impossible |
Quelles sont les étapes d’une cession d’entreprise individuelle ?
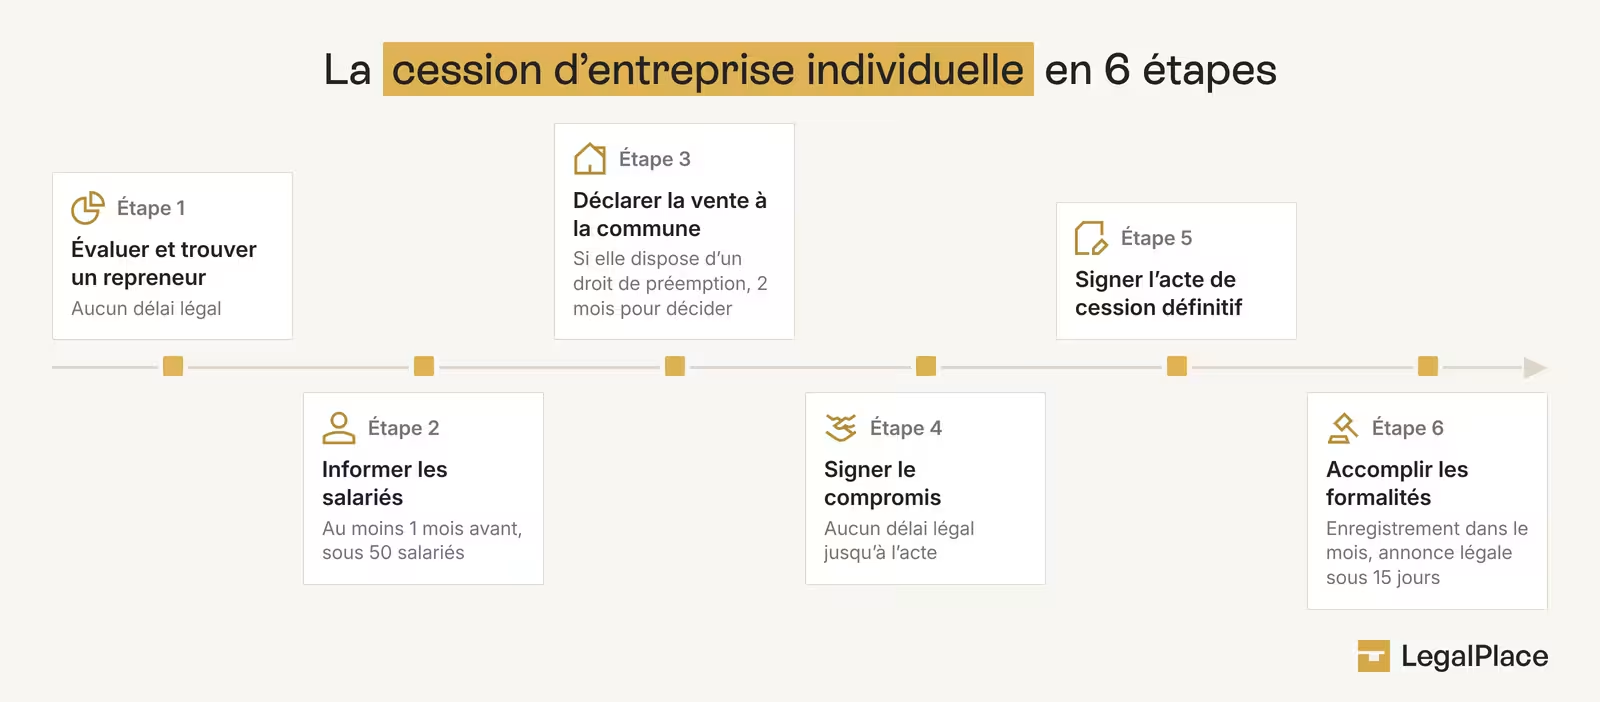
Une cession d’entreprise individuelle se déroule en six grandes étapes :
- Évaluer l’entreprise et trouver un repreneur ;
- Informer les salariés du projet de vente ;
- Déclarer la vente à la commune si elle dispose d’un droit de préemption ;
- Signer un compromis de vente avec le repreneur ;
- Signer l’acte de cession définitif ;
- Accomplir les formalités de publicité et les déclarations.
Évaluer l’entreprise individuelle avant sa cession
L’évaluation de l’entreprise individuelle fixe une base de négociation réaliste avant toute mise en vente. Ensuite, la recherche d’un repreneur peut prendre plusieurs mois, comme pour toute démarche visant à vendre son entreprise. Aucun délai légal n’encadre cette phase, qui dépend surtout du secteur, du prix demandé et de l’attractivité de l’activité.
Informer les salariés avant la cession d’entreprise individuelle
L’information préalable des salariés s’impose à l’entrepreneur individuel qui emploie moins de 50 salariés et souhaite vendre son fonds. Depuis la loi du 26 mai 2026 de simplification de la vie économique, chaque salarié doit être informé au moins un mois avant la vente, afin de pouvoir présenter une offre de rachat. En pratique, l’information se fait par lettre recommandée avec avis de réception ou par remise en main propre contre signature. La vente peut toutefois intervenir plus tôt si tous les salariés renoncent expressément à faire une offre.
Un défaut d’information des salariés n’annule pas la vente de l’entreprise individuelle. Le juge peut cependant prononcer une amende civile de 0,5 % du prix au maximum. Par ailleurs, cette obligation ne s’applique pas en cas de cession au conjoint, à un ascendant ou à un descendant, ni lorsque l’entreprise fait l’objet d’une procédure collective (sauvegarde, redressement ou liquidation judiciaire). Au-delà de 50 salariés, l’information individuelle disparaît, et c’est le comité social et économique (CSE) qui est consulté.
Déclarer la cession d’entreprise individuelle à la commune
Le droit de préemption commercial permet à certaines communes d’acheter un fonds à la place du repreneur prévu. Il s’applique lorsque le local se situe dans un périmètre de sauvegarde du commerce et de l’artisanat délimité par la commune. Dans ce cas, le vendeur adresse une déclaration préalable au maire, en précisant notamment le prix, les conditions de la vente et le nombre de salariés. La commune dispose alors de deux mois pour acheter ou renoncer, et son silence vaut renonciation. À l’inverse, une vente conclue sans cette déclaration encourt la nullité. Mieux vaut donc se renseigner en mairie dès le début du projet.
Signer le compromis de cession d’entreprise individuelle
La vente d’une entreprise individuelle commence en général par la signature d’un compromis, qui fixe le prix et les conditions suspensives, c’est-à-dire les conditions à remplir pour que la vente se réalise. On y trouve par exemple l’obtention du prêt de l’acheteur, l’accord du bailleur ou la renonciation de la commune. Le délai entre le compromis et l’acte de vente dépend surtout de la levée de ces conditions, car aucun délai légal ne l’impose.
Signer l’acte de cession d’entreprise individuelle
Une fois les conditions suspensives levées, l’acte de cession définitif est signé, le plus souvent avec l’aide d’un avocat ou d’un notaire. Depuis 2019, cet acte ne comporte plus de mentions obligatoires. Pour autant, le vendeur doit toujours informer loyalement l’acheteur sur son chiffre d’affaires, ses résultats et son bail. Enfin, le prix est en principe confié à un séquestre jusqu’à l’expiration des délais d’opposition des créanciers.
Accomplir les formalités après la cession d’entreprise individuelle
Après la signature de l’acte de vente d’une EI, les formalités de cession d’un fonds de commerce s’enchaînent dans des délais précis :
- Faire enregistrer l’acte auprès du service des impôts dans le mois, avec les formulaires n° 2672-SD et n° 2676 ;
- Publier un avis de vente dans un journal d’annonces légales dans les 15 jours ;
- Faire paraître l’avis au BODACC, ce qui ouvre le délai d’opposition de 10 jours ;
- Déclarer la cession sur le guichet unique de l’INPI dans les 30 jours ;
- Déposer la déclaration de résultats auprès du service des impôts dans les 60 jours.
La déclaration sur le guichet unique de l’INPI est obligatoire, mais l’entrepreneur n’a pas à la faire lui-même. Il peut la confier à un mandataire qui agit en son nom, comme un avocat, un expert-comptable ou une plateforme juridique telle que LegalPlace.
Combien coûte une cession d’entreprise individuelle ?
Le principal coût d’une cession d’entreprise individuelle correspond aux droits d’enregistrement, que l’acheteur paie en principe. Ces droits se calculent par tranches sur le prix de vente du fonds, selon un barème fixé par le Code général des impôts.
| Fraction du prix de cession | Taux des droits d’enregistrement |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| De 23 000 € à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
La vente d’une entreprise individuelle entraîne aussi d’autres frais que les droits d’enregistrement. L’annonce légale est facturée au caractère, entre 0,189 € HT et 0,239 € HT selon le département en 2026 (tarifs à destination de professionnels). Il faut également prévoir les honoraires du rédacteur de l’acte, les frais de séquestre et, le cas échéant, le coût d’une évaluation. En revanche, la vente échappe en principe à la TVA, car la transmission d’un ensemble de biens permettant de poursuivre l’activité en est dispensée.
Quelle fiscalité pour une cession d’entreprise individuelle ?
La vente d’une entreprise individuelle entraîne l’imposition immédiate des bénéfices de l’année en cours et, le cas échéant, de la plus-value réalisée. Plusieurs régimes permettent toutefois de réduire, voire d’effacer, l’impôt sur cette plus-value.
La plus-value de cession d’entreprise individuelle
La plus-value de cession d’une entreprise individuelle correspond à la différence entre le prix de vente et la valeur des biens inscrite en comptabilité. Elle se divise en deux parts. D’une part, la plus-value à court terme concerne les biens détenus depuis moins de deux ans et la fraction correspondant aux amortissements déjà déduits. Elle s’ajoute au bénéfice et suit le barème progressif de l’impôt sur le revenu. D’autre part, la plus-value à long terme est taxée à 12,8 %, auxquels s’ajoutent les prélèvements sociaux. Le calcul de la plus-value de cession du fonds de commerce suit ces mêmes règles.
La cotisation foncière des entreprises reste due par le vendeur pour toute l’année de la cession, car elle est établie au nom de l’exploitant au 1er janvier. L’acheteur n’est donc pas redevable de la CFE pour l’année de la vente.
Les exonérations sur une cession d’entreprise individuelle
La plus-value de cession d’une entreprise individuelle peut être exonérée d’impôt sur le revenu grâce à trois dispositifs, à condition que l’activité ait été exercée pendant au moins cinq ans.
| Dispositif | Conditions principales | Avantage |
|---|---|---|
| Petites entreprises | Recettes annuelles moyennes jusqu’à 250 000 € (vente de marchandises) ou 90 000 € (services) | Exonération totale, puis partielle jusqu’à 350 000 € ou 126 000 € |
| Transmission d’entreprise | Valeur de l’entreprise inférieure à 1 000 000 €, et ne pas contrôler le repreneur | Exonération totale jusqu’à 500 000 €, puis partielle |
| Départ à la retraite | Retraite dans les deux ans avant ou après la vente, et PME | Exonération d’impôt sur le revenu, prélèvements sociaux toujours dus |
Les exonérations des articles 151 septies et 238 quindecies ne se cumulent pas, si bien que le vendeur doit choisir la plus favorable. En revanche, l’exonération liée au départ à la retraite peut se combiner avec celle de l’article 238 quindecies.
La solidarité fiscale dans une cession d’entreprise individuelle
Selon l’article 1684 du Code général des impôts, l’acheteur d’une entreprise individuelle peut être tenu de payer les impôts sur les bénéfices que le vendeur doit encore, dans la limite du prix de vente. Cette solidarité fiscale dure 90 jours à compter de la déclaration de résultats du vendeur. Ce délai tombe toutefois à 30 jours si le vendeur a déposé sa déclaration à temps et était à jour de ses obligations fiscales.
Comment apporter son entreprise individuelle à sa société ?
L’apport d’une entreprise individuelle à une société permet à l’entrepreneur de changer de forme juridique sans arrêter son activité. Concrètement, il transmet son fonds ou l’ensemble de son patrimoine professionnel à la société, en échange de parts ou d’actions. Cette opération est courante lors du passage d’une entreprise individuelle en SARL ou de la transformation d’une EI en SAS.
L’apport d’une entreprise individuelle à une société suppose d’évaluer avec soin les biens apportés. Selon leur montant, la désignation d’un commissaire aux apports, un professionnel chargé de vérifier la valeur des biens apportés, peut être obligatoire. Par ailleurs, l’apport du patrimoine professionnel par transfert universel n’est possible que si l’actif disponible couvre les dettes exigibles.
La cession d’entreprise individuelle concerne-t-elle la micro-entreprise ?
Oui, car la micro-entreprise reste juridiquement une entreprise individuelle, simplement soumise à un régime fiscal et social allégé. Les règles de cession sont donc les mêmes, qu’il s’agisse des étapes, des formalités ou de l’information des salariés.
Les micro-entrepreneurs bénéficient souvent de l’exonération de plus-value réservée aux petites entreprises, car leurs recettes restent en général sous les seuils de 250 000 € ou de 90 000 €. Il leur faut toutefois avoir exercé pendant au moins cinq ans. Une fois la vente réalisée, la fermeture de la micro-entreprise se déclare sur le guichet unique de l’INPI dans les 30 jours, soit par le micro-entrepreneur, soit par un mandataire.
Juriste en droit international des affaires et spécialisée en rédaction SEO, Khadidja Badji transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, offrant aux entrepreneurs des réponses fiables pour avancer.
Dernière mise à jour le 20/11/2026
FAQ
Peut-on vendre une entreprise individuelle ?
Oui, une entreprise individuelle peut être vendue. Comme elle n’a pas de parts sociales, la vente porte sur le fonds de commerce, le fonds artisanal ou la clientèle. Depuis 2022, l’entrepreneur individuel peut aussi céder l’intégralité de son patrimoine professionnel en un seul acte, dettes comprises, grâce au transfert universel prévu par le Code de commerce.
Que deviennent les dettes après une cession d'entreprise individuelle ?
Le sort des dettes après une cession d’entreprise individuelle dépend de la voie choisie. En cas de vente du seul fonds, les dettes professionnelles restent à la charge du vendeur, qui les règle souvent avec le prix. Avec un transfert universel du patrimoine professionnel, les dettes passent au repreneur. Les créanciers peuvent néanmoins former opposition dans le mois suivant la publicité.
Qui paie les droits d'enregistrement d'une cession d'entreprise individuelle ?
Lors de la vente d’une entreprise individuelle, l’acheteur paie les droits d’enregistrement, sauf clause contraire dans l’acte. Ces droits s’élèvent à 0 % jusqu’à 23 000 €, à 3 % entre 23 000 € et 200 000 €, puis à 5 % au-delà. Par exemple, pour un fonds vendu 180 000 € HT, les droits atteignent 4 710 €.
Combien de temps dure une cession d'entreprise individuelle ?
Une cession d’entreprise individuelle prend en général plusieurs mois, sans délai légal global. La durée dépend de la recherche du repreneur et des négociations. Plusieurs délais légaux s’y ajoutent. Il faut prévoir un mois d’information des salariés (moins de 50 salariés), deux mois de réponse de la commune (si elle dispose d’un droit de préemption), puis les délais d’opposition et de solidarité fiscale.
Faut-il radier son entreprise individuelle après la vente ?
Oui, l’entrepreneur individuel qui cède toute son activité doit déclarer sa cessation sur le guichet unique de l’INPI dans les 30 jours, lui-même ou par un mandataire. Cette déclaration gratuite entraîne la radiation automatique des registres. Le vendeur doit aussi déposer sa déclaration de résultats auprès du service des impôts dans les 60 jours.
La plus-value est-elle exonérée en cas de départ à la retraite ?
La plus-value de cession d’une entreprise individuelle est exonérée d’impôt sur le revenu en cas de départ à la retraite, sous conditions. L’entrepreneur doit avoir exercé pendant au moins cinq ans, partir à la retraite dans les deux ans avant ou après la vente et ne pas contrôler le repreneur. Les prélèvements sociaux restent toutefois dus.
Peut-on céder une partie seulement de son entreprise individuelle ?
Un entrepreneur individuel peut céder une partie de son activité, mais pas par transfert universel, qui doit obligatoirement porter sur tout le patrimoine professionnel. Pour une cession partielle, chaque élément se vend séparément, par exemple un fonds sur deux. L’exonération de l’article 238 quindecies reste possible si la cession porte sur une branche complète d’activité, c’est-à-dire une activité capable de fonctionner de façon autonome.
Peut-on faire une cession d'entreprise individuelle gratuite ?
Oui, un entrepreneur individuel peut donner son entreprise, par exemple à l’un de ses enfants, par un acte signé devant notaire. Ce sont alors les droits de donation qui s’appliquent, et le pacte Dutreil permet de les réduire fortement si le bénéficiaire s’engage à conserver l’entreprise et à poursuivre l’activité pendant plusieurs années.
Sources de l'article
- Article L526-22 du Code de commerce
- Article L141-23 du Code de commerce
- Article L214-1 du Code de l'urbanisme
- Article 635 du Code général des impôts
- Article 719 du Code général des impôts
Rédigé par
Juriste en droit international des affaires et spécialisée en rédaction SEO, Khadidja Badji transforme des notions juridiques complexes en contenus clairs et accessibles chez LegalPlace, offrant aux entrepreneurs des réponses fiables pour avancer.
Ces articles pourraient également vous intéresser