Connexion
La scission d’entreprise en 5 étapes
Dernière mise à jour le 23/10/2026
- Qu’est-ce qu’une scission d’entreprise ?
- Comment diviser une entreprise en 5 étapes ?
- Quelles sont les conséquences d’une scission ?
- Que deviennent les créanciers de l’entreprise scindée ?
- Que deviennent les salariés lors d’une scission d’entreprise ?
- Quelle est la fiscalité applicable à cette procédure ?
- La scission d’entreprise transmet l’intégralité du patrimoine d’une société à plusieurs sociétés, existantes ou nouvelles, et entraîne sa dissolution sans liquidation (article L236-18 du Code de commerce).
- Le projet de scission est déposé au greffe et publié au Bodacc au moins 30 jours avant l’assemblée générale extraordinaire qui statue sur l’opération.
- Les créanciers disposent de 30 jours pour former opposition, et la scission bénéficie du régime fiscal de faveur lorsque la société scindée exploite au moins deux branches complètes d’activité.
La scission d’entreprise est une procédure complexe, que les associés mettent en place lorsqu’ils souhaitent transmettre le patrimoine d’une société scindée à une ou plusieurs autres entreprises. La scission entraîne en principe la dissolution de l’entreprise scindée, il faut ainsi être particulièrement vigilant à respecter l’ensemble des étapes de la procédure afin de ne pas commettre d’erreurs.
Qu’est-ce qu’une scission d’entreprise ?
La scission d’entreprise est une procédure par laquelle les associés décident de transmettre universellement le patrimoine de la société scindée, au profit d’une ou plusieurs autres sociétés, qu’elles soient nouvelles ou existantes.
En contrepartie de cette scission, les associés reçoivent des titres sociaux de la part des sociétés bénéficiaires de la transmission du patrimoine de la société scindée.
L’article L236-18 du Code de commerce, modifié par l’ordonnance n° 2023-393 du 24 mai 2023, autorise aussi le versement aux associés d’une soulte en espèces, limitée à 10 % de la valeur nominale des titres attribués.
Comment diviser une entreprise en 5 étapes ?
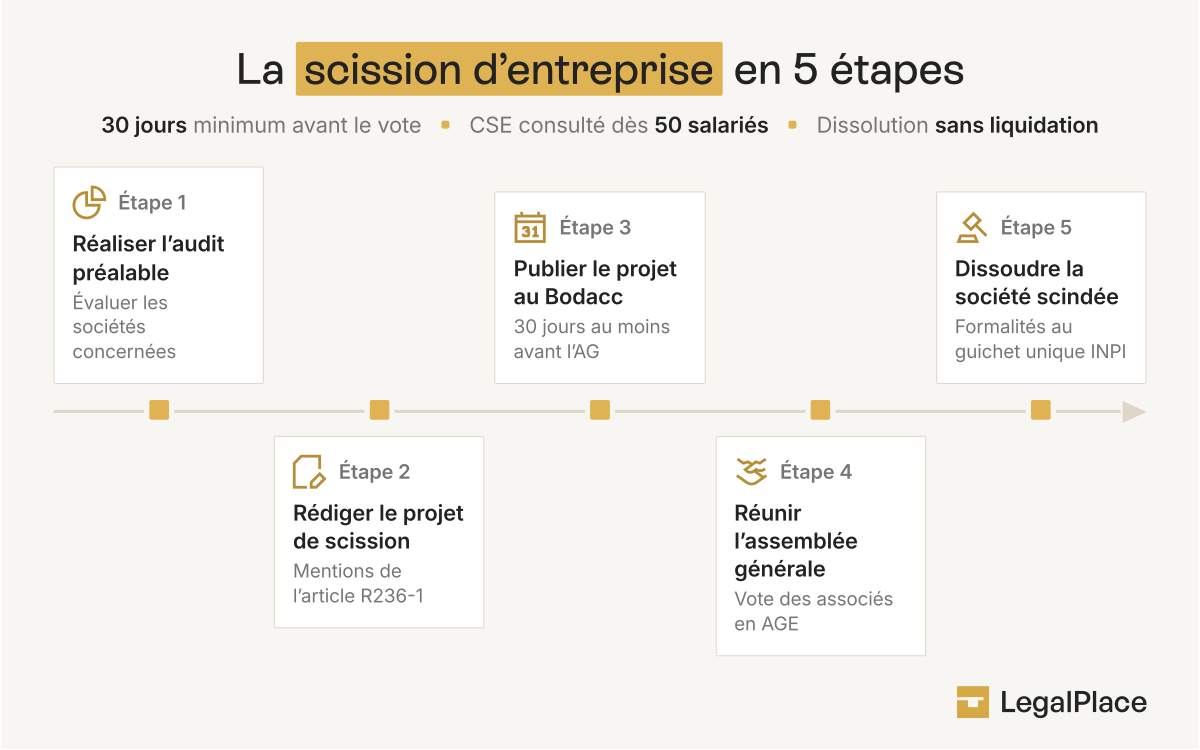
Pour procéder à la scission d’une entreprise, il faut respecter les 5 étapes suivantes :
- Auditer les sociétés concernées par le projet ;
- Rédiger un projet de scission ;
- Publier le projet de scission au Bodacc ;
- Voter le projet en assemblée générale des associés ;
- Dissoudre la société scindée.
Etape n°1 : l’audit préalable
La première étape consiste à préparer minutieusement le projet de scission, et notamment à en déterminer les conditions financières.
Les entrepreneurs ayant pour projet de réaliser une scission d’entreprise doivent en général commencer par un audit des sociétés concernées. Cet audit permet notamment d’évaluer la valeur de chacune des sociétés, afin, par la suite, de déterminer dans le projet de scission, les conditions financières auxquelles la scission devra répondre.
Il faudra ainsi déterminer, comme pour un apport en nature :
- La valeur des biens apportés ;
- Le nombre de titres à attribuer en rémunération de ces apports.
Pour ce faire, il sera notamment possible de nommer un commissaire à la scission, chargé d’évaluer les apports de la société scindée à la société bénéficiaire. Ce dernier doit rendre un rapport sur la scission au moins 30 jours avant la date de tenue de l’assemblée générale d’approbation.
Etape n°2 : rédaction du projet de scission
Le projet de scission est un élément déterminant car il doit recenser toutes les informations nécessaires afin que les associés prennent une décision en ayant pleine connaissance de ses conséquences.
L’article R236-1 du Code de commerce, applicable aux scissions par renvoi de l’article R236-17, prévoit que le projet de scission d’entreprise contienne les éléments suivants :
- Forme, dénomination et adresse du siège social des sociétés participantes à la scission ;
- Motifs, buts et conditions de la scission ;
- Désignation et évaluation du patrimoine à transférer ;
- Modalité de remise des titres sociaux accordés en rémunération de la scission ;
- Date à partir de laquelle les opérations de la société scindée sont, du point de vue comptable, considérées comme accomplies par les sociétés bénéficiaires ;
- Dates d’arrêté des comptes des sociétés concernées choisies pour aborder les conditions financières de la scission ;
- Rapport d’échange des droits sociaux et, le cas échéant, montant de la soulte ;
- Montant de la prime de scission prévue ;
- Droits accordés aux associés disposant de droits spéciaux et aux porteurs de titres autres que des actions.
Ce projet devra alors être signé par les représentants de l’ensemble des sociétés participantes.
Etape n°3 : publication du projet au Bodacc
Au moins 30 jours avant la tenue de la première assemblée générale appelée à statuer sur la scission d’entreprise, le projet de scission doit faire l’objet d’un avis publié au Bodacc par chacune des sociétés participantes.
Chacune des entreprises participant à l’opération doivent se conformer à cette exigence afin que les créanciers de l’entreprise scindée puissent, s’ils le souhaitent, exercer leur droit d’opposition.
Le projet doit également être déposé, dans le même délai de 30 jours au moins, au greffe du Tribunal de commerce du lieu du siège social de chacune des sociétés participantes.
Etape n°4 : convoquer l’assemblée générale des associés
Ce projet de scission devra faire l’objet d’un vote des associés en assemblée générale extraordinaire. Les entreprises concernées devront alors se référer aux statuts pour déterminer les conditions du vote, notamment celles relatives à la majorité requise.
Les associés auront alors l’occasion de se prononcer sur la scission d’entreprise.
Etape n°5 : dissoudre la société scindée
L’étape finale de la scission d’entreprise est la dissolution de l’entreprise scindée en ligne sans procéder à sa liquidation. Depuis le 1er janvier 2023, les formalités transitent par le guichet unique des formalités d’entreprises, opéré par l’INPI.
Quelles sont les conséquences d’une scission ?
La scission d’une entreprise entraîne nécessairement sa dissolution, sans liquidation. En effet, la transmission universelle de son patrimoine implique qu’aucune liquidation n’intervienne puisque les fonds sont transmis aux sociétés bénéficiaires de la scission.
L’ensemble du patrimoine, passif comme actif, de la société scindée revient donc aux sociétés bénéficiaires, qui seront chargées de rembourser les éventuels créanciers.
Les associés de la société scindée reçoivent quant à eux des titres sociaux provenant des entreprises bénéficiaires de la scission. Ils deviennent ainsi actionnaires ou associés de ces entreprises.
Que deviennent les créanciers de l’entreprise scindée ?
Lors d’une scission d’entreprise, le passif est transmis aux sociétés bénéficiaires en même temps que l’actif. Ainsi les créanciers de la société scindée deviennent de plein droit créanciers des sociétés bénéficiaires.
Ces créanciers peuvent s’opposer au changement de débiteur en saisissant le Tribunal de commerce dans un délai de 30 jours suivant la dernière publication de l’avis du projet de scission.
Ce recours n’a pas pour but d’annuler la scission, mais de permettre aux créanciers de faire valoir leurs craintes de non-remboursement de leurs créances. Le tribunal pourra alors ordonner un remboursement immédiat ou obliger les sociétés bénéficiaires de la scission à prendre des garanties particulières pour le remboursement de cette créance.
Que deviennent les salariés lors d’une scission d’entreprise ?
La scission d’entreprise n’entraîne pas la rupture des contrats de travail. Selon l’article L1224-1 du Code du travail, en cas de modification de la situation juridique de l’employeur, les contrats de travail en cours subsistent avec le nouvel employeur. Les salariés d’une activité transmise rejoignent donc la société bénéficiaire.
Dans les entreprises d’au moins 50 salariés, la scission suppose aussi une consultation du CSE préalable, le comité étant consulté sur toute modification de l’organisation juridique de l’entreprise (article L2312-8 du Code du travail).
Quelle est la fiscalité applicable à cette procédure ?
Deux régimes fiscaux peuvent intervenir lors d’une scission, à savoir le régime de droit commun, ou le régime spécial.
Régime de droit commun
Ce régime entraîne deux conséquences :
- Imposition immédiate des bénéfices, plus-values, et provisions non encore intégrées de l’entreprise scindée ;
- Droits d’enregistrement : les actes de scission auxquels participent uniquement des sociétés soumises à l’impôt sur les sociétés sont enregistrés gratuitement, quel que soit le régime retenu (articles 816 et 817 du CGI).
Régime spécial de la scission
Ce régime ne s’applique qu’aux sociétés répondant aux conditions suivantes :
- La société scindée exploite au moins deux branches complètes d’activité ;
- La scission a pour effet de transférer à chaque bénéficiaire de la scission une ou plusieurs de ces branches complètes ;
La scission d’entreprise permet à une société de transmettre l’ensemble de son patrimoine, actif et passif, à plusieurs sociétés bénéficiaires, qui remettent en échange leurs titres aux associés. La procédure, encadrée par les articles L236-18 à L236-26 du Code de commerce, impose un projet de scission déposé au greffe et publié au Bodacc au moins 30 jours avant l’assemblée générale extraordinaire, puis la dissolution sans liquidation de la société scindée. Les créanciers peuvent former opposition dans un délai de 30 jours, et les contrats de travail sont transférés aux sociétés bénéficiaires. Sur le plan fiscal, le régime de faveur s’applique de plein droit lorsque la société scindée exploite au moins deux branches complètes d’activité et que chaque bénéficiaire en reçoit au moins une.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 23/10/2026
FAQ
Pourquoi scinder une entreprise ?
Il existe plusieurs raisons de scinder une entreprise. La principale raison est toutefois d’accroître la valeur sur le marché de la société bénéficiaire.
Qu'est-ce qu'une scission partielle d'entreprise ?
La scission partielle est également appelée l’apport partiel d’actifs. La différence avec la scission est que l’apport partiel d’actifs n’oblige pas les associés à dissoudre la société scindée. Dans le cadre d’un apport partiel d’actif, la société scindée n’est pas vouée à disparaître, seulement à transférer une partie de son patrimoine en l’échange de titres sociaux dans l’entreprise bénéficiaire.
Quelle différence entre scission et apport partiel d'actifs ?
Contrairement à l’apport partiel d’actif, la scission d’entreprise implique nécessairement la dissolution de la société scindée.
Quelle est la différence entre une fusion et une scission ?
La fusion réunit le patrimoine d’une ou plusieurs sociétés dans une seule société (article L236-1 du Code de commerce), alors que la scission répartit le patrimoine d’une société entre plusieurs sociétés bénéficiaires. Dans les deux cas, la société qui transmet son patrimoine est dissoute sans liquidation.
Sources de l'article
- Articles L236-18 à L236-26 du Code de commerce
- Articles L236-1, L236-9 et L236-10 du Code de commerce
- Articles R236-1, R236-2, R236-4 et R236-11 du Code de commerce
- Article R236-17 du Code de commerce
- Article 210 B du Code général des impôts
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser