Connexion
Radier une entreprise : démarches, documents et coûts en 2026
Dernière mise à jour le 09/10/2026
- Qu’est-ce que la radiation d’une entreprise ?
- Dans quels cas radier son entreprise ?
- Comment radier une société en 3 étapes ?
- Quels documents fournir pour radier une société ?
- Comment radier une entreprise individuelle (EI) ou une micro-entreprise ?
- Comment radier une entreprise sur le guichet unique de l’INPI ?
- Combien coûte la radiation d’une entreprise ?
- Combien de temps faut-il pour radier une entreprise ?
- Quelles obligations fiscales et sociales après la fermeture d’une entreprise ?
- Quelles sont les conséquences de la radiation d’une entreprise ?
- Qu’est-ce que la radiation d’office d’une entreprise et comment la contester ?
- Peut-on réactiver une entreprise radiée ?
- La radiation d’une société intervient après sa dissolution et sa liquidation. Elle supprime la société du Registre national des entreprises (RNE).
- La radiation d’une entreprise individuelle ou d’une micro-entreprise passe par une déclaration de cessation gratuite, à faire dans les 30 jours.
- Toutes les formalités de radiation se font en ligne sur le guichet unique de l’INPI, directement ou en mandatant un professionnel des formalités comme LegalPlace.
- La fermeture d’une société coûte environ 463 € de frais obligatoires en 2026 et prend en général 2 à 4 mois.
Savoir comment radier une entreprise évite de continuer à payer pour une activité arrêtée. Une entreprise inscrite au registre existe juridiquement tant qu’elle n’est pas radiée. Elle peut donc encore recevoir des avis d’imposition, des relances de l’Urssaf ou des demandes du greffe. La radiation d’une entreprise met un point final à ces obligations. La démarche diffère selon que vous exercez en société (SAS, SASU, SARL, EURL, SCI) ou en nom propre (entreprise individuelle, micro-entreprise). Les coûts, les délais et les documents à préparer diffèrent aussi.
Qu’est-ce que la radiation d’une entreprise ?
Radier une entreprise revient à la retirer du Registre national des entreprises (RNE). Pour une activité commerciale, elle disparaît aussi du registre du commerce et des sociétés (RCS). Une fois radiée, l’entreprise ne peut plus exercer d’activité ni signer de contrat.
La radiation ne doit pas être confondue avec la cessation d’activité. La cessation désigne l’arrêt concret de l’activité, alors que la radiation en est la traduction officielle dans les registres. Pour une société, la radiation intervient seulement après deux étapes. La dissolution acte la décision de fermer, puis la liquidation solde les comptes. Pendant toute la liquidation, qui peut durer jusqu’à 3 ans, la société conserve sa personnalité juridique pour terminer ses opérations.
Dans quels cas radier son entreprise ?
La radiation d’une entreprise suit toujours la fin de son activité, mais les raisons de fermer sont variées. Les situations les plus fréquentes sont les suivantes :
- Une fermeture volontaire, parce que l’activité n’est plus rentable ou que le projet s’arrête ;
- Un départ à la retraite du dirigeant sans reprise de l’entreprise ;
- Un changement de statut, par exemple pour passer d’une micro-entreprise à une société ;
- Une fusion ou une transmission universelle de patrimoine (TUP), qui fait disparaître la société absorbée ;
- Le décès de l’entrepreneur individuel, sans poursuite de l’activité par les héritiers ;
- Une liquidation judiciaire prononcée par le tribunal.
La radiation après une liquidation judiciaire suit une procédure à part. Le liquidateur désigné par le tribunal la conduit à la place du dirigeant. Les démarches détaillées ici concernent la fermeture volontaire, dite « amiable », décidée par les associés ou par l’entrepreneur.
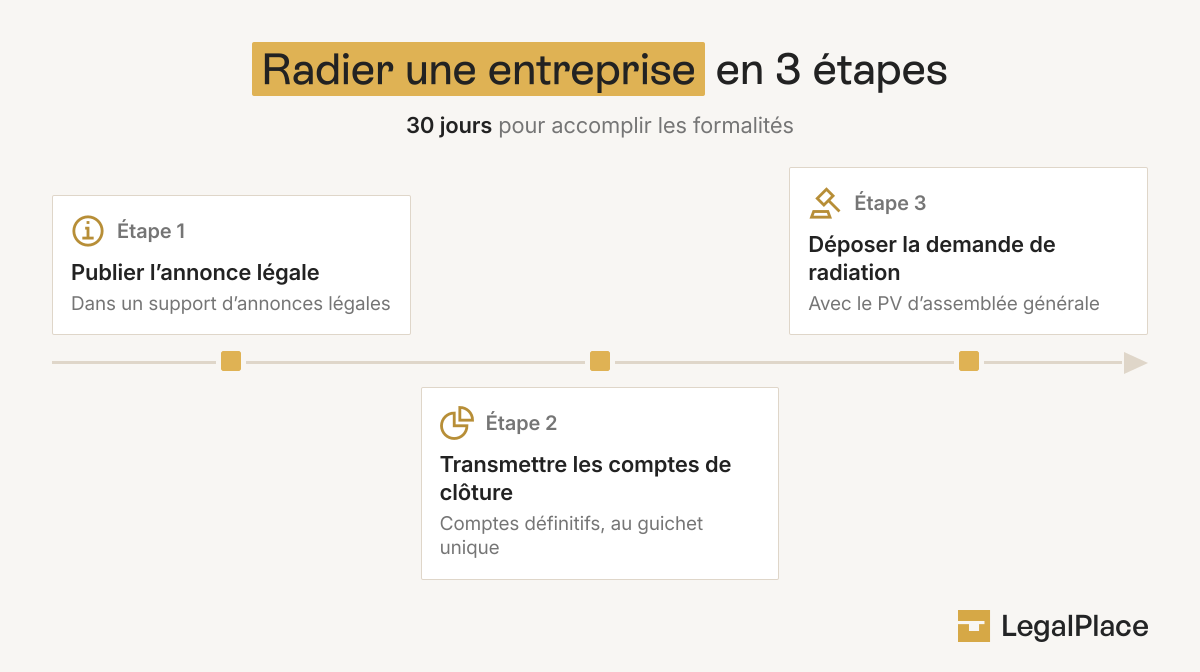
Comment radier une société en 3 étapes ?
La radiation d’une société (SAS, SASU, SARL, EURL ou SCI) se déroule toujours dans le même ordre :
- Les associés décident de dissoudre la société et nomment un liquidateur ;
- Le liquidateur liquide la société, c’est-à-dire qu’il vend les biens, paie les dettes et établit les comptes de clôture ;
- Le liquidateur dépose la demande de radiation sur le guichet unique, une fois la clôture approuvée et publiée.
Étape 1 : décider la dissolution et nommer un liquidateur
Les associés votent la dissolution anticipée de la société en assemblée générale extraordinaire. Dans une SARL, la décision est prise par les associés représentant au moins les trois quarts des parts sociales. Dans une SAS, la majorité requise est celle prévue par les statuts. L’unanimité n’est exigée que si les statuts le prévoient. Dans une SASU ou une EURL, l’associé unique décide seul.
Le procès-verbal de dissolution nomme aussi le liquidateur de la société. Il s’agit souvent de l’ancien dirigeant. Une annonce légale de dissolution est ensuite publiée, pour un forfait de 153 € HT en France métropolitaine. La dissolution doit être déclarée au greffe via le guichet unique dans le mois qui suit la décision. À partir de cette date, la mention « société en liquidation » doit figurer sur tous les documents de l’entreprise.
Étape 2 : liquider la société
Le liquidateur prend en charge la liquidation de la société. Il vend les actifs (matériel, stock, fonds de commerce), récupère les créances et paie les dettes. Il établit ensuite les comptes de liquidation. S’il reste de l’argent une fois les dettes payées et les apports remboursés, les associés se partagent un boni de liquidation. À l’inverse, des pertes supérieures aux apports dégagent un mali de liquidation.
La durée de la liquidation amiable est limitée à 3 ans à compter de la dissolution par l’article L. 237-21 du Code de commerce. Au-delà, le liquidateur doit demander une prolongation au tribunal. En pratique, une petite société sans salarié ni dette se liquide en quelques semaines.
Étape 3 : demander la radiation au greffe
Le liquidateur demande la radiation de la société une fois les comptes de clôture approuvés par les associés. Cette dernière assemblée donne quitus au liquidateur, c’est-à-dire qu’elle valide sa gestion, et met fin à son mandat. Une annonce légale de clôture de liquidation est alors publiée, pour 111 € HT en métropole. Le liquidateur dépose ensuite la demande de radiation sur le guichet unique, dans le mois qui suit cette publication. Le greffe radie la société et délivre un extrait Kbis de radiation, qui prouve sa suppression du registre.
Quels documents fournir pour radier une société ?
Le liquidateur dépose le dossier de radiation de la société en ligne, sur le guichet unique de l’INPI. Ce dossier comprend les pièces suivantes :
- L’acte constatant la clôture des opérations de liquidation, certifié conforme par le liquidateur ;
- Les comptes de clôture, également certifiés conformes ;
- Une attestation de régularité sociale de l’Urssaf, ou une attestation « entreprise sans salarié » ;
- Une attestation fiscale prouvant que la société est à jour de ses impôts ;
- L’attestation de parution de l’annonce légale de clôture ;
- Un pouvoir signé, si le liquidateur confie la formalité à un tiers.
Le formulaire M4 papier n’est plus utilisé pour la radiation depuis le 1er janvier 2023. Toutes les informations sont désormais saisies directement en ligne.
Comment radier une entreprise individuelle (EI) ou une micro-entreprise ?
La radiation d’une entreprise individuelle ou d’une micro-entreprise ne demande ni dissolution ni liquidation. Une déclaration de cessation d’activité suffit. Elle est gratuite et se fait en ligne sur le guichet unique, dans les 30 jours qui suivent l’arrêt de l’activité. La radiation du RNE est ensuite automatique.
Léa, graphiste en micro-entreprise, accepte un poste salarié en septembre. Elle déclare la cessation sur le guichet unique le 20 septembre, puis fait sa dernière déclaration de chiffre d’affaires à l’Urssaf en octobre. Elle ne paie aucun frais de formalité. La radiation de l’auto-entrepreneur s’achève ainsi en moins d’un mois.
Les démarches de radiation d’une micro-entreprise suivent cet ordre :
- Déclarez la cessation d’activité sur le guichet unique de l’INPI, avec votre pièce d’identité ;
- Effectuez la dernière déclaration de chiffre d’affaires sur le site de l’Urssaf, même si elle est à zéro, et réglez les cotisations restantes ;
- Déclarez le chiffre d’affaires de l’année sur votre déclaration de revenus, formulaire 2042-C PRO ;
- Demandez une réduction (dégrèvement) de CFE pour les mois sans activité, si vous étiez en activité au 1er janvier.
Comment radier une entreprise sur le guichet unique de l’INPI ?
Le guichet unique de l’INPI est le seul point d’entrée pour toutes les formalités d’entreprise depuis le 1er janvier 2023, radiation comprise. La démarche en ligne se déroule ainsi :
- Créez un compte ou connectez-vous sur le site du guichet unique ;
- Choisissez « Cessation » puis le type de démarche (radiation d’une personne morale, ou cessation d’une entreprise individuelle) ;
- Renseignez le numéro SIREN et la date de clôture de la liquidation ;
- Téléversez les pièces justificatives et réglez les frais en ligne ;
- Vérifiez le récapitulatif, signez électroniquement et suivez l’avancement du dossier depuis votre espace.
Le greffe traite un dossier de radiation complet en quelques jours. S’il manque une pièce, il renvoie le dossier pour régularisation, ce qui allonge les délais.
Combien coûte la radiation d’une entreprise ?
La fermeture d’une société coûte environ 463 € de frais obligatoires en 2026, hors honoraires éventuels. La radiation d’une micro-entreprise ou d’une entreprise individuelle est gratuite.
| Poste de dépense | Montant 2026 HT | Remarque |
|---|---|---|
| Frais de greffe pour la dissolution | 185,77 € TTC | Payés lors du dépôt de la dissolution |
| Annonce légale de dissolution | 153 € | Forfait identique pour toutes les formes de société |
| Annonce légale de clôture de liquidation | 111 € | Forfait identique pour toutes les formes de société |
| Frais de greffe pour la radiation | 13,16 € | Quand la dissolution a déjà été déclarée |
| Droit de partage sur le boni | 2,5 % du boni | Dû uniquement s’il existe un boni |
| Radiation d’une micro-entreprise ou d’une EI | 0 € | Aucun frais de formalité |
Les montants indiqués HT sont des tarifs à destination de professionnels. Le droit de partage de 2,5 % prévu par l’article 746 du Code général des impôts s’applique uniquement au boni de liquidation, c’est-à-dire à la somme restant à partager entre les associés. Pour un boni de 10 000 €, il représente 250 €, qui s’ajoutent aux 463 € de frais fixes. Le détail par forme de société figure dans le guide sur le coût de dissolution d’une entreprise.
Combien de temps faut-il pour radier une entreprise ?
La radiation d’une société sans dette ni salarié prend 2 à 4 mois. Celle d’une micro-entreprise prend moins d’un mois. Plusieurs délais légaux encadrent la procédure.
| Étape | Délai |
|---|---|
| Déclaration de la dissolution au greffe | Dans le mois qui suit la décision |
| Durée maximale de la liquidation | 3 ans, prolongeables par le tribunal |
| Déclaration de résultat de cessation | 60 jours après la clôture |
| Demande de radiation d’une société | Dans le mois qui suit la publication de la clôture |
| Déclaration de cessation d’une entreprise individuelle | 30 jours après l’arrêt de l’activité |
Le délai entre une dissolution et une liquidation s’allonge si des biens restent à vendre ou si un litige est en cours.
La radiation d’une entreprise n’efface pas ses dernières déclarations fiscales et sociales. Le liquidateur ou l’entrepreneur doit encore remplir les obligations suivantes :
- Déposer la déclaration de résultat de cessation dans les 60 jours qui suivent la clôture ;
- Déposer la dernière déclaration de TVA, dans les 30 jours au régime réel normal (CA3) ou dans les 60 jours au régime simplifié (CA12) ;
- Payer la CFE de l’année en cours, avec une réduction possible pour les mois sans activité ;
- Effectuer la dernière déclaration sociale auprès de l’Urssaf.
Pour les associés personnes physiques, le boni de liquidation est imposé comme un dividende. La loi de financement de la sécurité sociale du 30 décembre 2025 a porté les prélèvements sociaux à 18,6 %. Le prélèvement forfaitaire unique (PFU, ou « flat tax ») sur le boni atteint donc 31,4 % en 2026. Les associés peuvent opter pour le barème progressif de l’impôt sur le revenu, avec un abattement de 40 %.
Quelles sont les conséquences de la radiation d’une entreprise ?
Une entreprise radiée n’existe plus juridiquement, mais son ancien dirigeant n’est pas libéré de toute responsabilité. Les créanciers peuvent encore agir contre l’ancien liquidateur s’il a commis une faute, par exemple en oubliant une dette connue. L’administration fiscale conserve son droit de contrôle pendant 3 ans.
Les documents comptables d’une entreprise radiée doivent être conservés pendant 10 ans. La conservation des documents comptables incombe en principe au liquidateur, qui doit pouvoir les présenter en cas de contrôle. Le liquidateur clôture le compte bancaire professionnel pendant la liquidation, une fois les dettes réglées et le boni réparti.
Une société radiée après liquidation ne peut pas être réactivée, même si un bien ou une créance a été oublié. Le tribunal peut alors désigner un mandataire chargé de rouvrir la liquidation pour régler cet élément.
Qu’est-ce que la radiation d’office d’une entreprise et comment la contester ?
Le greffe prononce une radiation d’office sans demande de l’entreprise, pour sanctionner une situation non régularisée. La radiation d’office ne met pas fin à l’existence juridique de la société. Les obligations fiscales et sociales de la société continuent donc de courir.
Les cas de radiation d’office d’une entreprise
Le greffe peut radier d’office une société dans les situations suivantes :
- Une dissolution non déclarée au registre ;
- Un courrier du greffe revenu avec la mention « n’habite pas à l’adresse indiquée » ;
- Une interdiction de gérer prononcée contre le dirigeant ;
- Une cessation totale d’activité non régularisée ;
- Une mise en sommeil prolongée au-delà de 2 ans sans reprise d’activité ;
- Une domiciliation chez le dirigeant maintenue plus de 5 ans.
Faire rapporter une radiation d’office d’une entreprise
Une société radiée d’office dispose de 6 mois pour demander au greffe de rapporter, c’est-à-dire d’annuler, la radiation. L’article R. 123-136 du Code de commerce fixe ce délai. La société doit prouver qu’elle a régularisé sa situation, par exemple avec un justificatif de siège à jour. Si le greffe refuse ou ne répond pas sous 15 jours, elle peut saisir le juge chargé de la surveillance du registre. Depuis mai 2026, la réglementation précise aussi les effets d’une radiation d’office au RCS sur l’inscription au RNE.
Peut-on réactiver une entreprise radiée ?
La réactivation d’une entreprise radiée dépend du type de radiation. Une radiation d’office peut être annulée dans les 6 mois, et la société reprend alors le cours normal de sa vie. Une radiation demandée après une liquidation amiable est définitive. La société n’existe plus et ne peut pas être réactivée.
Un entrepreneur qui reprend une activité après une radiation définitive doit créer une nouvelle entreprise, avec un nouveau numéro SIREN et de nouveaux frais d’immatriculation.
La radiation d’une société se fait en 3 temps. Les associés la dissolvent, le liquidateur la liquide, puis il dépose la demande sur le guichet unique de l’INPI. La radiation d’une entreprise individuelle passe par une déclaration de cessation gratuite, dans les 30 jours qui suivent l’arrêt de l’activité. Les frais obligatoires de fermeture d’une société s’élèvent à environ 463 € en 2026, plus 2,5 % du boni éventuel. Une radiation d’office peut être annulée dans les 6 mois, alors qu’une radiation après liquidation est définitive.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 09/10/2026
FAQ
Quelle est la différence entre radiation et cessation d'activité ?
La cessation d’activité désigne l’arrêt concret de l’activité de l’entreprise. La radiation est sa suppression officielle du registre. Pour une entreprise individuelle, la déclaration de cessation, à faire dans les 30 jours, entraîne directement la radiation. Pour une société, la radiation intervient seulement après la dissolution et la liquidation.
Peut-on radier une société qui a encore des dettes ?
Une société ne peut pas être radiée en liquidation amiable tant qu’elle a des dettes. Le liquidateur doit toutes les payer avant la clôture. Si les actifs ne suffisent pas, le dirigeant doit déclarer la cessation des paiements au tribunal dans les 45 jours. La fermeture passe alors par une liquidation judiciaire.
Peut-on fermer sa société immédiatement ?
La fermeture d’une société n’est jamais immédiate, même avec une procédure simplifiée. Il faut publier les annonces légales, faire approuver les comptes et attendre le traitement du dossier par le greffe. Prévoyez au minimum quelques semaines, et 2 à 4 mois dans la plupart des cas.
Comment savoir si une entreprise est radiée ?
La radiation d’une entreprise se vérifie sur l’annuaire des entreprises en ligne ou dans le BODACC (Bulletin officiel des annonces civiles et commerciales), qui publie les radiations. Un extrait Kbis de radiation prouve aussi officiellement la suppression du registre.
La radiation d'une micro-entreprise est-elle gratuite ?
La radiation d’une micro-entreprise est gratuite. La déclaration de cessation sur le guichet unique ne coûte rien. Le micro-entrepreneur reste redevable des dernières cotisations sociales, de l’impôt sur le revenu de l’année et, le cas échéant, de la CFE.
Que devient le compte bancaire après la radiation ?
Le liquidateur clôture le compte bancaire professionnel d’une société avant la fin de la liquidation, une fois les dettes payées et le boni versé aux associés. Une société radiée ne peut plus détenir de compte bancaire.
Faut-il faire appel à un professionnel du chiffre pour radier sa société ?
Le recours à un professionnel du chiffre pour radier une société n’est pas une obligation légale. Les comptes de liquidation et la déclaration de résultat, à déposer dans les 60 jours, demandent toutefois une bonne maîtrise comptable. Beaucoup de dirigeants confient cette étape à un expert-comptable, comme ceux du groupe ComptaPlace, surtout quand la société a des stocks, des salariés ou un boni à répartir.
Sources de l'article
- Article L237-21 du Code de commerce
- Article L223-30 du Code de commerce
- Article R123-136 du Code de commerce
- Article 746 du Code général des impôts
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser