Connexion
Qu’est-ce qu’une société ? Définition, éléments et différentes formes
Dernière mise à jour le 02/10/2026
- Qu’est-ce qu’une société selon la loi ?
- Quels sont les éléments constitutifs d’une société ?
- Quelles sont les caractéristiques d’une société ?
- Quelle est la différence entre une entreprise et une société ?
- Quels sont les différents types de société ?
- Comment fonctionne une société au quotidien ?
- Comment créer une société ?
- Une société est un contrat par lequel une ou plusieurs personnes mettent des biens en commun pour partager des bénéfices (article 1832 du Code civil).
- Une société obtient la personnalité morale et son propre patrimoine dès son immatriculation.
- Les associés de la société apportent de l’argent, des biens ou leur savoir-faire et contribuent aux pertes.
- La forme de la société (SAS, SARL, SCI…) détermine le nombre d’associés, le capital minimum, de 1 € à 37 000 €, et la responsabilité de chacun.
Avant de choisir un statut juridique pour votre projet, savoir répondre à « qu’est-ce qu’une société » vous permet de comprendre ce qui distingue une SAS, une SARL ou une SCI d’une entreprise individuelle. Une société repose sur un contrat entre associés et devient, dès son immatriculation, une personne morale distincte avec son propre patrimoine.
Qu’est-ce qu’une société selon la loi ?
La définition de la société dans l’article 1832 du Code civil
L’article 1832 du Code civil définit la société comme un contrat par lequel deux ou plusieurs personnes affectent à une entreprise commune des biens ou leur industrie, c’est-à-dire leur travail, en vue de partager le bénéfice ou de profiter de l’économie qui pourra en résulter. Autrement dit, des associés mettent en commun de l’argent, des biens ou leur travail pour mener ensemble une activité et en tirer un profit.
L’article 1832 du Code civil autorise toutefois, dans les cas prévus par la loi, la création d’une société par une seule personne, par un simple acte de volonté. C’est notamment le cas de la SASU et de l’EURL. Par ailleurs, les associés d’une société se partagent les gains. En contrepartie, ils s’engagent à contribuer aux pertes si l’activité ne fonctionne pas comme prévu.
La société, une personne morale distincte de ses associés
Une fois immatriculée, la société devient une personne morale, c’est-à-dire une personne juridique distincte des personnes physiques qui la composent. Elle dispose ainsi de son propre nom, appelé dénomination sociale, d’une adresse officielle, le siège social, et d’un patrimoine qui lui appartient.
En tant que personne morale, une société signe elle-même les contrats, ouvre un compte bancaire, embauche des salariés ou agit en justice, par l’intermédiaire de son dirigeant. De même, les dettes de la société sont d’abord les siennes et non celles des associés. Dans une SARL ou une SAS, les créanciers ne peuvent donc pas, en principe, saisir les biens personnels des associés au-delà de leurs apports.
Quels sont les éléments constitutifs d’une société ?
Trois éléments doivent être réunis pour qu’une société existe au sens juridique. Il s’agit des apports des associés, de leur participation aux résultats et de leur volonté commune de collaborer, appelée affectio societatis.
Les apports des associés à la société
Chaque associé apporte quelque chose à la société. En échange, il reçoit des titres, appelés parts sociales ou actions selon la forme choisie.
La loi distingue trois types d’apports en société. L’apport en numéraire correspond à une somme d’argent versée à la société. L’apport en nature porte, lui, sur un bien autre que de l’argent, comme un local, un véhicule ou un fonds de commerce. Enfin, l’apport en industrie consiste à mettre son savoir-faire, son travail ou son réseau au service de la société.
Les apports en numéraire et en nature forment le capital social. Le capital social est fixé librement dans les statuts, dès 1 € en SARL ou en SAS. En revanche, l’apport en industrie n’entre pas dans le capital, même s’il donne droit à une part des bénéfices.
Le partage des bénéfices et des pertes de la société
Les associés d’une société se partagent les bénéfices et supportent les pertes, en principe à proportion de leur part dans le capital. Les statuts peuvent néanmoins prévoir une autre répartition, à condition de ne pas écarter totalement un associé des gains ou des pertes. Une telle clause, appelée clause léonine, est réputée non écrite. En pratique, elle est considérée comme n’ayant jamais existé.
L’affectio societatis ou la volonté de former une société
Pour former une société, les associés doivent vouloir collaborer, sur un pied d’égalité, à un projet commun. Cette volonté porte le nom d’affectio societatis, mais aucun texte ne la définit précisément. Ce sont les juges qui l’ont dégagée, afin de distinguer la société d’autres contrats comme le prêt ou le contrat de travail.
L’affectio societatis se traduit, en pratique, par la participation aux décisions, le contrôle de la gestion et l’acceptation d’un risque partagé. Ainsi, un simple prêteur qui attend seulement d’être remboursé n’a pas la qualité d’associé.
Quelles sont les caractéristiques d’une société ?
Toute société repose sur des statuts écrits, qui fixent ses règles de fonctionnement. Ce document contient plusieurs mentions obligatoires, que l’on retrouve quelle que soit la forme choisie :
- La dénomination sociale, c’est-à-dire le nom officiel de la société ;
- Le siège social, qui correspond à son adresse administrative ;
- L’objet social, qui décrit les activités exercées ;
- Le montant du capital social et la répartition des apports entre associés ;
- La durée de la société, limitée à 99 ans mais renouvelable ;
- La forme juridique retenue ;
- Les modalités de fonctionnement, notamment la désignation des dirigeants et les règles de prise de décision.
Une société compte également des associés, qui détiennent des parts sociales dans les SARL et les sociétés civiles, ou des actions dans les SAS et les SA. Elle est également représentée par un ou plusieurs dirigeants, qui agissent en son nom auprès des tiers. Enfin, l’objet social doit être licite, et la société doit être gérée dans son intérêt propre, en tenant compte des enjeux sociaux et environnementaux de son activité.
Quelle est la différence entre une entreprise et une société ?
Une société est toujours une entreprise. À l’inverse, beaucoup d’entreprises n’ont pas la forme d’une société. L’entreprise désigne une activité économique au sens large, exercée seule ou à plusieurs. La société, quant à elle, est une forme juridique précise, dotée de la personnalité morale.
Un entrepreneur peut exercer seul en entreprise individuelle, y compris sous le régime de la micro-entreprise. Dans ce cas, l’entrepreneur ne crée aucune personne morale distincte. La loi du 14 février 2022 sépare toutefois automatiquement le patrimoine professionnel de l’entrepreneur individuel de son patrimoine personnel, ce qui limite en principe sa responsabilité aux biens utiles à son activité.
| Critère | Entreprise individuelle | Société |
|---|---|---|
| Personnalité morale | Non, l’entrepreneur exerce en son nom | Oui, dès l’immatriculation |
| Nombre de personnes | Une seule | Une ou plusieurs selon la forme |
| Patrimoine | Patrimoine professionnel séparé automatiquement depuis 2022 | Patrimoine propre à la société |
| Responsabilité | Limitée au patrimoine professionnel, sauf exceptions | Limitée aux apports ou indéfinie selon la forme |
| Fiscalité par défaut | Impôt sur le revenu | Impôt sur les sociétés ou impôt sur le revenu selon la forme |
| Formalités de création | Déclaration simple, sans statuts | Statuts, capital, annonce légale et immatriculation |
Le choix entre entreprise individuelle ou société dépend donc surtout du nombre de porteurs de projet, du besoin de financement et du niveau de protection recherché.
Quels sont les différents types de société ?
Les sociétés se classent selon plusieurs critères. Les plus courants tiennent compte de la place des associés, de la nature de l’activité et du nombre d’associés.
Société de personnes, de capitaux ou hybride
La distinction entre sociétés de personnes, de capitaux et hybrides repose sur l’importance accordée à la personne des associés par rapport à l’argent qu’ils apportent.
Les sociétés de personnes reposent sur la confiance entre associés, dont la responsabilité est souvent indéfinie. C’est le cas de la société en nom collectif (SNC), de la société en commandite simple, qui réunit des associés aux responsabilités différentes, et des sociétés civiles comme la SCI.
Les sociétés de capitaux accordent, à l’inverse, davantage d’importance aux apports qu’à l’identité des associés. Les actions y circulent plus facilement, comme dans la société anonyme (SA) ou la SAS.
La SARL est souvent qualifiée de société hybride, entre société de personnes et société de capitaux. La responsabilité des associés de SARL y est limitée à leurs apports, comme dans une société de capitaux. Pour autant, l’entrée d’un nouvel associé suppose en principe l’accord de la majorité des associés représentant au moins la moitié des parts sociales, ce qui rapproche la SARL d’une société de personnes.
Société civile, commerciale ou coopérative
La distinction entre société civile, commerciale ou coopérative dépend de la nature de l’activité et de la forme choisie. La loi considère la SARL, la SAS, la SA, la SNC et les sociétés en commandite comme des sociétés commerciales par leur forme, quelle que soit leur activité.
Les sociétés civiles exercent, au contraire, une activité non commerciale. Elles servent par exemple à gérer un patrimoine immobilier (SCI), à exercer une profession libérale (SCP) ou à mettre des moyens en commun (SCM).
Les sociétés coopératives, comme la SCOP, reposent sur un principe démocratique. Chaque associé y dispose d’une voix, quel que soit le montant de son apport. Dans une SCOP, les salariés associés détiennent en outre au moins 51 % du capital.
Société unipersonnelle ou pluripersonnelle
Une société peut compter un seul associé ou plusieurs. La société unipersonnelle existe sous deux formes principales, la SASU et l’EURL, qui sont les versions à associé unique de la SAS et de la SARL.
Certaines formes de société imposent au contraire au moins deux associés, comme la SNC, la SCI ou la SA. De plus, certaines prévoient un plafond. La SARL ne peut ainsi pas dépasser 100 associés.
Les principales formes de société en un coup d’œil
Les formes de société les plus utilisées se distinguent par le nombre d’associés, le capital minimum et la responsabilité des associés.
| Forme | Nombre d’associés | Capital minimum | Responsabilité des associés |
|---|---|---|---|
| SAS / SASU | 1 minimum, sans plafond | Libre, 1 € possible | Limitée aux apports |
| SARL / EURL | De 1 à 100 | Libre, 1 € possible | Limitée aux apports |
| SA | 2 minimum (7 si cotée) | 37 000 € | Limitée aux apports |
| SNC | 2 minimum | Aucun minimum légal | Indéfinie et solidaire |
| SCI | 2 minimum | Aucun minimum légal | Indéfinie, à proportion des parts |
Le statut juridique d’une société se choisit selon le projet, le nombre d’associés et le degré de souplesse souhaité dans les statuts.
Comment fonctionne une société au quotidien ?
Qui dirige et qui décide dans une société ?
La gestion courante d’une société revient à ses dirigeants, qui la représentent auprès des tiers. Leur titre varie selon la forme. On parle de gérant dans une SARL, une EURL ou une SCI, et de président dans une SAS ou une SASU. Le dirigeant n’est pas forcément associé, et il peut exercer ses fonctions avec ou sans rémunération.
Les associés d’une société prennent, de leur côté, les décisions les plus importantes de manière collective, souvent en assemblée générale. Ils approuvent notamment les comptes annuels, en principe dans les 6 mois suivant la clôture de l’exercice, décident de l’affectation du bénéfice ou modifient les statuts. Les règles de vote dépendent de la loi et, surtout dans la SAS, de ce que prévoient les statuts.
Comment une société est-elle imposée ?
Les bénéfices d’une société sont imposés soit à l’impôt sur les sociétés (IS), soit à l’impôt sur le revenu (IR) au nom des associés. Les SAS, SARL et SA sont automatiquement soumises à l’IS. À l’inverse, l’EURL dont l’associé unique est une personne physique, la SNC et les sociétés civiles relèvent par défaut de l’IR, avec une option possible pour l’IS.
Les taux de l’impôt sur les sociétés s’élèvent à 25 % pour le taux normal et à 15 % pour le taux réduit. Le taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice pour les PME éligibles, dont le chiffre d’affaires ne dépasse pas 10 000 000 € et dont le capital, entièrement versé, est détenu à 75 % au moins par des personnes physiques. Par ailleurs, les jeunes SARL, SAS et SA peuvent, sous conditions, opter pour l’IR pendant 5 exercices au maximum.
Comment créer une société ?
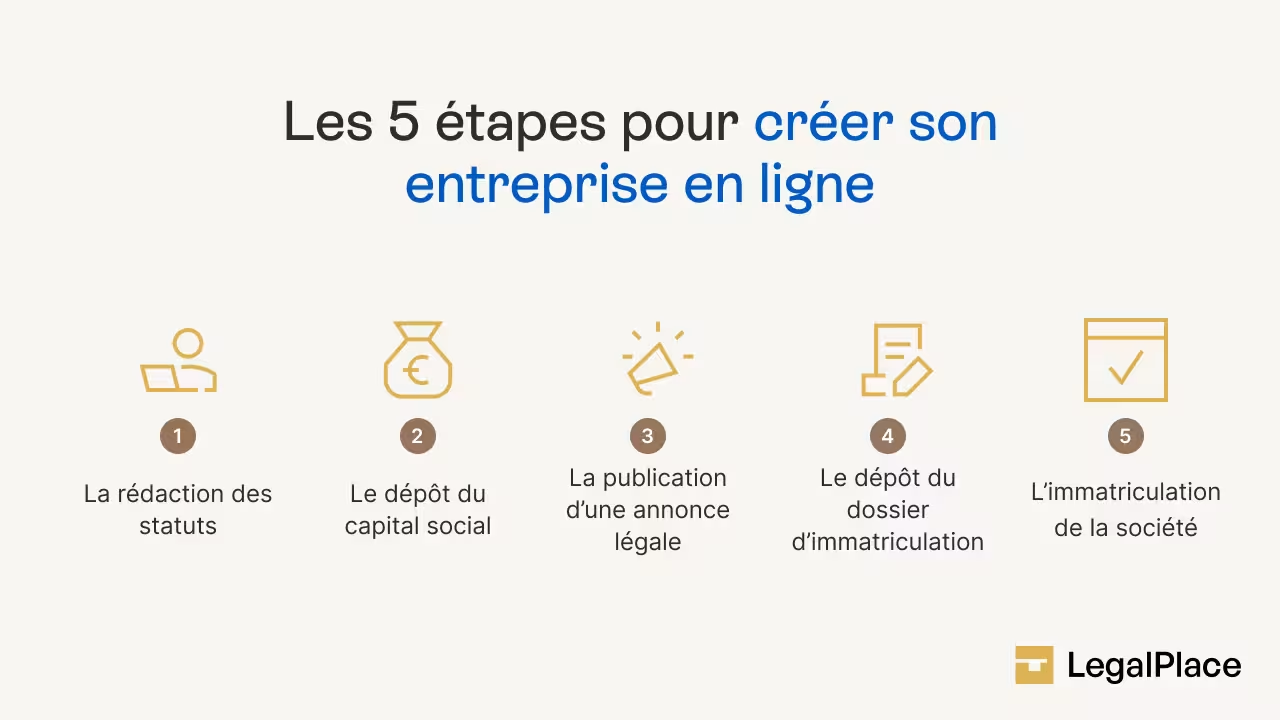
La création d’une société suit plusieurs étapes, qui aboutissent à son immatriculation :
- Choisir la forme de la société selon le nombre d’associés, la responsabilité souhaitée et la fiscalité ;
- Établir et signer les statuts, qui reprennent toutes les mentions obligatoires ;
- Déposer le capital social auprès d’une banque, d’un notaire ou de la Caisse des dépôts, puis obtenir l’attestation de dépôt des fonds ;
- Publier un avis de constitution dans un support habilité à diffuser des annonces légales ;
- Déposer le dossier de création sur le guichet unique de l’INPI, seul point d’entrée des formalités d’entreprise depuis le 1er janvier 2023 et recevoir l’extrait Kbis une fois la société inscrite au registre, ce qui marque sa naissance juridique.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 02/10/2026
FAQ
Pourquoi créer une société plutôt qu'une entreprise individuelle ?
Créer une société permet de s’associer, de faire entrer des investisseurs et de séparer clairement l’activité de sa personne, puisque la société dispose de son propre patrimoine. En revanche, sa création et sa gestion demandent davantage de formalités qu’une entreprise individuelle.
À partir de quand une société existe-t-elle juridiquement ?
Une société existe juridiquement à compter de son immatriculation au registre. Avant cette date, elle est en formation et n’a pas encore de personnalité morale. Les engagements pris pendant cette période peuvent néanmoins être repris par la société une fois immatriculée.
Quel capital minimum faut-il pour créer une société ?
Le capital minimum pour créer une société dépend de la forme choisie. La SAS, la SASU, la SARL et l’EURL n’imposent aucun minimum, si bien qu’un capital de 1 € reste possible. La SA exige en revanche 37 000 €. Quant aux sociétés civiles et à la SNC, elles n’ont pas de minimum légal.
Quelle est la différence entre un associé et un dirigeant de société ?
L’associé détient une partie du capital et participe aux décisions collectives. Le dirigeant, lui, gère la société au quotidien et la représente auprès des tiers. Une même personne peut cumuler les deux rôles, mais ce n’est pas une obligation.
Une société peut-elle être associée d'une autre société ?
Oui, une société peut détenir des parts ou des actions d’une autre société. C’est d’ailleurs le principe de la holding, une société créée pour détenir et gérer des participations dans une ou plusieurs filiales.
Combien de temps une société peut-elle exister ?
Les statuts fixent la durée de la société, qui ne peut pas dépasser 99 ans. Cette durée peut toutefois être prolongée par une décision des associés prise avant son expiration. À défaut, la société est dissoute automatiquement à l’arrivée du terme.
Sources de l'article
- Article 1842 du Code civil
- Article 1832 du Code civil
- Article 1843 du Code civil
- Article 1857 du Code civil
- Article L210-1 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser