 Connexion
Les statuts d’une association à but non lucratif
Dernière mise à jour le 16/10/2026
- Une association à but non lucratif ne partage pas ses bénéfices entre ses membres (article 1er de la loi du 1er juillet 1901) et doit avoir une gestion désintéressée.
- Ses recettes lucratives accessoires échappent aux impôts commerciaux jusqu’à 81 051 € en 2026, si les activités non lucratives restent prépondérantes.
- Les statuts sont rédigés librement, en français, et signés par au moins 2 fondateurs. Ils mentionnent en pratique le nom, l’objet, la durée et le siège de l’association.
Les statuts d’une association à but non lucratif encadrent son fonctionnement. Il s’agit de l’acte fondateur de l’association. Pour créer une association, il faut impérativement rédiger les statuts de l’association. Ces derniers sont rédigés librement par les fondateurs, en fonction de leurs besoins.
Quelles sont les règles encadrant une association à but non lucratif ?
Régie par la loi du 1er juillet 1901, une association à but non lucratif permet de partager un projet en commun, sans redistribuer les bénéfices réalisés entre ses membres. En effet, les membres de l’association ne doivent pas s’enrichir.
Il s’agit d’une des principales différences entre une société et une association.
Les critères de non-lucrativité d’une association
Le caractère non lucratif d’une association signifie que :
- Sa gestion doit être désintéressée ;
- Son activité ne doit pas concurrencer une entreprise du secteur commercial ou, en cas de concurrence, doit être exercée dans des conditions différentes de celles des entreprises (produit, public, prix, publicité) ;
- Ses activités non lucratives doivent rester significativement prépondérantes.
La gestion d’une association est dite désintéressée, lorsque les conditions suivantes sont remplies :
- Les dirigeants ne doivent avoir aucun intérêt direct ou indirect dans les résultats de l’exploitation ;
- Aucune distribution directe ou indirecte de bénéfices ne doit être réalisée ;
- Les membres de l’organisme, ainsi que leurs ayants droit, ne doivent pas été déclarés attributaires d’une part quelconque de l’actif de l’association.
Lorsqu’une association respecte ces critères, elle exerce une gestion désintéressée.
L’exercice d’une activité lucrative accessoire
Une association peut exercer une activité lucrative accessoire sans perdre son caractère non lucratif. Les recettes de cette activité ne sont exonérées d’impôts commerciaux que dans certaines limites, appréciées par année civile. Les associations qui respectent les conditions suivantes ne sont pas soumises aux impôts commerciaux :
- Une gestion désintéressée ;
- Les activités non lucratives sont prépondérantes ;
- Les recettes des activités lucratives accessoires ne dépassent pas 81 051 € par an en 2026 (montant hors TVA, article 206 du Code général des impôts).
Les manifestations peuvent prendre la forme de :
- Bals ;
- Concerts ;
- Séances de cinéma ;
- Expositions ;
- Kermesses ;
- Tombolas ;
- Loterie.
Le fonctionnement d’une association à but non lucratif
Une association à but non lucratif repose généralement sur le soutien de bénévoles. Ainsi, pour assurer le bon fonctionnement d’une association, il est recommandé de nommer un bureau. Le bureau est composé de :
Les dirigeants de l’organisme s’assurent que sa gestion est désintéressée. Certaines règles doivent donc être respectées :
- Ils ne doivent retirer aucun bénéfice des excédents de recettes procurées par les activités de l’association ;
- Ils ne doivent recevoir aucun actif en cas de dissolution de l’association.
La rémunération des dirigeants d’une association à but non lucratif
Une association à but non lucratif peut rémunérer ses dirigeants sans remettre en cause sa gestion désintéressée. Selon une tolérance fiscale, la rémunération brute mensuelle totale de chaque dirigeant ne doit pas dépasser les trois quarts du SMIC.
Au-delà, l’article 261, 7-1°-d du Code général des impôts autorise la rémunération de 1 à 3 dirigeants lorsque les ressources de l’association, hors financements publics, dépassent en moyenne 200 000 € par an sur les trois derniers exercices. Chaque rémunération est limitée à trois fois le plafond mensuel de la sécurité sociale. Les statuts doivent alors prévoir explicitement cette rémunération, votée à la majorité des deux tiers, et les comptes doivent être certifiés par un commissaire aux comptes.
Comment rédiger les statuts d’une association à but non lucratif ?
Les statuts d’une association à but non lucratif sont indispensables pour déterminer les règles de fonctionnement de l’organisme. Même si les fondateurs disposent d’une grande liberté dans la rédaction des statuts, ceux-ci doivent être rédigés minutieusement. En effet, si la rédaction des statuts est négligée, des modifications statutaires devront être réalisées en cours de vie sociale.
Les mentions obligatoires et recommandées
Les statuts doivent être rédigés en prenant en compte les besoins des fondateurs. Néanmoins, le titre, l’objet et le siège de l’association doivent être déclarés à la préfecture (article 5 de la loi du 1er juillet 1901), et certaines mentions sont vivement recommandées dans les statuts, notamment :
- Le nom de l’association ;
- Objet de l’association ;
- La durée de l’association ;
- Le siège social de l’association ;
- Conditions d’admission et de radiation des membres ;
- Les conditions de modification des statuts et de dissolution ;
- Les règles d’organisation et de fonctionnement, dont les pouvoirs des personnes chargées de l’administration ;
- Les règles d’attribution des biens en cas de dissolution.
Il n’est pas indispensable de mentionner, dans les statuts, le montant des cotisations, ainsi que les coordonnées personnelles des membres. Par ailleurs, certaines associations doivent se conformer à des statuts types (notamment la fédération des chasseurs).
La forme et le dépôt des statuts d’une association
Les statuts d’une association à but non lucratif sont rédigés en français, sans forme particulière. Ils doivent être signés par au moins 2 fondateurs, ou 7 pour une association en Alsace-Moselle. Une copie est transmise au greffe des associations de la préfecture lors de la déclaration de création de l’association. La vente habituelle de produits ou de services doit aussi y être prévue.
Le règlement intérieur, un complément des statuts
Une association peut prévoir un règlement intérieur, pour compléter ses statuts. En principe, l’adoption d’un règlement n’est pas obligatoire. Le règlement intérieur permet d’apporter des précisions, en particulier si le fonctionnement de l’association est assez complexe.
Certaines associations ont l’obligation d’adopter un règlement intérieur.
Comment modifier les statuts d’une association à but non lucratif ?
Il est possible qu’au cours de sa vie, les informations d’une association évoluent et ne soient plus conformes aux statuts. Les membres d’une association peuvent donc librement modifier leurs statuts.
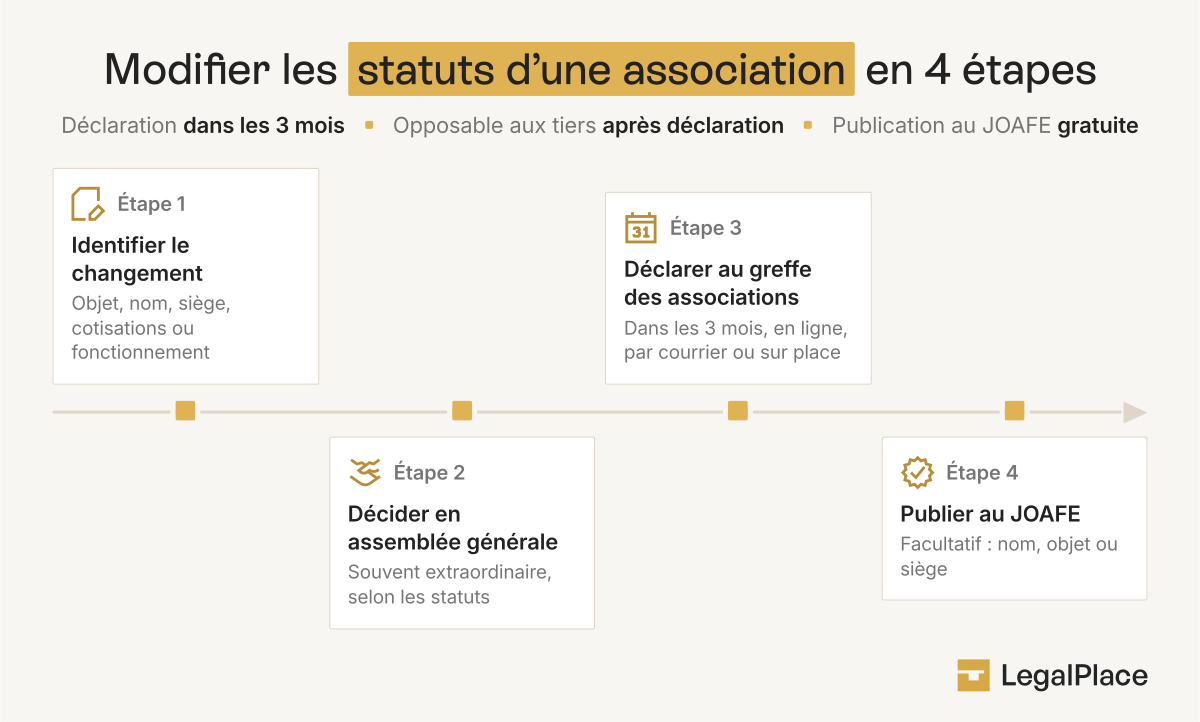
Les causes de modification des statuts
Certains changements dans l’administration d’une association nécessitent de modifier les statuts :
- Un changement d’objet social ;
- Un changement de nom ;
- Le transfert du siège social ;
- L’évolution du montant des cotisations, lorsque ce montant figure dans les statuts ;
- Le changement des règles de fonctionnement de l’association.
La procédure de modification
La modification des statuts d’une association suit les règles prévues par ses statuts, souvent une décision en Assemblée générale extraordinaire. À défaut de clause, la décision est prise en assemblée générale, à la majorité des voix des membres présents ou représentés.
Les changements intervenus doivent faire l’objet d’une déclaration de modification, dans les 3 mois, au greffe des associations. Les modifications ne seront opposables aux tiers qu’à partir du moment où elles ont fait l’objet d’une déclaration. La déclaration de modification peut s’effectuer en ligne, par courrier ou sur place. Une fois la déclaration effectuée, les dirigeants peuvent demander la publication au Journal officiel des associations (JOAFE), facultative et gratuite. Cette démarche ne concerne que :
- La modification de la dénomination de l’association ;
- La modification de l’objet social ;
- La modification du siège social.
Où consulter les statuts d’une association ?
Pour consulter les statuts d’un organisme associatif, il est possible de s’adresser au greffe des associations de la préfecture du département du siège social, où la consultation est gratuite. Les particuliers peuvent donc consulter les statuts, la liste des personnes chargées de l’administration d’une association, ainsi que le nombre d’établissements.
Il est également possible de consulter les informations relatives à une association, sur le site du Journal officiel des associations. Les données publiques relatives aux organismes associatifs sont mises à disposition : le nom de l’association, l’adresse de son siège social, etc.
Modèle de statut d’association à but non lucratif
Pour vous aider à rédiger les statuts de votre association, un modèle de statuts d’association à but non lucratif est mis à votre disposition. Ce fichier contient une aide au remplissage du formulaire.
Ce modèle vous permet d’éviter de commettre des erreurs ou des oublis au moment de rédiger les statuts de votre association.
Télécharger notre modèle de statuts d’une association à but non lucratif (gratuit)
Une association à but non lucratif, régie par la loi du 1er juillet 1901, ne partage pas ses bénéfices entre ses membres et doit conserver une gestion désintéressée. Ses statuts, rédigés librement en français et signés par au moins 2 fondateurs, précisent en pratique son nom, son objet, sa durée, son siège, ses règles de fonctionnement et de modification. L’association peut exercer une activité lucrative accessoire, exonérée d’impôts commerciaux tant que ces recettes ne dépassent pas 81 051 € en 2026 et que les activités non lucratives restent prépondérantes. Toute modification des statuts se déclare au greffe des associations dans les 3 mois.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 16/10/2026
FAQ
Quel est le but d'une association à but non lucratif ?
Une association n’a pas pour but de générer du profit, et ne doit pas rechercher à redistribuer les bénéfices entre ses membres. Elle peut exercer une activité lucrative, qui reste exonérée d’impôts commerciaux lorsqu’elle est accessoire et que la gestion de l’association est désintéressée.
Qu'est-ce qu'une activité à but lucratif ?
Une entreprise exerce une activité à but lucratif, puisque son principal objectif est de générer du profit. Elle se distingue donc des associations.
Quels sont les différents types d'associations ?
Il existe plusieurs types d’associations : les associations de fait, les associations déclarées, les associations agréées et les associations reconnues d’utilité publique.
Sources de l'article
- Loi du 1er juillet 1901 relative au contrat d'association
- Article 206 du Code général des impôts
- Article 261 du Code général des impôts
- BOI-IS-CHAMP-10-50-20-20 — Organismes réalisant des activités lucratives accessoires - Franchise
- BOI-IS-CHAMP-10-50-10-20 — Critères généraux d'appréciation de la non-lucrativité
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser
Bonjour Une association veut m’évincer de mon marché hebdomadaire ( je tiens tous les dimanches matins une rotisserie sur le marché ) . C ette association prévoit de faire sa manifestation le dimanche 14 septembre dur la place du marché et de ce fait me demande de ne pas venir . E n a t elle le droit ? merci de votre réponse
Bonjour,
En principe, l’occupation d’un emplacement sur un marché relève généralement d’une autorisation délivrée par la commune, qui reste seule compétente pour organiser l’espace public et décider d’éventuelles dérogations. Une association ne dispose pas du pouvoir de retirer un commerçant de son emplacement habituel, sauf si elle agit dans le cadre d’une autorisation expresse de la mairie prévoyant une réorganisation temporaire pour une manifestation. Dans ce cas, seule la décision municipale fonde juridiquement la modification d’occupation.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour, est ce que si les dirigeants sont rémunérés, cela doit être spécifié dans les statuts ? Aussi est ce que le conseil d’administration doit obligatoirement être élu ? Il peut être désigné par les fondateurs ? Ou ancien conseil parmi les adhérents ?
Bonjour , je veut ouvrir une association de sport et de loisir sur un plan d eau pour louer des postes de peche pour la carpe . Et il possible d installer une boutique de vente de matériel , appâts et vêtement. Est ce possible avec une association à but non lucratif ?
Bonjour, Une association à but non lucratif peut exercer des activités économiques, telles que la location de postes de pêche ou la vente de matériel, à condition que ces activités restent accessoires par rapport à l’objet principal défini dans les statuts, et qu’elles servent exclusivement à financer les missions de l’association. Ces activités ne doivent pas générer de bénéfices distribués, ni entrer en concurrence déloyale avec le secteur commercial. Des obligations fiscales spécifiques (TVA, impôt sur les sociétés) peuvent s’appliquer si l’activité devient régulière et concurrentielle. En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.… Lire la suite »
bonjour, une association à but non lucratif peut-elle offrir un repas aux membres du CA ou doit-elle demander une participation?
Merci de votre réponse.
Bonjour, Une association à but non lucratif peut offrir un repas aux membres de son conseil d’administration, à condition que cette dépense soit justifiée par l’intérêt de l’association et conforme à son objet social. Il est important que cette prise en charge soit mentionnée dans les statuts ou validée par une délibération du conseil. Toutefois, si cela devient une habitude ou si les montants sont importants, cela pourrait être interprété comme un avantage en nature, remettant en cause le caractère désintéressé de la gestion de l’association (article 261, 7°-1° du Code général des impôts). Si l’association préfère éviter tout risque… Lire la suite »
Bonjour,
Etant un stand de Ball- trap en association loi 1901. il y a du terrain et un petit bâtiment et il y a 6 comités d’entreprises qui en sont les propriétaires à parts inégales ,le tout sous couvert de SCI , et pas mal de nouvelles personnes se posent la questions de l’intérêt d’être en SCI.
Est possible de m’éclairer un peu à ce sujet
La distribution gratuite d’un sweat/teeshirt aux couleurs/logo de l’association aux membres du bureau est-elle considérée comme une distribution indirecte des bénéfices de l’association et donc pourrait-elle mettre en péril la notion de gestion désintéressée ?
Cas d’usage de ces vêtements, être visuellement reconnaissable lors des événements organiser par l’association. Promotion de l’association.
Bonjour,
Dans le cadre d’une association, il est possible de distribuer des T Shirts aux bénévoles sans remette en cause la gestion désintéressée de l’association.
En cas de doute, n’hésitez pas à contacter un profesonnel en matière qui saura vous conseiller personnellement.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
L’association à but non lucratif, peut elle remunerer une formation à l’un de ses membres
Bonjour, lors d un repas organisé peut on effectuer auprès des adhérents le repas gratuit ? merci de votre réponse
Bonjour,
Sauf disposition contraire dans les statuts, l’association peut organiser un repas pour les adhérents avec les fonds en réserva de cette dernière.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
Merci de votre réponse, cordialement
Jocelyne Husson