Connexion
Pourquoi et comment mettre en sommeil une société en 2026 ?
Dernière mise à jour le 21/10/2026
- Qu’est-ce que la mise en sommeil d’une société ?
- Pourquoi mettre sa société en sommeil ?
- Mise en sommeil ou dissolution : quelles différences ?
- Quelles sont les règles de la mise en sommeil ?
- Quelles formalités pour mettre une société en sommeil ?
- Quels documents fournir pour la mise en sommeil ?
- Combien coûte la mise en sommeil d’une société ?
- Quelles sont les obligations d’une société en sommeil ?
- Comment sortir de la mise en sommeil ?
- Mise en sommeil d’une SAS, SASU, SARL, EURL ou SCI : ce qui change
- La mise en sommeil arrête temporairement l’activité d’une société, sans la dissoudre, pendant 2 ans au maximum.
- Le dirigeant décide en principe seul de la mise en sommeil, puis la déclare dans le mois sur le guichet unique de l’INPI, lui-même ou par un mandataire qui agit en son nom (expert-comptable, avocat, plateforme juridique comme LegalPlace).
- La mise en sommeil d’une société coûte 166,71 € TTC de frais de greffe en 2026, publication au Bodacc comprise, sans annonce légale obligatoire.
- Une société en sommeil continue à tenir ses comptes, à déposer ses déclarations fiscales et à payer la CFE (cotisation foncière des entreprises) pendant les 12 premiers mois d’inactivité.
Vous voulez faire une pause dans votre activité sans tout arrêter ? Un nouveau projet, un problème de santé ou une baisse de commandes peuvent pousser un dirigeant à suspendre son activité quelque temps, sans pour autant fermer son entreprise. La mise en sommeil permet justement de geler l’activité de votre société tout en gardant sa structure intacte, pour la relancer plus tard sans repasser par une création. Elle a pourtant des règles précises, un coût et des obligations qui continuent de courir. Une société en sommeil coûte d’ailleurs bien plus que les 166,71 € de la formalité, surtout lorsque son dirigeant relève du régime des indépendants.
Qu’est-ce que la mise en sommeil d’une société ?
Définition de la mise en sommeil
La mise en sommeil d’une société correspond à l’arrêt temporaire de son activité, sans dissolution ni radiation. On parle aussi de cessation temporaire d’activité. Votre société cesse de vendre, de facturer et de produire, mais elle continue d’exister juridiquement.
Une société en sommeil garde son numéro SIREN, son immatriculation au registre du commerce et des sociétés (RCS), ses comptes bancaires et ses associés. Son extrait Kbis porte simplement la mention de la cessation temporaire d’activité. Le jour où vous souhaitez reprendre, une simple formalité suffit pour réactiver la société, sans rédiger de nouveaux statuts ni déposer un nouveau capital.
Quelles sociétés peuvent être mises en sommeil ?
Toutes les sociétés commerciales et civiles peuvent être mises en sommeil, notamment :
- La SARL et l’EURL ;
- La SAS et la SASU ;
- La SCI ;
- La SNC.
L’entreprise individuelle et la micro-entreprise peuvent aussi suspendre leur activité, mais avec des règles différentes, notamment sur la durée. Si vous exercez en nom propre, les règles de la mise en sommeil d’une entreprise individuelle ou de la mise en sommeil de la micro-entreprise vous concernent directement.
Pourquoi mettre sa société en sommeil ?
Dans quels cas choisir la mise en sommeil ?
La mise en sommeil convient aux dirigeants qui veulent faire une pause sans renoncer définitivement à leur société. Les situations les plus fréquentes sont les suivantes :
- Le lancement d’un autre projet professionnel, salarié ou entrepreneurial ;
- Un arrêt pour raisons de santé ou familiales ;
- Une baisse d’activité passagère ou une activité saisonnière ;
- Une réorganisation de l’activité ou un changement de stratégie ;
- L’attente d’un repreneur ou d’une opportunité de relance.
La mise en sommeil évite les frais et la lourdeur d’une fermeture suivie d’une nouvelle création. Le dirigeant conserve aussi l’ancienneté de la société, son nom et son historique bancaire, ce qui compte le jour où vous voulez relancer l’activité ou céder l’entreprise.
Quand la mise en sommeil est-elle impossible ?
La mise en sommeil est réservée aux sociétés capables de faire face à leurs dettes. Elle ne doit jamais servir à masquer des difficultés financières. Si votre société est en cessation des paiements, c’est-à-dire qu’elle ne peut plus régler ses dettes exigibles avec sa trésorerie disponible, la mise en sommeil n’est pas la bonne voie.
Le dirigeant d’une société en cessation des paiements doit déclarer cette situation au tribunal dans les 45 jours. Le tribunal peut alors ouvrir une procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire selon la situation de l’entreprise.
Mise en sommeil ou dissolution : quelles différences ?
La mise en sommeil suspend l’activité pour une durée limitée, alors que la dissolution y met fin définitivement. Avec la mise en sommeil, la société continue d’exister et peut redémarrer. Avec la dissolution, elle entre en liquidation puis disparaît après sa radiation. La différence entre dissolution et mise en sommeil porte aussi sur le coût et les obligations pendant la période.
| Critère | Mise en sommeil | Dissolution-liquidation |
|---|---|---|
| Objectif | Suspendre l’activité temporairement | Fermer définitivement la société |
| Durée | 2 ans maximum | Le temps de la liquidation, puis radiation |
| Existence de la société | Maintenue, avec le même SIREN | Disparaît après la clôture de la liquidation |
| Retour en arrière | Possible par une simple reprise d’activité | Impossible, il faut créer une nouvelle société |
| Annonce légale | Facultative | Obligatoire à chaque étape |
| Obligations pendant la période | Comptes annuels, déclarations fiscales, CFE la 1re année | Opérations de liquidation, puis plus aucune obligation après radiation |
La mise en sommeil convient si vous envisagez sérieusement de reprendre l’activité dans les 2 ans. Si vous savez déjà que vous ne relancerez pas la société, une fermeture de société vous évite de payer des frais de fonctionnement pendant 2 ans pour une structure inutile.
Quelles sont les règles de la mise en sommeil ?
Qui décide de mettre la société en sommeil ?
Le représentant légal de la société décide de la mise en sommeil. Il s’agit du gérant dans une SARL, une EURL ou une SCI, et du président dans une SAS ou une SASU. Une assemblée générale des associés n’est pas obligatoire, sauf si les statuts de la société l’imposent.
Consulter les associés avant une mise en sommeil reste une bonne pratique, même quand les statuts ne l’exigent pas. Une décision collective protège le dirigeant si un associé lui reproche ensuite d’avoir suspendu l’activité. Elle permet aussi de prévoir, dans le procès-verbal d’assemblée (le compte rendu écrit de la décision des associés), l’arrêt de la rémunération du dirigeant pendant la période de sommeil. Dans tous les cas, gardez une trace écrite et datée de la décision, car c’est elle qui fait courir le délai de déclaration.
Quelle est la durée maximale de la mise en sommeil ?
Une société peut rester en sommeil pendant 2 ans au maximum. Ce délai n’est pas renouvelable. Au-delà, le greffe peut engager une radiation d’office de la société du RCS si aucune reprise d’activité n’a été déclarée.
Pour comparaison, les durées applicables aux entrepreneurs en nom propre sont plus courtes :
- 1 an pour une entreprise individuelle ;
- 2 ans au total pour une entreprise individuelle à activité commerciale, soit 1 an prolongeable une fois d’une année supplémentaire.
Faut-il fermer les établissements secondaires ?
Une société qui exploite un ou plusieurs établissements secondaires doit les fermer avant de déclarer sa mise en sommeil. Le guichet unique bloque la déclaration de cessation temporaire tant qu’un établissement secondaire reste actif. Chaque fermeture d’établissement donne lieu à une formalité de modification distincte, avec ses propres frais.
Quelles formalités pour mettre une société en sommeil ?
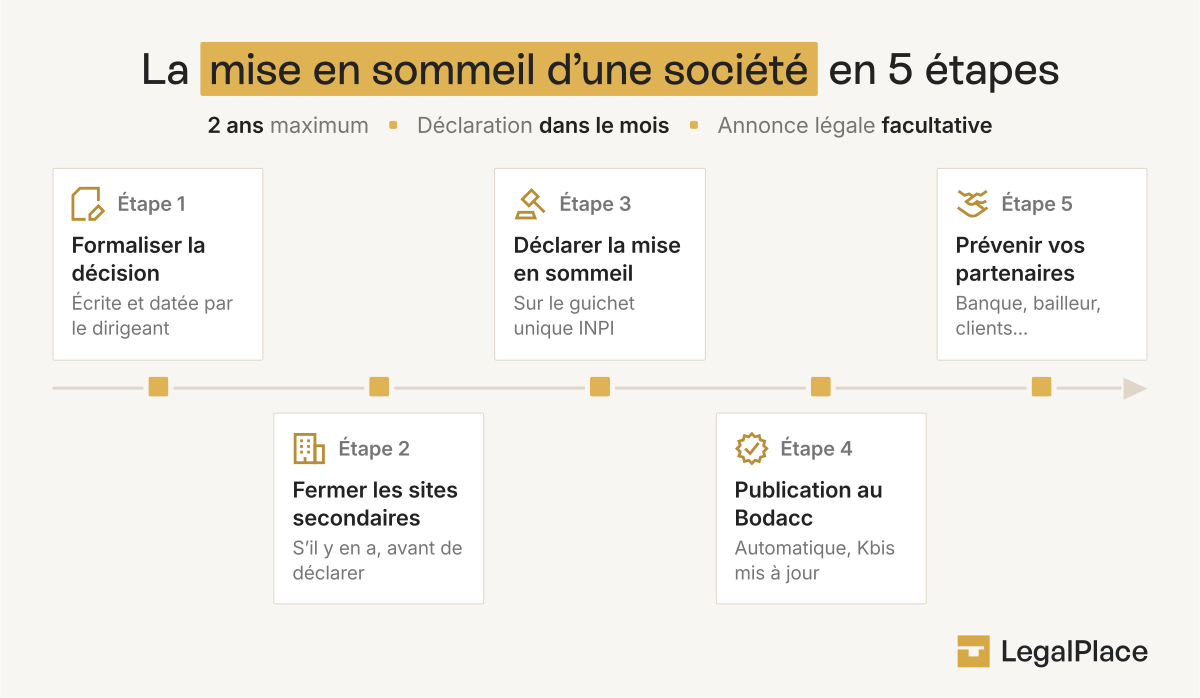
La mise en sommeil d’une société se déroule en 5 étapes :
- Formaliser la décision de mise en sommeil ;
- Fermer les éventuels établissements secondaires ;
- Déclarer la cessation temporaire d’activité sur le guichet unique ;
- Attendre la publication au Bodacc et la mise à jour du Kbis ;
- Prévenir vos partenaires.
Étape 1 : formaliser la décision
Le dirigeant prend la décision de mise en sommeil par écrit, en indiquant la date de cessation de l’activité. Si les statuts l’exigent, ou si vous souhaitez associer les associés, la décision prend la forme d’un procès-verbal d’assemblée générale. Ce document servira de justificatif lors de la déclaration et fixe le point de départ du délai d’un mois.
Étape 2 : fermer les établissements secondaires
Une société qui possède des établissements secondaires déclare d’abord leur fermeture sur le guichet unique. Sans cette étape préalable, la déclaration de mise en sommeil ne peut pas être validée.
Étape 3 : déclarer la mise en sommeil sur le guichet unique
La déclaration de mise en sommeil se fait obligatoirement en ligne, sur le guichet unique de l’INPI, dans le mois qui suit la décision. Le dirigeant peut la déposer lui-même ou la confier à un mandataire qui agit en son nom. Les anciens formulaires papier, comme le formulaire M2, ne sont plus utilisés.
Sur le guichet unique, le dirigeant sélectionne la société, choisit l’option « Cesser l’entreprise » puis répond « Non » aux questions sur la dissolution et la disparition de la personne morale. Il indique ensuite la date de cessation, joint les pièces justificatives, signe électroniquement le dossier et règle les frais. La signature se fait avec FranceConnect+ ou avec un certificat de signature électronique.
Le mandataire chargé de la déclaration (expert-comptable, avocat ou plateforme juridique comme LegalPlace) dépose le dossier au nom du dirigeant, grâce à un pouvoir signé par celui-ci.
Étape 4 : publication au Bodacc et mise à jour du Kbis
Une fois le dossier de mise en sommeil validé, le greffe inscrit la cessation temporaire d’activité au RCS et au registre national des entreprises (RNE). Une annonce est ensuite publiée automatiquement au Bodacc, le bulletin officiel qui informe les tiers des changements dans la vie des entreprises. C’est cette publication qui rend la mise en sommeil opposable, c’est-à-dire connue et invocable vis-à-vis des clients, fournisseurs et créanciers.
La mise en sommeil n’exige aucune annonce dans un journal d’annonces légales, contrairement à une dissolution. Le dirigeant peut en publier une s’il le souhaite, mais elle reste facultative et ajoute un coût.
Étape 5 : prévenir vos partenaires
Le guichet unique transmet l’information aux administrations, comme le service des impôts ou l’Urssaf. Il ne prévient pas vos partenaires privés. Pensez donc à informer vous-même :
- Votre banque ;
- Votre bailleur si la société loue un local ;
- Vos clients et fournisseurs habituels ;
- Votre expert-comptable ;
- Vos assureurs.
Karim, gérant d’une SARL de rénovation, décide de mettre sa société en sommeil le 15 mars 2026 pour reprendre un poste salarié. Il formalise sa décision par écrit, puis dépose sa déclaration sur le guichet unique le 2 avril 2026, dans le délai d’un mois. Sa société peut rester en sommeil jusqu’au printemps 2028. Avant cette échéance, Karim devra choisir entre reprendre l’activité, céder la société ou la dissoudre.
Quels documents fournir pour la mise en sommeil ?
Le guichet unique adapte la liste des pièces aux informations déclarées. Pour une mise en sommeil classique, prévoyez :
- La décision du dirigeant ou le procès-verbal d’assemblée générale qui acte la cessation temporaire ;
- Le pouvoir signé si la déclaration est déposée par un tiers ;
- Les justificatifs de fermeture des établissements secondaires, le cas échéant ;
- Toute pièce complémentaire exigée par les statuts ou par la situation de la société.
Sur le guichet unique, chaque pièce de la mise en sommeil est déposée au format PDF, dans la limite de 10 Mo par document.
Combien coûte la mise en sommeil d’une société ?
La mise en sommeil d’une société coûte 166,71 € TTC de frais de greffe en 2026. Ce montant comprend l’inscription modificative au RCS et la publication au Bodacc. Il correspond aux tarifs réglementés des greffes en vigueur depuis le 1er mars 2026. Le paiement se fait en ligne au moment du dépôt du dossier sur le guichet unique.
| Poste de dépense | Montant |
|---|---|
| Frais de greffe pour la mise en sommeil (inscription au RCS + Bodacc) | 166,71 € TTC |
| Fermeture d’un établissement secondaire | Frais de formalité supplémentaires, par établissement |
| Annonce dans un journal d’annonces légales | Facultative |
| Reprise d’activité à la fin de la période | 166,71 € TTC |
| Accompagnement par un prestataire | Variable selon le prestataire |
Tarifs constatés en octobre 2026.
Les frais de greffe de 166,71 € ne représentent qu’une partie du coût d’une mise en sommeil. Une société en sommeil continue de générer des frais, comme la CFE la première année, la tenue de la comptabilité ou les cotisations minimales du dirigeant s’il relève du régime des indépendants. Le détail figure dans notre guide sur le coût d’une mise en sommeil.
Thomas, gérant majoritaire d’une SARL de conseil, met sa société en sommeil pendant 2 ans. Il paie 166,71 € de frais de greffe. Comme il relève du régime des travailleurs non salariés, il doit aussi régler des cotisations minimales d’environ 1 255 € par an sur la base des montants 2026, soit près de 2 510 € sur la période. S’il relance ensuite son activité, la reprise lui coûtera 166,71 € de plus. Sa mise en sommeil lui revient donc à environ 2 840 €, avant même la CFE de la première année et les frais de tenue des comptes.
Quelles sont les obligations d’une société en sommeil ?
Les obligations comptables d’une société en sommeil
Une société en sommeil garde les mêmes obligations comptables qu’une société active. Chaque année, le dirigeant doit établir les comptes annuels (bilan, compte de résultat et annexe), réunir les associés pour les approuver, puis procéder au dépôt des comptes annuels au greffe.
Un allègement existe pour les plus petites structures. L’article L123-28-2 du Code de commerce permet aux micro-entreprises sans salarié qui ont déclaré une cessation d’activité de présenter des comptes simplifiés. Une société est une micro-entreprise au sens comptable si elle ne dépasse pas deux des trois seuils suivants :
- 450 000 € de total de bilan ;
- 900 000 € de chiffre d’affaires net ;
- 10 salariés.
L’allègement des comptes simplifiés prend fin dès que l’activité reprend ou si la société réalise une opération qui modifie son bilan, comme une augmentation de capital ou une distribution de dividendes. Les conséquences comptables d’une mise en sommeil dépendent aussi de ce que les associés décident pendant la période.
Les obligations fiscales d’une société en sommeil
Sur le plan fiscal, une société en sommeil reste connue de l’administration et doit continuer à déclarer, même lorsqu’elle n’a aucun revenu.
| Impôt | Règle pendant la mise en sommeil |
|---|---|
| TVA | Plus de déclaration ni de paiement pendant la période |
| Impôt sur les sociétés (IS) | Déclaration de résultat annuelle obligatoire, avec la mention « néant » |
| Impôt sur le revenu (société à l’IR) | Déclaration de résultat annuelle obligatoire, avec la mention « néant » |
| CFE | Due pendant les 12 premiers mois d’inactivité, puis plus due |
La règle de la CFE surprend souvent les dirigeants. L’administration fiscale ne considère la suspension comme une cessation qu’après 12 mois consécutifs sans activité. Votre société reste donc redevable de la cotisation foncière des entreprises tant que cette durée n’est pas atteinte.
Les conséquences sociales pour le dirigeant de la société en sommeil
Le dirigeant reste affilié à son régime social pendant toute la mise en sommeil. Ce qu’il paie dépend de son statut.
| Statut du dirigeant | Exemples | Cotisations pendant la mise en sommeil |
|---|---|---|
| Travailleur non salarié (TNS) | Gérant majoritaire de SARL, gérant associé unique d’EURL | Cotisations minimales dues, même sans revenu |
| Assimilé salarié | Président de SAS ou de SASU, gérant minoritaire ou égalitaire de SARL | Aucune cotisation s’il ne perçoit aucune rémunération |
En 2026, les cotisations minimales d’un dirigeant travailleur non salarié représentent environ 1 255 € par an pour un commerçant ou une profession libérale non réglementée, et environ 1 275 € pour un artisan. Elles financent principalement la retraite de base, les indemnités journalières et l’assurance invalidité-décès.
Léa, présidente d’une SASU de création graphique, met sa société en sommeil pendant 18 mois pour rejoindre une agence en CDD. Elle cesse de se verser une rémunération dès la décision de mise en sommeil. Comme présidente de SASU, Léa est assimilée salariée et ne paie donc aucune cotisation sociale au titre de sa fonction de dirigeante pendant la période. Ses seuls frais restent la formalité de 166,71 €, la CFE de la première année et la tenue des comptes.
La mise en sommeil d’une société ne fait pas perdre au dirigeant l’ACRE, l’exonération partielle de cotisations accordée en début d’activité.
La mise en sommeil peut aussi permettre au dirigeant de retrouver, selon sa situation, tout ou partie de ses droits à l’assurance chômage. France Travail lui demande alors un justificatif de la cessation temporaire d’activité, comme l’extrait Kbis ou la synthèse de la formalité délivrée par l’INPI.
Que deviennent les salariés d’une société en sommeil ?
La mise en sommeil de la société ne rompt pas les contrats de travail. Tant qu’ils ne sont pas rompus selon les règles du droit du travail, vos salariés restent en poste. La société doit continuer à leur verser leur salaire et à payer les cotisations sociales correspondantes, même si elle n’a plus d’activité.
Une société en sommeil ne peut pas non plus licencier ses salariés au seul motif de la mise en sommeil. L’article L1233-3 du Code du travail admet bien la cessation d’activité de l’entreprise comme motif de licenciement économique. Mais la Cour de cassation exige que cette cessation soit complète et définitive (Cass. soc., 20 septembre 2023, n° 22-13.485). Une mise en sommeil est par nature temporaire, puisque la société peut reprendre son activité. Elle ne remplit donc pas cette condition à elle seule.
Pour mettre fin aux contrats de travail avant une mise en sommeil, plusieurs solutions restent possibles selon la situation :
- Un licenciement économique fondé sur un autre motif reconnu par la loi, comme de réelles difficultés économiques ;
- Une rupture conventionnelle, qui suppose l’accord du salarié ;
- Le départ volontaire du salarié, par exemple une démission ;
- L’arrivée à terme d’un contrat à durée déterminée.
Que devient le bail commercial suite à une mise en sommeil ?
La mise en sommeil ne met pas fin au bail commercial. La société reste locataire et doit continuer à payer ses loyers. Le risque vient des clauses du bail. Si votre contrat impose une exploitation continue du local, le bailleur peut demander la résiliation du bail ou refuser son renouvellement.
Le renouvellement du bail commercial suppose aussi que le fonds ait été exploité effectivement au cours des 3 années précédant l’expiration du bail. Une mise en sommeil qui tombe à ce moment-là peut donc vous coûter le droit au renouvellement. Si vous n’avez plus besoin du local, une domiciliation d’entreprise permet de conserver une adresse de siège pendant la mise en sommeil, pour un coût bien inférieur à un loyer commercial.
Comment sortir de la mise en sommeil ?
Le dirigeant d’une société en sommeil doit décider de son avenir avant l’expiration du délai de 2 ans. Trois issues sont possibles, et la fin de la mise en sommeil peut intervenir à tout moment, sans attendre l’échéance.
Reprendre l’activité
Pour relancer une société en sommeil, il suffit de déclarer la reprise d’activité sur le guichet unique. La formalité coûte 166,71 € TTC de frais de greffe. Le Kbis est mis à jour, la mention de cessation temporaire disparaît et la société retrouve ses obligations habituelles, notamment en matière de TVA. La réactivation d’entreprise vous évite ainsi de créer une nouvelle structure.
Dissoudre et liquider la société
Si le dirigeant renonce à relancer l’activité, les associés de la société en sommeil votent sa dissolution et nomment un liquidateur. Celui-ci vend les biens, règle les dettes et répartit l’éventuel solde entre les associés. La liquidation de la société se termine par la radiation du RCS. Contrairement à la mise en sommeil, chaque étape impose une annonce légale.
Céder la société ou son fonds de commerce
Les associés d’une société en sommeil peuvent aussi vendre leurs titres à un repreneur, ou la société peut céder uniquement son fonds de commerce, c’est-à-dire sa clientèle et les éléments qui servent à l’exploiter. La mise en sommeil facilite parfois cette cession d’entreprise, puisque la structure juridique reste intacte et immédiatement exploitable par l’acquéreur.
Quand un dirigeant met sa société en sommeil, on observe assez souvent que la vraie décision est simplement repoussée de deux ans. Ceux qui traversent cette période sereinement sont en général ceux qui ont prévu, dès le procès-verbal de mise en sommeil, le moment où les associés se réuniront pour trancher entre reprise, cession et dissolution, plutôt que de laisser l’échéance arriver par une lettre du greffe.
Que se passe-t-il au bout de 2 ans ?
Si aucune reprise d’activité n’a été déclarée après 2 ans, le greffe peut radier la société d’office. L’article R123-130 du Code de commerce prévoit cette radiation pour les sociétés qui ont déclaré une cessation totale d’activité depuis plus de 2 ans. Le greffier prévient d’abord la société par lettre recommandée avec accusé de réception, envoyée au siège social.
La radiation d’office d’une société n’est pas forcément définitive. Si le dirigeant régularise la situation, il peut demander au greffier de rapporter la radiation, c’est-à-dire de l’annuler. Il dispose de 15 jours pour répondre. En cas de désaccord, le juge chargé de la surveillance du registre tranche le litige.
Mise en sommeil d’une SAS, SASU, SARL, EURL ou SCI : ce qui change
Les règles de la mise en sommeil sont communes à toutes les sociétés. La forme juridique change surtout la personne qui décide et le régime social du dirigeant pendant la période.
| Forme juridique | Qui décide la mise en sommeil | Statut social du dirigeant |
|---|---|---|
| SARL | Le gérant, sauf clause contraire des statuts | TNS si gérant majoritaire, assimilé salarié sinon |
| EURL | Le gérant | TNS si le gérant est l’associé unique |
| SAS | Le président, sauf clause contraire des statuts | Assimilé salarié |
| SASU | Le président | Assimilé salarié |
| SCI | Le gérant, sauf clause contraire des statuts | Variable selon la situation du gérant |
La mise en sommeil permet de suspendre l’activité de votre société pendant 2 ans au maximum, sans la dissoudre. Le dirigeant décide, puis déclare la cessation temporaire sur le guichet unique de l’INPI dans le mois, lui-même ou par un mandataire comme une plateforme juridique (LegalPlace), pour 166,71 € TTC de frais de greffe en 2026. Pendant cette période, la société continue de tenir ses comptes, de déposer ses déclarations fiscales, de payer la CFE la première année et, le cas échéant, de rémunérer ses salariés. Le dirigeant TNS reste redevable de cotisations minimales. Avant la fin des 2 ans, il faut reprendre l’activité, céder la société ou la dissoudre, sous peine de radiation d’office.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 21/10/2026
FAQ
Quel intérêt de mettre une société en sommeil ?
La mise en sommeil d’une société permet de suspendre l’activité sans perdre la structure. Vous conservez son SIREN, ses comptes bancaires, ses associés et son historique. Le jour où vous voulez relancer l’activité, une simple déclaration de reprise suffit, sans nouvelle création. C’est une solution adaptée à une pause temporaire, par exemple pour un autre projet ou un arrêt de santé.
Combien coûte la mise en sommeil d'une société ?
La mise en sommeil d’une société coûte 166,71 € TTC de frais de greffe en 2026, publication au Bodacc comprise. L’annonce légale est facultative. Il faut ensuite compter les frais de fonctionnement de la société en sommeil, comme la CFE la première année, la tenue des comptes et les cotisations minimales si le dirigeant est travailleur non salarié.
Combien de temps faut-il pour mettre une société en sommeil ?
Le dirigeant doit déclarer la mise en sommeil sur le guichet unique dans le mois qui suit sa décision. Aucun délai légal n’encadre ensuite le traitement du dossier par le greffe. Ce délai dépend de la charge du greffe et de la complétude du dossier. La mise en sommeil devient opposable aux tiers une fois inscrite au RCS et publiée au Bodacc.
Quelles sont les conditions pour mettre une société en sommeil ?
Une société ne peut être mise en sommeil que si elle peut payer ses dettes, car la mise en sommeil est exclue en cas de cessation des paiements. Le dirigeant doit fermer les établissements secondaires, puis déclarer la cessation temporaire sur le guichet unique dans le mois qui suit sa décision, lui-même ou par un mandataire. La période ne peut pas dépasser 2 ans.
Quelles sont les conséquences fiscales d'une mise en sommeil ?
Une société en sommeil n’a plus de TVA à déclarer ni à payer pendant la période. Elle doit en revanche déposer chaque année sa déclaration de résultat avec la mention « néant », qu’elle soit à l’impôt sur les sociétés ou à l’impôt sur le revenu. La CFE reste due pendant les 12 premiers mois d’inactivité.
Peut-on prolonger la mise en sommeil au-delà de 2 ans ?
Non, la mise en sommeil d’une société ne peut pas dépasser 2 ans et n’est pas renouvelable. Avant l’échéance, vous devez reprendre l’activité, céder la société ou la dissoudre. Sans démarche de votre part, le greffe peut radier la société d’office après vous avoir prévenu par lettre recommandée.
Une société en sommeil doit-elle déposer ses comptes ?
Oui, une société en sommeil doit établir ses comptes annuels, les faire approuver par les associés et les déposer au greffe chaque année. Les micro-entreprises sans salarié peuvent toutefois présenter des comptes simplifiés pendant la période de cessation d’activité.
Peut-on mettre en sommeil une société qui a des dettes ?
Une société qui a des dettes peut être mise en sommeil si elle reste capable de les payer. Si elle ne peut plus faire face à ses dettes exigibles avec sa trésorerie, elle est en cessation des paiements. Le dirigeant doit alors la déclarer au tribunal dans les 45 jours, au lieu de mettre la société en sommeil.
Le dirigeant d'une société en sommeil paie-t-il des cotisations Urssaf ?
Les cotisations Urssaf du dirigeant d’une société en sommeil dépendent de son statut social. Un dirigeant travailleur non salarié, comme le gérant majoritaire de SARL, paie des cotisations minimales même sans revenu, soit environ 1 255 € par an en 2026 pour un commerçant ou une profession libérale non réglementée. Un dirigeant assimilé salarié, comme le président de SAS, ne paie aucune cotisation s’il n’est pas rémunéré.
Peut-on licencier un salarié à cause d'une mise en sommeil ?
Non, la mise en sommeil ne suffit pas à justifier un licenciement économique. L’article L1233-3 du Code du travail admet la cessation d’activité comme motif, à condition qu’elle soit complète et définitive. Une mise en sommeil étant temporaire, il faut s’appuyer sur un autre motif reconnu, comme des difficultés économiques réelles, ou convenir d’une rupture conventionnelle avec le salarié.
Sources de l'article
- Article L123-28-2 du Code de commerce
- Article R123-130 du Code de commerce
- Article R123-138 du Code de commerce
- Article R123-139 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser