Connexion
Mise en sommeil d’une société : quelles formalités en 2026 ?
Dernière mise à jour le 07/10/2026
- Mise en sommeil d’une société : de quoi parle-t-on ?
- Quelles formalités pour mettre en sommeil une société ?
- Quels documents fournir pour la mise en sommeil ?
- Combien coûtent les formalités de mise en sommeil ?
- Délai et durée de mise en sommeil : quelles différences entre société et EI ?
- Quelles obligations après la mise en sommeil de votre société ?
- Fin de mise en sommeil : quelles formalités avant le terme ?
- Le représentant légal décide seul de la mise en sommeil, sauf si les statuts imposent un vote des associés.
- La déclaration de mise en sommeil se fait en ligne sur le guichet unique, dans le mois qui suit la décision. Elle peut être réalisée par le dirigeant ou par un professionnel comme LegalPlace qui agit en votre nom.
- Une société peut rester en sommeil 2 ans au maximum, une entreprise individuelle 1 an, renouvelable une fois si l’activité est commerciale.
- La formalité de mise en sommeil d’une société coûte Environ 170 € et aucune annonce légale n’est obligatoire.
Votre activité est à l’arrêt, mais vous ne souhaitez pas fermer votre société pour autant ? La mise en sommeil vous permet de faire une pause sans dissoudre l’entreprise. Pour qu’elle produise ses effets, vous devez accomplir quelques formalités précises dans un délai d’un mois. Le dirigeant prend la décision, ferme les éventuels établissements secondaires, puis déclare la cessation temporaire sur le guichet unique. Bien préparée, la déclaration ne demande que peu de pièces et coûte Environ 170 € pour une société.
Mise en sommeil d’une société : de quoi parle-t-on ?
La mise en sommeil d’une société correspond à une cessation temporaire d’activité, limitée à 2 ans. La société arrête de vendre et de facturer, mais elle reste immatriculée et conserve sa personnalité morale, c’est-à-dire son existence juridique propre. Elle garde son numéro Siren, ses comptes bancaires et ses associés.
La mise en sommeil est ouverte à toutes les sociétés, qu’il s’agisse d’une SARL, d’une EURL, d’une SAS, d’une SASU ou d’une SCI.
Toute la différence entre la dissolution et la mise en sommeil tient à ce caractère provisoire. La dissolution met fin à la société de façon définitive, alors que la mise en sommeil la laisse en pause. Les entrepreneurs individuels peuvent aussi suspendre leur activité, pour 1 an seulement, selon les règles propres à la mise en sommeil d’une entreprise individuelle.
Quelles formalités pour mettre en sommeil une société ?
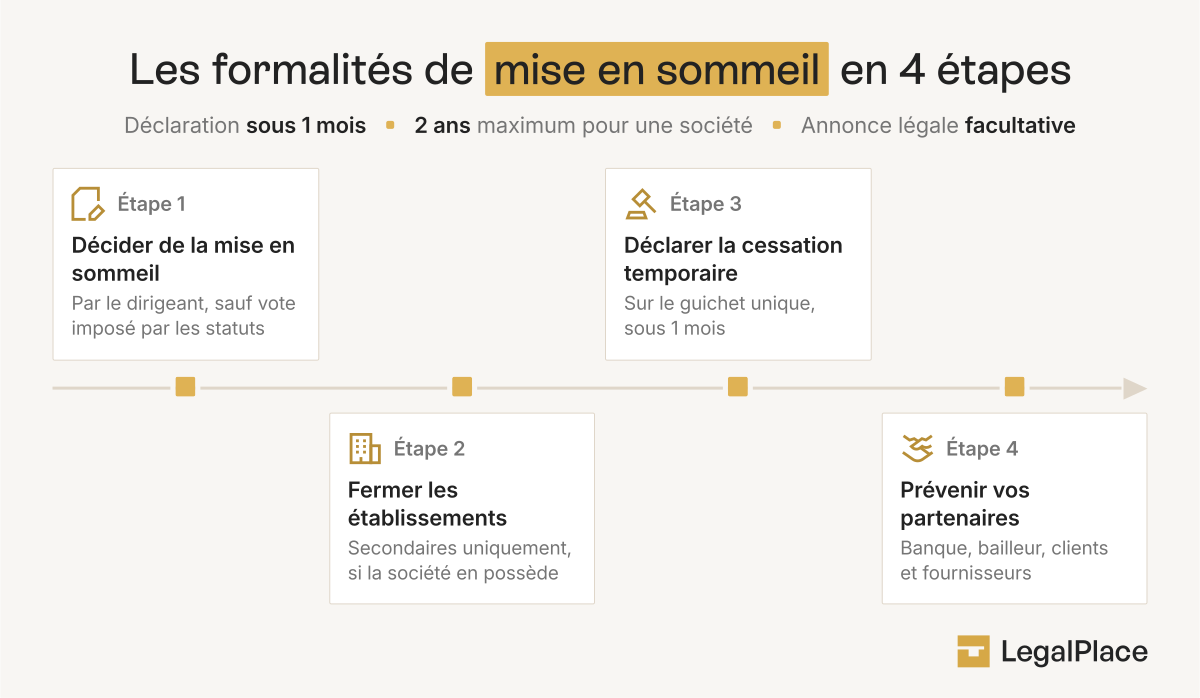
Les formalités de mise en sommeil d’une société se déroulent en quatre étapes, à boucler dans le mois qui suit la décision :
Étape 1 : décider de la mise en sommeil
La décision de mise en sommeil revient au représentant légal de la société, c’est-à-dire au gérant en SARL ou au président en SAS. Le dirigeant peut décider seul de mettre en pause l’activité. Une assemblée générale des associés n’est nécessaire que si les statuts l’imposent, donc relisez-les avant d’engager la démarche.
La décision écrite de mise en sommeil n’est pas imposée par la loi, mais la rédiger reste une bonne pratique. Ce document daté fixe le point de départ du délai d’un mois et sert de preuve auprès de la banque ou de l’administration. Une décision de mise en sommeil mentionne en général :
- La dénomination, la forme juridique et le siège de la société ;
- La date d’arrêt de l’activité ;
- Le motif de la mise en sommeil ;
- La durée envisagée, dans la limite de 2 ans ;
- La signature du dirigeant, ou celle des associés si une assemblée a voté.
Étape 2 : fermer les établissements secondaires
Les établissements secondaires d’une société, comme une boutique, un entrepôt ou un bureau dans une autre ville, doivent être fermés avant la déclaration de mise en sommeil. Cette fermeture se déclare elle aussi sur le guichet unique. Sur l’interface, elle s’intègre au parcours de cessation temporaire, dans la rubrique « Établissement » du même dossier.
Une société qui n’exerce qu’à son siège social n’a aucune démarche à faire à cette étape. Elle passe directement à la déclaration de cessation temporaire.
Étape 3 : déclarer la cessation temporaire sur le guichet unique
Le dirigeant dispose d’un mois après sa décision pour déposer la déclaration de mise en sommeil. La démarche se fait uniquement en ligne, sur le guichet unique de l’INPI, qui a remplacé les centres de formalités des entreprises le 1er janvier 2023. Le parcours de déclaration se déroule ainsi :
- Connectez-vous à votre espace sur le guichet unique et choisissez une formalité de modification ou de cessation ;
- Sélectionnez votre entreprise, puis « Cesser l’entreprise » ;
- Répondez « Non » aux questions « S’agit-il d’une dissolution ? » et « S’agit-il de la disparition de la personne morale ? » ;
- Fermez les établissements secondaires dans la rubrique « Établissement », si vous en avez ;
- Renseignez la date et les détails de la cessation temporaire ;
- Ajoutez les pièces justificatives demandées ;
- Vérifiez le récapitulatif, signez la formalité en ligne puis payez les frais.
Une fois le dossier validé par le greffe, la mise en sommeil est inscrite au Registre national des entreprises (RNE) et au registre du commerce et des sociétés. Un avis est ensuite publié automatiquement au Bodacc, le bulletin officiel qui informe les tiers. L’Urssaf et le service des impôts des entreprises reçoivent l’information par le guichet unique, sans démarche de votre part.
Étape 4 : prévenir vos partenaires
Le guichet unique informe les administrations de la mise en sommeil, mais pas les partenaires privés de la société. Le dirigeant doit donc prévenir lui-même ceux qui travaillent avec l’entreprise, pour éviter les impayés ou les malentendus :
- La banque, pour faire le point sur le compte professionnel et les abonnements en cours ;
- Le bailleur, si la société loue un local ;
- Les clients et fournisseurs, en particulier ceux qui ont des commandes en cours ;
- L’expert-comptable, qui continue d’établir les comptes annuels pendant la mise en sommeil.
Karim, gérant d’une SARL de rénovation, voit ses chantiers s’arrêter faute de commandes. Le 15 mars 2026, il décide de mettre sa société en sommeil et rédige une décision datée. Il dépose sa déclaration sur le guichet unique le 2 avril, avant la limite du 15 avril. Sa SARL peut ensuite rester en sommeil environ deux ans, jusqu’au printemps 2028. Avant cette date, il devra reprendre l’activité ou fermer la société. Une mise en sommeil impose donc de surveiller deux délais, le mois pour déclarer et les 2 ans de durée maximale.
Quels documents fournir pour la mise en sommeil ?
Pour la mise en sommeil d’une société, le guichet unique ne fixe pas de liste unique de pièces. Les documents demandés dépendent des réponses données au fil du formulaire. En pratique, préparez :
- La décision du dirigeant ou le procès-verbal d’assemblée, c’est-à-dire le compte rendu officiel du vote des associés, que le greffe peut demander pour justifier la date d’arrêt de l’activité ;
- Un pouvoir signé par le dirigeant, si une autre personne dépose le dossier à sa place.
Les pièces de la déclaration de mise en sommeil se déposent au format PDF, dans la limite de 10 Mo par fichier. Le formulaire peut aussi réclamer des pièces complémentaires selon la situation de la société.
Combien coûtent les formalités de mise en sommeil ?
Pour une société, la formalité de mise en sommeil coûte Environ 170 €. Ce montant couvre les frais de greffe et la publication obligatoire au Bodacc. Les autres frais dépendent de la situation et des choix du dirigeant.
| Poste de dépense | Montant | Obligatoire ? |
|---|---|---|
| Frais de greffe et insertion au Bodacc | Environ 170 € | Oui |
| Fermeture d’un établissement secondaire | Frais de greffe supplémentaires | Oui, si la société en possède |
| Annonce légale dans un journal habilité | Selon le journal | Non |
| Accompagnement par un prestataire | Selon l’offre choisie | Non |
Aucune mise en sommeil gratuite n’est possible pour une société, car les frais de greffe (Environ 170 €) restent dus même si le dirigeant fait la démarche seul. La sortie de la mise en sommeil entraîne aussi une nouvelle formalité payante, que la société reprenne l’activité ou ferme. Pour anticiper le coût d’une mise en sommeil sur toute sa durée, intégrez dès maintenant ces frais de sortie à votre budget.
Délai et durée de mise en sommeil : quelles différences entre société et EI ?
Le délai de déclaration d’une mise en sommeil est d’un mois pour toutes les entreprises. La durée maximale change en revanche selon la forme de l’entreprise.
| Critère | Société | Entreprise individuelle |
|---|---|---|
| Délai pour déclarer | 1 mois après la décision | 1 mois après l’arrêt de l’activité |
| Durée maximale | 2 ans | 1 an |
| Renouvellement | Impossible | Une fois, si l’activité est commerciale |
| Coût de la formalité | Environ 170 € | entre 80 et 85 € |
| Au terme, sans démarche | Radiation d’office possible par le greffier | Radiation d’office possible |
Les micro-entrepreneurs sont soumis à une règle supplémentaire concernant la procédure de mise en sommeil. Deux années civiles consécutives sans chiffre d’affaires, ou sans déclaration, permettent à l’Urssaf de radier la micro-entreprise. La mise en sommeil de sa micro-entreprise obéit donc à un calendrier plus serré que celui d’une société.
Quelles obligations après la mise en sommeil de votre société ?
Une société en sommeil continue d’exister juridiquement. Elle garde donc des obligations comptables, fiscales et sociales pendant toute la période, qui peut durer jusqu’à 2 ans.
| Domaine | Ce qui continue | Ce qui s’arrête |
|---|---|---|
| Comptabilité | Comptes annuels, assemblée d’approbation et dépôt des comptes | Rien, hors présentation simplifiée pour les micro-entreprises sans salarié |
| TVA | Rien | Déclarations et paiement de la TVA |
| Impôt sur les bénéfices | Déclaration de résultat avec la mention « néant » | Aucun impôt tant qu’il n’y a pas de bénéfice |
| CFE | Due pendant les 12 premiers mois d’inactivité | Plus due après 12 mois consécutifs sans activité |
| Dirigeant travailleur non salarié | Cotisations sociales minimales | Rien, la base minimale reste due |
| Dirigeant assimilé salarié | Rien s’il n’est pas rémunéré | Les cotisations, faute de rémunération |
| Salariés | Salaires et cotisations | Rien tant que les contrats sont en cours |
| Bail commercial | Loyer et charges | Rien, avec un risque de résiliation si le bail impose une exploitation continue |
Les conséquences comptables d’une mise en sommeil restent proches de celles d’une société active, avec un bilan, un compte de résultat et une annexe chaque année. Côté fiscal, la cotisation foncière des entreprises (CFE) représente souvent la principale charge d’une société en sommeil pendant sa première année.
Parmi les règles de mise en sommeil, le bail commercial demande une vigilance particulière. Le dirigeant doit relire la clause d’exploitation du bail avant de déclarer la cessation, car le bailleur peut demander la résiliation si le contrat impose une exploitation continue. Une domiciliation d’entreprise permet alors de conserver une adresse de siège si la société quitte son local.
Fin de mise en sommeil : quelles formalités avant le terme ?
Une société en sommeil doit choisir la suite à donner à son activité avant la fin des 2 ans, puis la déclarer sur le guichet unique. Sans démarche du dirigeant, le greffier peut radier la société d’office.
Reprendre l’activité ou fermer la société
À la fin d’une mise en sommeil, une société a trois issues possibles. Le dirigeant peut d’abord reprendre l’activité en déposant une inscription modificative de réactivation d’entreprise, c’est-à-dire une mise à jour de l’inscription de la société au registre. Il peut le faire à n’importe quel moment de la période de 2 ans. Si le projet est abandonné, les associés peuvent aussi dissoudre la société puis la liquider, c’est-à-dire vendre ses biens, payer ses dettes et répartir le solde. LegalPlace prend en charge cette démarche avec son service de dissolution de société. Enfin, la société peut céder ses titres ou son fonds de commerce à un repreneur.
Les formalités de reprise, de dissolution ou de cession sont payantes. Le dirigeant doit les déposer sur le guichet unique avant la fin de mise en sommeil pour éviter la radiation d’office.
Radiation d’office : ce que prévoit la loi
L’article R123-130 du Code de commerce encadre la radiation d’office d’une société en sommeil. Deux ans après l’inscription de la cessation au registre, si aucune reprise d’activité n’a été déclarée, le greffier peut radier la société d’office. Il doit d’abord l’en informer par lettre recommandée avec avis de réception, envoyée au siège social. Le greffier avertit ensuite le ministère public, c’est-à-dire le procureur de la République.
La radiation d’office d’une société n’est pas définitive. Une fois la situation régularisée, le dirigeant peut demander au greffier de rapporter la radiation, c’est-à-dire de l’annuler. Le greffier dispose de 15 jours pour le faire ou pour adresser un refus motivé. En cas de refus ou d’absence de réponse, l’article R123-138 du même code laisse 15 jours au dirigeant pour saisir le juge commis à la surveillance du registre, le magistrat chargé de contrôler les inscriptions.
La mise en sommeil permet de suspendre l’activité d’une société pendant 2 ans au maximum, sans la dissoudre. Le dirigeant décide, ferme les établissements secondaires puis déclare la cessation temporaire sur le guichet unique dans le mois, pour Environ 170 €. Aucune annonce légale n’est exigée. Pendant la période, la société continue de tenir ses comptes, de déclarer un résultat et de payer la CFE la première année. Avant le terme, il faut reprendre l’activité, céder ou dissoudre la société, faute de quoi le greffier peut la radier d’office.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 07/10/2026
FAQ
Peut-on mettre une société en sommeil sans passer par le guichet unique ?
Non, la mise en sommeil d’une société passe obligatoirement par le guichet unique en ligne depuis le 1er janvier 2023. Le dépôt papier auprès d’un centre de formalités n’existe plus. Le dirigeant peut faire la démarche lui-même ou la confier à un prestataire, qui la dépose en son nom grâce à un pouvoir signé.
Faut-il publier une annonce légale pour une mise en sommeil ?
Non, l’annonce légale n’est pas obligatoire pour une mise en sommeil. La publication au Bodacc, faite automatiquement après l’inscription au registre, suffit à informer les tiers. Une annonce dans un journal habilité reste possible, mais elle représente un coût supplémentaire sans effet juridique de plus.
Quel document rédiger pour décider la mise en sommeil ?
La décision de mise en sommeil prend la forme d’un écrit daté et signé par le dirigeant, qui précise la date d’arrêt de l’activité et la durée envisagée, dans la limite de 2 ans. Si les statuts imposent un vote, les associés se réunissent en assemblée et le dirigeant établit un procès-verbal. Le greffe peut demander ce document pour justifier la date de cessation.
Une société en sommeil doit-elle continuer à déposer ses comptes ?
Oui, une société en sommeil établit chaque année son bilan, son compte de résultat et son annexe, réunit l’assemblée d’approbation et dépose ses comptes. Les micro-entreprises sans salarié peuvent présenter des comptes simplifiés. La société dépose aussi une déclaration de résultat portant la mention « néant ».
Peut-on prolonger la mise en sommeil d'une société au-delà de 2 ans ?
Non, la mise en sommeil d’une société ne se renouvelle pas au-delà de 2 ans. Avant ce terme, le dirigeant doit reprendre l’activité, céder la société ou la dissoudre. Seule l’entreprise individuelle qui exerce une activité commerciale peut renouveler une fois sa période d’un an.
Que se passe-t-il si rien n'est fait au bout de 2 ans ?
Au bout de 2 ans de mise en sommeil sans démarche, le greffier peut radier la société d’office, après l’avoir prévenue par lettre recommandée. La société n’est pas dissoute pour autant et ses obligations demeurent. Une fois sa situation régularisée, le dirigeant peut demander au greffier de rapporter la radiation, avec un recours possible devant le juge chargé du registre en cas de refus.
Une micro-entreprise peut-elle être mise en sommeil ?
Oui, un micro-entrepreneur peut mettre son activité en sommeil en déclarant une cessation temporaire sur le guichet unique. La durée est d’1 an, renouvelable une fois si l’activité est commerciale. Deux années civiles consécutives sans chiffre d’affaires, ou sans déclaration, peuvent conduire l’Urssaf à radier la micro-entreprise.
Quelle différence entre mise en sommeil et dissolution ?
La mise en sommeil suspend l’activité d’une société pendant 2 ans au maximum, sans la fermer, et la société peut reprendre son activité à tout moment. La dissolution met fin à la société de façon définitive. Elle ouvre une phase de liquidation pour vendre les actifs, payer les dettes et répartir le solde entre les associés.
Sources de l'article
- Article R123-130 du Code de commerce
- Article R123-138 du Code de commerce
- Article R123-263 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser