Connexion
Société en liquidation amiable : quelle procédure en 2026 ?
Dernière mise à jour le 22/10/2026
- Qu’est-ce que la liquidation amiable d’une société ?
- Dans quels cas recourir à la liquidation amiable d’une société ?
- Quelles sont les étapes d’une liquidation amiable ?
- Quel est le rôle du liquidateur amiable ?
- Combien de temps dure une liquidation amiable ?
- Combien coûte une liquidation amiable en 2026 ?
- Boni ou mali de liquidation : quelle fiscalité ?
- Quelles sont les conséquences de la liquidation amiable d’une société ?
- Liquidation amiable et dettes : que se passe-t-il ?
-
-
- La liquidation amiable permet aux associés de fermer volontairement une société capable de payer toutes ses dettes.
- La procédure de liquidation suit la dissolution anticipée. Un liquidateur vend les biens, règle les créanciers puis répartit le solde entre les associés.
- Les formalités se font sur le guichet unique de l’INPI, soit par le liquidateur lui-même, soit par un mandataire qui agit en son nom (expert-comptable, avocat, plateforme juridique comme LegalPlace).
- Les frais légaux d’une liquidation amiable atteignent environ 500 € pour une SARL ou une SAS en 2026, et environ 400 € pour une EURL ou une SASU.
- Le boni de liquidation est imposé au prélèvement forfaitaire unique (PFU) de 31,4 % en 2026. Un droit de partage de 2,5 % s’ajoute quand la société compte plusieurs associés.
-
Votre activité s’arrête, vous partez à la retraite ou votre projet ne correspond plus à vos attentes ? Si votre société n’a pas de dettes impayées, la liquidation amiable est la voie la plus simple pour la fermer. Les associés gardent la main sur chaque étape de la liquidation, sans passer devant le tribunal. La procédure suit tout de même un ordre précis, de la décision de dissolution jusqu’à la radiation du registre. Pour une société sans dettes ni biens à vendre, elle se boucle en quelques semaines et coûte quelques centaines d’euros.
Qu’est-ce que la liquidation amiable d’une société ?
Définition de la liquidation amiable d’une société
La liquidation amiable permet aux associés de « solder les comptes » de leur société, une fois sa dissolution décidée. Les biens sont vendus, les dettes payées, et ce qui reste revient aux associés.
En pratique, la dissolution et la liquidation d’une société sont deux étapes distinctes. La dissolution est la décision de mettre fin à la société alors que la liquidation désigne les opérations qui permettent ensuite de la faire disparaître. Entre les deux, la société existe toujours. En effet, l’article 1844-8 du Code civil prévoit que sa personnalité morale, c’est-à-dire son existence juridique, subsiste pour les besoins de la liquidation, jusqu’à la publication de la clôture. Tous ses documents portent alors la mention « société en liquidation ».
Liquidation amiable ou liquidation judiciaire : quelles différences ?
La liquidation amiable et la liquidation judiciaire se distinguent par la situation financière de la société. La liquidation amiable concerne une société solvable, qui peut payer toutes ses dettes. De son côté, la liquidation judiciaire s’impose à une société en cessation des paiements, quand sa trésorerie et ses fonds immédiatement mobilisables ne suffisent plus à régler les dettes arrivées à échéance.
| Critère | Liquidation amiable | Liquidation judiciaire |
|---|---|---|
| Qui décide ? | Les associés | Le tribunal |
| Situation financière | Société solvable | Société en cessation des paiements |
| Qui liquide ? | Un liquidateur choisi par les associés | Un liquidateur judiciaire désigné par le tribunal |
| Durée habituelle | Quelques semaines à quelques mois | 6 mois à plusieurs années |
| Coût | Environ 400 à 500 € de frais légaux en 2026 | Frais de procédure prélevés sur l’actif |
| Sort du solde positif | Partagé entre les associés (boni) | Affecté au paiement des créanciers |
La liquidation amiable laisse aussi au dirigeant la maîtrise du calendrier. Il évite les sanctions, comme la faillite personnelle ou l’interdiction de gérer, qu’une liquidation judiciaire peut entraîner en cas de faute de gestion.
Dans quels cas recourir à la liquidation amiable d’une société ?
Les associés peuvent choisir la liquidation amiable dès qu’ils souhaitent mettre fin à la société et que celle-ci peut honorer ses engagements. Les causes de dissolution les plus fréquentes sont les suivantes :
- Le départ à la retraite du dirigeant sans repreneur ;
- La fin volontaire de l’activité, faute de rentabilité suffisante ;
- La mésentente durable entre associés ;
- La réalisation ou l’extinction de l’objet social ;
- L’arrivée du terme prévu par les statuts, sans prolongation décidée par les associés.
La mise en sommeil d’une société est une alternative à la fermeture définitive pour les associés qui ne sont pas certains de vouloir arrêter. Elle suspend l’activité pendant deux ans au plus, sans dissoudre la structure. Elle laisse le temps de relancer le projet ou de trouver un repreneur.
Quelles sont les étapes d’une liquidation amiable ?
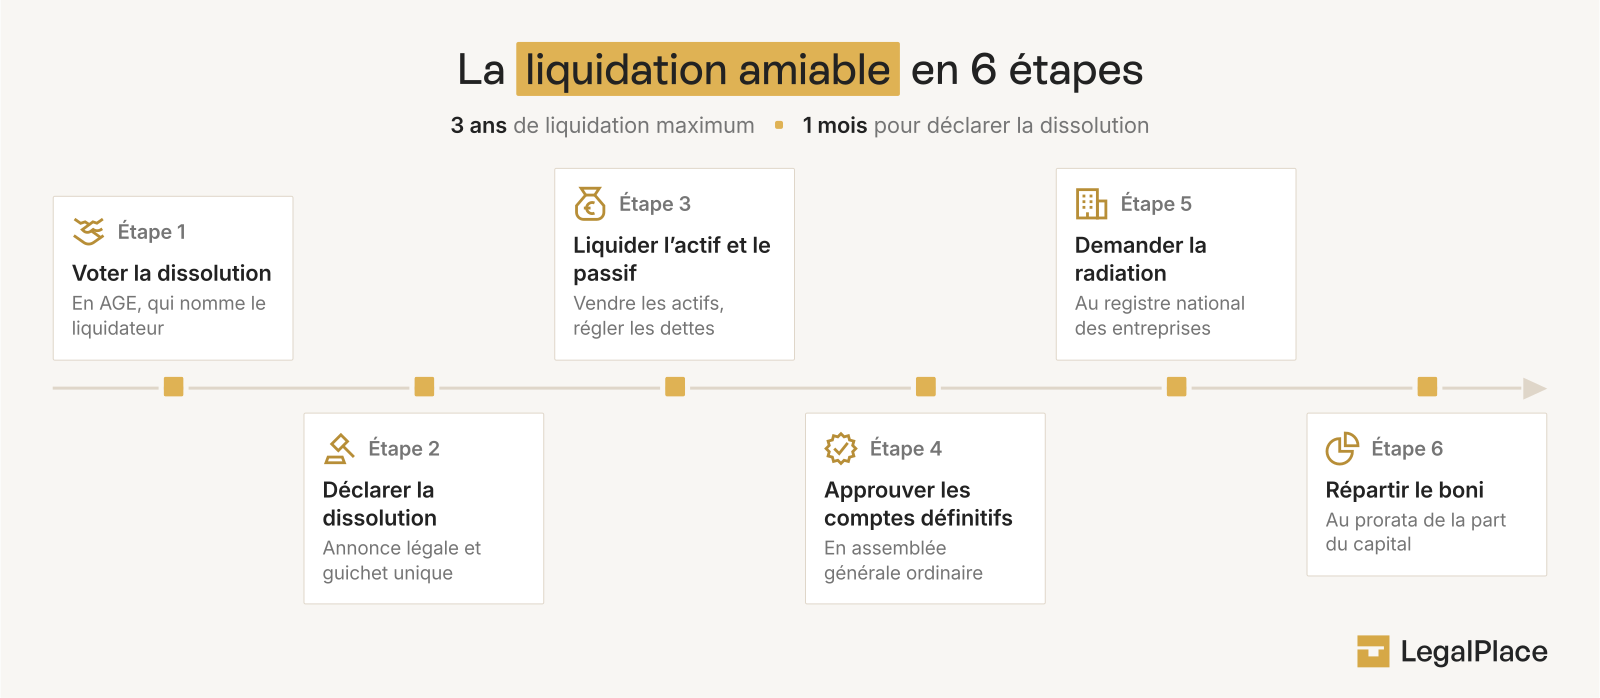
La procédure de liquidation amiable se déroule en six temps :
- Décider la dissolution anticipée de la société ;
- Nommer le liquidateur amiable ;
- Publier la dissolution et la déclarer au guichet unique ;
- Vendre l’actif et payer les créanciers ;
- Approuver les comptes de clôture ;
- Publier la clôture et faire radier la société.
Étape 1 : décider la dissolution anticipée
Les associés votent la dissolution anticipée réunis en assemblée générale extraordinaire. La majorité requise est fixée par les statuts. Il s’agit souvent de l’unanimité ou d’une majorité renforcée, aux deux tiers ou aux trois quarts. Dans une EURL ou une SASU, l’associé unique prend seul la décision, ce qui allège la liquidation d’une EURL comme la liquidation amiable de la SASU.
Le procès-verbal de dissolution mentionne la date d’effet de la dissolution, le nom du liquidateur, l’étendue de ses pouvoirs, sa rémunération éventuelle et l’adresse du siège de la liquidation. Ce siège est l’adresse où la correspondance doit être envoyée et où les actes de la liquidation sont notifiés.
Étape 2 : nommer le liquidateur amiable
Le liquidateur amiable est choisi par les associés, en même temps que la dissolution est votée. Il peut s’agir du dirigeant en place, d’un associé ou d’un tiers, comme un expert-comptable. Dans les petites sociétés, le gérant ou le président endosse le plus souvent ce rôle, sans rémunération.
Dès sa nomination, le liquidateur remplace le dirigeant comme représentant légal. Il est le seul à pouvoir engager la société jusqu’à la clôture. Ses pouvoirs et sa responsabilité sont ceux d’un liquidateur de société, fixés par le Code de commerce.
Étape 3 : publier la dissolution et la déclarer au guichet unique
Le liquidateur publie la dissolution dans le mois qui suit la décision, par une annonce légale de dissolution dans un journal habilité du département du siège. Il dépose ensuite le dossier de modification sur le guichet unique de l’INPI. Ce dossier contient :
- Le procès-verbal de dissolution signé ;
- L’attestation de parution de l’annonce légale ;
- La copie de la pièce d’identité du liquidateur ;
- Une déclaration sur l’honneur de non-condamnation du liquidateur, s’il ne figurait pas déjà au registre.
La déclaration de dissolution se fait sur le guichet unique de l’INPI, soit par le liquidateur lui-même, soit par un mandataire qui agit en son nom. Ce mandataire peut être un expert-comptable, un avocat ou une plateforme juridique, qui peut aussi prendre en charge la dissolution de société dans son ensemble. Le greffe inscrit ensuite la dissolution au registre du commerce et des sociétés et fait paraître un avis au BODACC (Bulletin officiel des annonces civiles et commerciales).
Étape 4 : vendre l’actif et payer les créanciers
Le liquidateur amiable commence par dresser l’inventaire des biens de la société, comme la trésorerie, le stock, le matériel, les créances clients ou le fonds de commerce. Il vend les biens qui doivent l’être, recouvre les sommes dues, puis règle les dettes. Les fournisseurs, l’administration fiscale, l’Urssaf, le bailleur et les éventuels salariés sont concernés.
Les associés sont remboursés de leurs apports une fois toutes les dettes de la société payées. Le solde éventuel, appelé boni de liquidation, peut seulement être partagé après ce remboursement. Si l’argent manque pour rembourser les apports en totalité, on parle de mali de liquidation.
Étape 5 : approuver les comptes de clôture
Le liquidateur établit les comptes de liquidation et les présente aux associés lors d’une dernière assemblée. Les associés approuvent les comptes et donnent quitus au liquidateur, c’est-à-dire qu’ils valident sa gestion et le déchargent de son mandat. L’assemblée constate enfin la clôture de la liquidation.
Le procès-verbal de clôture doit être enregistré auprès du service des impôts dans le mois lorsqu’il constate un boni de liquidation. Cet enregistrement entraîne le paiement du droit de partage de 2,5 %, sauf en EURL ou en SASU puisqu’il n’y a qu’un seul associé.
Étape 6 : publier la clôture et faire radier la société
Le liquidateur publie la clôture de la liquidation dans le mois suivant l’assemblée, par une annonce légale de liquidation. Il dépose ensuite les comptes de clôture et la demande de radiation sur le guichet unique, lui-même ou par l’intermédiaire de son mandataire.
La radiation du registre marque la disparition juridique de la société. Le greffe délivre un extrait Kbis de radiation, qui sert de preuve auprès de la banque, des assurances et des organismes sociaux.
Quel est le rôle du liquidateur amiable ?
Le liquidateur amiable transforme les biens de la société en argent, paie les créanciers et répartit le solde entre les associés. Il dispose des pouvoirs les plus étendus pour représenter la société. Les limites prévues par les statuts ou par la décision de nomination ne s’imposent pas aux tiers, comme les clients, les fournisseurs ou la banque.
La mission du liquidateur amiable s’accompagne d’obligations précises :
- Convoquer les associés dans les six mois de sa nomination pour leur présenter un rapport sur la situation de la société et le calendrier prévu ;
- Établir chaque année des comptes et un rapport sur l’avancement des opérations ;
- Obtenir l’accord des associés pour céder l’actif en bloc ou poursuivre une activité en cours ;
- Ne jamais acquérir lui-même, directement ou par l’intermédiaire de proches, un bien de la société ;
- Tenir les associés informés de toute difficulté de paiement.
Le liquidateur amiable engage sa responsabilité civile, et parfois pénale, pour les fautes commises dans sa mission. Il peut s’agir d’un créancier oublié ou d’un bien vendu à un prix anormalement bas. L’action en responsabilité contre le liquidateur se prescrit par trois ans.
Combien de temps dure une liquidation amiable ?
L’article L237-21 du Code de commerce limite le mandat du liquidateur à trois ans. Ce mandat peut être renouvelé par les associés, ou par le juge s’ils ne peuvent pas se réunir. Le liquidateur doit alors expliquer pourquoi la clôture n’a pas eu lieu et combien de temps il lui faut encore. Si la liquidation n’est pas close dans les trois ans suivant la dissolution, le ministère public ou tout intéressé peut saisir le tribunal.
Une liquidation amiable dure en pratique bien moins que ce plafond de trois ans. Aucun délai légal minimum n’existe. La durée réelle dépend des biens à vendre, des dettes à régler et du temps de traitement des dossiers par le greffe. Une société sans actif ni salarié peut être fermée en quelques semaines. Une société qui doit vendre un local ou un fonds de commerce peut demander plusieurs mois.
Plusieurs délais légaux jalonnent la procédure, du délai entre la dissolution et la liquidation jusqu’à la radiation :
- Un mois après la dissolution pour la publier et la déclarer au guichet unique ;
- Six mois après sa nomination pour que le liquidateur présente son premier rapport ;
- Trente jours après la cessation d’activité pour la dernière déclaration de TVA ;
- Soixante jours après la cessation pour la déclaration de résultat ;
- Un mois après l’assemblée de clôture pour publier la clôture et demander la radiation.
Combien coûte une liquidation amiable en 2026 ?
Une liquidation amiable coûte environ 500 € de frais légaux pour une SARL ou une SAS sans boni en 2026. Le montant descend à environ 400 € pour une EURL ou une SASU dont l’associé unique est aussi le dirigeant. Ces frais couvrent les deux annonces légales et les formalités au greffe.
| Poste | Montant 2026 | Précision |
|---|---|---|
| Annonce légale de dissolution | 153 € HT | 181 € HT à La Réunion et à Mayotte |
| Annonce légale de clôture | 111 € HT | 129 € HT à La Réunion et à Mayotte |
| Frais de greffe pour la dissolution | Moins de 200 € | Montant plus faible pour une EURL ou SASU dont l’associé unique est dirigeant |
| Frais de greffe pour la radiation | Une dizaine d’euros | Après une dissolution déjà inscrite |
| Enregistrement du PV de dissolution | Gratuit | Formalité facultative |
| Droit de partage | 2,5 % du boni | Non dû pour une EURL ou une SASU |
| Rémunération du liquidateur | Libre | Souvent nulle quand le dirigeant liquide lui-même |
Les tarifs des annonces légales, exprimés hors taxes et à destination de professionnels, sont fixés par l’arrêté du 19 novembre 2025, en vigueur depuis le 1er janvier 2026. Le prix d’une annonce légale est forfaitaire pour la dissolution et la clôture, quel que soit le département de métropole. Les frais de greffe varient selon la forme de la société et le nombre d’associés.
Les frais légaux de fermeture peuvent être complétés par des honoraires, ceux d’un expert-comptable pour établir les comptes de liquidation, ou ceux d’un service en ligne qui prend en charge les démarches.
Boni ou mali de liquidation : quelle fiscalité ?
Comment calculer le boni de liquidation ?
Le boni de liquidation correspond à ce qui reste pour les associés une fois toutes les dettes payées et les apports remboursés. Le calcul le plus courant part des capitaux propres de la société en fin de liquidation, dont on déduit le montant du capital social.
Un résultat positif constitue un boni de liquidation, imposable puisque la société a dégagé une valeur supérieure aux apports. Quand le calcul donne un chiffre négatif, il s’agit d’un mali de liquidation. Les associés récupèrent alors moins que ce qu’ils ont apporté, et aucun impôt n’est dû sur la répartition.
Comment le boni de liquidation est-il imposé ?
Le boni de liquidation est taxé à deux niveaux. La société paie d’abord le droit de partage lors de l’enregistrement du procès-verbal de clôture. L’article 746 du Code général des impôts fixe son taux à 2,5 % de l’actif net partagé, c’est-à-dire du boni réparti entre les associés. Ce droit n’est pas dû dans une EURL ou une SASU, car un associé unique ne partage rien avec personne.
Chaque associé personne physique est imposé sur sa part de boni comme sur des dividendes. En 2026, ce boni est soumis par défaut au prélèvement forfaitaire unique de 31,4 %, qui se décompose en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le taux était de 30 % jusqu’en 2025. L’associé peut opter pour le barème progressif de l’impôt sur le revenu, avec un abattement de 40 %. Ce choix est plus intéressant pour un foyer peu ou pas imposé. Lorsque l’associé est lui-même une société soumise à l’impôt sur les sociétés, le boni s’ajoute à son résultat imposable.
Le boni de liquidation perçu par un gérant majoritaire de SARL ou d’EURL supporte en plus des cotisations sociales. Elles portent sur la fraction qui dépasse 10 % du capital, des primes d’émission et des sommes laissées en compte courant. Les associés de SAS et de SASU ne sont pas concernés.
Exemple concret : la liquidation de la SAS de Camille et Hugo
Camille et Hugo détiennent chacun la moitié d’une SAS d’organisation d’événements, créée avec un capital de 10 000 €. Après la vente du matériel et le paiement des dernières factures, les capitaux propres s’élèvent à 50 000 €. Le boni atteint donc 40 000 €. La SAS paie 1 000 € de droit de partage (2,5 % de 40 000 €). Il reste 39 000 € à répartir, soit 19 500 € chacun. Au PFU de 31,4 %, chacun verse 6 123 € d’impôt et de prélèvements sociaux. Camille et Hugo récupèrent chacun leur apport de 5 000 €, plus un boni net de 13 377 €.
Une SAS au capital de 10 000 € qui termine sa liquidation avec seulement 6 000 € de capitaux propres dégage un mali de 4 000 €. Pour deux associés à parts égales, chacun récupère 3 000 € sur les 5 000 € apportés, sans droit de partage ni impôt sur cette somme. La fiscalité de la dissolution d’entreprise suit d’autres règles lorsque la société attribue un immeuble ou un fonds de commerce à un associé.
Quelles sont les conséquences de la liquidation amiable d’une société ?
La liquidation amiable fait disparaître la société et met fin à ses engagements. Elle produit plusieurs effets :
- Le dirigeant perd ses pouvoirs dès la dissolution, au profit du liquidateur ;
- Les salariés sont licenciés pour motif économique, avec les indemnités et le préavis prévus par le Code du travail ;
- Le bail commercial, les contrats fournisseurs et les abonnements sont résiliés selon leurs clauses, avec l’accord de l’autre partie en cas de rupture anticipée ;
- Les déclarations fiscales de cessation sont déposées, et la cotisation foncière des entreprises (CFE) reste due pour l’année de cessation, avec une réduction possible au prorata des mois d’activité ;
- La personnalité morale disparaît à la publication de la clôture, et la radiation est inscrite au registre.
La fermeture définitive d’une société constitue un motif de licenciement économique pour ses salariés. Les salaires, indemnités et préavis font partie des dettes de la société. Ils doivent être payés avant la clôture et avant tout partage entre associés.
Liquidation amiable et dettes : que se passe-t-il ?
Une société qui a des dettes peut tout de même faire l’objet d’une liquidation amiable. Ce qui compte, c’est sa capacité à les payer avec ce qu’elle possède.
L’actif couvre toutes les dettes
Une liquidation amiable suit son cours normal quand l’actif de la société suffit à payer toutes ses dettes. Le liquidateur règle chaque créancier avec le produit des ventes et la trésorerie disponible, puis rembourse les apports et répartit le boni éventuel entre les associés.
L’actif ne suffit pas
Une société en cours de liquidation dont l’actif ne suffit plus à payer les dettes se trouve en cessation des paiements. La situation se présente quand la vente des biens rapporte moins que prévu, ou qu’une dette importante apparaît en cours de route. Le liquidateur doit alors saisir le tribunal, qui ouvre une liquidation judiciaire. Les associés peuvent aussi choisir de renflouer la société pour rester dans le cadre amiable. La fermeture d’une SASU avec des dettes obéit aux mêmes règles. Si l’activité peut encore être sauvée, le tribunal peut ouvrir un redressement judiciaire plutôt qu’une liquidation.
Une dette est découverte après la clôture
Un créancier qui découvre une dette impayée après la clôture d’une liquidation amiable peut agir contre les associés, dans la limite de ce qu’ils ont reçu lors du partage. Pour une société commerciale, cette action se prescrit par cinq ans à compter de la publication de la dissolution. Le créancier peut aussi rechercher la responsabilité du liquidateur s’il a été oublié par négligence.
Dans les fermetures de société que nous traitons, la difficulté vient rarement des grosses dettes connues. Elle vient d’une facture oubliée ou du dernier avis de CFE, qui arrive après la clôture et que les associés finissent par régler eux-mêmes. Un dernier relevé des comptes bancaires et de l’espace professionnel impots.gouv avant l’assemblée de clôture permet souvent de les repérer à temps.
Une liquidation amiable déjà clôturée peut être rouverte lorsqu’un bien de la société a été oublié. Le tribunal désigne alors un mandataire chargé de vendre ce bien et d’en répartir le produit.
La liquidation amiable est réservée aux sociétés solvables, et le dirigeant d’une société en cessation des paiements doit saisir le tribunal dans les 45 jours. La procédure de fermeture amiable suit six étapes, de la dissolution à la radiation, avec des formalités à accomplir dans le mois sur le guichet unique de l’INPI, par le liquidateur ou par un mandataire qui agit en son nom. Le mandat du liquidateur dure trois ans au plus, mais la plupart des liquidations se closent en quelques semaines ou quelques mois. Les frais légaux atteignent environ 500 € pour une SARL ou une SAS en 2026, et le boni est imposé au PFU de 31,4 %.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 22/10/2026
FAQ
Peut-on faire une liquidation amiable sans expert-comptable ?
Une liquidation amiable peut être menée sans expert-comptable, car aucun texte n’impose son intervention. Le liquidateur doit toutefois établir des comptes de liquidation fiables et déposer les déclarations fiscales de cessation. Pour une société qui a eu de l’activité, avec des stocks, des salariés ou un boni, l’aide d’un professionnel du chiffre limite le risque d’erreur. Pour une société sans actif ni dettes, le dirigeant peut le plus souvent tout gérer seul.
Le dirigeant peut-il être le liquidateur de sa propre société ?
Le dirigeant d’une société peut être nommé liquidateur amiable par les associés, et c’est même la situation la plus fréquente dans les petites sociétés. Le gérant de SARL ou le président de SAS exerce alors cette mission avec ou sans rémunération. Il ne dirige plus l’activité, il la liquide. Il reste soumis aux obligations du liquidateur, notamment l’interdiction d’acheter lui-même les biens de la société.
Quel délai entre la dissolution et la clôture de la liquidation ?
Le délai maximal entre la dissolution et la clôture d’une liquidation amiable est de trois ans, soit la durée du mandat du liquidateur. Ce mandat peut être renouvelé si la liquidation n’est pas terminée. Il n’existe aucun délai minimum. Une société sans actif ni passif peut voter la dissolution et la clôture le même jour. Le plus souvent, l’écart va de quelques semaines à quelques mois, selon les biens à vendre et les dettes à régler.
Peut-on fermer une société du jour au lendemain ?
Une société peut décider sa dissolution en un jour, mais sa radiation demande quelques semaines. Il faut publier les annonces légales, déposer le dossier sur le guichet unique et attendre le traitement du greffe. Aucun délai légal ne fixe ce traitement, qui dépend surtout de la qualité du dossier déposé et de la charge du greffe. La dissolution-liquidation simultanée est la voie la plus rapide. Elle est réservée aux sociétés sans actif à vendre ni dette à payer.
Que deviennent les salariés lors d'une liquidation amiable ?
Les salariés d’une société en liquidation amiable sont licenciés pour motif économique, la fermeture de l’entreprise constituant une cause réelle et sérieuse. Le liquidateur, qui représente l’employeur, doit respecter la procédure de licenciement, verser les indemnités légales ou conventionnelles et respecter le préavis. Ces sommes font partie des dettes à payer avant toute répartition entre associés.
Qu'est-ce qu'un mali de liquidation ?
Le mali de liquidation apparaît quand une société, une fois ses dettes payées, ne dispose plus d’assez d’argent pour rembourser intégralement les apports des associés. Chaque associé récupère alors moins que ce qu’il a investi. Le mali n’est soumis ni au droit de partage ni à l’impôt sur le revenu. La perte peut, dans certains cas, être prise en compte dans la fiscalité personnelle de l’associé.
Que devient le compte courant d'associé lors d'une liquidation amiable ?
Le compte courant d’associé correspond à l’argent qu’un associé a prêté à sa société, qui lui doit donc cette somme. Lors d’une liquidation amiable, le liquidateur le rembourse comme les autres dettes, avant le remboursement des apports et avant tout partage du boni. Si l’actif ne suffit pas à rembourser tous les créanciers, l’associé peut renoncer à tout ou partie de son compte courant. Cet abandon permet à la société de rester solvable et d’éviter une liquidation judiciaire.
Quand fermer le compte bancaire d'une société en liquidation amiable ?
Le compte bancaire d’une société en liquidation amiable reste ouvert pendant toute la liquidation. Il sert à encaisser le produit des ventes, à payer les dernières dettes et à verser le boni aux associés. Le liquidateur demande sa clôture une fois ces opérations terminées, en général juste avant ou juste après l’assemblée de clôture. Pour fermer le compte bancaire professionnel, la banque demande souvent le procès-verbal de clôture ou l’extrait Kbis de radiation.
Peut-on rouvrir une liquidation déjà clôturée ?
Une liquidation amiable clôturée peut être rouverte lorsqu’un bien de la société a été oublié pendant les opérations. Tout intéressé peut demander au tribunal de désigner un mandataire chargé de reprendre la liquidation pour ce bien. Le mandataire le vend, puis répartit le produit entre les créanciers impayés et les associés. Cette réouverture ne remet pas en cause la radiation déjà inscrite.
Sources de l'article
- Article 1844-7 du Code civil
- Article 1844-8 du Code civil
- Article L631-4 du Code de commerce
- Article L237-12 du Code de commerce
- Article L237-13 du Code de commerce
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser