 Connexion
Charges déductibles en SCI : ce que vous pouvez vraiment déduire en 2026
Dernière mise à jour le 11/09/2026
- Quelles sont les conditions pour déduire une charge en SCI ?
- Quelles charges sont déductibles dans une SCI à l’impôt sur le revenu (IR) ?
- Quelles charges sont déductibles dans une SCI à l’impôt sur les sociétés (IS) ?
- Charges déductibles en SCI : quelles différences entre l’IR et l’IS ?
- Quelles sont les charges non déductibles en SCI ?
- Comment justifier les charges déduites face à l’administration fiscale ?
- Les charges déductibles d’une SCI dépendent de son régime fiscal. À l’impôt sur le revenu, elles sont limitativement énumérées par l’article 31 du Code général des impôts. À l’impôt sur les sociétés, elles sont bien plus larges.
- À l’IR, vous déduisez notamment les travaux d’entretien et d’amélioration, la taxe foncière, les primes d’assurance et les intérêts d’emprunt.
- À l’IS, vous déduisez en plus l’amortissement du bien, les frais de notaire et la rémunération du gérant.
- Les dépenses de construction, d’agrandissement et les charges personnelles ne sont jamais déductibles à l’IR.
Chaque euro de charge déduit vient réduire le revenu imposable de votre SCI, donc l’impôt payé sur vos loyers. Encore faut-il savoir ce que vous avez le droit de déduire, et ce que l’administration fiscale refusera. Tout se joue sur le régime d’imposition de votre SCI. Une même charge peut être déductible dans une SCI à l’IS et rejetée dans une SCI à l’IR.
Quelles sont les conditions pour déduire une charge en SCI ?
Une charge n’est déductible en SCI que si elle remplit trois conditions, quel que soit le régime fiscal de la Société Civile Immobilière:
- La dépense doit être engagée dans l’intérêt de la SCI, et non pour un usage personnel d’un associé ;
- La dépense doit se rapporter à un bien qui produit des revenus imposables pour la SCI ;
- Cette charge doit enfin pouvoir être justifiée par une facture, une quittance ou un contrat.
À l’impôt sur le revenu (IR), une règle de temps s’ajoute. La charge se rattache à l’année où elle est réellement payée, pas à l’année où la facture est émise.
Des travaux facturés en décembre 2025 mais réglés en janvier 2026 se déduisent sur les revenus 2026.
Quelles charges sont déductibles dans une SCI à l’impôt sur le revenu (IR) ?
Dans une SCI à l’IR, chaque associé déclare sa quote-part de bénéfice dans la catégorie des revenus fonciers. Les charges admises sont celles que l’article 31 du Code général des impôts énumère de façon limitative. Une dépense qui n’y figure pas n’est pas déductible, même si elle vous semble justifiée.
Les dépenses d’entretien et de réparation
Les dépenses d’entretien et de réparation d’une SCI visent à maintenir le bien en état ou à le remettre en état, sans en modifier la structure. Elles sont déductibles pour leur montant réel à l’IR. Entrent dans cette catégorie :
- Le ravalement de façade ;
- La remise en état d’une installation électrique ou de plomberie ;
- Le remplacement d’une chaudière à l’identique ;
- Les frais des diagnostics obligatoires avant une location.
Les dépenses d’amélioration
Les dépenses d’amélioration apportent au logement un équipement ou un élément de confort nouveau, mieux adapté aux conditions de vie modernes. Pour un logement d’habitation loué par une SCI, elles sont déductibles à l’IR. L’installation d’un chauffage central, d’une cuisine équipée ou d’un système de sécurité en fait partie.
Pour un local professionnel ou commercial, la règle se resserre. Seuls les travaux d’accessibilité pour les personnes handicapées et les travaux de désamiantage ouvrent droit à déduction.
Les dépenses payées pour le compte du locataire
Les dépenses payées par la SCI pour le compte du locataire restent déductibles si la société n’a pas pu s’en faire rembourser au 31 décembre de l’année du départ du locataire. Ces dépenses incombent normalement au locataire, mais la SCI les avance. Cela concerne par exemple l’eau, le chauffage collectif, les ordures ménagères ou de petites réparations locatives réglées par la société.
Les provisions pour charges de copropriété
Les provisions pour charges de copropriété que la SCI verse au syndic sont déductibles l’année de leur versement. Quand le bien loué se trouve dans une copropriété, la société avance ces provisions au syndic. Une régularisation intervient ensuite l’année suivante, une fois les comptes de la copropriété arrêtés, pour ajuster la déduction au montant réellement dû.
Les frais de gestion
Les frais de gestion d’une SCI suivent deux traitements distincts. Certains se déduisent pour leur montant réel. C’est le cas de la rémunération des gardiens et concierges, des honoraires versés à une agence ou à un gestionnaire pour la gestion locative, et des frais de procédure comme les honoraires d’avocat ou d’huissier en cas de litige avec un locataire.
Les autres frais de gestion de la SCI, plus diffus comme les frais de correspondance ou de téléphone, ne se déduisent pas au réel. Ils sont couverts par un forfait de 20 euros par local et par an.
Les primes d’assurance
Les primes d’assurance qui couvrent le bien loué par une SCI sont déductibles pour leur montant réel. L’assurance propriétaire non occupant, la garantie loyers impayés ou l’assurance contre les dégâts des eaux entrent toutes dans ce champ, sans plafond.
Les indemnités d’éviction et frais de relogement
L’indemnité d’éviction que la SCI verse à un locataire pour le faire partir est déductible si elle sert à acquérir ou à conserver un revenu, par exemple pour relouer plus cher ou rénover avant de relouer. En revanche, l’indemnité versée pour reprendre le bien à titre personnel n’est pas déductible. Les frais de relogement temporaire du locataire pendant des travaux suivent la même logique.
Les impôts et taxes
La taxe foncière qui incombe au propriétaire est déductible dans une SCI, de même que la taxe annuelle sur les bureaux dans certaines régions. La taxe d’enlèvement des ordures ménagères, elle, est en principe récupérable sur le locataire, donc non déductible pour la SCI. L’impôt sur le revenu de l’associé n’est jamais déductible.
Les intérêts d’emprunt
Les intérêts des emprunts contractés par une SCI pour acquérir, construire, réparer ou améliorer le bien loué sont déductibles. La déduction ne s’arrête pas aux seuls intérêts. Les frais de dossier bancaire, les frais d’inscription hypothécaire et les cotisations d’assurance emprunteur liées au prêt sont eux aussi admis. Si vous financez un achat via un emprunt en SCI, cette déduction pèse lourd dans le calcul du résultat foncier.
Quelles charges sont déductibles dans une SCI à l’impôt sur les sociétés (IS) ?
La SCI à l’IS change complètement de logique. Elle ne raisonne plus en revenus fonciers mais en bénéfices d’exploitation. Toute charge engagée dans l’intérêt de la société et correctement comptabilisée devient déductible, ce qui élargit fortement la liste par rapport à l’IR.
Les charges supplémentaires déductibles à l’IS
Plusieurs postes rejetés à l’IR deviennent déductibles dans une SCI à l’IS :
- Les frais de notaire et les droits de mutation payés lors de l’achat du bien ;
- Les frais d’agence immobilière liés à l’acquisition ;
- La rémunération versée au gérant de la SCI ;
- Les frais de constitution de la société et les honoraires de l’expert-comptable.
L’amortissement du bien immobilier
L’amortissement du bien est le principal atout fiscal d’une SCI à l’IS. Il permet de déduire chaque année une fraction de la valeur de la construction, pour tenir compte de son usure comptable dans le temps. Ce mécanisme n’existe pas à l’IR. Le terrain ne s’amortit jamais, car il ne se déprécie pas. Seule la valeur de la construction est amortissable, souvent décomposée par éléments comme la toiture, les façades ou les installations techniques.
Marc place un immeuble de rapport de 240 000 euros dans une SCI à l’IS. Le terrain est estimé à 40 000 euros et ne s’amortit pas. La construction, soit 200 000 euros, est amortie sur 25 ans. La SCI déduit donc 8 000 euros par an de son résultat, en plus de ses autres charges. Sur un loyer annuel de 14 000 euros, cet amortissement réduit fortement le bénéfice imposable, parfois jusqu’à l’annuler les premières années. L’amortissement constitue ainsi un avantage de trésorerie propre à l’IS.
La contrepartie se manifeste à la revente. Les amortissements pratiqués viennent augmenter la plus-value taxable. Le fonctionnement détaillé de l’amortissement en SCI mérite d’être étudié avant d’opter pour l’IS.
Charges déductibles en SCI : quelles différences entre l’IR et l’IS ?
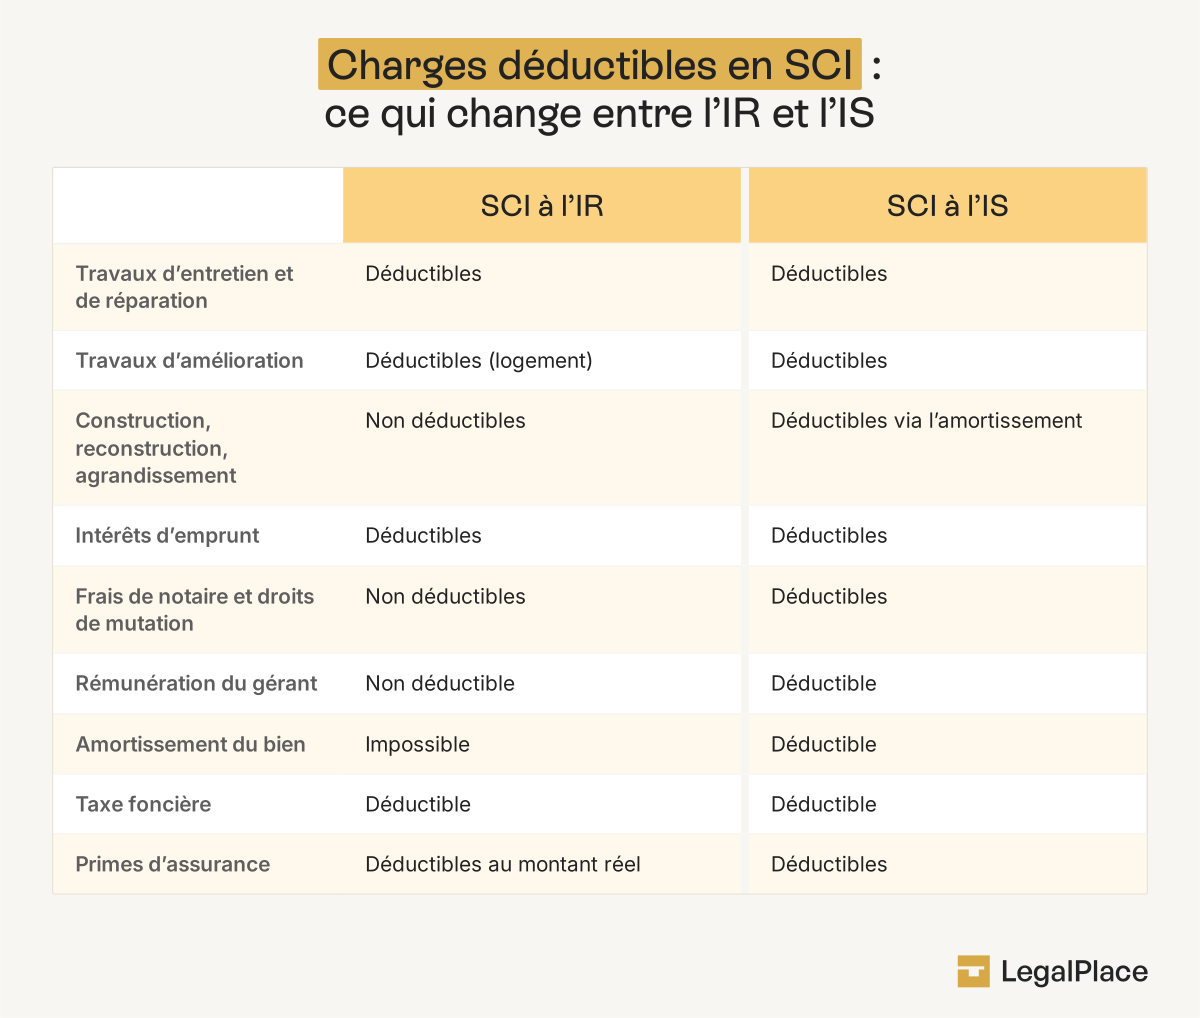
Le régime fiscal d’une SCI détermine à lui seul ce que vous pouvez déduire. Le tableau ci-dessous résume les principaux écarts entre une SCI à l’IR et une SCI à l’IS :
| Type de charge | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Travaux d’entretien et de réparation | Déductibles | Déductibles |
| Travaux d’amélioration | Déductibles (logement) | Déductibles |
| Construction et agrandissement | Non déductibles | Déductibles (via amortissement) |
| Intérêts d’emprunt | Déductibles | Déductibles |
| Frais de notaire et d’acquisition | Non déductibles | Déductibles |
| Rémunération du gérant | Non déductible | Déductible |
| Amortissement du bien | Impossible | Déductible |
Quelles sont les charges non déductibles en SCI ?
Certaines dépenses d’une SCI sont exclues de toute déduction, surtout dans une SCI à l’IR. Les connaître évite un redressement fiscal.
Ne sont pas déductibles à l’IR :
- Les dépenses de construction, de reconstruction ou d’agrandissement ;
- Les dépenses personnelles d’un associé, sans lien avec la location ;
- L’impôt sur le revenu de l’associé lui-même ;
- Les charges se rapportant à un bien qui ne génère aucun revenu imposable.
Ce dernier cas piège de nombreuses SCI familiales. Un bien mis gratuitement à disposition d’un associé ne produit aucun revenu foncier. Aucune charge liée à ce bien n’est alors déductible, y compris la taxe foncière ou les intérêts d’emprunt.
Une SCI familiale détient un appartement qu’elle laisse occuper gratuitement par la fille des associés, étudiante. La SCI paie la taxe foncière et rembourse un crédit. Comme le logement ne rapporte aucun loyer, elle ne peut déduire ni la taxe foncière ni les intérêts d’emprunt. La déduction n’est possible que si le bien est loué à un prix de marché.
Comment justifier les charges déduites face à l’administration fiscale ?
Une charge déduite par une SCI n’est acquise que si la société peut la prouver. L’administration fiscale peut demander le détail des charges déclarées, en général jusqu’à trois ans après la déclaration. Une charge non justifiée est réintégrée dans le résultat, avec un rappel d’impôt et des pénalités.
Pour sécuriser ses déductions, la SCI conserve systématiquement :
- Les factures et devis des travaux, au nom de la SCI ;
- Les quittances et preuves de paiement, comme les relevés bancaires ;
- Les tableaux d’amortissement du prêt fournis par la banque ;
- Les avis de taxe foncière et les appels de fonds du syndic.
La SCI à l’IR dépose chaque année une déclaration 2072 qui récapitule ses revenus et ses charges. Chaque associé reporte ensuite sa quote-part sur sa déclaration personnelle. La SCI à l’IS, elle, tient une comptabilité commerciale complète et dépose une liasse fiscale. Cette tenue rigoureuse de la comptabilité d’une SCI à l’IS conditionne directement la validité des charges déduites.
Les charges déductibles d’une SCI se lisent toujours à la lumière de son régime fiscal. À l’IR, la liste est fermée et suit l’article 31 du Code général des impôts. Vous y déduisez l’entretien, l’amélioration des logements, la taxe foncière, les assurances et les intérêts d’emprunt, mais jamais la construction ni l’amortissement. À l’IS, la logique de charges d’exploitation ouvre la déduction des frais de notaire, de la rémunération du gérant et surtout de l’amortissement du bien, au prix d’une plus-value plus lourde à la revente. Dans les deux cas, aucune charge n’est déductible sans justificatif ni sans revenu locatif imposable en face.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 11/09/2026
FAQ
Quelles charges peut-on déduire dans une SCI familiale ?
Une SCI familiale suit les mêmes règles qu’une SCI classique. Tout dépend de son régime fiscal. À l’IR, elle déduit l’entretien, la taxe foncière, les assurances et les intérêts d’emprunt, à condition que le bien soit loué à un prix de marché. Un bien occupé gratuitement par un membre de la famille ne génère aucune charge déductible.
Peut-on déduire les travaux dans une SCI ?
Une SCI déduit certains travaux, mais pas tous. Les travaux d’entretien, de réparation et d’amélioration d’un logement sont déductibles. Les travaux de construction, de reconstruction et d’agrandissement ne le sont pas à l’IR. À l’IS, ces gros travaux sont pris en compte différemment, par le biais de l’amortissement.
L'amortissement est-il déductible dans une SCI à l'IR ?
L’amortissement d’un bien n’est pas déductible dans une SCI à l’IR. Il n’existe qu’à l’IS. Une SCI à l’IR, imposée dans la catégorie des revenus fonciers, ne peut jamais amortir ses immeubles. C’est l’une des différences majeures entre les deux régimes.
Peut-on déduire les intérêts d'emprunt en SCI ?
Une SCI déduit les intérêts d’emprunt dans les deux régimes fiscaux. Les intérêts d’un prêt servant à acquérir, construire, réparer ou améliorer le bien loué sont déductibles, tout comme les frais de dossier et l’assurance emprunteur. Le bien financé doit produire des revenus imposables.
Comment défiscaliser avec une SCI ?
Une SCI n’est pas un outil de défiscalisation en soi. Elle permet surtout de déduire des charges réelles et, à l’IR, de créer un déficit foncier imputable sur le revenu global dans certaines limites. Le déficit foncier en SCI reste le principal levier d’optimisation pour un bailleur imposé à l’IR.
Peut-on déduire les charges d'un bien non loué ?
Une SCI ne peut pas déduire les charges d’un bien non loué. Une charge n’est déductible que si le bien produit un revenu imposable. Un logement vacant sans recherche active de locataire, ou occupé gratuitement, ne permet aucune déduction. Les charges de ce bien restent supportées par les associés.
Quelle déclaration pour déclarer les charges d'une SCI ?
Une SCI à l’IR dépose la déclaration 2072, puis chaque associé reporte sa part sur sa déclaration de revenus personnelle. Une SCI à l’IS dépose une liasse fiscale et paie l’impôt directement au niveau de la société.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Bonjour
Si je crée une SCI pour acheter un bien en copropriété inscrit aux monuments historiques, la réduction fiscale qui y est liée s’appliquera forcément au prorata des parts de chaque associé ? Autrement dit, si mon associé a un TMI bien plus élevé que le lien mais qu’il ne possède que 10% des parts de la SCI, il ne pourra jamais déduire plus de 10% des coûts d’entretien de ses revenus imposables ?
Bonjour, Les sociétés civiles non soumises à l’impôt sur les sociétés relèvent de l’article 8 du CGI : chaque associé est personnellement imposé à proportion de ses droits dans les résultats sociaux, tels que fixés par les statuts. Les charges foncières admises au titre du régime des monuments historiques suivent cette répartition, sous réserve des conditions posées par l’article 156 bis du CGI, notamment l’engagement de conservation de quinze ans. Nous vous invitons à prendre contact avec un avocat fiscaliste afin d’obtenir une analyse adaptée à votre situation personnelle. En espérant que notre réponse vous sera utile, nous vous souhaitons… Lire la suite »
Les frais de formalité lors de la constitution (publication des annonce, greffe) sont les charges déductibles pour une SCI à IR?
Bonjour,
Les charges déductibles des revenus fonciers sont définies par l’article 31 du Code général des impôts. Les frais de constitution, tels que les frais de publication et d’immatriculation, ne constituent pas en principe des charges déductibles des revenus fonciers mais relèvent des frais d’établissement selon les règles fiscales applicables.
Nous vous invitons à prendre contact avec un avocat en droit fiscal afin d’obtenir une analyse adaptée à votre situation personnelle.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée. L’équipe LegalPlace.
Puis je déduire de la sci les charges et travaux d’un appartement qui n’est pas loué ?
Bonjour,
La déduction des charges et travaux d’un appartement non loué par une SCI dépend de sa situation fiscale et des motifs de la vacance.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour
Nous venons d acquérir un bien en sci que nous allons louer a un commerce. Nous allons y faire une remise aux normes de l électricité. Pouvons nous déduire des travaux? Ainsi que les frais d agence et de notaire ? Merci de votre réponse.
Bonjour, Les travaux de remise aux normes de l’électricité dans un local commercial détenu par une SCI sont en principe déductibles des revenus fonciers, car ils sont qualifiés de dépenses d’entretien et de réparation visant à maintenir l’immeuble en bon état. Concernant les frais d’acquisition, le traitement diffère : les frais d’agence immobilière et les frais de notaire ne sont pas déductibles des revenus fonciers dans le cadre du régime des revenus fonciers (IR). Toutefois, si votre SCI a opté pour l’impôt sur les sociétés (IS), ces frais peuvent être soit déduits immédiatement en charges de l’exercice, soit intégrés au… Lire la suite »
Bonjour
Avec mon fils et mon mari ous avons un bien en sci que nous louons à un commerce. Nous voulons changer la porte d accès au commerce de notre locataire. Remplacer la porte du garage qui est pleine et en mauvais état par une morte plus isolante et plus vitrée. Cette dépense peut elle être déduite des impôts ?
Bonjour,
Les dépenses engagées par une SCI pour l’amélioration d’un local commercial sont soumises à des règles de déductibilité spécifiques. Les travaux de réparation et d’entretien visant à maintenir le bien en bon état, ainsi que les travaux d’amélioration destinés à apporter un équipement nouveau ou un confort supérieur, sont en principe déductibles des revenus fonciers de la SCI dès lors qu’ils ne modifient pas la structure de l’immeuble.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner davantage.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour.
Dans le cadre d’une SCI, propriétaire d’une maison en résidence secondaire soumis a l’impôt sur le revenu, peut on installer des panneaux photovoltaïque sur un toit, et les passer en déduction des revenus imposables et si oui faut il incorporer la vente de l’énergie en complément des revenus.
Merci de votre réponse
Pascal
Bonjour,
Oui, une SCI soumise à l’impôt sur le revenu peut installer des panneaux photovoltaïques et déduire leur coût des revenus fonciers si ces dépenses sont considérées comme des charges déductibles (réparations, entretien ou amélioration du bien). Toutefois, si l’énergie produite est revendue, les revenus correspondants doivent être déclarés et imposés en tant que bénéfices industriels et commerciaux (BIC), ce qui peut entraîner des conséquences fiscales pour la SCI. Il est recommandé de consulter un expert-comptable pour évaluer l’impact fiscal de cette opération.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour,
je suis passé par LEGALPLACE pour la dissolution liquidation de la SCI familiale.Les frais réglés à LegalPlace sont ils déductibles des revenus de la SCI et donc de mes revenus fonciers?
Vous remerciant,cordialement.
Philippe
Bonjour,
Il est légitime de demander au notaire un état chiffré détaillant la valeur de l’usufruit et la part revenant aux filles.
Ce document permet de vérifier que la réserve héréditaire est respectée et que l’acompte est justifié.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour, je suis passé par légal place pour créer ma SCI, je suis à l’is. Petite question, les matériaux acheté par la sci peuvent il etre déduis de l’IS ? Y a t-il une différence entre les acheter soi même ou que l’artisant nous les facture (Bien évidement un peu plus cher) ? Merci d’avance pour votre réponse.