Connexion
Tout comprendre sur la société en commandite par actions (SCA)
Dernière mise à jour le 30/09/2026
- Qu’est-ce qu’une société en commandite par actions ?
- Comment fonctionne une société en commandite par actions ?
- Pourquoi choisir la société en commandite par actions ?
- Qui peut créer une société en commandite par actions ?
- Quel est le régime fiscal en société en commandite par actions ?
- Quelles obligations comptables en société en commandite par actions ?
- Quel régime social pour le dirigeant de société en commandite par actions ?
- Comment créer une société en commandite par actions ?
- Combien coûte la création d’une société en commandite par actions ?
- Comment transmettre une société en commandite par actions ?
- Comment fermer une société en commandite par actions ?
- Société en commandite par actions vs société en commandite simple : tableau comparatif
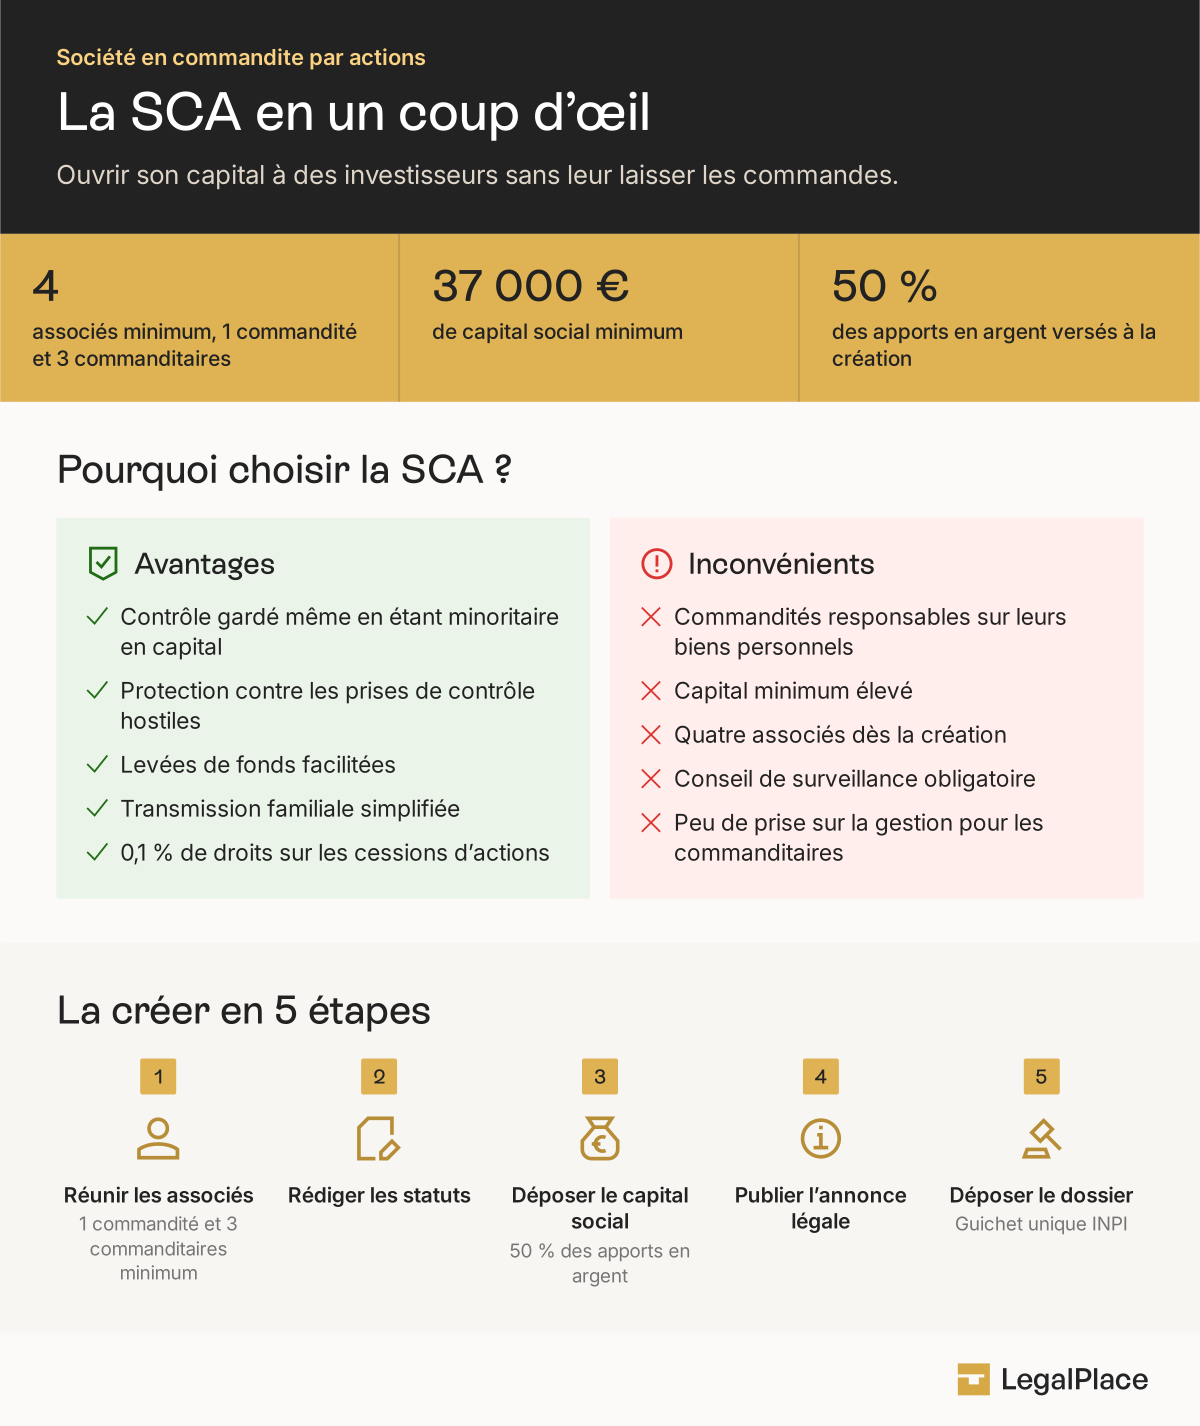
- La société en commandite par actions (SCA) réunit au moins un associé commandité, responsable des dettes sur son patrimoine personnel, et au moins trois commanditaires, dont le risque se limite à leur apport. Le capital social minimum de la SCA est de 37 000 €, dont la moitié des apports en argent doit être versée dès la création.
- Un ou plusieurs gérants de la SCA dirigent la société, sous le contrôle d’un conseil de surveillance obligatoire.
- La SCA paie l’impôt sur les sociétés et permet de faire entrer des investisseurs sans perdre le contrôle de l’entreprise.
La société en commandite par actions (SCA) permet d’ouvrir le capital d’une entreprise à des investisseurs sans leur laisser les commandes. Ce statut juridique sépare ceux qui dirigent et prennent le risque, les commandités, de ceux qui financent, les commanditaires.
Qu’est-ce qu’une société en commandite par actions ?
Définition de la société en commandite par actions
Avec une société en commandite par actions (SCA), vous répartissez les rôles entre deux catégories d’associés aux droits et aux risques très différents :
- Les commandités ;
- Les commanditaires.
Les commandités dirigent la société et répondent de ses dettes sur leurs biens personnels. Les commanditaires apportent des capitaux, reçoivent des actions et ne risquent que leur mise.
L’article L226-1 du Code de commerce définit la SCA comme une société dont le capital est divisé en actions. Ce texte précise que les commandités ont la qualité de commerçant et répondent des dettes sociales de façon indéfinie et solidaire. Concrètement, un créancier impayé peut réclamer la totalité de la dette à n’importe quel associé commandité. La SCA emprunte donc aux sociétés de personnes pour le statut des commandités, et aux sociétés de capitaux pour les actions et la gouvernance. Elle fait partie des autres statuts juridiques, bien moins répandus que la SARL ou la SAS.
Quelles sont les caractéristiques de la société en commandite par actions ?
La SCA compte au minimum quatre associés, soit un commandité et trois commanditaires. Chacun peut être une personne physique ou une société. Aucun nombre maximum n’est prévu.
| Critère | Associés commandités | Associés commanditaires |
|---|---|---|
| Nombre minimum | 1 | 3 |
| Statut | Commerçant | Actionnaire |
| Responsabilité | Indéfinie et solidaire, sur leurs biens personnels | Limitée au montant de leurs apports |
| Accès à la gérance | Oui | Non |
| Titres détenus | Parts de commandité, et actions s’ils en souscrivent | Actions |
Le capital minimum d’une SCA s’élève à 37 000 €, comme pour une société anonyme. L’article L224-2 du Code de commerce fixe ce plancher, alors que le capital social minimum d’une société de type SAS ou SARL peut descendre à 1 €. Les apports prennent la forme d’argent (numéraire) ou de biens (nature). Les commandités peuvent aussi apporter leur travail ou leur savoir-faire, mais cet apport en industrie n’entre pas dans le capital.
Comment fonctionne une société en commandite par actions ?
La gérance d’une SCA
Un ou plusieurs gérants dirigent la SCA. Le gérant peut être un associé commandité ou une personne extérieure à la société, physique ou morale. Les statuts nomment les premiers gérants. L’assemblée générale ordinaire désigne ensuite les suivants, avec l’accord des commandités.
Le gérant de SCA représente la société face aux tiers et dispose des pouvoirs les plus étendus pour agir en son nom. Sa révocation suit les règles prévues par les statuts. Le tribunal peut aussi le révoquer pour une cause légitime, à la demande d’un associé ou de la société. Sauf clause contraire des statuts, le gérant est automatiquement considéré comme démissionnaire à 65 ans.
Le conseil de surveillance d’une SCA
Toute SCA doit se doter d’un conseil de surveillance d’au moins trois membres, choisis parmi les commanditaires. Les commandités ne peuvent pas y siéger, puisqu’ils se contrôleraient eux-mêmes. L’assemblée générale nomme ses membres.
Le conseil de surveillance de la SCA contrôle en permanence la gestion. Il dispose des mêmes pouvoirs d’investigation que les commissaires aux comptes et présente chaque année un rapport à l’assemblée, notamment sur les comptes. À la différence du conseil de surveillance de SAS, qui reste facultatif, celui de la SCA est imposé par la loi.
Les assemblées et le rôle des commandités dans une SCA
Les commanditaires votent en assemblée générale, comme les actionnaires d’une société anonyme. Ils approuvent les comptes, décident de l’affectation du résultat et élisent le conseil de surveillance. Mais les décisions de fond exigent aussi l’accord des commandités. La loi prévoit ainsi que toute modification des statuts suppose, sauf clause contraire, l’accord de tous les commandités.
L’accord des commandités d’une SCA est en principe nécessaire pour :
- Nommer un nouveau gérant ;
- Modifier les statuts, par exemple pour augmenter le capital ;
- Dissoudre la société de façon anticipée ;
- Transformer la SCA en SA ou en SARL, avec l’accord de la majorité des commandités.
Pourquoi choisir la société en commandite par actions ?
La SCA intéresse surtout les dirigeants qui veulent lever des fonds importants en gardant la main sur les décisions. Opter pour une SCA a pourtant un prix, en risque personnel comme en formalisme, à commencer par 37 000 € de capital à réunir. Le tableau comparatif des différents statuts juridiques permet de mesurer ces contraintes face aux autres formes.
Les avantages de la société en commandite par actions
Il existe différents avantages de la société en commandite par actions qu’il est important de connaître avant de faire son choix. En voici quelques illustrations :
- Les dirigeants commandités gardent le contrôle de la SCA même s’ils sont minoritaires en capital, car les commanditaires ne peuvent ni modifier les statuts ni changer de gérant sans eux ;
- La société résiste aux prises de contrôle hostiles, puisqu’un investisseur qui rachète la majorité des actions n’obtient pas la direction ;
- Les levées de fonds sont facilitées, les actions s’émettant et se cédant comme dans une société anonyme ;
- La transmission familiale s’organise simplement, avec des héritiers commanditaires et un dirigeant commandité ;
- Les cessions d’actions ne supportent que 0,1 % de droits d’enregistrement.
Les inconvénients de la société en commandite par actions
Si la société en commandite par actions (SCA) protège efficacement les dirigeants contre le risque de prise de contrôle, elle présente toutefois certains inconvénients qu’il vaut mieux connaître avant de choisir cette forme juridique.
- Les commandités répondent des dettes sociales de façon illimitée et solidaire, ce qui expose leur patrimoine personnel ;
- Le capital minimum de 37 000 € représente un effort financier élevé pour un créateur ;
- Il faut réunir au moins quatre associés dès la création ;
- Le fonctionnement est lourd, avec un conseil de surveillance obligatoire, des assemblées formelles et, au-delà de certains seuils, un commissaire aux comptes ;
- Les commanditaires ont peu de prise sur la gestion, ce qui peut freiner certains investisseurs.
Qui peut créer une société en commandite par actions ?
Toute personne physique ou morale peut devenir associée d’une SCA, qui compte au moins un commandité et trois commanditaires, mais les conditions varient selon le rôle. Les commanditaires ne doivent remplir aucune condition particulière. Un mineur ou une société étrangère peut ainsi détenir des actions.
Les associés commandités d’une SCA acquièrent la qualité de commerçant. Les candidats au rôle de commandité doivent donc :
- Être majeur, ou mineur émancipé autorisé à exercer le commerce ;
- Disposer de leur pleine capacité juridique, ce qui exclut par exemple les majeurs sous tutelle ;
- Ne pas exercer une profession incompatible avec le commerce, comme celles de fonctionnaire, d’avocat ou de notaire ;
- Ne pas être frappés d’une interdiction de gérer ou d’exercer une activité commerciale.
Quel est le régime fiscal en société en commandite par actions ?
L’imposition des bénéfices dans une SCA
La SCA est soumise de plein droit à l’impôt sur les sociétés (IS) pour l’ensemble de ses bénéfices, sans distinction entre la part des commandités et celle des commanditaires. Les taux d’impôt sur les sociétés sont de 15 % jusqu’à 42 500 € de bénéfice et de 25 % au-delà. L’article 219 du Code général des impôts réserve le taux réduit aux sociétés dont le chiffre d’affaires hors taxes reste inférieur à 10 000 000 €, dont le capital est entièrement libéré et qui sont détenues à 75 % au moins par des personnes physiques.
La rémunération du gérant de SCA est déductible du résultat imposable de la société. Le gérant la déclare à l’impôt sur le revenu, selon les règles des traitements et salaires, avec un abattement forfaitaire de 10 % pour frais professionnels.
L’imposition des dividendes dans une SCA
Les dividendes versés aux associés sont soumis par défaut au prélèvement forfaitaire unique de 31,4 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La loi de financement de la sécurité sociale pour 2026 a relevé la CSG de 1,4 point, ce qui s’applique aux dividendes perçus depuis le 1er janvier 2026.
Société en commandite par actions et TVA dans une SCA
La SCA suit les règles de TVA de droit commun. La société collecte la taxe sur ses ventes, au taux normal de 20 % dans la plupart des cas, la reverse à l’État et récupère celle payée sur ses achats. Selon son chiffre d’affaires, elle relève du régime réel simplifié de TVA ou du régime réel normal. Une SCA dont l’activité démarre peut aussi profiter de la franchise en base de TVA tant que son chiffre d’affaires reste sous les seuils légaux.
Quelles obligations comptables en société en commandite par actions ?
Les obligations comptables d’une SCA sont celles d’une société commerciale soumise à l’IS. Chaque année, elle doit :
- Tenir une comptabilité d’engagement, qui enregistre les créances et les dettes dès leur naissance ;
- Établir des comptes annuels, soit le bilan, le compte de résultat et l’annexe ;
- Rédiger un rapport de gestion présenté aux associés, obligatoire lorsque la SCA dépasse deux des trois seuils suivants, 7 500 000 € de total de bilan, 15 000 000 € de chiffre d’affaires hors taxes et 50 salariés ;
- Faire approuver les comptes par l’assemblée générale dans les six mois suivant la clôture ;
- Effectuer le dépôt des comptes annuels au greffe dans le mois suivant l’approbation, ou dans les deux mois en cas de dépôt en ligne.
La SCA doit aussi nommer un commissaire aux comptes lorsqu’elle dépasse, à la clôture d’un exercice, deux des trois seuils en vigueur depuis 2024. Ces seuils sont de 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires hors taxes et 50 salariés. Ils sont divisés par deux pour une SCA contrôlée par une société elle-même tenue d’avoir un commissaire aux comptes. Le conseil de surveillance ne remplace pas ce contrôle légal.
Le régime social du gérant de SCA dépend de sa qualité d’associé commandité et de sa rémunération.
| Profil du gérant | Statut social | Conséquences pratiques |
|---|---|---|
| Gérant associé commandité | Travailleur non salarié (TNS) | Cotisations d’indépendant, coût plus faible, protection sociale plus réduite |
| Gérant non associé et rémunéré | Assimilé-salarié | Affiliation au régime général, cotisations plus élevées, pas d’assurance chômage |
| Gérant non associé et non rémunéré | Aucune affiliation au titre du mandat | Ni cotisations ni droits sociaux liés à la fonction |
Le statut de travailleur non salarié du gérant commandité coûte moins cher, avec des cotisations d’environ 45 % de la rémunération nette. Le statut d’assimilé-salarié du gérant non associé coûte davantage, mais ouvre une couverture plus large, notamment pour la retraite et la prévoyance.
Comment créer une société en commandite par actions ?
La création d’une SCA suit les grandes étapes de celle d’une société anonyme, avec deux spécificités, la désignation des commandités et la mise en place du conseil de surveillance.
Les étapes pour créer une société en commandite par actions
La création d’une société en commandite par actions suit les mêmes grandes étapes que celle d’une société anonyme, avec quelques règles propres à sa structure à deux catégories d’associés.
- Réunir au moins un commandité et trois commanditaires, et définir le rôle de chacun ;
- Rédiger les statuts de la société, qui fixent notamment les règles de nomination et de révocation du gérant, les pouvoirs des commandités et les clauses d’agrément ;
- Déposer le capital social auprès d’une banque, d’un notaire ou de la Caisse des dépôts, en versant au moins la moitié des apports en argent ;
- Faire évaluer les éventuels apports en nature par un commissaire aux apports, professionnel indépendant qui vérifie leur valeur ;
- Nommer les premiers gérants, les membres du conseil de surveillance et, si nécessaire, un commissaire aux comptes ;
- Publier un avis de constitution dans un journal d’annonces légales ;
- Déposer le dossier d’immatriculation sur le guichet unique de l’INPI, qui le transmet au greffe.
Dans une SCA, le solde des apports en argent, soit au plus 50 % du montant souscrit, doit être versé dans les cinq ans suivant l’immatriculation, sur appel de la gérance.
Les documents pour créer une société en commandite par actions
Le dossier déposé sur le guichet unique comprend en général :
- Les statuts datés et signés par tous les associés ;
- Le certificat de dépôt des fonds remis par la banque ou le notaire ;
- Le rapport du commissaire aux apports, en cas d’apport en nature ;
- Un justificatif de domiciliation du siège social ;
- L’attestation de parution de l’annonce légale ;
- Les pièces d’identité des gérants et des membres du conseil de surveillance ;
- Une déclaration de non-condamnation pour les gérants et les commandités ;
- La déclaration des bénéficiaires effectifs.
Combien coûte la création d’une société en commandite par actions ?
La création d’une SCA mobilise surtout des frais de formalités et, selon les cas, des honoraires. Les tarifs des formalités pratiqués par l’INPI et les greffes sont réglementés.
| Poste de dépense | Montant indicatif | Remarque |
|---|---|---|
| Immatriculation au greffe | 35,59 € | Tarif 2026 pour une société commerciale |
| Déclaration des bénéficiaires effectifs | 20,34 € | Obligatoire à la création |
| Annonce légale de constitution | Variable | Facturée au nombre de caractères, de 0,185 € à 0,239 € selon le département |
| Commissaire aux apports | Honoraires libres | Uniquement en cas d’apport en nature |
| Accompagnement à la création | Variable | Selon le niveau de service choisi |
Le capital social de 37 000 € d’une SCA n’est pas une dépense. Cette somme reste la propriété de la société et finance son activité. Si tous les apports sont en argent, il faut pourtant disposer d’au moins 18 500 € le jour du dépôt des fonds.
Comment transmettre une société en commandite par actions ?
Les règles de transmission d’une SCA changent selon que l’associé est commanditaire ou commandité. Les actions des commanditaires se cèdent en principe librement, moyennant 0,1 % de droits d’enregistrement. Les statuts peuvent toutefois prévoir une clause d’agrément, qui soumet l’arrivée d’un nouvel actionnaire à l’accord de la société.
La cession des parts d’un commandité exige l’accord unanime des associés, car elle modifie la répartition du risque. Au décès d’un commanditaire, ses actions reviennent à ses héritiers. Pour un commandité, les statuts doivent anticiper la situation, en prévoyant par exemple la poursuite de la société avec ses héritiers ou avec les commandités restants.
Plusieurs grands groupes familiaux français, comme Michelin ou Hermès International, ont choisi la SCA pour sa capacité à dissocier contrôle et capital. Cette forme sociale permet de préparer la transmission d’entreprise sur plusieurs générations tout en protégeant l’indépendance du groupe.
Comment fermer une société en commandite par actions ?
La dissolution d’entreprise suit, pour une SCA, un calendrier en plusieurs temps :
- Décider la dissolution anticipée en assemblée générale extraordinaire, avec l’accord des commandités ;
- Nommer un liquidateur, chargé de vendre les actifs et de régler les dettes ;
- Publier l’annonce légale de dissolution et déclarer la modification sur le guichet unique ;
- Réaliser les opérations de liquidation, puis approuver les comptes de clôture ;
- Publier l’avis de clôture et demander la radiation de la société.
Pendant la liquidation amiable d’une SCA, les commandités restent tenus des dettes que l’actif ne suffit pas à couvrir. Le boni de liquidation, c’est-à-dire ce qui reste une fois les dettes payées et les apports remboursés, est imposé comme un dividende, donc au PFU de 31,4 % sauf option pour le barème progressif.
La dissolution n’est pas la seule issue pour les associés d’une SCA. La société peut aussi se transformer en SA ou en SARL par décision de l’assemblée générale extraordinaire, avec l’accord de la majorité des commandités.
Société en commandite par actions vs société en commandite simple : tableau comparatif
La société en commandite simple (SCS) repose sur la même logique, avec des commandités d’un côté et des commanditaires de l’autre. Elle s’adresse pourtant à des projets bien plus modestes.
| Critère | SCA | SCS |
|---|---|---|
| Titres | Actions | Parts sociales |
| Nombre minimum d’associés | 4 (1 commandité et 3 commanditaires) | 2 (1 commandité et 1 commanditaire) |
| Capital minimum | 37 000 € | Aucun minimum légal |
| Responsabilité des commandités | Indéfinie et solidaire | Indéfinie et solidaire |
| Responsabilité des commanditaires | Limitée aux apports | Limitée aux apports |
| Imposition des bénéfices | Impôt sur les sociétés | IR pour la part des commandités, IS pour celle des commanditaires, sauf option globale pour l’IS |
| Cession des titres | Actions en principe libres, droits de 0,1 % | Accord unanime des associés, droits de 3 % après abattement |
| Organe de contrôle | Conseil de surveillance obligatoire | Aucun organe obligatoire |
Face à une société anonyme, la SCA garde l’avantage du contrôle. Dans une SA, les actionnaires majoritaires peuvent révoquer les dirigeants à tout moment.
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 30/09/2026
FAQ
SCI et société en commandite par actions : quelle différence ?
La société civile immobilière (SCI) sert à détenir et gérer un patrimoine immobilier. Ses associés répondent des dettes à proportion de leurs parts. La SCA est une société commerciale, pensée pour une activité économique et la levée de fonds. Une « SCI en commandite par actions » n’existe donc pas en droit français.
Quelle différence entre un commandité et un commanditaire ?
Dans une SCA, qui compte au moins un commandité et trois commanditaires, le commandité dirige la société, a la qualité de commerçant et répond de toutes les dettes sociales sur ses biens personnels. Le commanditaire est un actionnaire qui finance l’entreprise. Il ne participe pas à la gestion et ne perd, au pire, que le montant de son apport.
Combien d'associés faut-il pour créer une SCA ?
Une SCA exige au moins quatre associés, soit un commandité et trois commanditaires. La loi ne fixe aucun maximum. Le nombre de commanditaires doit rester d’au moins trois pendant toute la vie de la société, puisque le conseil de surveillance se compose d’au moins trois d’entre eux.
Un commanditaire peut-il participer à la gestion de la SCA ?
Un commanditaire de SCA vote en assemblée générale et peut siéger au conseil de surveillance, composé d’au moins trois commanditaires. Il ne doit en revanche accomplir aucun acte de gestion externe, comme signer un contrat au nom de la société. S’il le fait, il risque d’être tenu des dettes nées de ces actes, comme un commandité.
Comment protéger son patrimoine quand on est associé commandité ?
Un associé commandité de SCA protège le plus souvent son patrimoine en confiant ce rôle à une société, SARL ou SAS, plutôt qu’en l’exerçant en nom propre. Cette société peut être créée avec un capital librement fixé, dès 1 €. La responsabilité illimitée pèse alors sur cette société. Le dirigeant peut en être le gérant ou le président, sans exposer ses biens personnels.
Peut-on transformer une SCA en SAS ou en SA ?
Une SCA peut être transformée en SA ou en SARL par décision de l’assemblée générale extraordinaire, avec l’accord de la majorité des commandités. Le passage en SAS exige l’accord unanime des associés. Dans tous les cas, les commandités restent tenus des dettes nées avant la transformation.
Sources de l'article
- Article L226-1 du Code de commerce
- Article L224-2 du Code de commerce
- Article L226-11 du Code de commerce
- Article 219 du Code général des impôts
- Décret n° 2024-152 du 28 février 2024 relatif à l'ajustement des critères de taille pour les sociétés et groupes de sociétés
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris