Connexion
Comment devenir généalogiste à son compte ? Statut et démarches en 2026
Dernière mise à jour le 20/11/2026
- Le métier de généalogiste n’est pas réglementé, donc aucun diplôme ni agrément n’est exigé pour s’installer à son compte.
- La micro-entreprise permet à un généalogiste de démarrer jusqu’à 83 600 € de chiffre d’affaires annuel, avec 25,6 % de cotisations sociales en 2026, tandis que l’EURL et la SASU conviennent aux activités avec des frais ou un chiffre d’affaires plus élevés.
- La création de l’entreprise se fait obligatoirement sur le guichet unique de l’INPI, soit par le généalogiste lui-même, soit par un mandataire qui agit en son nom (avocat, expert-comptable, plateforme juridique comme LegalPlace).
- Le généalogiste successoral n’est rémunéré que s’il a été mandaté avant ses recherches par une personne intéressée à la succession, en général le notaire.
Devenir généalogiste, c’est se lancer dans un métier de recherche qui fait partie des services aux entreprises et freelance, puisque les notaires, les études et les particuliers confient la recherche d’héritiers ou la reconstitution d’une filiation à un professionnel indépendant. Avant de démarrer, il faut cependant choisir le statut juridique le plus adapté et accomplir les formalités de création propres à cette activité.
Que faut-il savoir avant de devenir généalogiste ?
Généalogiste familial ou généalogiste successoral ?
Le généalogiste familial reconstitue l’histoire d’une famille pour le compte de particuliers. Il dresse des arbres généalogiques, retrouve des ancêtres ou retrace un parcours migratoire à partir des archives publiques et privées. Ses clients le sollicitent directement, et il fixe librement ses tarifs.
Le généalogiste successoral intervient, lui, dans le cadre d’une succession. Il recherche les héritiers d’une personne décédée ou vérifie qu’aucun héritier n’a été oublié. Le plus souvent, c’est le notaire chargé de la succession qui le missionne. Il peut aussi travailler pour une collectivité ou pour toute personne ayant un intérêt légitime au règlement de la succession.
Faut-il un diplôme pour devenir généalogiste ?
Aucun diplôme n’est exigé pour devenir généalogiste. La généalogie est une profession libre, et le gouvernement a confirmé en octobre 2026 qu’il n’envisage pas de la réglementer. Vous pouvez donc vous installer sans autorisation particulière, comme pour de nombreuses activités libérales non réglementées.
Les notaires attendent toutefois du généalogiste une solide connaissance du droit des successions et de la lecture des archives. C’est pourquoi beaucoup de professionnels suivent un diplôme universitaire de généalogie, proposé notamment par l’université de Nîmes ou Le Mans Université.
Quel statut juridique choisir pour devenir généalogiste indépendant ?
Le statut juridique du généalogiste indépendant détermine ses cotisations sociales, son imposition et sa protection sociale. Le choix dépend surtout de deux critères, à savoir le chiffre d’affaires visé et le montant des frais professionnels (déplacements, abonnements aux bases de données, frais d’archives).
| Statut | Cotisations sociales | Imposition du bénéfice | Profil adapté |
|---|---|---|---|
| Micro-entreprise | 25,6 % du chiffre d’affaires en 2026 | Impôt sur le revenu après abattement de 34 % | Démarrage, frais faibles, chiffre d’affaires inférieur à 83 600 € |
| Entreprise individuelle au réel | Calculées sur le bénéfice réel | Impôt sur le revenu, option IS possible | Frais élevés, activité individuelle durable |
| EURL | Gérant non salarié, cotisations sur la rémunération | Impôt sur le revenu ou IS | Recherche d’un coût social modéré dans une société |
| SASU | Président assimilé salarié, cotisations plus élevées | IS, dividendes soumis au PFU de 31,4 % | Protection sociale proche du salarié, chiffre d’affaires élevé |
| Portage salarial | Cotisations salariales et patronales, plus frais de gestion de la société de portage | Impôt sur le revenu, dans la catégorie des salaires | Test de l’activité sans créer d’entreprise, maintien de l’assurance chômage |
Devenir généalogiste en micro-entreprise
La micro-entreprise est le statut le plus utilisé pour démarrer une activité de généalogiste. Les formalités sont simplifiées, et la comptabilité se limite à un livre des recettes. Les cotisations sociales du micro-entrepreneur correspondent à 25,6 % de son chiffre d’affaires en 2026. Sans recette, il ne paie donc aucune cotisation.
Le régime de la micro-entreprise reste accessible tant que le chiffre d’affaires annuel ne dépasse pas 83 600 €, plafond revalorisé tous les trois ans. Côté impôt, l’administration applique un abattement forfaitaire de 34 % sur les recettes. Le micro-entrepreneur peut aussi opter, sous condition de revenus, pour le versement libératoire, qui lui permet de payer l’impôt au fur et à mesure (2,2 % du chiffre d’affaires).
La micro-entreprise ne permet pas, en revanche, de déduire les frais réels. Pour un généalogiste qui se déplace souvent dans les services d’archives, ce point pèse vite sur la rentabilité.
Claire, ancienne clerc de notaire, se lance comme généalogiste successorale en micro-entreprise. La première année, elle réalise 40 000 € de chiffre d’affaires et verse environ 10 240 € de cotisations sociales, hors ACRE. Comme elle a dépassé 37 500 € sans franchir 41 250 €, elle conserve la franchise de TVA cette année-là, mais elle devra facturer la TVA à partir du 1er janvier suivant. Ses frais de déplacement augmentant, elle envisage ensuite de passer en société pour les déduire.
Devenir généalogiste en entreprise individuelle au réel
L’entreprise individuelle au régime réel convient au généalogiste qui engage des frais importants. Ses cotisations et son impôt sont calculés sur son bénéfice réel, c’est-à-dire ses recettes diminuées de ses charges. De plus, son patrimoine personnel est protégé par défaut, puisque seuls ses biens professionnels répondent des dettes de l’activité.
Le régime réel de l’entreprise individuelle impose toutefois une comptabilité plus complète, et le recours à un expert-comptable devient souvent nécessaire. Le choix entre entreprise individuelle et micro-entreprise dépend donc surtout du niveau de frais du généalogiste.
Devenir généalogiste en EURL
L’EURL est une société à associé unique dont le gérant relève du régime des travailleurs non salariés. Ses cotisations sociales sont calculées sur sa rémunération et restent moins élevées qu’en SASU. Par ailleurs, l’EURL relève par défaut de l’impôt sur le revenu, avec la possibilité d’opter pour l’impôt sur les sociétés.
L’EURL séduit les généalogistes qui veulent séparer clairement leur activité de leur patrimoine personnel tout en maîtrisant leurs charges sociales. Les dividendes demandent toutefois de la vigilance. Dans une EURL soumise à l’IS, la part des dividendes versés au gérant associé unique qui dépasse 10 % du capital social, des primes d’émission et des sommes laissées en compte courant est soumise aux cotisations sociales.
Devenir généalogiste en SASU
En SASU, le président relève du régime des assimilés salariés. Il bénéficie ainsi d’une protection sociale proche de celle d’un salarié, sauf pour l’assurance chômage. En contrepartie, ses cotisations sont nettement plus élevées que celles d’un gérant d’EURL.
La SASU est soumise à l’impôt sur les sociétés, au taux réduit de 15 % jusqu’à 42 500 € de bénéfice, puis au taux de 25 %. Le président peut aussi se verser des dividendes, qui ne supportent pas de cotisations sociales et sont soumis à la flat tax, ou prélèvement forfaitaire unique (PFU), de 31,4 % en 2026. La SASU convient donc surtout au généalogiste qui vise un chiffre d’affaires élevé ou qui souhaite s’associer plus tard.
Devenir généalogiste en portage salarial
Le portage salarial permet à un généalogiste d’exercer en indépendant sans créer d’entreprise. Le généalogiste trouve ses clients, puis une société de portage facture ses prestations et lui verse un salaire. Il conserve ainsi le statut de salarié et l’assurance chômage, mais les frais de gestion réduisent sa rémunération. Cette formule sert souvent à tester une activité avant de créer son entreprise.
Quelles sont les étapes pour devenir généalogiste à son compte ?
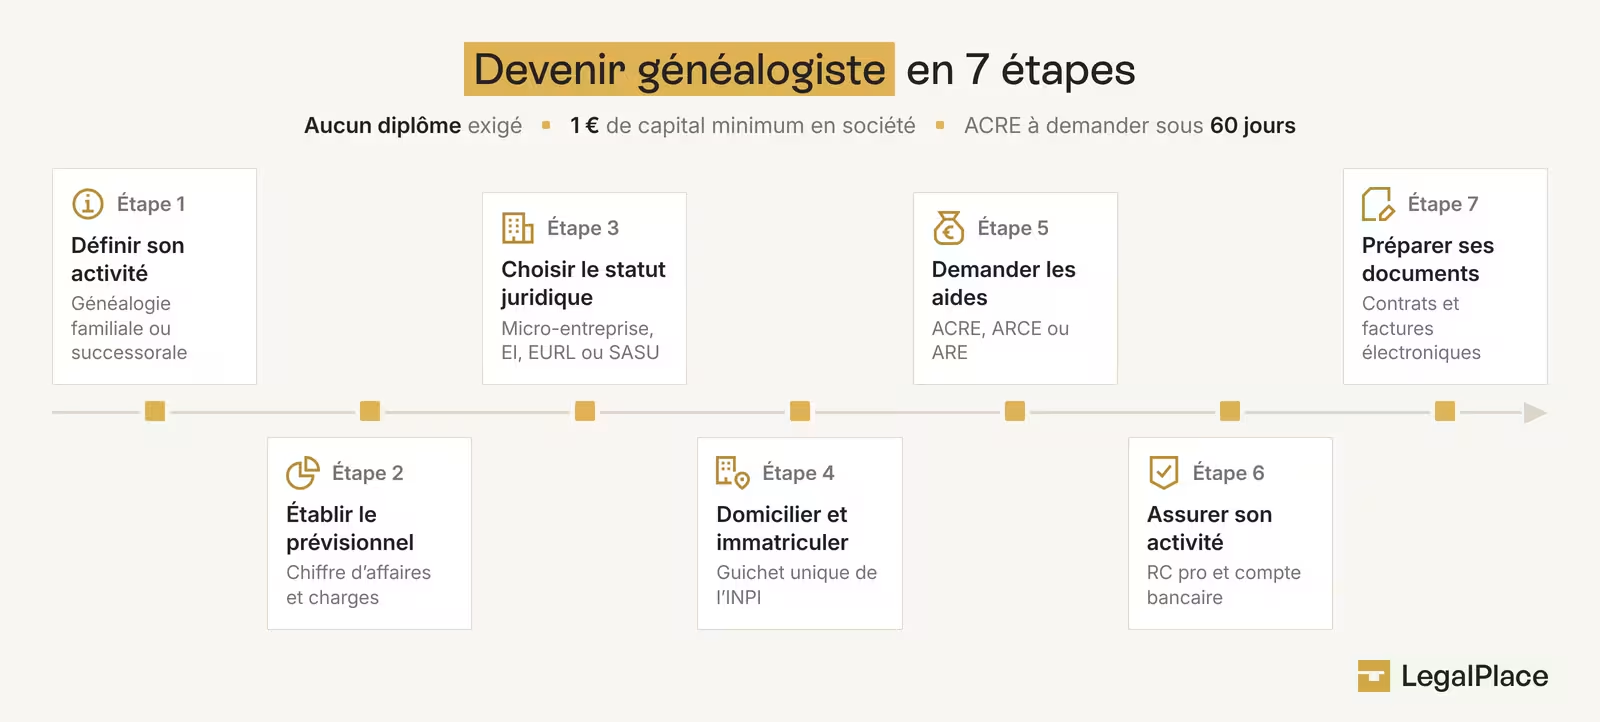
Pour devenir généalogiste à son compte, il faut suivre 7 étapes :
- Définir son activité et étudier le marché ;
- Établir le prévisionnel ;
- Choisir le statut juridique ;
- Domicilier et immatriculer son entreprise ;
- Demander les aides à la création ;
- Assurer son activité et ouvrir un compte bancaire ;
- Préparer ses contrats et ses factures.
Étape 1. Définir son activité et étudier le marché de la généalogie
Pour devenir généalogiste, commencez par choisir votre spécialité. La généalogie familiale vous adresse à des particuliers, avec des missions courtes et un paiement rapide. La généalogie successorale vous met en relation avec des notaires, sur des dossiers plus longs dont le paiement intervient souvent au règlement de la succession. Un généalogiste peut aussi exercer les deux. Dans ce cas, la part de chaque activité influence sa trésorerie, son organisation et sa clientèle.
Une étude de marché permet ensuite de mesurer la concurrence dans sa zone : cabinets de généalogie successorale déjà installés, généalogistes indépendants et tarifs pratiqués. Les prescripteurs comptent autant que la concurrence. En généalogie successorale, les études notariales constituent la première source de mandats. Les services d’archives, les associations de généalogie et les organisations professionnelles aident par ailleurs à se faire connaître.
Étape 2. Établir le prévisionnel du généalogiste
Le prévisionnel financier chiffre le chiffre d’affaires attendu et les charges des premières années. Pour un généalogiste, il intègre notamment les déplacements dans les services d’archives, les abonnements aux bases généalogiques en ligne, l’assurance et le matériel informatique.
Les délais de paiement pèsent aussi sur le prévisionnel d’un généalogiste successoral. Ses honoraires sont souvent versés plusieurs mois après le début des recherches, une fois la succession réglée. Prévoyez donc une trésorerie suffisante pour couvrir cette période. Le choix entre micro-entreprise et société se joue moins sur le chiffre d’affaires que sur le rythme des encaissements. En généalogie successorale, des honoraires peuvent arriver d’un coup après des mois sans recette, et un régime pensé pour des revenus réguliers se retrouve vite bousculé par une seule grosse succession.
Étape 3. Choisir le statut juridique du généalogiste
Le statut juridique du généalogiste se choisit à partir des chiffres du prévisionnel. Avec des frais faibles et un chiffre d’affaires inférieur à 83 600 €, la micro-entreprise suffit généralement pour démarrer. À l’inverse, des frais importants ou une ambition de développement orientent plutôt vers l’entreprise individuelle au réel, l’EURL ou la SASU.
Étape 4. Domicilier et immatriculer son entreprise de généalogiste
L’entreprise du généalogiste doit disposer d’une adresse administrative. Vous pouvez domicilier votre entreprise chez vous, louer un bureau ou passer par une société de domiciliation. Beaucoup de généalogistes travaillent depuis leur domicile, puisque la majorité des recherches se fait en ligne ou dans les services d’archives.
La déclaration de création se fait obligatoirement sur le guichet unique de l’INPI, quel que soit le statut. Le généalogiste peut l’effectuer lui-même ou la confier à un mandataire qui agit en son nom, comme LegalPlace. Les étapes diffèrent toutefois selon que vous créez une entreprise individuelle ou une société.
Pour une micro-entreprise ou une entreprise individuelle, la démarche est rapide :
- Remplissez la déclaration de début d’activité sur le guichet unique ;
- Joignez une pièce d’identité, un justificatif d’adresse et une déclaration de non-condamnation ;
- Choisissez vos options fiscales, comme le versement libératoire ;
- Recevez votre numéro SIRET et votre inscription au registre national des entreprises (RNE).
Pour une EURL ou une SASU, les formalités sont plus nombreuses :
- Rédigez les statuts de la société ;
- Déposez le capital social, dont le montant minimum est fixé à 1 € ;
- Signez les statuts ;
- Publiez une annonce légale de constitution (forfait 2026 de 124 € HT pour une EURL et de 142 € HT pour une SASU, tarifs à destination de professionnels) ;
- Déposez le dossier de création sur le guichet unique avec les statuts, l’attestation de dépôt des fonds et le justificatif d’adresse du siège ;
- Recevez l’extrait Kbis et votre inscription au RNE ;
- Déclarez les bénéficiaires effectifs de la société (les personnes qui détiennent ou contrôlent la société).
Étape 5. Demander les aides pour devenir généalogiste
L’ACRE réduit les cotisations sociales du créateur d’entreprise pendant sa première année d’activité. Depuis 2026, cette exonération est recentrée sur certains publics et plafonnée à 25 % des cotisations concernées. Ce plafond s’applique depuis le 1er janvier 2026 aux indépendants et assimilés salariés, et depuis le 1er juillet 2026 aux micro-entrepreneurs. La demande doit être déposée au plus tard 60 jours après le début de l’activité.
Le généalogiste qui crée son entreprise en étant demandeur d’emploi peut par ailleurs conserver une partie de ses allocations chômage ou en demander le versement sous forme de capital. Le choix entre ARCE ou ARE dépend notamment de ses revenus prévisionnels.
Étape 6. Assurer son activité et ouvrir un compte bancaire
L’assurance responsabilité civile professionnelle n’est pas obligatoire pour un généalogiste. Elle reste toutefois vivement recommandée, car une erreur dans une dévolution successorale (l’identification des héritiers et de leurs parts) peut avoir des conséquences financières lourdes pour les clients. Certaines organisations professionnelles l’exigent d’ailleurs de leurs membres, et les garanties proposées varient selon les contrats d’assurance en profession libérale.
Le compte bancaire dédié complète cette protection de l’activité. En micro-entreprise, il devient obligatoire lorsque le chiffre d’affaires dépasse 10 000€ pendant deux années civiles consécutives. En société, un compte professionnel est nécessaire dès le dépôt du capital.
Étape 7. Préparer les contrats et les factures du généalogiste
Avant de démarcher ses premiers clients, le généalogiste rédige ses documents types. En généalogie successorale, il s’agit du mandat de recherche et du contrat de révélation, par lequel l’héritier accepte de rémunérer le généalogiste en échange de la révélation de ses droits. En généalogie familiale, un devis et des conditions générales de vente suffisent le plus souvent.
Les factures du généalogiste doivent comporter les mentions obligatoires. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L’obligation d’émission s’appliquera aux micro-entreprises et aux PME le 1er septembre 2027.
Quelles obligations pour le généalogiste indépendant ?
Le généalogiste doit-il facturer la TVA ?
Le généalogiste facture la TVA seulement si son chiffre d’affaires dépasse les seuils de la franchise en base de TVA, quel que soit son statut. En dessous de 37 500 € par an, il facture ses prestations sans TVA, et ses factures portent la mention « TVA non applicable, art. 293 B du CGI ».
Le généalogiste qui dépasse 37 500 € sans franchir 41 250 € conserve la franchise pour l’année en cours et devient redevable de la TVA au 1er janvier suivant. En revanche, au-delà de 41 250 €, la TVA s’applique dès le jour du dépassement. Les prestations du généalogiste sont alors soumises au taux normal de 20 %.
Mandat et accès aux archives du généalogiste
Le généalogiste successoral doit pouvoir prouver qu’il a été mandaté avant de commencer ses recherches. La loi n’impose pas d’écrit, mais en cas de litige, c’est à lui de démontrer l’existence du mandat. Son contrat de révélation doit par ailleurs respecter les règles du Code de la consommation sur le démarchage. Le juge peut en effet réduire des honoraires qu’il estime excessifs au regard du travail accompli.
L’accès du généalogiste aux actes d’état civil est encadré par l’article L. 213-2 du Code du patrimoine. Les actes de décès sont communicables immédiatement, alors que les actes de naissance et de mariage ne le sont qu’après 75 ans. Avant ce délai, le généalogiste doit solliciter une dérogation auprès du service d’archives concerné. Enfin, les données des personnes vivantes qu’il collecte doivent être traitées dans le respect du RGPD.
Combien gagne un généalogiste indépendant ?
Les revenus d’un généalogiste indépendant dépendent d’abord de sa spécialité. En généalogie successorale, la rémunération prend la forme d’un pourcentage de l’actif net recueilli par l’héritier (la part du patrimoine qui lui revient, une fois les dettes réglées), fixé dans le contrat de révélation. Pour des héritiers éloignés, comme des cousins, ce pourcentage se situe couramment entre 35 % et 48 % TTC.
Par exemple, pour un héritier qui recueille 60 000 € d’actif net, des honoraires de 35 % représentent environ 21 000 € TTC.
Le généalogiste familial fixe librement ses tarifs, au forfait selon la recherche demandée ou au temps passé. Ses revenus restent généralement plus modestes que ceux d’un généalogiste successoral.
Le revenu d’un généalogiste indépendant se calcule en partant du chiffre d’affaires, dont on retire les cotisations sociales et les charges. En micro-entreprise, un chiffre d’affaires de 40 000 € laisse ainsi environ 29 760 € après cotisations sociales, avant impôt et avant déduction des frais réels. À titre de comparaison, un généalogiste salarié d’un cabinet débute autour de 2 000 € brut par mois.
Devenir généalogiste ne demande aucun diplôme, mais une bonne maîtrise du droit des successions et des archives reste attendue par les notaires. Le choix du statut juridique dépend des frais et du chiffre d’affaires visé. La micro-entreprise permet de démarrer simplement jusqu’à 83 600 €, tandis que l’entreprise individuelle au réel, l’EURL et la SASU conviennent mieux aux activités plus développées. La création se fait obligatoirement sur le guichet unique de l’INPI, par le généalogiste lui-même ou par un mandataire qui agit en son nom, comme LegalPlace. Il reste ensuite à demander les aides, à assurer l’activité et à préparer les contrats, en gardant à l’esprit qu’aucune rémunération n’est due au généalogiste successoral sans mandat préalable.
Créer mon entreprise rapidement
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 20/11/2026
FAQ
Peut-on devenir généalogiste en auto-entrepreneur ?
Oui, la micro-entreprise est même le statut le plus courant pour devenir généalogiste. Le micro-entrepreneur paie 25,6 % de cotisations sociales sur son chiffre d’affaires en 2026, dans la limite de 83 600 € par an. Au-delà de ce plafond pendant deux années consécutives, il bascule au régime réel.
Quel est le meilleur statut pour devenir généalogiste successoral ?
Aucun statut n’est meilleur dans l’absolu pour un généalogiste successoral. La micro-entreprise convient pour tester l’activité avec peu de frais. Lorsque les honoraires augmentent ou que les frais de déplacement deviennent importants, l’EURL ou la SASU permettent de déduire les charges réelles et d’organiser la rémunération du dirigeant.
Peut-on devenir généalogiste sans diplôme ?
Oui, car la profession de généalogiste n’est pas réglementée. Aucun diplôme ni agrément n’est exigé pour s’installer. Une formation en droit des successions ou un diplôme universitaire de généalogie facilite toutefois la relation avec les notaires.
Un généalogiste doit-il facturer la TVA ?
Un généalogiste ne facture pas la TVA tant que son chiffre d’affaires reste inférieur à 37 500 € par an, grâce à la franchise en base. Au-delà, la TVA au taux de 20 % s’applique, soit au 1er janvier suivant, soit dès le jour du dépassement si le chiffre d’affaires dépasse 41 250 €.
Un généalogiste peut-il être rémunéré sans mandat ?
Un généalogiste successoral ne peut pas être rémunéré sans mandat. L’article 36 de la loi du 23 juin 2006 prive de toute rémunération et de tout remboursement de frais le généalogiste qui recherche un héritier sans mandat préalable. Seules les successions vacantes ou en déshérence (que personne ne réclame ou qui n’ont aucun héritier) échappent à cette règle.
Qui paie le généalogiste successoral ?
Le généalogiste successoral est payé par l’héritier qu’il a retrouvé lorsque sa mission consiste à lui révéler une succession. Ses honoraires sont fixés dans le contrat de révélation, en pourcentage de l’actif net recueilli, et sont en principe réglés au moment du règlement de la succession.
Combien coûte la création d'une entreprise de généalogiste ?
La création d’une micro-entreprise ou d’une entreprise individuelle de généalogiste est gratuite sur le guichet unique de l’INPI. Pour une société, comptez au minimum l’annonce légale (124 € HT pour une EURL et 142 € HT pour une SASU en 2026, tarifs à destination de professionnels) ainsi que les frais de greffe. S’y ajoutent ensuite la banque et l’assurance.
Combien de temps faut-il pour créer son entreprise de généalogiste ?
Aucun délai légal n’encadre la création d’une entreprise de généalogiste. Pour une micro-entreprise ou une entreprise individuelle, le délai dépend surtout de la complétude du dossier déposé sur le guichet unique de l’INPI et de l’attribution du SIRET par l’INSEE. Pour une EURL ou une SASU, s’y ajoutent la rédaction des statuts, le dépôt du capital, la publication de l’annonce légale, puis l’examen du dossier par le greffe avant la délivrance du Kbis.
Comment trouver ses premiers clients quand on devient généalogiste ?
Les notaires restent la principale source de mandats pour un généalogiste successoral. Présentez-vous directement aux études de votre secteur. Les organisations professionnelles, les associations de généalogie et un site internet présentant vos services aident aussi à gagner en visibilité, notamment auprès des particuliers.
Sources de l'article
- Article L213-2 du Code du patrimoine
- Article 293 B du Code général des impôts
- Décret n° 2025-943 du 8 septembre 2025
- Décret n° 2026-69 du 6 février 2026
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Ces articles pourraient également vous intéresser