 Connexion
SCI (Société Civile Immobilière) : définition et fonctionnement
Dernière mise à jour le 09/10/2026
- Qu’est-ce qu’une SCI ?
- Comment fonctionne une SCI ?
- Pourquoi créer une SCI ?
- Qui peut créer une SCI ?
- Quel régime fiscal s’applique à une SCI en France ?
- Quelles sont les obligations comptables d’une SCI ?
- Quel est le régime social du gérant d’une SCI ?
- Comment créer une SCI ?
- Combien coûte une SCI en 2026 ?
- Comment transmettre une SCI ?
- Quelles sont les démarches pour quitter ou dissoudre une SCI ?
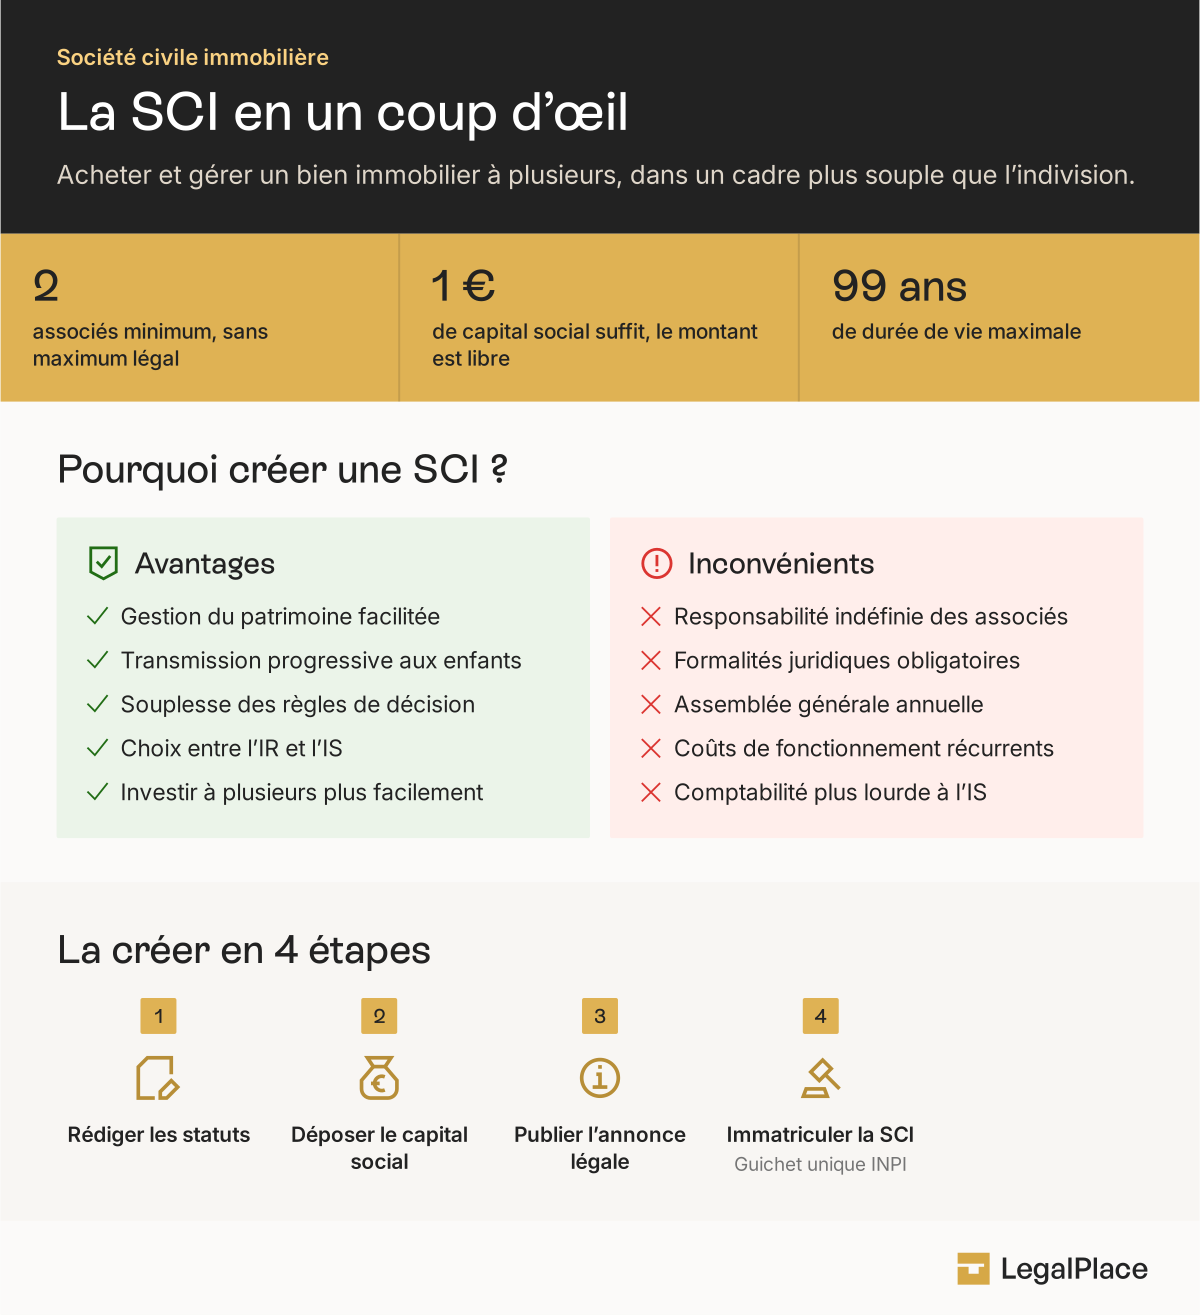
- SCI signifie Société Civile Immobilière : elle permet d’acheter et gérer un bien immobilier à plusieurs dans un cadre juridique plus souple que l’indivision.
- Elle est particulièrement utile pour organiser la transmission d’un patrimoine et éviter les blocages entre associés.
- Vous pouvez choisir entre l’imposition à l’IR ou à l’IS, selon votre stratégie patrimoniale.
- La réussite de votre projet repose sur des statuts bien rédigés et une bonne anticipation des coûts et obligations.
Avec une société civile immobilière (SCI), ce n’est pas vous qui êtes propriétaire du bien, mais la société, une structure juridique distincte. Chaque associé détient des parts sociales à hauteur de son apport. Avant de vous lancer, quatre choix déterminent l’intérêt de votre SCI : le nombre d’associés, le montant du capital, le régime fiscal et la façon dont les parts seront transmises.
Qu’est-ce qu’une SCI ?
Définition d’une SCI : Société Civile Immobilière
Juridiquement, la SCI est une société civile dont l’objet est de détenir et gérer des biens immobiliers (articles 1832 et 1845 et suivants du Code civil). Ses associés, au moins deux, rédigent des statuts, nomment un gérant et prennent ensemble les décisions importantes.
Quelles sont les caractéristiques d’une SCI ?
| Élément | Ce qu’il faut retenir | Exemple concret |
|---|---|---|
| Objet social | Libre mais strictement civil (gestion, location nue). Activité commerciale = IS au-delà de 10 % des recettes | Une SCI loue des appartements nus à l’année : imposition à l’IR. Si elle les loue meublés (Airbnb…) et que ces locations dépassent 10 % de ses recettes, elle bascule à l’IS. |
| Capital social | Montant libre, aucun minimum imposé par la loi. Capital peut être symbolique (1 €) ou plus élevé selon les besoins du projet | Une SCI est créée avec un capital variable entre 1 000 € et 50 000 €, permettant à de nouveaux associés d’entrer sans modifier les statuts. |
| Siège social | Domicile du gérant, local loué ou bien de la SCI | Le gérant fixe le siège chez lui pour éviter des frais de domiciliation supplémentaires. |
| Associés | Minimum 2 (personnes physiques ou morales). Pas de SCI unipersonnelle | Un couple crée une SCI avec leur holding familiale comme second associé pour structurer leur patrimoine. |
| Apports | Numéraire ou nature. Apport immobilier = notaire obligatoire | Un associé apporte 50 000 € en numéraire, l’autre un appartement évalué à 50 000 €, nécessitant l’intervention d’un notaire. |
| Parts sociales | Répartition proportionnelle. Démembrement des parts possible | Les parents conservent l’usufruit des parts (perception des loyers) et transmettent la nue-propriété à leurs enfants. |
| Gérance | Un ou plusieurs gérants de la SCI, pouvoirs définis dans les statuts | Un parent gérant, enfants associés |
| Durée | Maximum 99 ans, renouvelable | Créée en 2026, prorogée ensuite |
| Statuts | Sous seing privé ou notariés (obligatoire si apport immobilier / enregistrement des statuts) | En cas d’apport d’un immeuble, les statuts sont obligatoirement rédigés par un notaire et enregistrés. |
| Fiscalité | IR par défaut. SCI à l’IS possible (révocable pendant 5 exercices, définitive ensuite) | À l’IR, chaque associé déclare sa part des loyers. À l’IS, la SCI amortit l’immeuble et paie l’impôt sur ses bénéfices : 15 % jusqu’à 42 500 € (sous conditions), 25 % au-delà. |
Les différents types de SCI
Selon votre projet, différentes formes de SCI existent :
- SCI de gestion ou de location, pour acheter et louer un ou plusieurs biens ;
- SCI familiale, réservée aux membres d’une même famille ;
- SCI professionnelle, pour détenir des locaux dans le cadre d’une activité pro ;
- SCI de construction-vente, destinée à acquérir un terrain, construire, puis revendre ;
- SCI d’attribution, qui précise la répartition des parties du bien entre associés ;
- SCI de jouissance à temps partagé, pour se partager l’usage d’un bien.
SCI, indivision ou achat en nom propre : quelle différence ?
Pour choisir la structure la plus adaptée à son projet, voici une synthèse des principales différences entre SCI, indivision et achat en nom propre :
| Critère | SCI | Indivision | Achat en nom propre |
|---|---|---|---|
| Nombre de personnes | 2 minimum | 2 minimum | 1 personne |
| Prise de décision | Majorité (selon statuts) | Unanimité souvent requise | Décision individuelle |
| Transmission | Progressive, fiscalement optimisée | Complexe et coûteuse | Droits de mutation classiques |
| Responsabilité | Indéfinie, prop. aux parts | Solidaire entre co-indivisaires | Totale sur patrimoine personnel |
| Comptabilité | Simplifiée (IR) ou complète (IS) | Aucune | Aucune |
| Accès au crédit | Facilité (dossier collectif) | Dossier individuel | Dossier individuel |
| Coût de création | 300 € à 3 000 € | Aucun | Frais de notaire seuls |
| Cession | Parts sociales (5 % de droits d’enregistrement) | Vente classique | Vente classique |
Comment fonctionne une SCI ?
Le rôle et les obligations du gérant
Le gérant représente la SCI et gère les biens au quotidien : il signe les baux, encaisse les loyers, suit les travaux et règle les charges (voir notre guide sur la gestion de la SCI). Il doit toujours agir dans l’intérêt de la société, dans le respect des statuts et de l’objet civil de la SCI.
Comment sont prises les décisions dans une SCI ?
Le gérant s’occupe de la gestion courante. Pour les décisions plus importantes (vendre un bien, modifier les statuts…), ce sont les associés qui votent, selon les règles de majorité prévues dans les statuts. Si les statuts ne disent rien, il faut l’unanimité (article 1852 du Code civil).
Les associés votent en assemblée ou par écrit, et chaque décision est consignée dans un procès-verbal. Au moins une fois par an, le gérant doit aussi présenter aux associés un rapport écrit sur l’activité et les résultats de la SCI (article 1856 du Code civil).
Comment sont répartis les bénéfices et les pertes ?
Sauf clause contraire des statuts, chaque associé touche une part des bénéfices et supporte une part des pertes proportionnelle à ses parts sociales (article 1844-1 du Code civil).
Dans une SCI à l’impôt sur le revenu, chaque associé est imposé sur sa part du résultat, même si l’argent reste dans la SCI.
Côté dettes, les associés en répondent sur leur patrimoine personnel, à hauteur de leurs parts (article 1857 du Code civil). Mais le créancier doit d’abord se retourner contre la SCI, et chaque associé ne doit que sa propre part.
Pourquoi créer une SCI ?
Créer une SCI en ligne ou non, ne se limite pas à un choix administratif : c’est une solution efficace pour gérer, transmettre et protéger un patrimoine immobilier, que ce soit en famille ou entre associés. Il existe plusieurs avantages de la SCI mais également des inconvénients à connaître.
Les avantages de créer une SCI en 2026
La SCI présente plusieurs avantages concrets, notamment dans un contexte où les projets immobiliers sont de plus en plus structurés et patrimoniaux.
Tout d’abord, elle permet de faciliter la gestion de votre patrimoine immobilier. Contrairement à l’indivision, les règles de fonctionnement sont fixées dans les statuts, ce qui vous offre une grande souplesse.
Ensuite, la SCI est un outil particulièrement efficace pour anticiper la transmission de votre patrimoine. Vous pouvez transmettre progressivement des parts sociales à vos enfants tout en conservant le contrôle de la société.
En 2026, vous bénéficiez toujours d’un abattement de 100 000 € par parent et par enfant tous les 15 ans, ce qui permet d’optimiser fortement la transmission.
Par ailleurs, la SCI facilite les projets d’investissement immobilier à plusieurs. Elle permet de regrouper les apports financiers, d’accéder à des biens plus importants et de mieux structurer les relations entre associés.
Enfin, elle offre une souplesse fiscale stratégique. De ce fait, vous pouvez choisir entre :
- l’impôt sur le revenu (IR), adapté aux revenus locatifs classiques ;
- l’impôt sur les sociétés (IS), qui permet notamment d’amortir le bien.
Les inconvénients de créer une SCI
Malgré ses nombreux avantages, la SCI comporte aussi des contraintes qu’il est important de prendre en compte.
Tout d’abord, sa création implique des formalités juridiques obligatoires : rédaction des statuts, publication d’une annonce légale, immatriculation via le guichet unique et déclaration des bénéficiaires effectifs.
Ensuite, la SCI nécessite une gestion administrative régulière. Vous devez rendre des comptes aux associés chaque année, tenir un suivi des comptes et respecter certaines obligations juridiques.
En cas d’option à l’IS, une comptabilité complète est obligatoire.
La question de la responsabilité est également centrale. En tant qu’associé, vous êtes responsable des dettes sociales de manière indéfinie, à hauteur de votre participation.
Par ailleurs, la SCI engendre des coûts de fonctionnement (comptabilité, frais bancaires, frais juridiques) qui doivent être anticipés pour préserver la rentabilité du projet.
Enfin, certaines situations nécessitent une vigilance particulière, notamment si vous êtes marié sous un régime de communauté (voir plus bas).
Tableau récapitulatif des avantages et des inconvénients d’une SCI
| Pourquoi créer une SCI (avantages) | Les limites à connaître |
|---|---|
| Gestion plus souple qu’en indivision | Formalités de création obligatoires |
| Transmission progressive et optimisée | Gestion administrative annuelle |
| Investissement immobilier à plusieurs facilité | Comptabilité plus lourde à l’IS |
| Choix du régime fiscal (IR ou IS) | Coûts de fonctionnement récurrents |
| Organisation libre via les statuts | Responsabilité indéfinie des associés |
| Accès à des projets immobiliers plus ambitieux | Risques de désaccord entre associés |
Qui peut créer une SCI ?
Toute personne, physique ou morale, peut être associée d’une SCI à condition d’être au moins deux. Il n’y a pas de maximum légal d’associés.
Les personnes physiques
Un particulier, un couple, des membres d’une famille, des amis investisseurs : toute personne physique majeure peut intégrer une SCI.
De plus, les mineurs peuvent également être associés, à condition d’être représentés par leur représentant légal. C’est d’ailleurs une technique couramment utilisée dans les SCI familiales pour anticiper la transmission du patrimoine dès le plus jeune âge.
Les personnes morales
Une société peut tout à fait être associée d’une SCI. C’est une configuration fréquente dans les groupes familiaux ou les montages patrimoniaux.
Le cas des époux associés d’une SCI
Les époux peuvent tous deux être associés de la même SCI.
Toutefois, certains actes nécessitent dans tous les cas l’accord des deux conjoints, quels que soient leurs statuts au sein de la société.
Quel régime fiscal s’applique à une SCI en France ?
La SCI vous offre deux options principales pour la fiscalité : l’impôt sur le revenu (IR) ou l’impôt sur les sociétés (IS). Choisir entre ces deux régimes vous permet d’optimiser votre fiscalité selon votre situation.
La SCI soumise à l’impôt sur le revenu (IR)
Par défaut, la SCI est fiscalement transparente : ce sont les associés qui déclarent les revenus fonciers à hauteur de leurs parts dans la société.
Vous êtes donc imposé personnellement sur les loyers perçus, ce qui peut être avantageux si vos revenus fonciers sont faibles ou modulés par d’autres charges.
L’option pour l’impôt sur les sociétés (IS) en SCI
En optant pour l’IS, la SCI est imposée directement sur ses bénéfices. Ce régime permet de déduire toutes les charges réelles, y compris l’amortissement du bien immobilier, ce qui réduit le bénéfice imposable chaque année.
Toutefois, cette option peut engendrer une imposition plus lourde lors de la revente, car la plus-value sera calculée sur une base augmentée par les amortissements pratiqués.
Quelles sont les obligations comptables d’une SCI ?
Les obligations comptables d’une SCI dépendent directement de son régime fiscal. Autrement dit, tout dépend si votre SCI est à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS).
Une comptabilité simplifiée à l’IR
Dans la majorité des cas, les SCI sont soumises à l’IR. Dans cette situation, les obligations comptables restent relativement simples.
Vous devez principalement noter toutes les recettes et toutes les dépenses de la société (loyers perçus, charges, travaux, etc.), de manière claire et chronologique.
Chaque année, vous devez également effectuer une déclaration fiscale (formulaire 2072), qui permet de répartir les revenus entre les associés.
Une comptabilité plus stricte à l’IS
En revanche, si votre SCI est à l’IS, les obligations sont plus importantes.
Vous devez tenir une véritable comptabilité d’entreprise, avec :
- un suivi précis de toutes les opérations ;
- un bilan annuel ;
- un compte de résultat ;
- des documents comptables complets.
Dans la pratique, cela implique souvent de faire appel à un expert-comptable.
Enfin, un point très important doit être souligné : l’option pour l’IS peut être annulée pendant les 5 exercices qui suivent. Passé ce délai, elle devient définitive (article 239 du CGI).
Le régime social du gérant de SCI dépend de sa situation. Un gérant associé qui perçoit une rémunération relève du régime des travailleurs non salariés (TNS), avec des cotisations d’environ 45 % de sa rémunération, quelle que soit sa part dans le capital.
Un gérant associé d’une SCI qui n’est pas rémunéré ne verse aucune cotisation, mais il ne se constitue alors aucun droit à la retraite au titre de ce mandat.
Un gérant non associé lié à la SCI par un contrat de travail est traité comme un assimilé salarié, avec une couverture sociale plus large et des cotisations d’environ 80 % de sa rémunération, sans assurance chômage.
Comment créer une SCI ?
Si vous souhaitez créer votre SCI à cette étape de la lecture, vous devez toutefois faire attention : sa création implique plusieurs étapes juridiques et administratives, qu’il est important de bien respecter. Voici comment procéder.
Etape 1 : Rédiger les statuts de la SCI
Les statuts de la SCI sont la base de votre société. Ces documents fondateurs fixent les règles de fonctionnement entre associés. Ils doivent être rédigés par écrit et comporter plusieurs mentions obligatoires :
- La forme juridique (SCI) ;
- Le nom de la société (dénomination sociale) ;
- L’objet social (gestion ou acquisition immobilière) ;
- L’adresse du siège social (domicile du gérant possible) ;
- Le montant du capital social (libre, même symbolique) ;
- La durée de vie de la SCI (99 ans maximum) ;
- Les apports des associés, la répartition des parts sociales ;
- La nomination du gérant et ses pouvoirs.
Etape 2 : Déposer le capital social
Une fois les statuts rédigés, vous devez ouvrir un compte bancaire au nom de la SCI pour y déposer le capital social composé des apports des associés. Ce dépôt peut également être réalisé chez un notaire.
Un certificat de dépôt vous sera alors remis. Conservez-le, il peut vous être demandé lors de l’immatriculation.
Etape 3 : Publier une annonce légale
Vous devez également publier un avis de création dans un journal d’annonces légales (JAL) afin d’informer les tiers de la constitution de votre SCI.
En 2026, cette formalité est soumise à un tarif forfaitaire, qui s’élève à environ 191 € HT (soit environ 222 € TTC) pour une SCI, avec de légères variations selon le département.
L’annonce légale de SCI doit mentionner :
- Le nom de la SCI ;
- La forme juridique ;
- L’identité du gérant ;
- L’adresse du siège social ;
- La date de début d’activité.
Etape 4 : Immatriculer la SCI en ligne
Dernière étape : enregistrez votre SCI auprès du guichet unique ( formalites.entreprises.gouv). Vous devrez remplir un formulaire et transmettre un dossier complet avec :
- Une copie des statuts signés ;
- L’avis de publication dans le JAL ;
- Une pièce d’identité du gérant ;
- Une déclaration de non-condamnation ;
- Un justificatif de domiciliation ;
- La déclaration des bénéficiaires effectifs ;
Une fois validée, votre société obtient son extrait Kbis , preuve officielle de son existence juridique.
Combien coûte une SCI en 2026 ?
Le coût d’une SCI dépend principalement des frais de création (une seule fois) et des frais de fonctionnement (chaque année).
Les frais de création d’une SCI
Créer une SCI reste relativement accessible, surtout si vous passez par une solution en ligne.
En 2026, vous devez généralement prévoir :
- environ 191 € HT pour l’annonce légale ;
- environ 70 € pour l’immatriculation ;
- entre 150 € et 400 € pour la rédaction des statuts via une plateforme en ligne.
Au total, la création d’une SCI coûte en moyenne entre 300 € et 600 € en ligne.
En revanche, si vous passez par un notaire ou un avocat, le coût peut monter entre 1 500 € et 3 000 €, voire plus en cas de montage complexe.
Les frais de fonctionnement d’une SCI
Une fois la SCI créée, vous devez prévoir certains frais chaque année.
Si votre SCI est à l’impôt sur le revenu (IR), les coûts restent limités. Vous pouvez gérer vous-même la comptabilité ou vous faire accompagner pour un coût modéré (environ 200 € à 400 € par an).
En revanche, si votre SCI est à l’impôt sur les sociétés (IS), la gestion est plus lourde. Vous devrez généralement faire appel à un expert-comptable, avec un coût compris entre 600 € et 1 500 € par an.
À cela peuvent s’ajouter des frais bancaires, des frais juridiques (modification des statuts, cession de parts), et éventuellement des frais de notaire.
| Poste de dépense | Montant estimé en 2026 |
|---|---|
| Création en ligne | 300 € à 600 € |
| Création avec notaire / avocat | 1 500 € à 3 000 € |
| Annonce légale | 191 € HT |
| Immatriculation | Environ 70 € |
| Comptabilité (SCI à l’IR) | 200 € à 400 € / an |
| Comptabilité (SCI à l’IS) | 600 € à 1 500 € / an |
| Frais de notaire (apport immobilier) | Variable |
Comment transmettre une SCI ?
La SCI est souvent utilisée pour une raison simple : elle permet de transmettre plus facilement un patrimoine immobilier. Contrairement à un bien détenu en direct, vous ne transmettez pas le logement lui-même, mais des parts sociales. Cela rend la transmission beaucoup plus souple et progressive.
Transmettre les parts sociales de la SCI de votre vivant
Vous pouvez donner progressivement des parts de SCI à vos enfants, tout en continuant à gérer la société.
C’est un avantage important : vous transmettez le patrimoine, mais vous gardez le contrôle si vous êtes gérant.
En 2026, chaque parent peut donner jusqu’à 100 000 € par enfant tous les 15 ans sans payer d’impôt. Cela permet de transmettre un patrimoine important sans payer de droits de donation, à condition d’anticiper.
Transmettre les parts de la SCI lors d’une succession
Au décès d’un associé, ses parts de SCI sont transmises à ses héritiers, comme n’importe quel autre bien.
Cependant, il existe une différence importante : les parts sociales peuvent être légèrement moins valorisées que le bien immobilier lui-même.
En pratique, cela peut réduire le montant des droits de succession.
Le cas particulier de la SCI familiale
La SCI familiale est très souvent utilisée pour organiser la transmission d’un patrimoine.
Elle regroupe des membres d’une même famille (parents, enfants, frères et sœurs…) et permet de structurer la détention d’un bien sur plusieurs générations.
Concrètement, les parents peuvent intégrer leurs enfants dans la SCI dès le départ, puis leur transmettre progressivement des parts.
Cela permet d’éviter les situations d’indivision au moment de la succession, souvent sources de conflits.
De plus, les statuts peuvent prévoir des règles spécifiques pour encadrer les entrées et sorties dans la société.
Quelles sont les démarches pour quitter ou dissoudre une SCI ?
Que vous souhaitiez sortir de la SCI ou mettre fin à son existence, plusieurs étapes et règles importantes doivent être respectées. Voici ce que vous devez savoir pour gérer cette transition en toute sérénité.
Les démarches pour céder ses parts sociales d’une SCI
Pour sortir d’une SCI, vous vendez vos parts sociales, c’est-à-dire votre part dans le capital de la société. L’acheteur devient ainsi associé à votre place.
Cette opération ne concerne pas directement les biens immobiliers détenus par la SCI, mais bien les droits sociaux. La valorisation des parts dépend donc de la valeur du patrimoine immobilier, ainsi que des dettes éventuelles.
Les démarches pour dissoudre une SCI
La dissolution de la SCI met fin à la société. Pour cela, il faut convoquer une Assemblée générale extraordinaire où les associés votent la décision. En général, la loi exige l’unanimité, sauf si vos statuts prévoient une majorité différente.
Une fois la dissolution votée, vous devez nommer un liquidateur, chargé de gérer la clôture des comptes, le règlement des créanciers et la répartition du patrimoine. Ce liquidateur peut être un associé ou une tierce personne.
Les démarches pour liquider une SCI
Durant la liquidation, les biens immobiliers détenus par la SCI sont en principe vendus. Le produit de la vente est ensuite réparti entre les associés en fonction de leurs parts, après avoir payé toutes les dettes de la société.
Toutefois, vous pouvez également choisir de restituer les biens immobiliers aux associés à la place de la vente, notamment si les biens ont été apportés au capital. Dans ce cas, il faut savoir que cette restitution peut générer une imposition sur les plus-values immobilières, qui doit être anticipée.
-
- La société civile immobilière reste la forme la plus utilisée pour acheter et gérer un bien immobilier à plusieurs. Elle apporte de la souplesse dans la gestion, le choix entre une imposition à l’IR et à l’IS, et un vrai levier pour transmettre un patrimoine progressivement. Sa création demande au moins deux associés, des statuts, un capital, une annonce légale et une immatriculation au guichet unique. Avant de vous lancer, comparez-la à l’indivision et à l’achat en nom propre pour retenir la structure adaptée à votre situation.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 09/10/2026
FAQ
Peut-on créer une SCI pour acheter un bien immobilier en couple sans être marié ?
Créer une SCI est particulièrement adapté pour un achat à deux hors mariage, car elle permet d’organiser clairement la répartition des parts et la gestion du bien. Cela évite les blocages fréquents en indivision et sécurise votre investissement.
Est-il intéressant de créer une SCI pour un investissement locatif en 2026 ?
La SCI peut être pertinente pour un investissement locatif, notamment si vous investissez à plusieurs ou souhaitez optimiser la transmission. Le choix du régime fiscal (IR ou IS) doit toutefois être étudié selon votre objectif.
Peut-on mettre sa résidence principale dans une SCI et quels sont les risques ?
Il est possible d’acheter sa résidence principale via une SCI, mais ce montage présente des limites, notamment en matière de fiscalité et de protection. Une analyse préalable est recommandée pour éviter les mauvaises surprises.
Quelle est la différence entre une SCI à l’IR et une SCI à l’IS pour un particulier ?
La SCI à l’IR impose directement les associés sur les revenus, tandis que la SCI à l’IS permet de déduire davantage de charges, notamment grâce à l’amortissement. Le choix dépend principalement de votre stratégie patrimoniale.
Combien de temps faut-il pour créer une SCI en ligne en 2026 ?
La création d’une SCI peut être réalisée en quelques jours si le dossier est complet. En passant par une plateforme en ligne, les démarches sont simplifiées et permettent un gain de temps significatif.
Est-ce risqué de créer une SCI familiale pour transmettre un bien immobilier ?
La SCI familiale est un outil efficace pour organiser une transmission, mais elle nécessite une bonne entente entre les associés et des statuts bien rédigés. Sans cela, des conflits peuvent apparaître à long terme.
Dans une SCI à parts inégales, les charges courantes peuvent-elles être réparties autrement ?
Les charges sont en principe réparties au prorata des parts sociales, sauf si les statuts prévoient une répartition différente. Il est donc possible d’aménager cette répartition entre associés, à condition que cela soit clairement prévu. À défaut, la répartition proportionnelle s’applique automatiquement.
Combien de SCI peut-on détenir ?
La loi ne fixe pas de limite au nombre de SCI qu’une personne peut détenir ou dans lesquelles elle peut être associée. Chaque SCI correspond toutefois à un projet distinct.
Qui est propriétaire des biens détenus par une SCI ?
La SCI est propriétaire des biens immobiliers qu’elle détient. Les associés sont propriétaires de parts sociales, et non des biens directement.
Une SCI est-elle réservée aux investisseurs ?
La SCI est aussi utilisée dans un cadre familial. Elle n’est pas réservée aux projets d’investissement locatif.
Sources de l'article
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Explorer par thématique
Bonjour,
je souhaite créer une sci avec mes parents et mon conjoint (PACS) afin de faciliter la transmission de la résidence principale de mes parents et à terme pouvoir rajouter une résidence principale à mon coinjoint et moi. L’apport en nature ne se fait que par l’intermédiaire d’un notaire? c’est lui aussi qui gère le démembrement du-dit bien? Concernant le choix de l’imposition, comment choisir entre l’une ou l’autre?
merci d’avance
Bonjour, En principe, l’apport en nature d’un bien immobilier à une SCI nécessite l’intervention d’un notaire, en vertu de l’article 710-1 du Code civil, car il doit donner lieu à un acte authentique publié au service de publicité foncière. Le démembrement de propriété (nue-propriété et usufruit) peut également être organisé par ce même acte notarié lors de l’apport, selon les règles des articles 578 et suivants du Code civil. Le régime fiscal de la SCI (impôt sur le revenu ou impôt sur les sociétés) dépend des modalités d’imposition choisies lors de la rédaction des statuts, sans option par défaut irrévocable.… Lire la suite »
Merci pour votre réponse. Concernant les statuts, ils n’ont pas encore fait donc je me renseigne en amont pour faire le choix le plus adéquat et rentable en terme d’imposition.
Sachant que la sci n’aura pas vocation à faire de la location, C’est uniquement patrimonial. Quel serait d’après vous l’imposition la plus cohérente ?
Bonjour, une SCI familiale peut elle acheter de l’immobilier défiscalisé et avoir les avantage d’un particulier ?
Merci
Bonjour,
Une SCI familiale soumise à l’impôt sur le revenu peut, en principe, acquérir un bien immobilier éligible à un dispositif de défiscalisation, mais les avantages fiscaux (type Pinel, Denormandie) sont très limités, car ces régimes sont réservés aux personnes physiques, conformément à l’article 199 novovicies du Code général des impôts. L’administration fiscale exclut expressément les sociétés, même transparentes, de ces dispositifs, sauf rares exceptions. Il est donc recommandé de se faire accompagner avant tout investissement.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour
Je suis associé d’une sci attribution. Le gérant impose la présence de son avocat faisant alors fonction de secrétaire lors de l’assemblée annuelle ( coût 2500 €). Il nous précise qu’un avocat est impératif pour cette réunion. Est-ce exact ou pouvons nous avoir simplement une personne lambda faisant le travail de secrétariat.? Merci de votre aide.
Bonjour,
En principe, la présence d’un avocat lors de l’assemblée générale d’une SCI d’attribution n’est pas imposée par la loi, sauf disposition spécifique prévue dans les statuts ou exigence particulière liée à un contentieux en cours. Le rôle de secrétaire de séance peut être assuré par toute personne désignée par l’assemblée, qu’elle soit associée ou non, sans obligation de qualification juridique. Le recours à un avocat relève donc d’un choix, et son coût doit être justifié et accepté collectivement par les associés.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace.
Bonjour, je réside en Belgique, je suis indivisaire en France, je suis entrain de vendre ma soulte, avec l’argent perçu j’aimerais acheter un bien immobilier en France via une SCI familiale ou avec mon conjoint ce n’est pas encore défini, Pouvez-vous me donner la marche à suivre s’il vous plaît. Merci infiniment. Bien à vous
Bonjour
Après la vente de la soulte (acte notarié), il est possible d’acheter en France : soit via une SCI (rédaction des statuts, enregistrement à l’INPI, ouverture d’un compte bancaire, achat au nom de la SCI), soit en indivision avec son conjoint (achat classique).
En tant que résident belge, il faut aussi déclarer le bien aux autorités fiscales belges.
Il est recommandé de prendre conseil auprès d’un notaire en France.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.
L’équipe LegalPlace
Bonjour
a qui appartienne les droits de votes en cas d’usufruit ou de nue propriété dans une assemblee ordinaire et une assemblee extraordinaire
Bonjour, En cas de démembrement de propriété (usufruit et nue-propriété) sur des parts sociales ou actions : Lors d’une assemblée ordinaire, c’est en principe l’usufruitier qui exerce le droit de vote, conformément à l’article 1844 du Code civil, sauf clause contraire des statuts. Il peut donc voter sur les décisions de gestion courante (approbation des comptes, affectation du résultat…). Lors d’une assemblée extraordinaire, qui modifie les statuts (augmentation de capital, transformation, dissolution…), c’est le nu-propriétaire qui vote, sauf disposition statutaire contraire également. La jurisprudence (Cass. com., 5 mars 2013, n°11-27.140) confirme que les statuts peuvent aménager différemment cette répartition, sous… Lire la suite »
Bonjour, En principe, dans une société civile ou une société commerciale, les droits de vote en cas de démembrement de propriété (usufruit et nue-propriété) sont répartis comme suit : pour les assemblées ordinaires, le droit de vote appartient à l’usufruitier, tandis que pour les assemblées extraordinaires, il revient au nu-propriétaire. Cette règle est posée par l’article 1844 du Code civil, sauf clause contraire dans les statuts ou convention entre usufruitier et nu-propriétaire. Une convention peut organiser une répartition différente des droits de vote entre les parties. En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée.… Lire la suite »
Bonjour, Je possède depuis 14 ans un studio en bien propre, loué en tant que résidence principale (bail étudiant). J’envisage de vendre ce bien pour acheter un appartement plus grand (2 pièces), destiné à être occupé par notre fils dans un premier temps, puis pour nos “vieux jours” ensuite (notre fils reprenant notre villa en tant que résidence principale). Est-il préférable de créer uns SCI (à capital variable 99/1%) tout de suite ou après la vente ? IR ou IS ? Pour disposer du budget nécessaire à la nouvelle acquisition, notre fils contracterait un emprunt et deviendrait associé (30% par… Lire la suite »
Bonjour,
Votre situation est complexe et nécessite l’avis d’un professionnel.
Nous vous invitons à prendre contact avec un avocat spécialisé, qui saura vous renseigner.
En vous souhaitant une belle journée,
L’équipe LegalPlace
bonjour,
j’ai une maison à vendre et des potentiels acheteurs nous ont demandé si on acceptait qu’ils utilisent l’adresse de notre maison pour leur SCI (pour les papiers provisoires avant signature du compromis)?
à priori c’est pour permettre que leur prêt passe plus facilement et qu’en cas de refus du prêt par la banque l’adresse ne serait pas utiliser.
Que ce passe (il si la banque accepte le prêt mais qu’ils décident finalement de ne pas acheter notre maison et qu’ils en achètent une autre).
merci d’avance de votre réponse.
Bonjour, moi et ma compagne souhaitons créer une SCI à l’IS, elle poasséde une eurl à l’is et nous voulons faire remonter les dividendes dans la sci donc associés moi et l’eurl dans la sci et l’eurl en holding afin de bénéficier de lafiscalité. Mais faut-il attendre 2 ans pour faire remonter les dividendes dans la SCI ou pouvons nous le faire à la création de la SCI ?
Bonjour, Si votre EURL opte pour le régime de holding en détenant des parts dans la SCI à l’IS, elle pourra percevoir des dividendes de la SCI. Toutefois, pour bénéficier du régime mère-fille et de l’exonération à 95 % des dividendes perçus, l’EURL doit détenir au moins 5 % du capital de la SCI depuis au moins deux ans. Vous pouvez néanmoins faire remonter les dividendes dès la création de la SCI, mais sans bénéficier immédiatement de cet avantage fiscal. Il est recommandé de consulter un expert-comptable pour optimiser cette structuration. En espérant que notre réponse vous sera utile, nous… Lire la suite »