 Connexion
EURL : le guide de l’entreprise unipersonnelle à responsabilité limitée (2026)
Dernière mise à jour le 19/10/2026
- Qu’est-ce qu’une EURL ?
- Quelles sont les caractéristiques de l’EURL ?
- Quel est le code forme juridique de l’EURL ?
- Comment fonctionne une EURL au quotidien ?
- Quel est le régime fiscal de l’EURL ?
- Quel est le régime social du gérant d’EURL ?
- EURL : avantages et inconvénients en 2026
- EURL, SARL, SASU ou EI : quel statut choisir ?
- Quelles étapes suivre pour créer une EURL ?
- Comment céder, transformer ou fermer une EURL ?
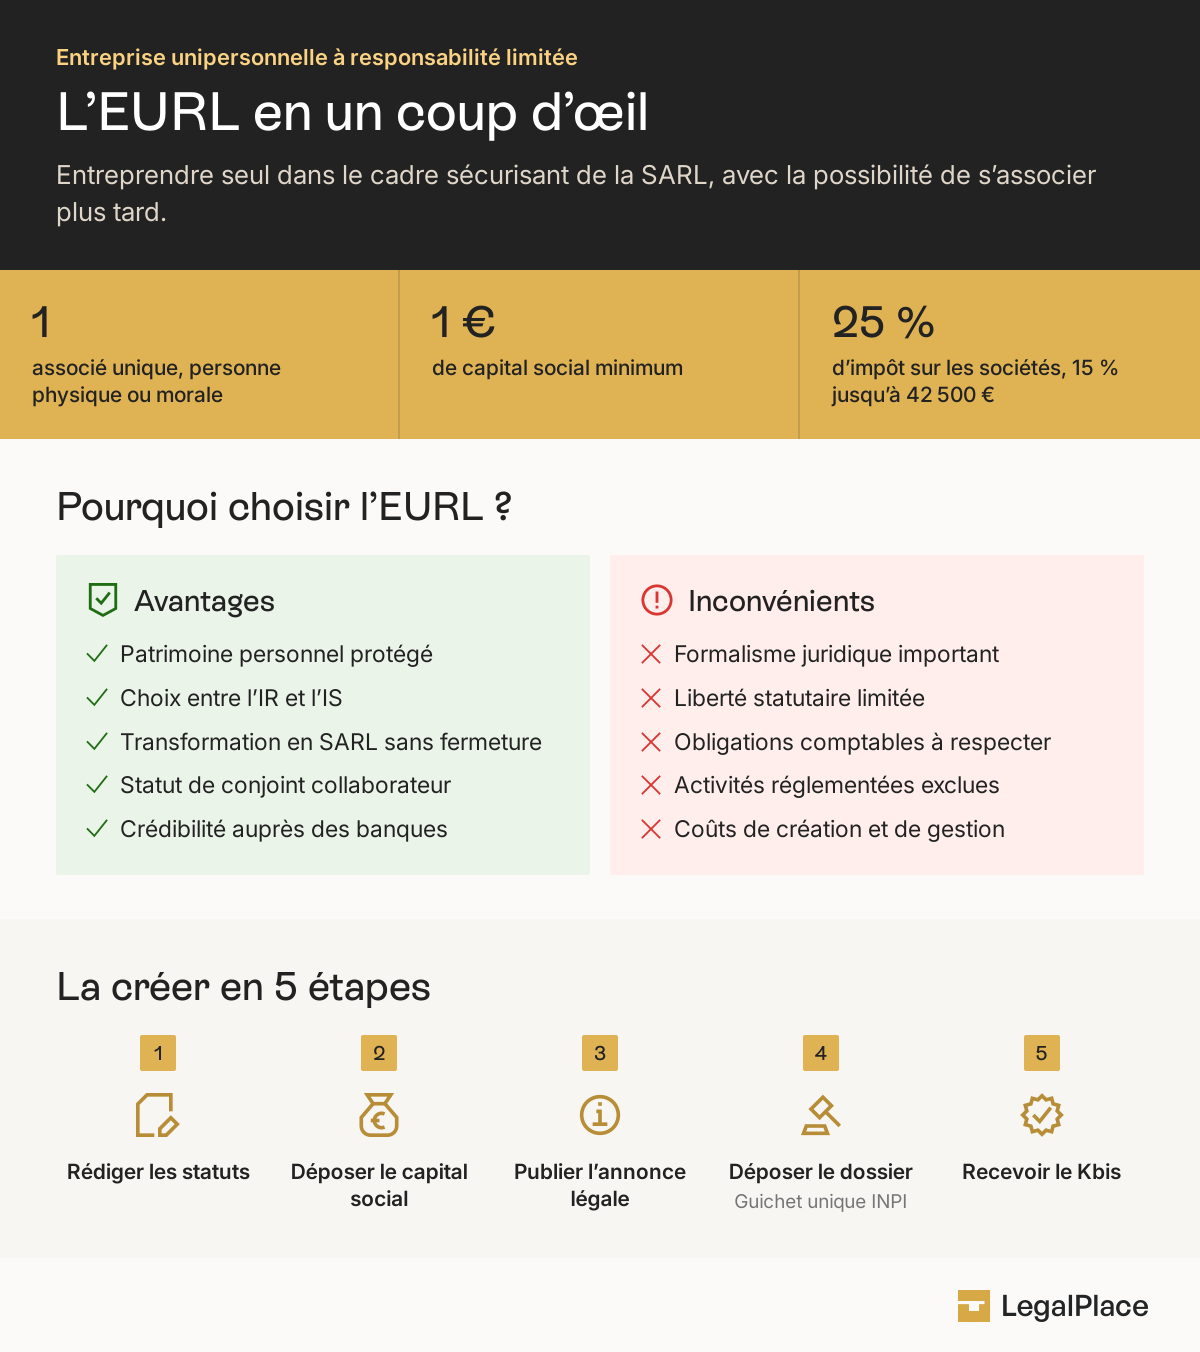
- L’EURL est une SARL qui ne compte qu’un seul associé, une personne physique ou une société.
- La responsabilité de l’associé unique est limitée à ses apports, sauf faute de gestion ou caution personnelle.
- L’EURL est imposée à l’impôt sur le revenu par défaut, avec une option possible pour l’impôt sur les sociétés, et son gérant associé unique relève du régime des travailleurs non salariés (TNS).
- Le code forme juridique INSEE de l’EURL est le 5499, comme celui de la SARL.
- La création d’une EURL se fait en ligne sur le guichet unique, par le dirigeant lui-même ou par un mandataire comme LegalPlace qui dépose le dossier en son nom.
Vous voulez vous lancer seul, sans associé, mais sans exposer votre maison ou votre épargne aux dettes de votre activité ? C’est exactement la situation pour laquelle l’EURL a été pensée. Elle vous donne le cadre d’une société, avec un patrimoine séparé du vôtre, tout en vous laissant seul aux commandes. Ce guide passe en revue sa fiscalité, le régime social du gérant, son fonctionnement au quotidien et ses différences avec la SASU ou l’entreprise individuelle, pour vous aider à savoir si ce statut correspond à votre projet.
Qu’est-ce qu’une EURL ?
EURL : définition et signification
En créant une société EURL, vous donnez naissance à une personne morale, c’est-à-dire une entité juridique distincte de vous. C’est la société qui signe les contrats, encaisse les paiements et répond de ses dettes. Votre patrimoine personnel et celui de l’entreprise ne se mélangent pas.
Qui peut créer une EURL, et pour quelles activités ?
L’associé unique peut être une personne physique ou une personne morale, comme une autre société ou une association. Pour en devenir le gérant, il faut en revanche remplir quelques conditions :
- Être majeur ou mineur émancipé ;
- Être de nationalité française, ressortissant de l’Union européenne ou titulaire d’un titre de séjour qui permet d’exercer une activité commerciale ;
- Ne pas faire l’objet d’une interdiction de gérer ;
- Ne pas exercer une profession incompatible avec un mandat de gérant, comme certains fonctionnaires.
L’EURL peut exercer presque toutes les activités, commerciales, artisanales ou libérales. Quelques secteurs ne sont pas accessibles sous la forme d’une EURL classique, notamment les assurances et l’épargne. Les professions libérales réglementées, comme avocat, médecin ou expert-comptable, peuvent quant à elles exercer seules en société, mais sous une forme adaptée, à savoir la SELARL unipersonnelle.
Quelles sont les caractéristiques de l’EURL ?
| Caractéristique | Ce qu’il faut savoir pour l’EURL |
|---|---|
| Nombre d’associés | Un seul, personne physique ou personne morale |
| Dirigeant | Un gérant, obligatoirement une personne physique |
| Capital social | Libre, dès 1 € |
| Responsabilité de l’associé | Limitée au montant de ses apports |
| Imposition des bénéfices | Impôt sur le revenu par défaut, option pour l’impôt sur les sociétés |
| Régime social du gérant associé | Travailleur non salarié (TNS) |
| Titres | Parts sociales |
| Code forme juridique INSEE | 5499 |
| Cession des parts | Libre, droits d’enregistrement de 3 % après abattement |
Capital social et apports en EURL
La loi n’impose aucun capital minimum pour une EURL. Vous pouvez la créer avec 1 €. Dans la pratique, un capital trop faible complique souvent l’ouverture du compte bancaire ou une demande de prêt, parce qu’il donne peu de garanties aux partenaires.
Le capital d’une EURL se constitue avec deux types d’apports. Les apports en numéraire correspondent à de l’argent. Au moins 20 % doivent être versés à la création, et le solde dans les 5 ans qui suivent l’immatriculation. Les apports en nature correspondent à des biens, comme un véhicule, du matériel informatique ou une marque.
Pour les apports en nature en EURL, l’évaluation par un commissaire aux apports devient obligatoire dès qu’un bien apporté vaut plus de 30 000 €, ou que l’ensemble des apports en nature dépasse la moitié du capital. En dessous de ces deux limites, l’associé unique peut évaluer lui-même ses apports.
La responsabilité limitée de l’associé unique et ses limites
En principe, vous ne répondez des dettes de l’EURL qu’à hauteur de ce que vous avez apporté au capital. Si votre EURL a un capital de 2 000 € et qu’elle ne peut plus payer ses fournisseurs, ceux-ci ne peuvent pas saisir votre logement ni votre épargne personnelle. C’est l’intérêt principal du statut pour protéger votre patrimoine personnel.
Quel est le code forme juridique de l’EURL ?
Le code forme juridique d’une EURL est le 5499, qui correspond à la « société à responsabilité limitée (sans autre indication) » dans la nomenclature de l’INSEE. L’EURL n’a donc pas de code propre. Elle partage celui de la SARL, puisqu’elle en est une variante à associé unique.
Le code forme juridique de l’EURL, aussi appelé catégorie juridique, apparaît sur l’avis de situation au répertoire Sirene de la société, que vous pouvez télécharger gratuitement sur le site de l’INSEE. Les banques, les assureurs ou les administrations vous le demandent parfois dans leurs formulaires pour identifier le type de structure.
Comment fonctionne une EURL au quotidien ?
Dans la grande majorité des EURL, la même personne est à la fois l’associé unique et le gérant. Ces deux rôles restent distincts juridiquement, et chacun obéit à ses propres règles.
Le rôle de l’associé unique dans l’EURL
L’associé unique prend seul toutes les décisions qui reviennent normalement à l’assemblée des associés d’une SARL. Il n’a pas à se convoquer lui-même ni à organiser de vote. En contrepartie, il doit respecter quelques obligations :
- Consigner chaque décision dans un registre des décisions tenu au siège social ;
- Approuver les comptes annuels dans les 6 mois qui suivent la clôture de l’exercice ;
- Décider de la distribution éventuelle de dividendes, qui doivent être versés dans les 9 mois après la clôture ;
- Statuer sur les modifications de la société, comme un transfert de siège, une augmentation de capital ou un changement de dénomination.
Quand l’associé unique d’une EURL en est aussi le gérant, les formalités annuelles sont allégées. Pour une petite EURL, il n’a pas à établir de rapport de gestion. Le dépôt des comptes annuels au greffe dans les 6 mois de la clôture reste en revanche obligatoire.
Le rôle du gérant d’EURL
Le gérant d’EURL dirige la société au quotidien. Il signe les contrats, embauche, engage les dépenses et représente l’EURL face aux clients, aux banques et aux administrations. Il doit toujours agir dans l’intérêt de la société.
Le gérant est obligatoirement une personne physique. Si l’associé unique est une société, il doit donc nommer un gérant tiers. L’article L223-21 du Code de commerce interdit au gérant d’EURL d’emprunter de l’argent à la société ou de s’y faire consentir un découvert. L’EURL ne peut pas non plus se porter caution de ses dettes personnelles.
Quand le gérant d’une EURL n’est pas l’associé unique, il prépare chaque année les comptes et les transmet à l’associé, qui les approuve. L’associé garde le contrôle, puisqu’il peut révoquer le gérant et que les statuts peuvent soumettre les décisions importantes, comme un emprunt ou la vente d’un fonds de commerce, à son autorisation préalable.
Quel est le régime fiscal de l’EURL ?
EURL à l’IR ou à l’IS : le choix de l’imposition des bénéfices
Le régime fiscal de l’EURL dépend d’abord de la nature de l’associé unique. Quand l’associé unique est une personne physique, l’EURL relève par défaut de l’impôt sur le revenu (IR). Le bénéfice de la société n’est pas imposé à son niveau. Il s’ajoute directement à vos autres revenus, dans la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC). Si vous êtes associé unique et gérant, vous pouvez même opter pour le régime fiscal de la micro-entreprise, tant que votre chiffre d’affaires reste sous 203 100 € pour le commerce et l’hébergement, ou 83 600 € pour les services.
Une EURL dont l’associé unique est une personne physique peut opter pour l’impôt sur les sociétés (IS). Pour une EURL à l’IS, l’option se prend dans les statuts dès la création, ou avant la fin du 3e mois de l’exercice concerné. Vous pouvez y renoncer jusqu’au 5e exercice. Passé ce délai, elle devient définitive. Si l’associé unique est une société, l’EURL est obligatoirement soumise à l’IS.
Pour une EURL soumise à l’IS, l’article 219 du Code général des impôts fixe le taux normal à 25 %. Un taux réduit de 15 % s’applique sur le bénéfice jusqu’à 42 500 €, à trois conditions. Le chiffre d’affaires doit rester inférieur à 10 000 000 €, le capital doit être entièrement libéré, et il doit être détenu à 75 % au moins par des personnes physiques. La plupart des EURL dirigées par un entrepreneur seul remplissent ces conditions.
| Critère | EURL à l’IR | EURL à l’IS |
|---|---|---|
| Qui paie l’impôt sur le bénéfice ? | L’associé, dans sa déclaration de revenus | La société |
| Taux appliqué | Barème progressif de l’impôt sur le revenu | 15 % jusqu’à 42 500 €, puis 25 % |
| Rémunération du gérant | Non déductible, elle fait partie du bénéfice | Déductible du résultat de la société |
| Cotisations sociales calculées sur | Tout le bénéfice | La rémunération et une partie des dividendes |
| Profil le plus courant | Démarrage, bénéfices modestes, déficits possibles | Bénéfices élevés, envie de laisser de l’argent dans la société |
Le choix entre IR et IS en EURL dépend du niveau de bénéfice, des autres revenus de l’associé et de la composition de son foyer fiscal. L’IR convient souvent au démarrage, quand les bénéfices sont faibles. L’IS devient plus intéressant quand le bénéfice augmente et que l’associé veut en laisser une partie dans la société.
Dividendes et TVA en EURL
Dans une EURL à l’IS, l’associé unique peut se verser des dividendes une fois les comptes approuvés. Ces dividendes sont soumis au prélèvement forfaitaire unique, ou flat tax, de 31,4 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous pouvez aussi opter pour le barème progressif, avec un abattement de 40 %.
Pour le gérant associé unique d’une EURL à l’IS, une règle propre aux travailleurs non salariés change le calcul des charges. Selon l’article L131-6 du Code de la sécurité sociale, la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes laissées en compte courant d’associé (l’argent que l’associé prête à sa société) est soumise aux cotisations sociales, comme une rémunération.
En EURL à l’IS, l’arbitrage entre salaire de gérant et dividendes se joue souvent sur le montant du capital de départ. Seule la part des dividendes inférieure à 10 % du capital, des primes d’émission et du compte courant échappe aux cotisations sociales du gérant.
Beaucoup d’entrepreneurs arrivent avec l’idée que les dividendes coûtent forcément moins cher qu’une rémunération. En EURL, le calcul dépend énormément du capital de départ et de ce qui a été laissé en compte courant, si bien que deux gérants avec le même bénéfice peuvent arriver à des montants nets assez différents en fin d’année.
Côté TVA en EURL, le régime dépend du chiffre d’affaires et de la nature de l’activité.
| Régime de TVA en 2026 | Ventes de marchandises et hébergement | Prestations de services |
|---|---|---|
| Franchise en base (pas de TVA facturée) | Jusqu’à 85 000 € | Jusqu’à 37 500 € |
| Seuil majoré de la franchise | 93 500 € | 41 250 € |
| Réel simplifié | compris entre 85 000 € et 945 000 € | De 37 500 € à 286 000 € |
| Réel normal | Au-delà de 945 000 € | Au-delà de 286 000€ |
Le régime réel simplifié de TVA suppose aussi que la TVA due l’année précédente n’ait pas dépassé 15 000 €. Le réel simplifié change en profondeur le 1er janvier 2027 pour toutes les entreprises, avec des déclarations trimestrielles à la place de la déclaration annuelle et la fin des acomptes.
Gérant associé unique : travailleur non salarié
Le régime social de l’EURL dépend de qui dirige la société. Le gérant associé unique est travailleur non salarié (TNS) et affilié à la Sécurité sociale des indépendants. Ses cotisations représentent environ 45 % de sa rémunération nette, en ordre de grandeur. Le simulateur de charges sociales EURL vous donne une estimation selon votre situation.
Le gérant associé unique d’EURL paie des cotisations minimales même s’il ne se verse aucune rémunération. Ces cotisations minimales lui ouvrent une couverture de base pour la retraite, les indemnités journalières et l’invalidité-décès. Il ne cotise pas à l’assurance chômage et n’y a donc pas droit en cas d’arrêt de l’activité.
Le conjoint du gérant associé unique d’EURL peut bénéficier du statut de conjoint collaborateur s’il travaille régulièrement dans l’entreprise sans être payé ni associé. Le statut de conjoint collaborateur est limité à 5 ans.
Pour les créateurs d’EURL, l’ACRE est réservée depuis le 1er janvier 2026 à certains publics, comme les demandeurs d’emploi indemnisés ou les jeunes de 18 à 25 ans. L’aide doit être demandée à l’Urssaf, elle n’est plus accordée automatiquement.
Gérant non associé : assimilé salarié
Le gérant non associé d’une EURL, quand il est rémunéré, relève du régime général de la Sécurité sociale en tant qu’assimilé salarié. Sa protection est proche de celle d’un salarié, sans l’assurance chômage. Le coût est plus élevé, avec des cotisations d’environ 82 % de sa rémunération, en ordre de grandeur. Un gérant non associé qui n’est pas rémunéré n’est affilié à aucun régime au titre de son mandat.
EURL : avantages et inconvénients en 2026
Les avantages de l’EURL tiennent surtout à la protection du patrimoine personnel et au choix du régime fiscal. Ses inconvénients viennent d’un formalisme plus lourd qu’en micro-entreprise et du coût des cotisations sur une partie des dividendes.
| Avantages de l’EURL | Inconvénients de l’EURL |
|---|---|
| Patrimoine personnel protégé, dans la limite des apports | Formalités de création et de gestion plus lourdes qu’en micro-entreprise |
| Choix entre impôt sur le revenu et impôt sur les sociétés | Comptabilité complète et dépôt des comptes chaque année |
| Cotisations sociales de TNS moins chères que celles d’un assimilé salarié | Protection sociale moins complète que le régime général |
| Possibilité d’accueillir un associé sans fermer la société | Cotisations sociales sur une partie des dividendes |
| Cession des parts sans agrément | Droits d’enregistrement de 3 % en cas de cession, contre 0,1 % en SASU |
| Cadre légal précis, rassurant quand on se lance | Moins de liberté pour organiser les statuts qu’en SASU |
EURL, SARL, SASU ou EI : quel statut choisir ?
L’EURL, la SARL, la SASU et l’entreprise individuelle (EI) répondent à des projets différents. La différence entre EURL et SARL tient d’abord au nombre d’associés et au régime fiscal par défaut. Entre SASU ou EURL, l’écart porte surtout sur le régime social du dirigeant et la fiscalité des dividendes.
| Critère | EURL | SARL | SASU | EI |
|---|---|---|---|---|
| Nombre d’associés | 1 | 2 à 100 | 1 | Aucun, l’entrepreneur exerce en son nom |
| Dirigeant | Gérant | Un ou plusieurs gérants | Président | L’entrepreneur |
| Capital minimum | 1 € | 1 € | 1 € | Pas de capital |
| Apports en numéraire versés à la création | 20 % au moins | 20 % au moins | 50 % au moins | Sans objet |
| Imposition des bénéfices | IR, option pour l’IS | IS, option pour l’IR sous conditions | IS, option pour l’IR 5 ans au plus | IR, option pour l’IS |
| Régime social du dirigeant | TNS | TNS si gérant majoritaire, assimilé salarié sinon | Assimilé salarié si rémunéré | TNS |
| Protection du patrimoine personnel | Limitée aux apports | Limitée aux apports | Limitée aux apports | Patrimoine professionnel séparé |
| Droits sur la cession des titres | 3 % après abattement de 23 000 € | 3 % après abattement de 23 000 € | 0,1 % | Cession du fonds de commerce |
L’EURL vous convient souvent dans ces situations :
- Vous lancez seul une activité et voulez un cadre de société sans associé ;
- Vous préférez une rémunération mensuelle à des dividendes, avec des cotisations de TNS ;
- Vous envisagez d’accueillir un associé plus tard, ce qui transformera l’EURL en SARL ;
- Vous voulez commencer à l’impôt sur le revenu pour déduire d’éventuels déficits de vos autres revenus.
Entre EI ou EURL, la différence tient à la personnalité morale. L’EURL est une société distincte de son associé, alors que l’EI n’en est pas une. Le choix entre EURL ou auto-entrepreneur dépend surtout du chiffre d’affaires attendu et du montant des charges à déduire, que la micro-entreprise ne permet pas de déduire au réel.
Quelles étapes suivre pour créer une EURL ?
La création d’une EURL suit quatre étapes :
- Rédiger les statuts de l’EURL, qui fixent ses règles de fonctionnement ;
- Déposer le capital social sur un compte bancaire ouvert au nom de la société en formation ;
- Publier une annonce légale de création ;
- Déposer le dossier d’immatriculation sur le guichet unique, avec la déclaration des bénéficiaires effectifs, soi-même ou par l’intermédiaire d’un mandataire comme LegalPlace.
Le coût de création d’une EURL comprend un peu plus de 200 € TTC de frais légaux obligatoires en France métropolitaine. L’annonce légale coûte 124 € HT, soit 148,80 € TTC, l’immatriculation 33,83 € et la déclaration des bénéficiaires effectifs 19,33 €.
Comment céder, transformer ou fermer une EURL ?
Céder ses parts ou accueillir un associé
L’associé unique d’une EURL cède ses parts librement, sans demander d’agrément. S’il vend toutes ses parts à une seule personne, l’EURL continue sous la même forme. S’il en cède une partie, ou s’il vend à plusieurs acquéreurs, la société compte plusieurs associés et l’EURL devient une SARL. Il suffit alors de mettre à jour les statuts, sans fermer l’entreprise.
La cession de parts sociales d’EURL donne lieu à un droit d’enregistrement de 3 %, payé par l’acheteur. Il se calcule sur le prix de vente, après un abattement de 23 000 € ramené à la proportion des parts cédées. Les statuts mis à jour sont déposés dans le mois qui suit.
Dissoudre et fermer une EURL
La dissolution d’une EURL ouvre la fermeture de la société, qui se termine par la liquidation :
- L’associé unique décide de dissoudre la société et nomme un liquidateur, souvent lui-même ;
- Une annonce légale de dissolution est publiée ;
- La dissolution est déclarée sur le guichet unique ;
- Le liquidateur vend les biens, encaisse les créances et paie les dettes ;
- Les comptes de liquidation sont approuvés, la clôture est publiée puis déclarée, et l’EURL est radiée.
Les déclarations de dissolution et de clôture d’une EURL passent par le guichet unique. Le dirigeant peut les faire lui-même ou les confier à un mandataire comme LegalPlace.
L’EURL est une SARL à associé unique qui permet d’entreprendre seul tout en protégeant son patrimoine personnel à hauteur de ses apports. Elle relève de l’impôt sur le revenu par défaut, avec une option pour l’impôt sur les sociétés, et son gérant associé unique cotise comme travailleur non salarié, y compris sur une partie de ses dividendes. Son code forme juridique est le 5499. Elle se crée sur le guichet unique, directement ou par un mandataire comme LegalPlace, et peut accueillir un associé plus tard en devenant une SARL, sans fermer l’entreprise.
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Dernière mise à jour le 19/10/2026
FAQ
Est-ce qu'une EURL peut avoir des salariés ?
Oui, une EURL peut embaucher autant de salariés que nécessaire, comme n’importe quelle société. Le gérant signe les contrats de travail, et le fait de n’avoir qu’un seul associé ne limite pas l’effectif. Les règles du salariat en EURL sont celles de toute entreprise qui embauche, avec une déclaration préalable à l’embauche et des cotisations patronales.
Peut-on créer une EURL avec 1 € de capital ?
Oui, une EURL peut être créée avec 1 € de capital, car la loi n’impose aucun minimum. Un capital aussi faible rend toutefois plus difficile l’ouverture d’un compte professionnel ou l’obtention d’un prêt. Il réduit aussi la part de dividendes que le gérant peut percevoir sans cotisations sociales.
Peut-on cumuler une EURL avec un emploi salarié ?
Oui, vous pouvez créer et gérer une EURL tout en restant salarié d’une autre entreprise. Le contrat de travail peut toutefois contenir une clause d’exclusivité ou de non-concurrence qui limite l’activité exercée en parallèle. Le salarié reste aussi tenu à une obligation de loyauté envers son employeur.
Quelle différence entre une SARL et une EURL ?
Une EURL est une SARL qui ne compte qu’un seul associé, alors qu’une SARL classique réunit de 2 à 100 associés. Les règles de fonctionnement sont proches, mais l’associé unique d’une EURL décide seul, sans assemblée ni vote. La fiscalité par défaut diffère aussi. L’EURL dont l’associé est une personne physique relève de l’impôt sur le revenu, alors que la SARL relève de l’impôt sur les sociétés. Quand un nouvel associé entre au capital, l’EURL devient une SARL sans changer de société.
Quels sont les inconvénients d'une EURL ?
Les principaux inconvénients de l’EURL tiennent à son formalisme. La société doit tenir une comptabilité complète, approuver et déposer ses comptes chaque année, et consigner les décisions de l’associé unique dans un registre. Le gérant associé unique a une protection sociale moins complète qu’un assimilé salarié, et une partie de ses dividendes supporte des cotisations sociales. La cession de parts entraîne aussi des droits d’enregistrement de 3 %, contre 0,1 % pour les actions de SASU.
Quelle différence entre EURL et SARL unipersonnelle ?
Il n’y a aucune différence entre une EURL et une SARL unipersonnelle. Les deux expressions désignent la même forme juridique, une SARL qui ne compte qu’un associé, et le terme EURL est simplement le plus utilisé. Une SARL unipersonnelle fonctionne donc avec un associé unique qui prend seul les décisions.
Peut-on se verser un salaire tous les mois en EURL ?
Oui, le gérant d’une EURL peut se verser une rémunération mensuelle, fixée par décision de l’associé unique. À l’IS, elle est déductible du résultat de la société. À l’IR, elle ne l’est pas, car elle fait partie du bénéfice imposé. Dans les deux cas, elle supporte les cotisations sociales de TNS.
Peut-on se rémunérer uniquement en dividendes en EURL ?
Oui, dans une EURL soumise à l’impôt sur les sociétés, le gérant associé unique peut ne prendre aucune rémunération et se verser uniquement des dividendes, après l’approbation des comptes. Il paie quand même ses cotisations sociales minimales de travailleur non salarié. La part des dividendes qui dépasse 10 % du capital, des primes d’émission et du compte courant d’associé est aussi soumise aux cotisations sociales. Dans une EURL à l’impôt sur le revenu, la question se pose autrement. Tout le bénéfice est imposé et soumis à cotisations au nom de l’associé, qu’il le prélève ou non.
Peut-on transformer une EURL en SASU sans la fermer ?
Oui, la transformation d’une EURL en SASU change la forme juridique sans créer de nouvelle société. Le numéro SIREN reste le même. Elle demande une décision de l’associé unique, de nouveaux statuts, une annonce légale et une formalité sur le guichet unique.
Que se passe-t-il si l'EURL ne réalise pas de chiffre d'affaires ?
Une EURL sans chiffre d’affaires continue d’exister et garde ses obligations. Elle doit tenir sa comptabilité, faire ses déclarations fiscales et déposer ses comptes. Le gérant TNS paie ses cotisations minimales. Si l’inactivité dure, une mise en sommeil permet de suspendre l’activité pendant 2 ans au plus sans fermer la société.
Sources de l'article
Rédigé par
Co-fondateur LegalPlace, Mehdi est diplômé du magistère DJCE et avocat. Il a exercé plus de 12 ans au sein de cabinets anglo-saxons et français en droit des sociétés, fusions-acquisition et capital investissement.
Explorer par thématique
Bonjour, j’ai crée une EURL œuvrant dans l’immobilier. Depuis 3 ans, cela périclite et depuis 8 mois, je n’ai plus de CA. Je souhaite liquider la société car je ne peux plus payer les charges ni quoique ce soit. Comment me déclarer en faillite ?
Bonjour, Lorsqu’une EURL ne peut plus faire face à son passif exigible avec son actif disponible, elle se trouve en état de cessation des paiements. Dans cette situation, vous devez déposer une déclaration de cessation des paiements, communément appelée « dépôt de bilan », auprès du greffe du tribunal de commerce compétent dans un délai de 45 jours. Cette démarche permet l’ouverture d’une procédure de redressement ou de liquidation judiciaire, selon la viabilité de l’entreprise. À la différence d’une dissolution-liquidation amiable, la procédure judiciaire est obligatoire si la société n’est plus en mesure d’honorer ses dettes. Nous vous invitons à… Lire la suite »
Bonjour, La cessation des paiements est caractérisée par l’impossibilité de faire face au passif exigible avec l’actif disponible (art. L631-1 C. com.). Le dirigeant doit la déclarer dans les 45 jours au greffe via le guichet unique (art. L631-4 et R631-1 C. com.). Selon la situation, il peut être ouvert un redressement ou une liquidation judiciaire (art. L640-1 C. com.). Nous vous invitons à prendre contact avec un avocat spécialisé en droit des entreprises en difficulté afin d’obtenir une analyse adaptée à votre situation personnelle. En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée. L’équipe… Lire la suite »
Bonjour, un gérant d’une EURL peut il déduire la loi madelin?
Bonjour,
La déduction des cotisations dites « loi Madelin » est réservée aux travailleurs non salariés relevant de l’article 154 bis du Code général des impôts. Le gérant d’une EURL est éligible à ce dispositif uniquement lorsqu’il relève du régime des travailleurs non salariés, les conditions et limites de déduction étant fixées par les textes fiscaux en vigueur.
Nous vous invitons à prendre contact avec un avocat fiscaliste afin d’obtenir une analyse adaptée à votre situation personnelle.
En espérant que notre réponse vous sera utile, nous vous souhaitons une belle journée. L’équipe LegalPlace.
Bonjour,
Mon EURL gère 1 appartement en LMNP. Cela s’avère trop lourd pour moi. Comment sortir de l’EURL mais en gardant le LMNP pour moi meme ? Dois je vendre le LMNP avant de dissoudre ?
Merci
Bonjour,
Pour sortir de votre EURL tout en conservant l’exploitation du bien en LMNP, vous pouvez envisager plusieurs options. Une possibilité est de vendre le bien LMNP détenu par votre EURL avant de procéder à la dissolution de l’entreprise. Cela vous permettrait de transférer la propriété du bien à titre personnel.
Il est important de noter que cette opération peut avoir des implications fiscales et juridiques.
En espérant avoir su répondre à vos interrogations, nous vous souhaitons bon courage dans vos démarches.
L’équipe LegalPlace
Bonjour, quelle est la différence entre en EI et une EURL ? merci
Bonjour,
Tout d’abord, sachez que depuis le 14 février 2022, il n’est plus possible de créer une EIRL.
Avant cette date, la principale différence entre ces structures résidait dans la plus grande protection du patrimoine personnel du gérant de l’EIRL et le dépôt des comptes obligatoires.
Dorénavant, le régime unique des EI est plus protecteur pour le patrimoine personnel pour l’entrepreneur.
En espérant avoir su répondre à vos interrogations.
L’équipe LegalPlace
Bonjour,
Vous dites:
Peut-on se rémunéré que en dividendes ?
Merci.
Bonjour,
Que dois-je faire si je suis représentant de l’Associé unique (société anonyme suisse) et que depuis plusieurs années le Gérant et le directeur de l’EURL ont omis volontairement de communiquer quelque document que ce soit et omis d’organiser les Assemblée Générales.
En fait il y a une tierce personne qui prend les décisions avec la complicité du directeur et le Gérant lui-même n’est pas informé, mais il signe bêtement les documents qui lui sont soumis par le directeur !
Mille mercis et excellente journée.
Bonjour
Je suis sous le régime de la micro entreprise depuis 6 ans.
En 2022 je pourrai dépasser le seuil des 32600 euros, et, je suis pour partie propriétaire de ma maison avec mon conjoint depuis cette année.
J’ai donc 2 questions :
– EURL ou SASU ?
– mariage ou pas mariage ? sachant que mon compagnon est également à son compte (depuis peu).
Je vous remercie de votre réponse.
Bien cordialement
Cécile
Bonjour,
Article très interessant. Je suis arrivé dessus en cherchant la réponse à “Ma société SASU est l’associé unique d’une EURL, étant moi même l’associé unique de Ma société SASU, comme il n’y a pas de lien de subordination, pour l’EURL nouvellement créée, je suis, si je veux me verser une rémunération, TNS? Je ne suis donc pas obligé de me faire salarié?