Connexion
Comprendre l’association loi 1901 : règles, gouvernance et obligations
Dernière mise à jour le 16/10/2026
- Que représente la loi 1901 pour une association ?
- Quel statut juridique pour une association ?
- Comment créer et déclarer une association loi 1901 ?
- Qui décide dans une association loi 1901 ?
- Quelles sont les obligations d’une association ?
- Comment financer une association ?
- Quelle fiscalité pour une association ?
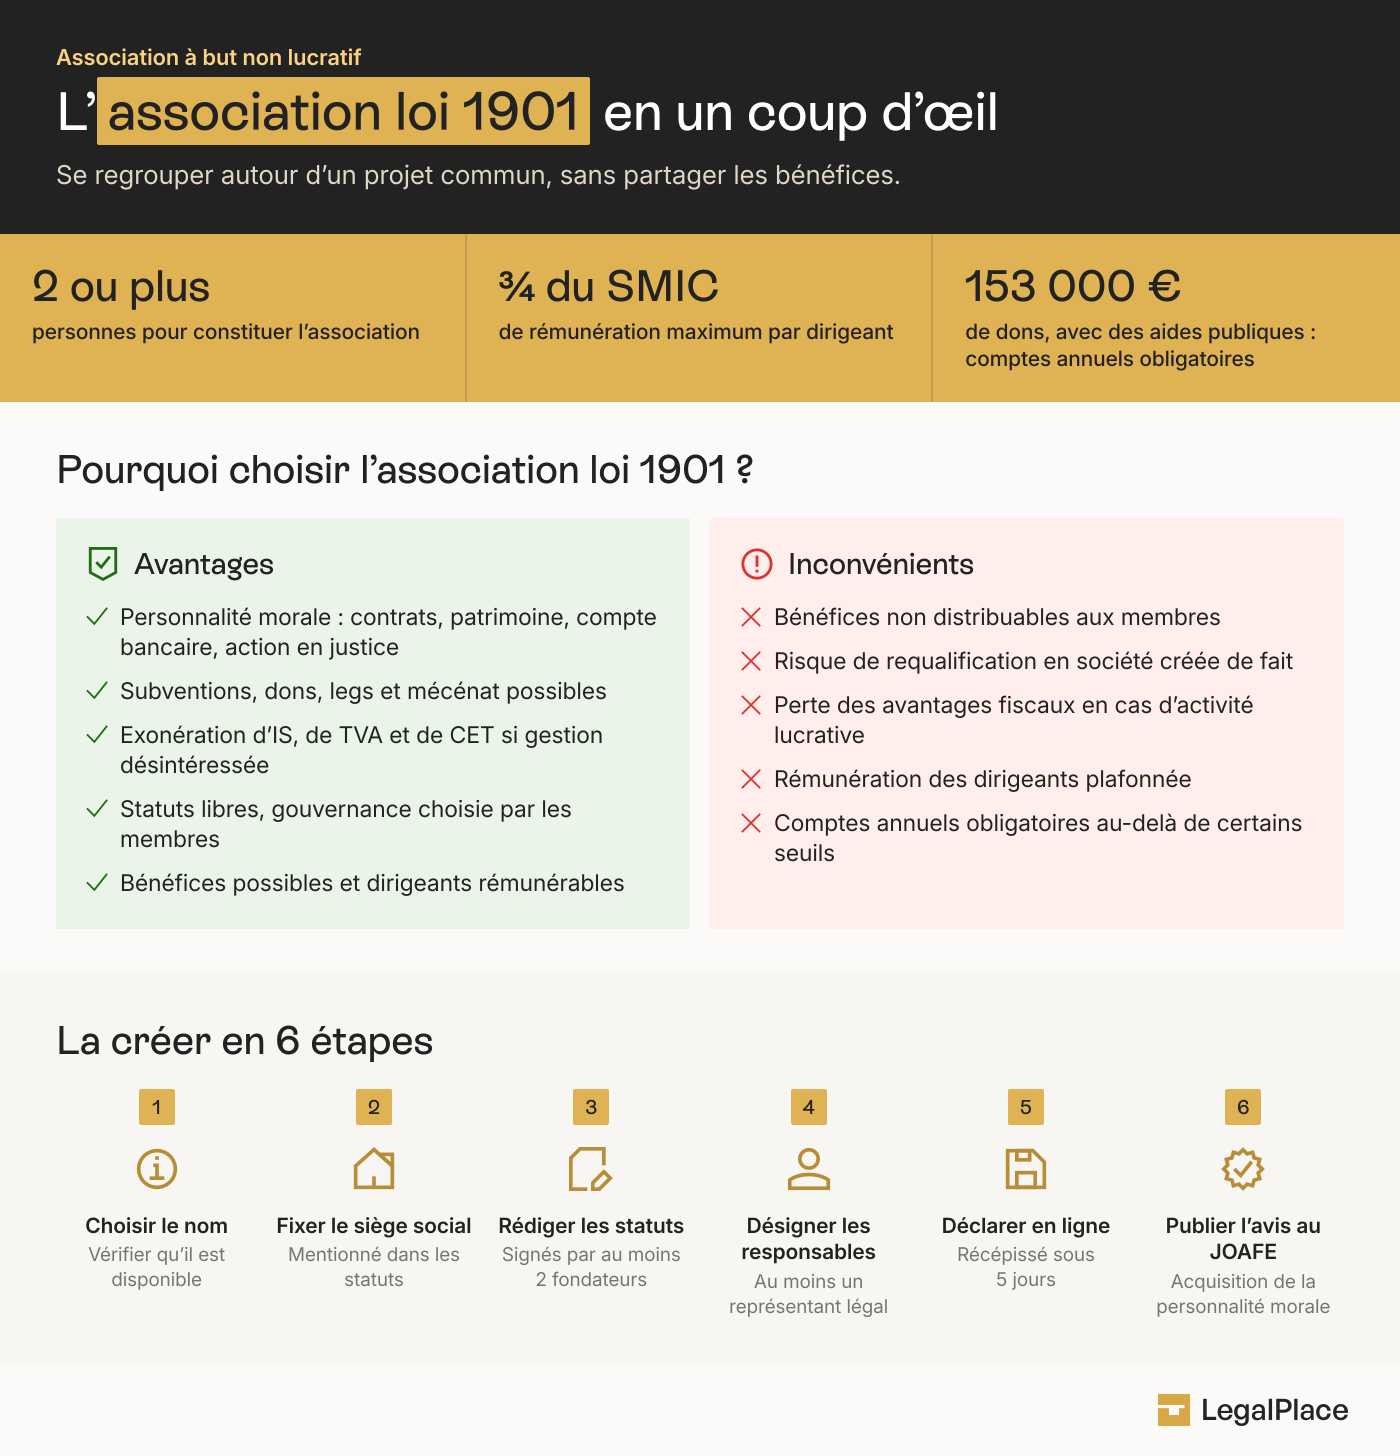
- L’association loi 1901 réunit au moins deux personnes autour d’un projet commun, dans un but autre que le partage des bénéfices, et acquiert la personnalité juridique après sa déclaration au greffe des associations et sa publication gratuite au JOAFE.
- La loi du 1er juillet 1901 n’impose aucun organe de gouvernance. Les statuts fixent librement les instances dirigeantes, et la rémunération de chaque dirigeant est plafonnée en principe aux ¾ du Smic brut mensuel pour préserver la gestion désintéressée.
- Une association à gestion désintéressée échappe en principe à l’IS, à la TVA et à la CFE. Ses activités lucratives accessoires restent exonérées tant que leurs recettes ne dépassent pas 81 051 € par an en 2026.
Une association loi 1901 est un statut juridique et, comme son nom l’indique, est régie par la loi du 1er juillet 1901. Elle concerne toutes les associations dont le siège social se situe en France, à l’exception des associations situées en Alsace-Moselle. Caractérisée par sa liberté contractuelle, chacun est libre de créer une association et d’en déterminer les règles de fonctionnement. Une seule contrainte : le but poursuivi par l’association ne doit pas être le partage des bénéfices entre ses membres.
Que représente la loi 1901 pour une association ?
La loi 1901, relative au contrat d’association, est le texte fondamental qui encadre toutes les associations situées en France. L’article 1er définit l’association comme « une convention par laquelle deux ou plusieurs personnes mettent en commun, d’une façon permanente, leurs connaissances ou leur activité dans un but autre que de partager des bénéfices ».
Ainsi, tout individu ayant un projet ou une cause commune qui lui tient à cœur est libre de s’engager dans une association, indépendamment de sa nationalité ou de ses compétences. Un mineur peut adhérer librement à une association, sauf disposition contraire des statuts.
Une association à but non lucratif
Il est impossible de créer une association à but lucratif. Ainsi, une association doit avoir un but non lucratif : elle ne peut donc pas poursuivre une activité qui consisterait à partager les bénéfices entre ses membres. Si une telle situation se produit, les tribunaux peuvent requalifier l’association en société créée de fait.
Les différentes catégories d’associations
Il existe plusieurs types d’associations :
- Une association agréée, qui a obtenu un agrément de l’autorité administrative compétente (ministère ou préfet selon son domaine d’activité) ;
- Une association reconnue d’utilité publique, qui bénéficie d’une reconnaissance par décret en Conseil d’État ;
- Une association d’intérêt général, qui permet de délivrer des reçus fiscaux à ses donateurs.
Quel statut juridique pour une association ?
La loi 1901 définit le statut juridique des associations. A l’instar d’une société, une association est une personne morale. Elle bénéficie de la personnalité juridique une fois qu’il a été procédé à sa déclaration en préfecture, puis à la publication d’un extrait de sa déclaration au Journal officiel des associations (JOAFE). La publication au JOAFE lui permet notamment de :
- Signer des contrats ;
- Disposer d’un patrimoine propre ;
- Ouvrir un compte bancaire en son nom ;
- Agir en justice devant les juridictions ;
- Recevoir des subventions.
Une association doit être encadrée par des statuts. Les statuts doivent être rédigés en fonction des besoins des fondateurs, et leur contenu est libre. Néanmoins, certaines mentions doivent figurer dans les statuts : le nom de l’association, son objet, l’adresse de son siège social, …
Les statuts fixent les modalités de fonctionnement de l’association. Ils ont force de loi pour les membres de l’organisme associatif.
La rédaction de l’objet est souvent bouclée en quelques minutes, alors que c’est elle qui fixe ce que l’association pourra faire sans repasser par une modification statutaire. Quand une association veut lancer des ateliers payants ou tenir une buvette pendant ses événements, la question se pose de savoir si cette activité entre bien dans l’objet tel qu’il a été écrit. Un objet étroit protège les membres contre les dérives, mais il oblige à revenir devant l’assemblée à chaque inflexion du projet.
Comment créer et déclarer une association loi 1901 ?
Qui peut fonder une association loi 1901 ?
Une association loi 1901 se crée avec au moins deux personnes, sans autorisation préalable. Un mineur de 16 ans révolus crée et administre librement une association, à condition d’informer ses représentants légaux au plus tard avant la déclaration de création. Un mineur de moins de 16 ans doit obtenir leur accord écrit préalable. Dans les deux cas, il ne peut pas accomplir seul d’actes de disposition, comme vendre un immeuble de l’association ou contracter un emprunt (article 2 bis de la loi du 1er juillet 1901).
La déclaration au greffe et la publication au JOAFE
La déclaration d’une association loi 1901 s’effectue auprès du greffe des associations du département du siège, en ligne via le service e-création ou sur place. Le dossier comprend les statuts datés et signés par au moins deux dirigeants, le procès-verbal de l’assemblée constitutive et la liste des dirigeants. Le greffe délivre un récépissé dans les 5 jours suivant le dépôt du dossier complet, avec le numéro RNA de l’association. La publication de la création au Journal officiel des associations (JOAFE) est gratuite et intervient dans les 10 jours suivant la réception de la demande. En Alsace-Moselle, l’association s’inscrit au registre des associations du tribunal et doit compter au moins 7 membres.
Qui décide dans une association loi 1901 ?
La loi 1901 ne définit pas les organes de gouvernance d’une association. Une association est donc libre de déterminer, dans ses statuts, ses instances dirigeantes et leurs attributions.
En principe, les organes de gouvernance d’une association sont :
- L’Assemblée générale ;
- Le Conseil d’administration ;
- Le bureau.
Il n’est pas obligatoire de se doter des organes de gouvernance précédemment cités. En revanche, une association doit obligatoirement désigner un responsable légal. L’organe choisi pour représenter l’association doit être précisé dans les statuts.
Par ailleurs, même si une association est libre de se doter d’un bureau ou non, il est préférable de désigner, pour le bon fonctionnement de la structure :
Quelles sont les obligations d’une association ?
Une association doit obligatoirement tenir une comptabilité. Les obligations comptables sont propres à chaque association et dépendent de :
- La taille de l’association ;
- Son activité ;
- L’exercice d’une activité lucrative ou non ;
- Son mode de financement.
Selon la taille de l’association, celle-ci devra tenir :
- Une comptabilité de trésorerie de l’association, qui consiste à suivre, de manière chronologique, les encaissements et les décaissements ;
- Ou une comptabilité d’engagement, plus exigeante, destinée à rendre compte de la bonne gestion de l’association à ceux qui financent l’association.
Par ailleurs, certaines associations sont tenues de réaliser des comptes annuels, conformément au plan comptable, notamment :
- Les associations bénéficiant des aides publiques ou des dons supérieurs à 153 000 euros ;
- Les associations exerçant une activité économique, lorsqu’elles dépassent deux des trois seuils suivants : 50 salariés, 3 100 000 € de chiffre d’affaires hors taxes, 1 550 000 € de total de bilan ;
- Les associations exerçant une activité commerciale et fiscalisée ;
- Les associations reconnues d’utilité publique ;
- Les organismes faisant appel public à la générosité.
Ces associations sont donc tenues d’établir un plan de comptes et un livre journal.
Comment financer une association ?
Il est possible de financer une association grâce à ses propres ressources. Une association peut également se financer en exerçant une activité lucrative, de manière régulière ou occasionnelle. Pour rester exonérée des impôts commerciaux, elle doit :
- Ne pas concurrencer le secteur commercial ;
- Avoir une gestion désintéressée ;
- Conserver des activités non lucratives prépondérantes.
Le financement d’une association repose également sur :
- Les subventions publiques ;
- Les dons et legs ;
- Le mécénat ;
- Le sponsoring, le parrainage ;
- La participation de ses membres (droits d’adhésion, cotisations).
Quelle fiscalité pour une association ?
En principe, une association doit avoir une gestion désintéressée. Cela signifie que l’organisme ne doit ni rechercher le profit, ni partager ses bénéfices. La non-lucrativité d’une association entraîne une exonération des impôts commerciaux : IS, TVA et CET.
Cependant, une association qui réalise des activités lucratives peut être soumise aux impôts commerciaux. Si ses activités non lucratives restent significativement prépondérantes et que ses recettes lucratives ne dépassent pas 81 051 € par an en 2026, elle bénéficie d’une franchise et reste exonérée d’IS, de TVA et de CFE. Au-delà, ses recettes lucratives sont imposées, le cas échéant au sein d’un secteur lucratif distinct (sectorisation).
Notre guide sur la fiscalité des associations explique en détail les obligations fiscales d’une association.
Régie par la loi du 1er juillet 1901, l’association loi 1901 est un contrat par lequel au moins deux personnes mettent en commun leurs connaissances ou leur activité dans un but autre que le partage des bénéfices. Elle obtient la personnalité juridique après sa déclaration au greffe des associations et sa publication gratuite au JOAFE, ce qui lui permet de signer des contrats, d’ouvrir un compte bancaire ou de recevoir des subventions. Ses fondateurs organisent librement sa gouvernance dans les statuts, sous réserve de déclarer la liste de ses dirigeants. Ses obligations comptables dépendent de sa taille et de ses financements, avec des comptes annuels obligatoires au-delà de 153 000 € de subventions publiques ou de dons. Enfin, une gestion désintéressée lui permet d’échapper aux impôts commerciaux, ses recettes lucratives accessoires restant exonérées jusqu’à 81 051 € par an en 2026.

Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L’ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Dernière mise à jour le 16/10/2026
FAQ
Comment savoir si une association est régie par la loi 1901 ?
Pour savoir si une association est régie par la loi 1901, il suffit de se rendre sur la plateforme des données publiques data.gouv.fr, qui recense toutes les associations loi 1901.
Est-il obligatoire de tenir une Assemblée générale ?
La loi 1901 n’impose pas la tenue d’une Assemblée générale tous les ans, sauf si les statuts de l’association le prévoient. En pratique, l’approbation annuelle des comptes conduit la plupart des associations à réunir une Assemblée générale chaque année. Cette réunion annuelle est d’ailleurs exigée pour obtenir un agrément.
Une association peut-elle embaucher des salariés ?
Il est tout à fait possible d’embaucher des salariés au sein d’une association. Ils bénéficient des mêmes droits que les salariés d’une entreprise classique.
Est-ce qu'une association peut faire des bénéfices ?
Une association peut réaliser des bénéfices en exerçant une activité commerciale. Cependant, la redistribution des bénéfices aux membres de l’association est strictement interdite.
Sources de l'article
Rédigé par
Samuel est co-fondateur de LegalPlace et responsable du contenu éditorial. L'ambition est de rendre accessible le savoir-faire juridique au plus grand nombre grâce à un contenu simple et de qualité. Samuel est diplômé de Supelec et de HEC Paris
Explorer par thématique